2軒目の住宅ローン貸出割合の上限を6割から7割に緩和、内見は増えるも成約は目立った回復なし
中央銀行が個人の2軒目住宅購入ローンの貸出割合の上限を緩和した後、各地の不動産仲介会社では問い合わせが増えたが、売り主の売り出し価格と買い手の期待にはなお開きがある。

- 鉅亨網の報道によると、中央銀行は個人の2軒目住宅ローンの貸出割合の上限を6割から7割に引き上げ、内見は増えたものの成約は目立って回復していない。
- 中信房屋の張世宗総経理は、買い手は住宅価格の下方修正を望み、売り手は簡単には値引きに応じず、価格に対する認識のずれが成約が上向かない主な原因だと述べた。
- 2026年10月の全台湾の成約件数は、中信房屋が前月比0.6%減、住商機構の加盟店が前月比9.0%増となった。
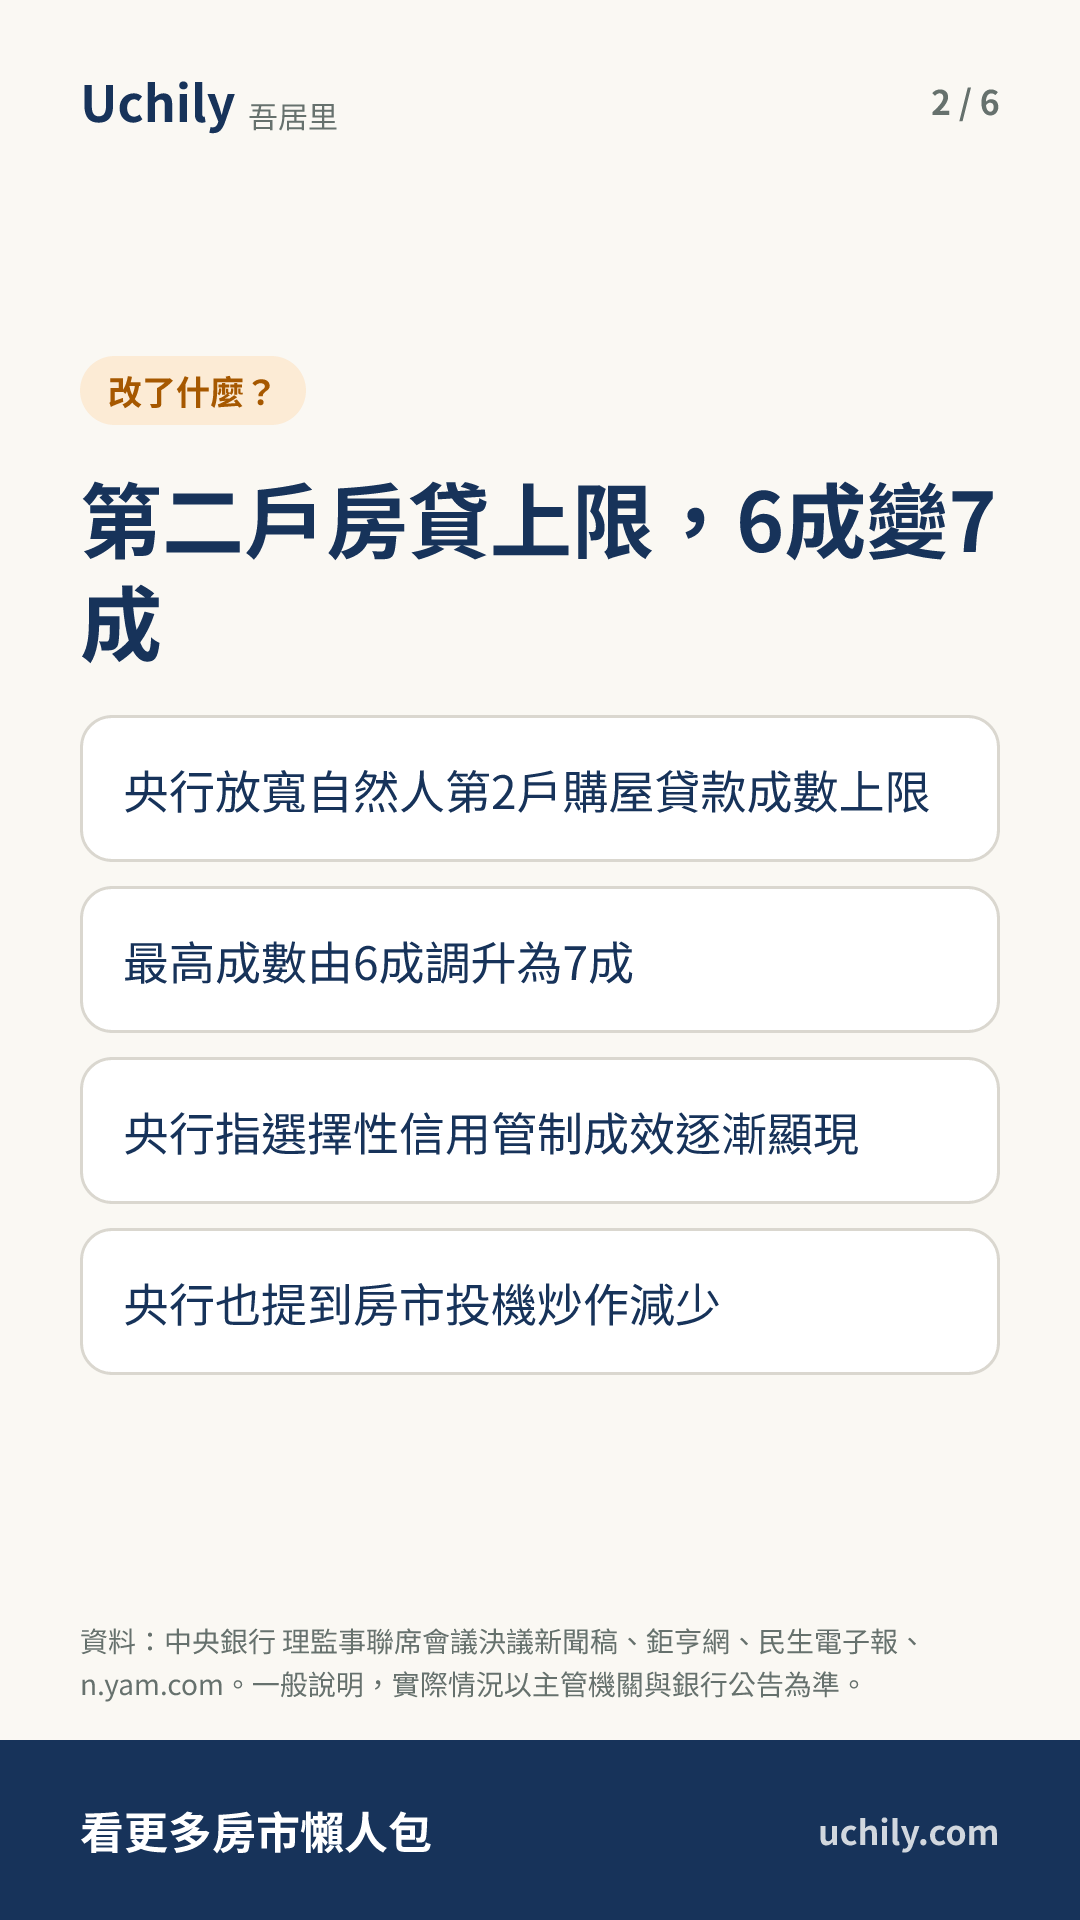
中央銀行は9月17日の理監事会議で、政策金利を「10会合連続で据え置き」とすると決めると同時に、選択的信用規制を緩和し、個人の2軒目住宅購入ローンの貸出割合の上限を6割から7割に引き上げた。中央銀行は決議の報道発表文で、2024年9月に7度目の規制措置の調整を行って以降、銀行の貸出可能割合が低下し、不動産取引は冷え込みが続いて住宅価格の上昇ペースも鈍化したと説明した。今回の措置は、「個人の2軒目のローンは家族または自分が居住する住宅の購入のためのものである」という市民の陳情に応えたものでもある。
緩和後、市場の雰囲気には変化が出たが、成約はまだ追いついていない。張世宗氏は、緩和後は内見への意欲が明らかに高まったが、実際にまとまった案件数はまだ見えてこないと述べた。住商不動産企劃研究室の徐佳馨執行総監は、中央銀行の姿勢が明確であることは購買意欲にプラスで、特に住み替え層の意欲が増しているが、価格は依然として強気で、売り圧力が強いエリアへの懸念も残っていると述べた。
2社の10月の成約統計は対象範囲が異なる。中信房屋が集計しているのは社内の成約件数で、全台湾で前年同期比約3%増。住商機構が集計しているのは傘下の加盟店の成約件数で、全台湾で前年同期比7.4%増となった。
地方の不動産仲介会社の見方も似ている。Yilanの不動産仲介の何莉氏は、Yilanに購入ニーズがないわけではないが、買い手は価格により敏感で、内見をしても急いで価格を提示しないと述べた。New Taipeiの不動産仲介の戴宇鈴氏は、内見の件数はわずかに持ち直したものの、買い手の価格提示や契約への意欲は依然として慎重で、全体の購買意欲の回復は「北は早く、南は遅い」という形になっていると述べた。
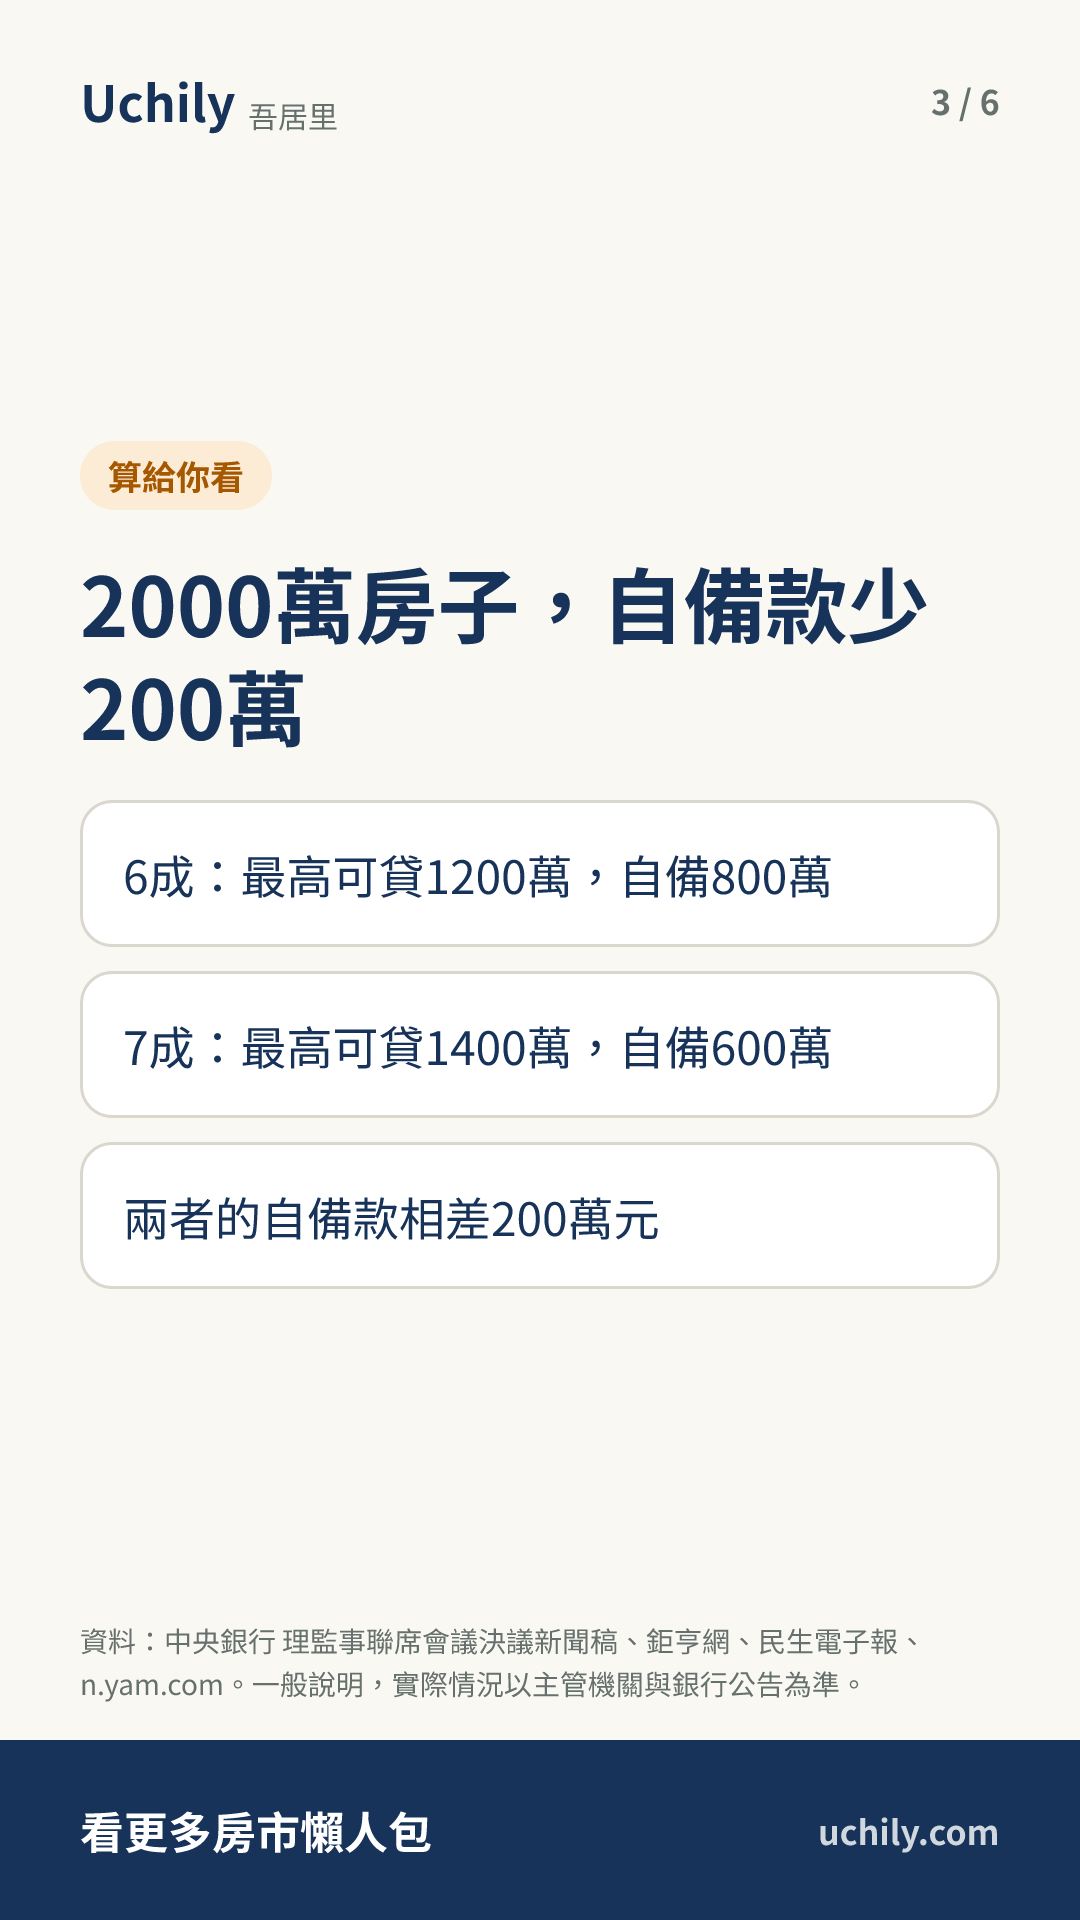
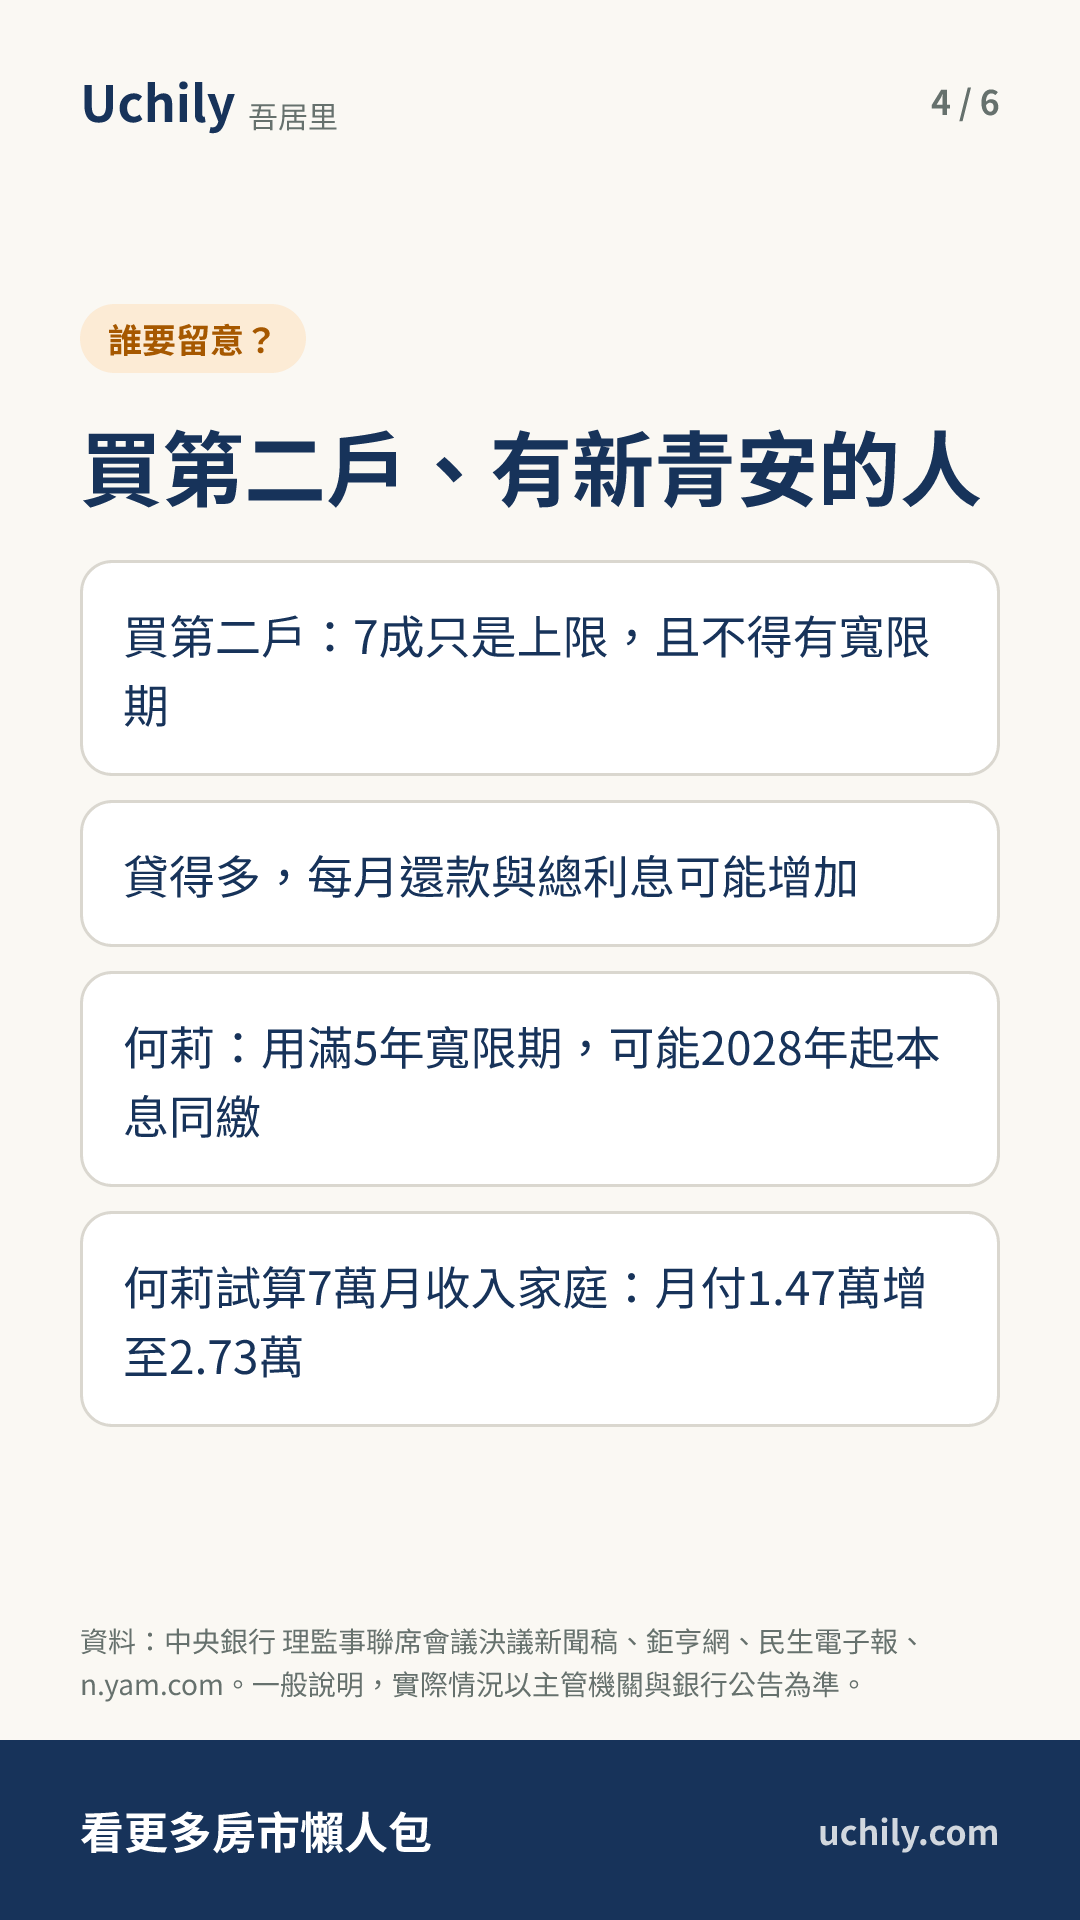
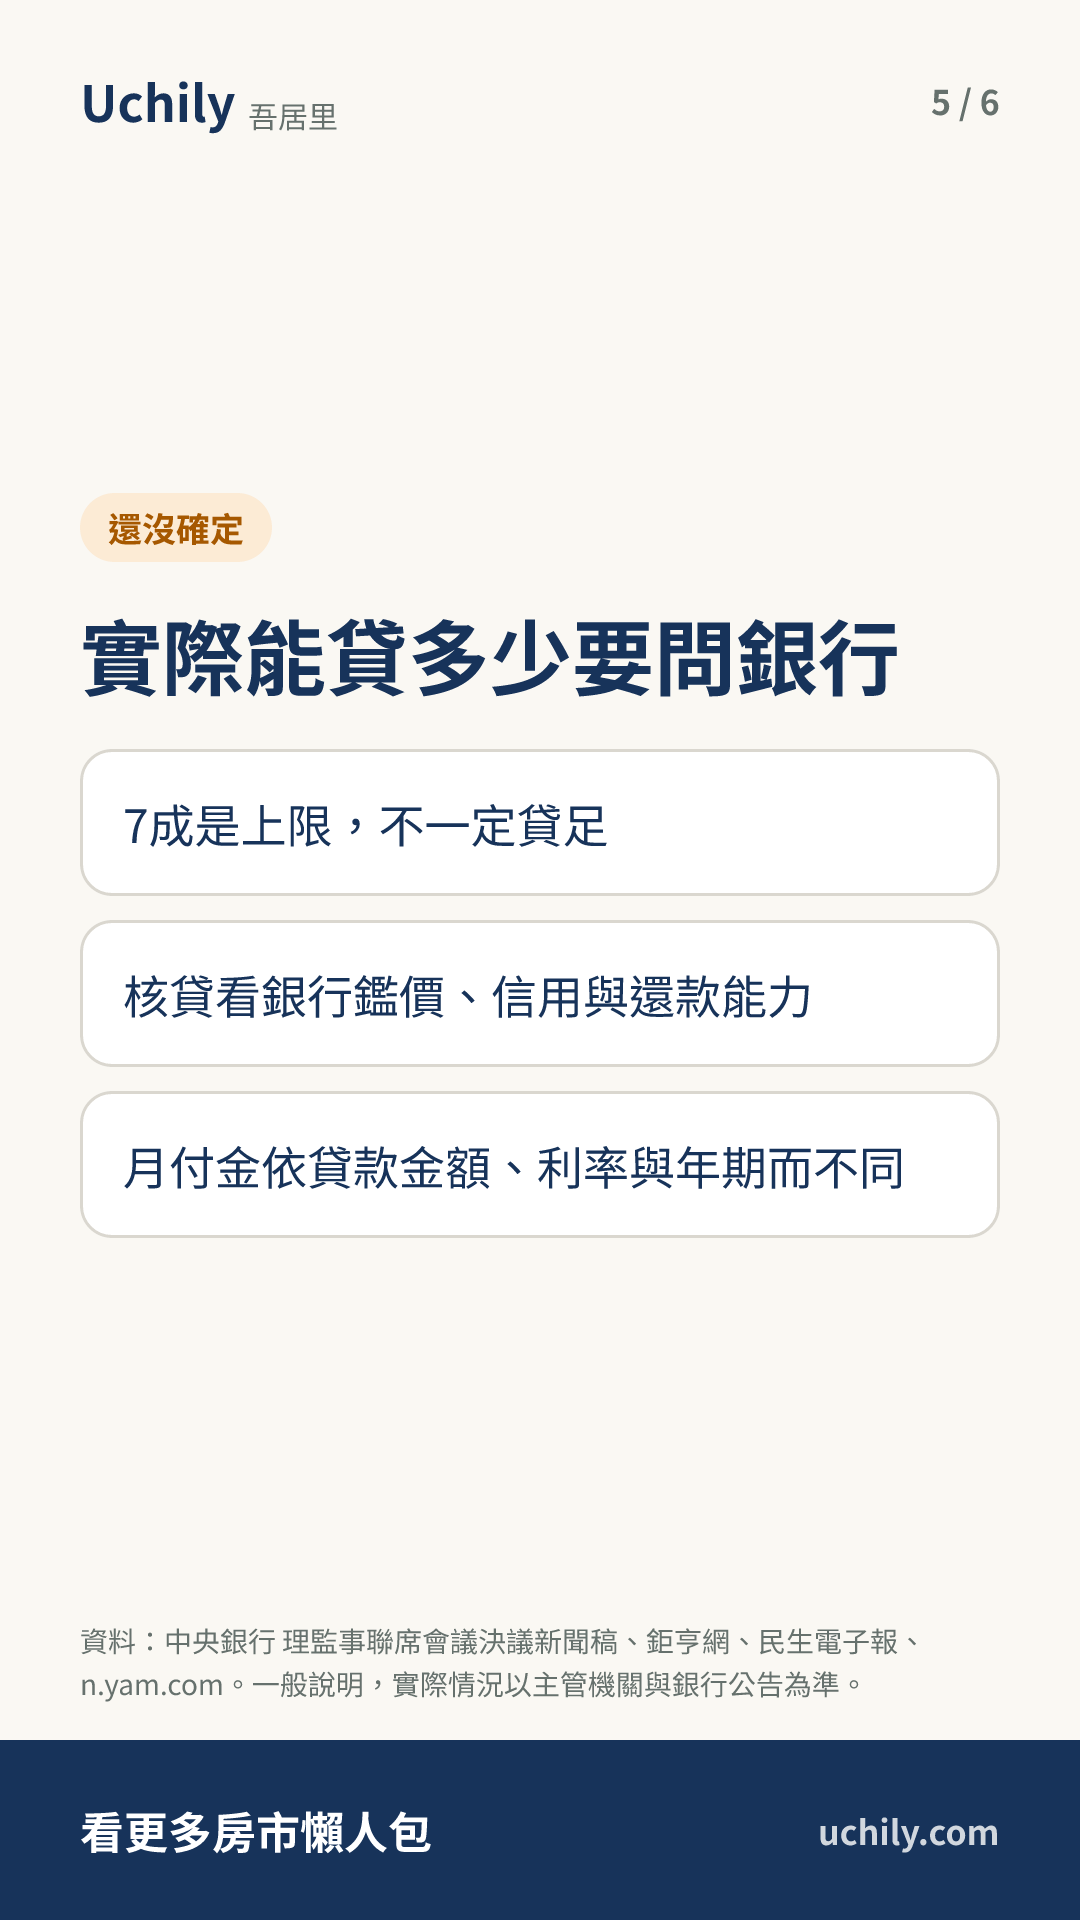
総額2000万元の住宅で試算すると、貸出割合が6割の場合は最大1200万元を借りられ、自己資金は800万元となる。7割に引き上げると、最大1400万元を借りられ、自己資金は600万元となり、両者の差は200万元である。実際の融資承認は銀行の担保評価、借り手の信用、返済能力による。7割を満額借りられるとは限らず、2軒目の住宅ローンは7割に引き上げた後も元本据置期間を設けることはできない。
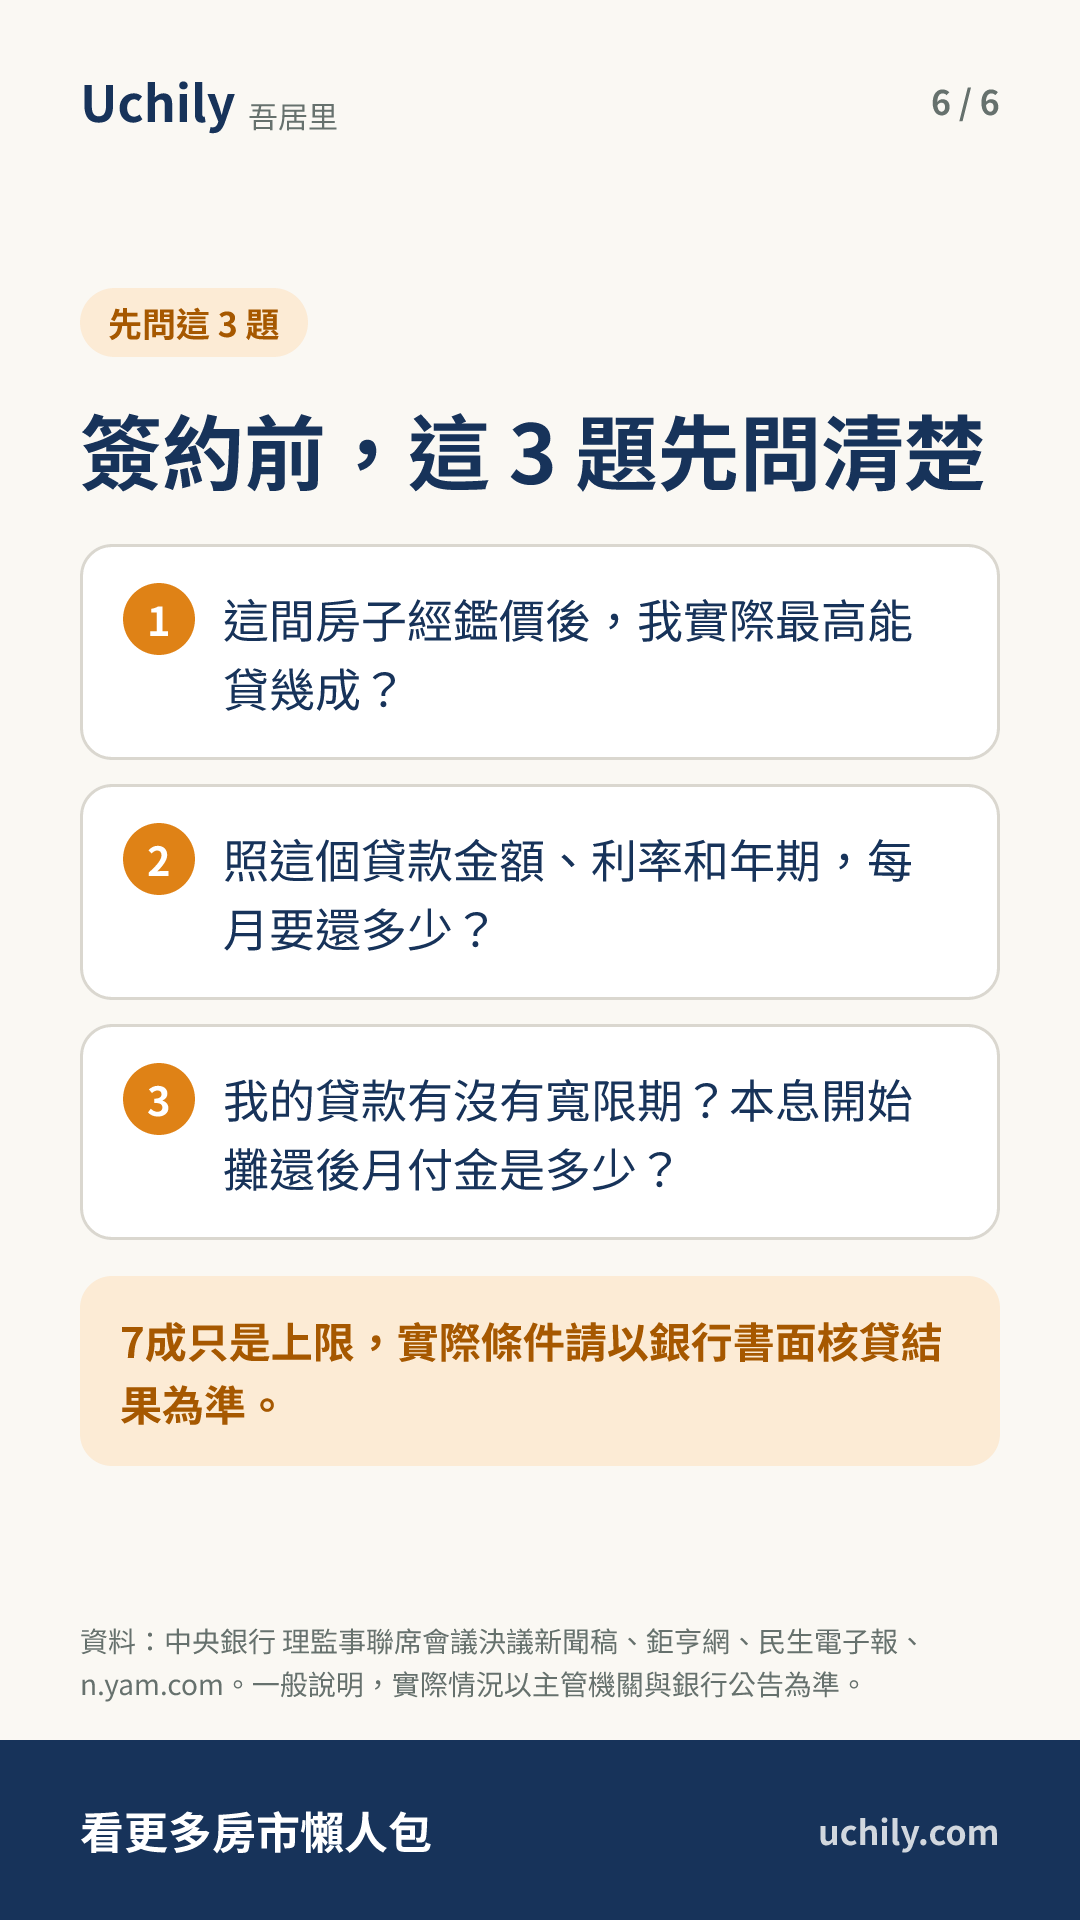
2軒目の購入を考えている人にとって、7割はあくまで上限であり、実際にいくら借りられるかは銀行の担保評価と審査で決まる。また据置期間はないため、契約前に毎月の返済額を銀行に確認しておくとよい。すでに住宅ローンがある人については、何莉氏が、2023年から取り扱いが始まった「新青年安心成家」住宅購入優遇ローンで5年間の据置期間を使い切った場合、最初の借り手は2028年から元本と利息を合わせて返済し始める可能性があり、毎月の返済額が増えると指摘した。
融資割合の試算
- 借入可能額
- 1,400 万
- 頭金
- 600 万
- 毎月の返済
- 54,023 元
- 利息総額
- 545 万
初期設定の金利 2.321% は、中央銀行が公表した 8 月の五大銀行の新規住宅ローン平均金利です。元利均等返済・据置期間なしで計算しており、実際は銀行の審査結果が優先されます。
読んだらクイズ
全 2 問、選ぶと解答が見られます
- 総額2000万元の住宅で試算した場合、貸出割合が7割に引き上げられると最大でいくら借りられますか。
- 中信房屋の張世宗総経理は、取引量がまだ大きく回復していない主な原因は何だと考えていますか。
図解カード
全 6 枚。クリックで拡大、保存して友だちに送れます
元記事:中央銀行 理監事聯席會議決議新聞稿 · 当サイトは要約と要点のみを掲載しています。全文は元記事をご覧ください。
今週のニュースを、まとめてお届け
週に1通の Uchily ニュースレター。あなたのお財布に本当に関わることだけを選びます。
登録するとこのメールアドレスで Uchily アカウントが作成されます。メール内のリンクを開くと完了です。どのメールからでも配信を停止できます。