楊志鵬氏が再び頼清徳氏に書簡:住宅ローンにはなお3.45兆元の余地、融資規制の撤廃を求める
前台中市建築経営協会理事長の楊志鵬氏は11月11日、総統に書簡を送り、中央銀行に第7弾の選択的信用規制の撤廃を求めた。

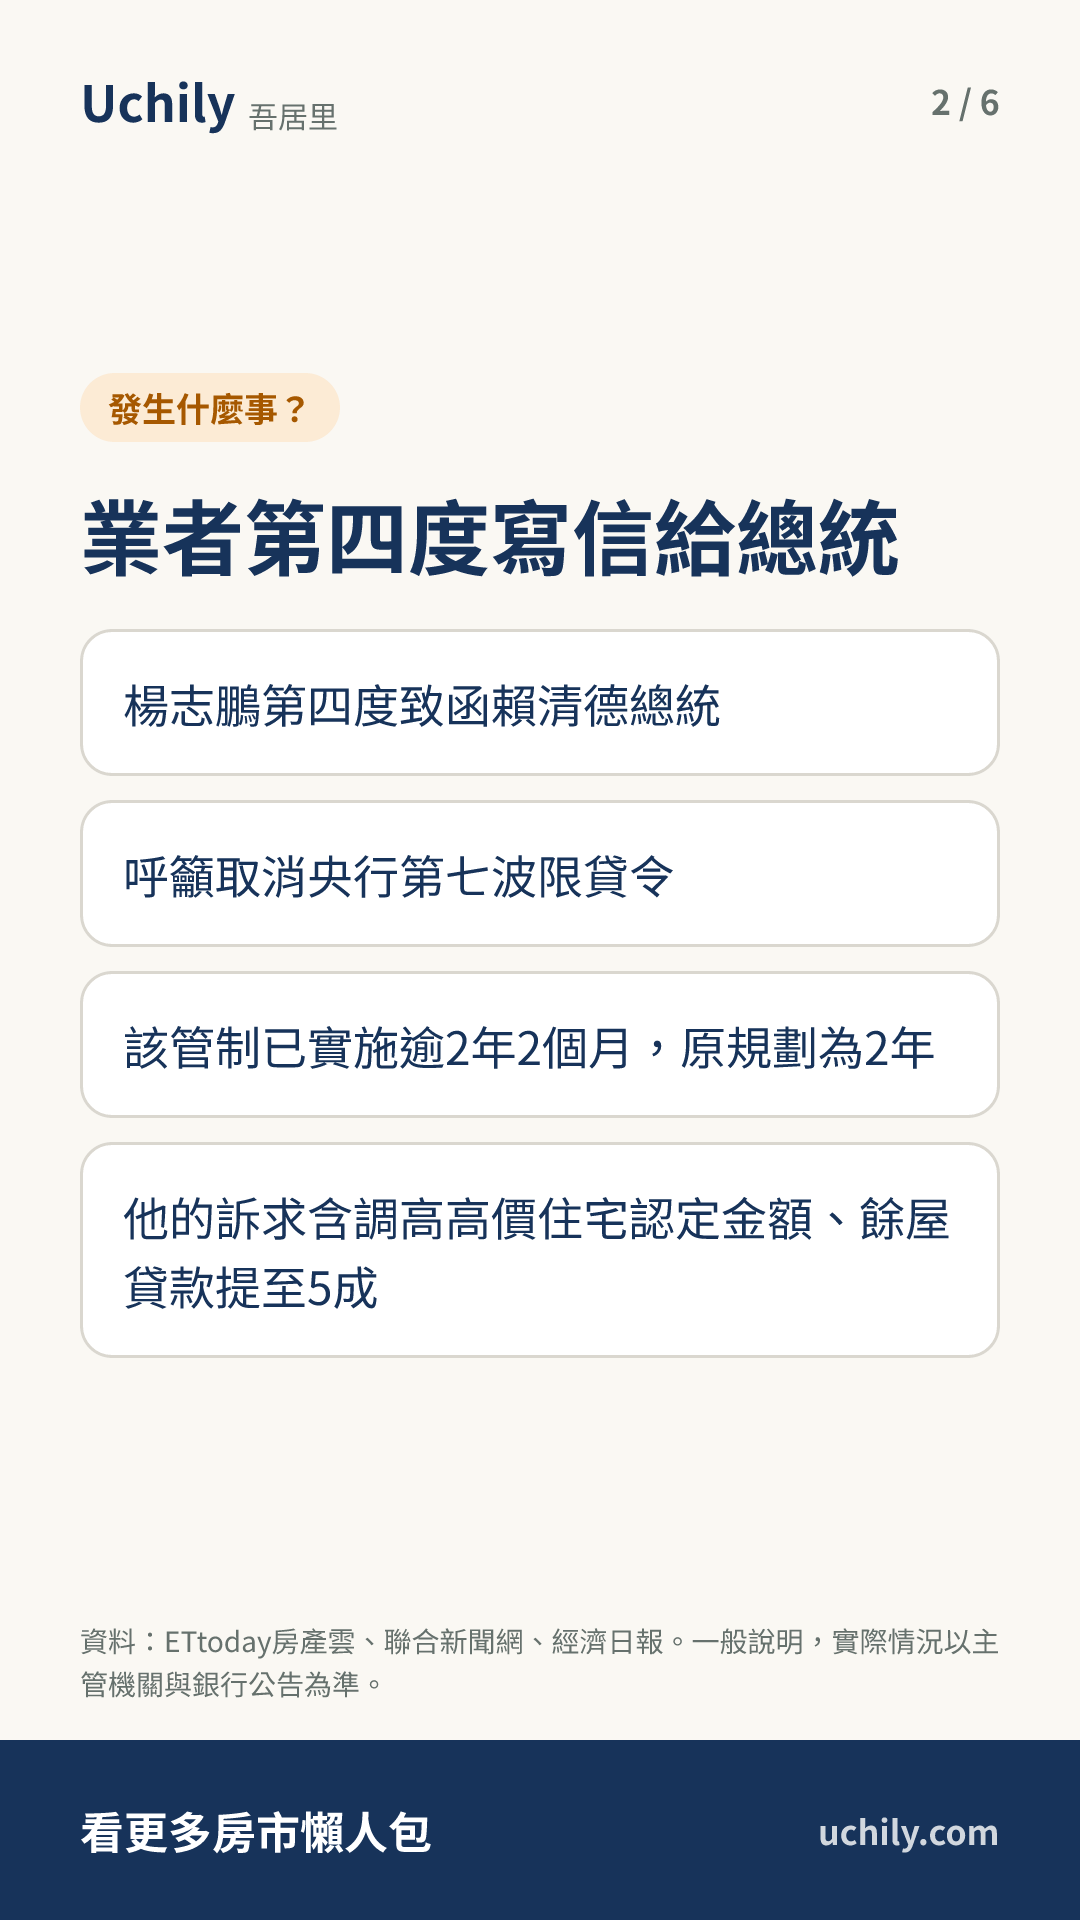
- 前台中市建築経営協会理事長の楊志鵬氏は、総統の頼清徳氏に4度目の書簡を送り、中央銀行の第7弾の融資規制の撤廃を求めた。
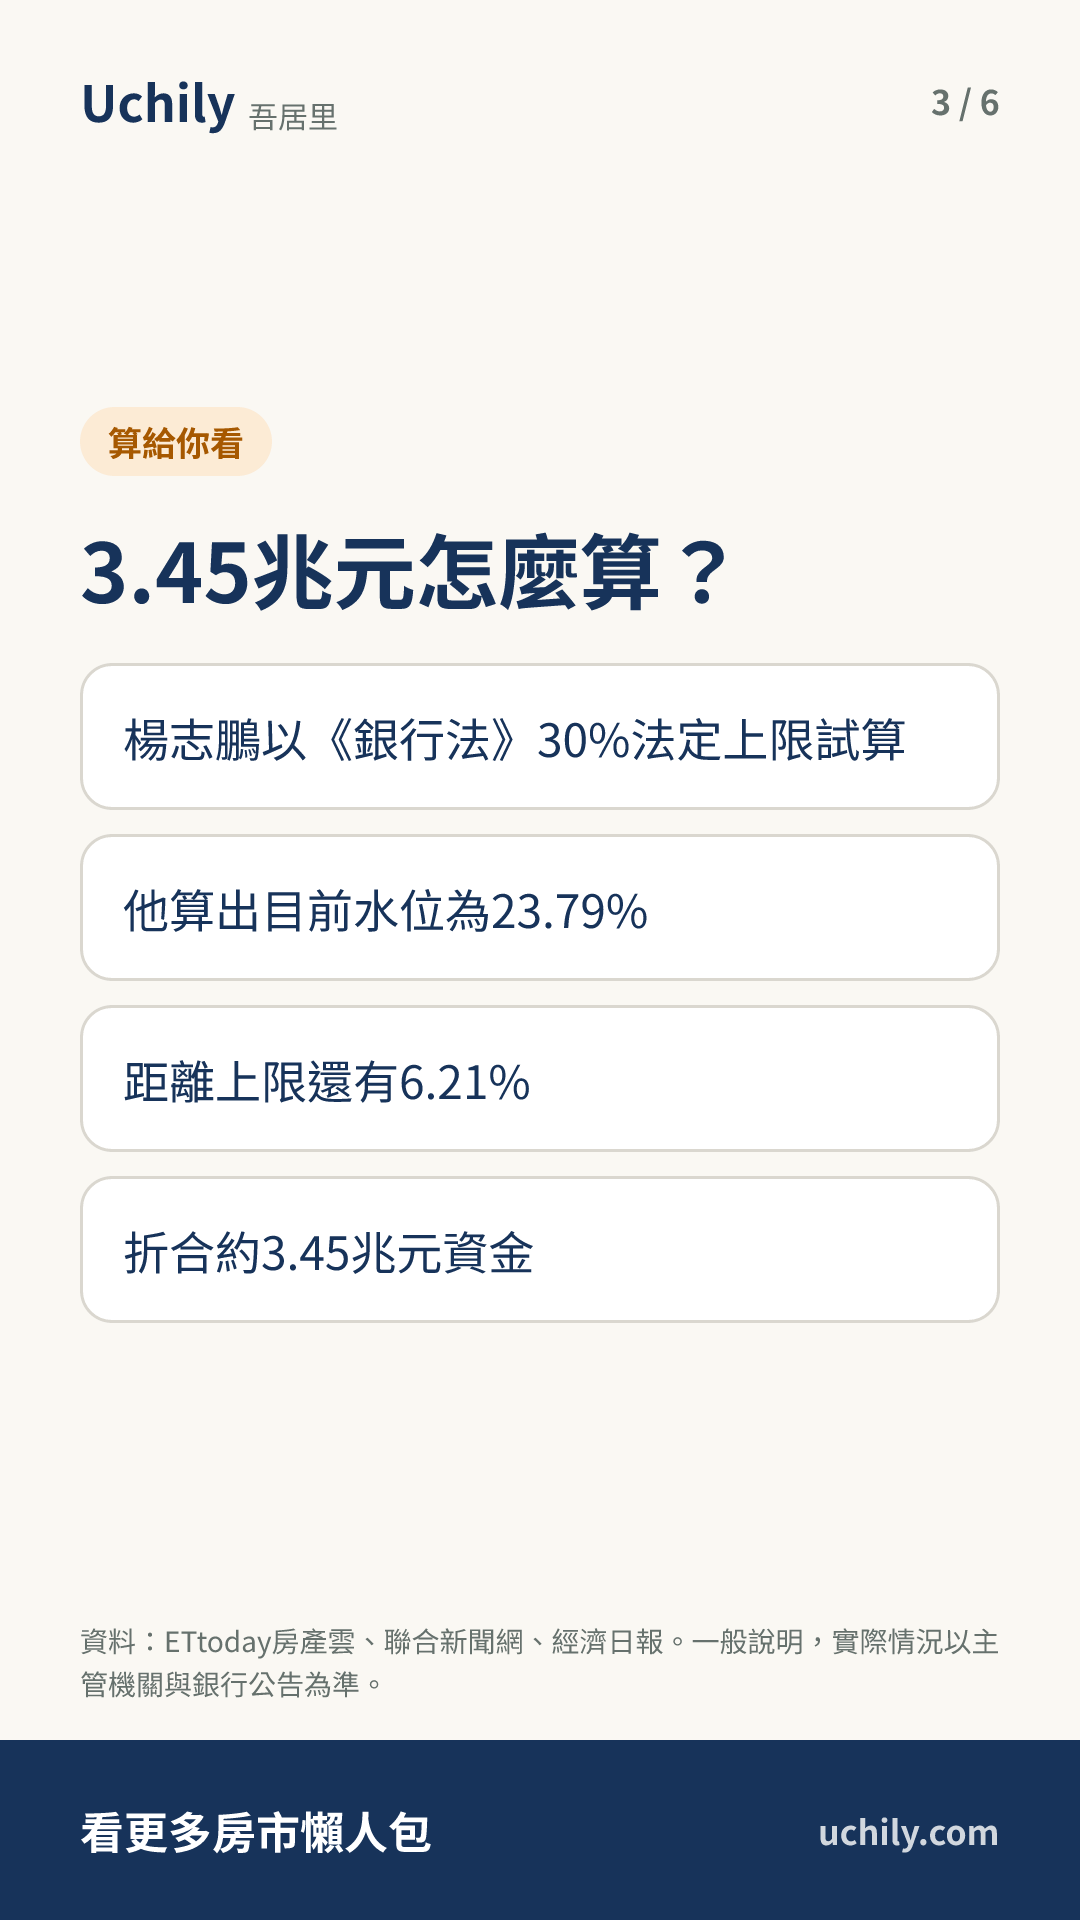
- 楊志鵬氏は《銀行法》第72条の2の上限30%で試算し、現在の水準は23.79%で、約3.45兆元を放出できるとした。
- 楊志鵬氏は3項目の要求を示し、高額住宅の認定金額の引き上げ、売れ残り物件の融資比率の5割への引き上げ、融資規制の全面撤廃を挙げた。
前台中市建築経営協会理事長の楊志鵬氏は11月11日、総統の頼清徳氏に再び書簡を送り、中央銀行に第7弾の融資規制の撤廃を求めた。書簡は今回が4度目となる。同氏は、この規制は現在までに2年2か月を超えており、当初予定していた期間は2年だったと述べた。楊志鵬氏によると、不動産・融資政策について総統に提言したのはこれまでに3度で、総統府、行政院のほか、中央銀行、金融監督管理委員会、財政部、内政部などの各部会がいずれも正式に回答している。
楊志鵬氏は、中央銀行と金融監督管理委員会の9月末の統計によれば、国内銀行の預金残高は55.6兆元で、2年間で14兆元余り増えたと述べた。全銀行の不動産向け融資が総貸出に占める割合は34.02%で、20年余りで最低だという。《銀行法》第72条の2が定める上限30%については、試算の結果、現在の23.79%との差は6.21%で、3.45兆元の資金に相当すると同氏は見ている。
楊志鵬氏が示した3項目の要求は、順に、長年改定されていない高額住宅の認定金額の見直し、建設会社の売れ残り物件の融資比率を5割に引き上げて土地・建築融資の借入金と相殺できるようにすること、そして第7弾の融資規制の全面撤廃である。同氏は、この3項目はいまだにいずれも解除されていないと述べた。
楊志鵬氏は、中央銀行の3大政策失策として、遅行指標を参照していること、建設会社に建設を強いること、コストと実情を考慮していないことを順に挙げた。同氏によれば、中央銀行は主に使用許可の戸数、建物保存登記および移転の戸数を見ているが、これらは遅行指標であり、建築用地の移転坪数や建築許可の発給戸数こそが先行指標だという。
楊志鵬氏は、中央銀行がかつて建設会社の土地の買い占めを防ぐため、「建築用地取得後18か月以内に開発」を求めたことがあり、この規定は2年間実施されたと述べた。同氏は、景気が悪いときには建設会社は着工せざるを得ず、住宅の供給が過剰になり、売れ残り物件の問題がいっそう深刻になったとみている。また、中央銀行は住宅価格の上昇幅が大きすぎることを理由に融資規制を緩めないが、人件費、資材、税負担の上昇というコストを考慮せず、実勢価格登録の帳簿上の数字だけを見ており、建設会社が内装、家具、家電の贈呈という形で事実上の値引きをしていることに気づいていないと批判した。
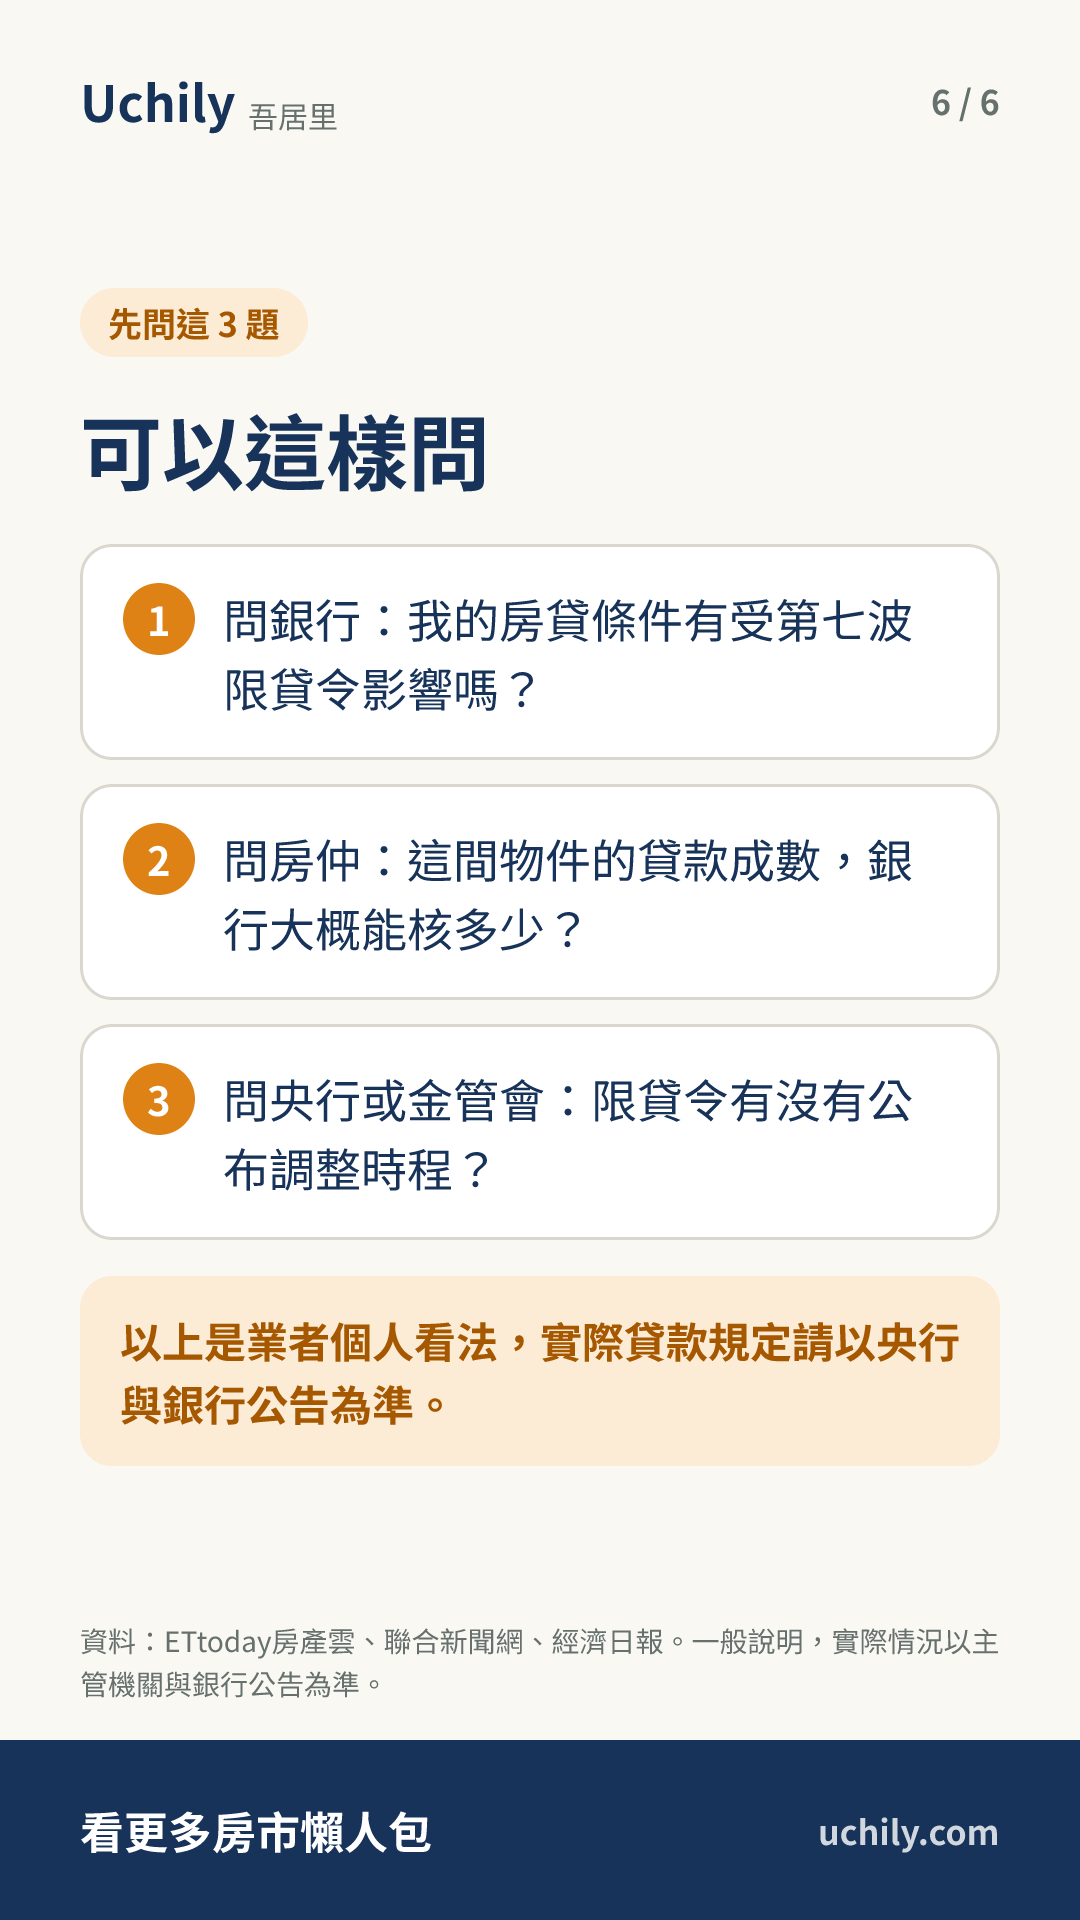
住宅の購入や買い替えを考えている人は、中央銀行の第7弾の融資規制が調整されるかどうかに注意するとよい。銀行の住宅ローンの借入可能額に関わるためである。すでに住宅ローンを返済している人は、まず銀行に、自分の借入条件が関連規定の影響を受けているかどうかを確認するとよい。
読んだらクイズ
全 2 問、選ぶと解答が見られます
- 楊志鵬氏が《銀行法》第72条の2に基づいて試算した、法定上限の30%までの余地は、資金に換算するとどれくらいか。
- 楊志鵬氏が挙げた、中央銀行がかつて建設会社の土地の買い占めを防ぐために定めた規定は、建築用地を取得してからどれくらいの期間内の開発を求めるものか。
図解カード
全 6 枚。クリックで拡大、保存して友だちに送れます
元記事:ETtoday房產雲 · 当サイトは要約と要点のみを掲載しています。全文は元記事をご覧ください。
今週のニュースを、まとめてお届け
週に1通の Uchily ニュースレター。あなたのお財布に本当に関わることだけを選びます。
登録するとこのメールアドレスで Uchily アカウントが作成されます。メール内のリンクを開くと完了です。どのメールからでも配信を停止できます。