第二户房贷成数上限由6成放宽至7成,看房增加成交未明显回升
央行放宽自然人第二户购房贷款的成数上限后,多地房仲看到询问变多,但屋主开价与买方期待仍有差距。

- 钜亨网报道,央行将自然人第二户房贷成数上限由6成调高至7成,看房增加但成交未明显回升。
- 中信房屋总经理张世宗表示,买方盼房价下修、卖方不轻易让价,价格认知落差是成交没起色的主因。
- 2026年10月全台成交量,中信房屋较上月减0.6%,住商机构加盟店较上月增9.0%。
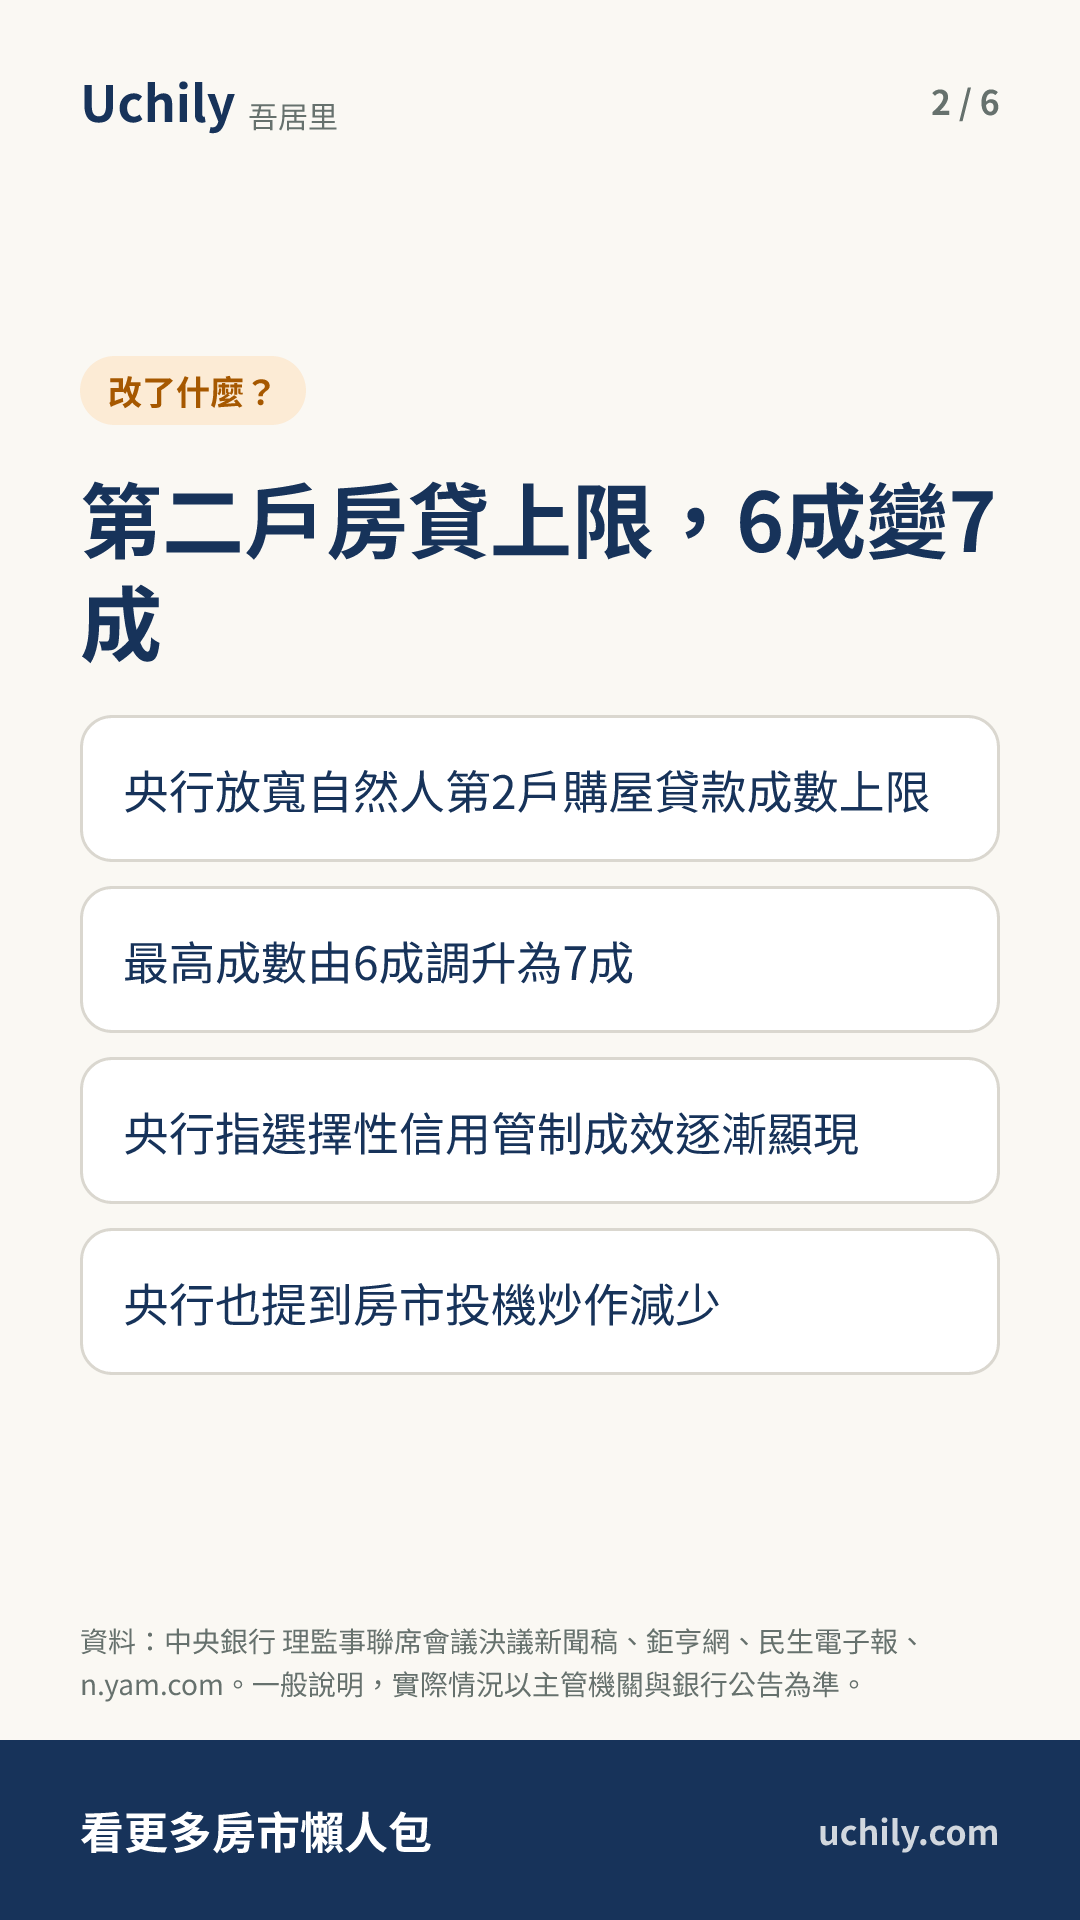
央行理监事会议于9月17日决议利率“连10冻”,同时放宽选择性信用管制,自然人第二户购房贷款的成数上限,从6成提高到7成。央行在决议新闻稿中说明,自2024年9月第七度调整管制措施后,银行可贷成数下降,房市交易持续降温、房价涨势减缓,这次也是回应民众陈情“自然人第2户贷款系供家人或自己购房自住”的需求。
放宽后,市场气氛出现变化,成交却还没跟上。张世宗表示,放宽之后民众看房意愿明显提高,不过真正谈成的案件量还看不出来。住商不动产企划研究室执行总监徐佳馨表示,央行态度明确对买气有帮助,尤其换房族的意愿增加,但价格仍然硬挺,卖压区的阴影也还在。
两家房仲的10月成交统计范围不同。中信房屋统计的是内部成交件数,全台较去年同期增加约3%;住商机构统计的是旗下加盟店成交件数,全台较去年同期增加7.4%。
地方房仲的观察也相近。宜兰房仲何莉表示,宜兰并非没有购房需求,但买方对价格更敏感,即使看房也不急着出价。新北房仲戴宇铃则表示,带看量微幅回温,买方出价与签约意愿仍偏保守,整体买气回温呈现“北快南慢”。
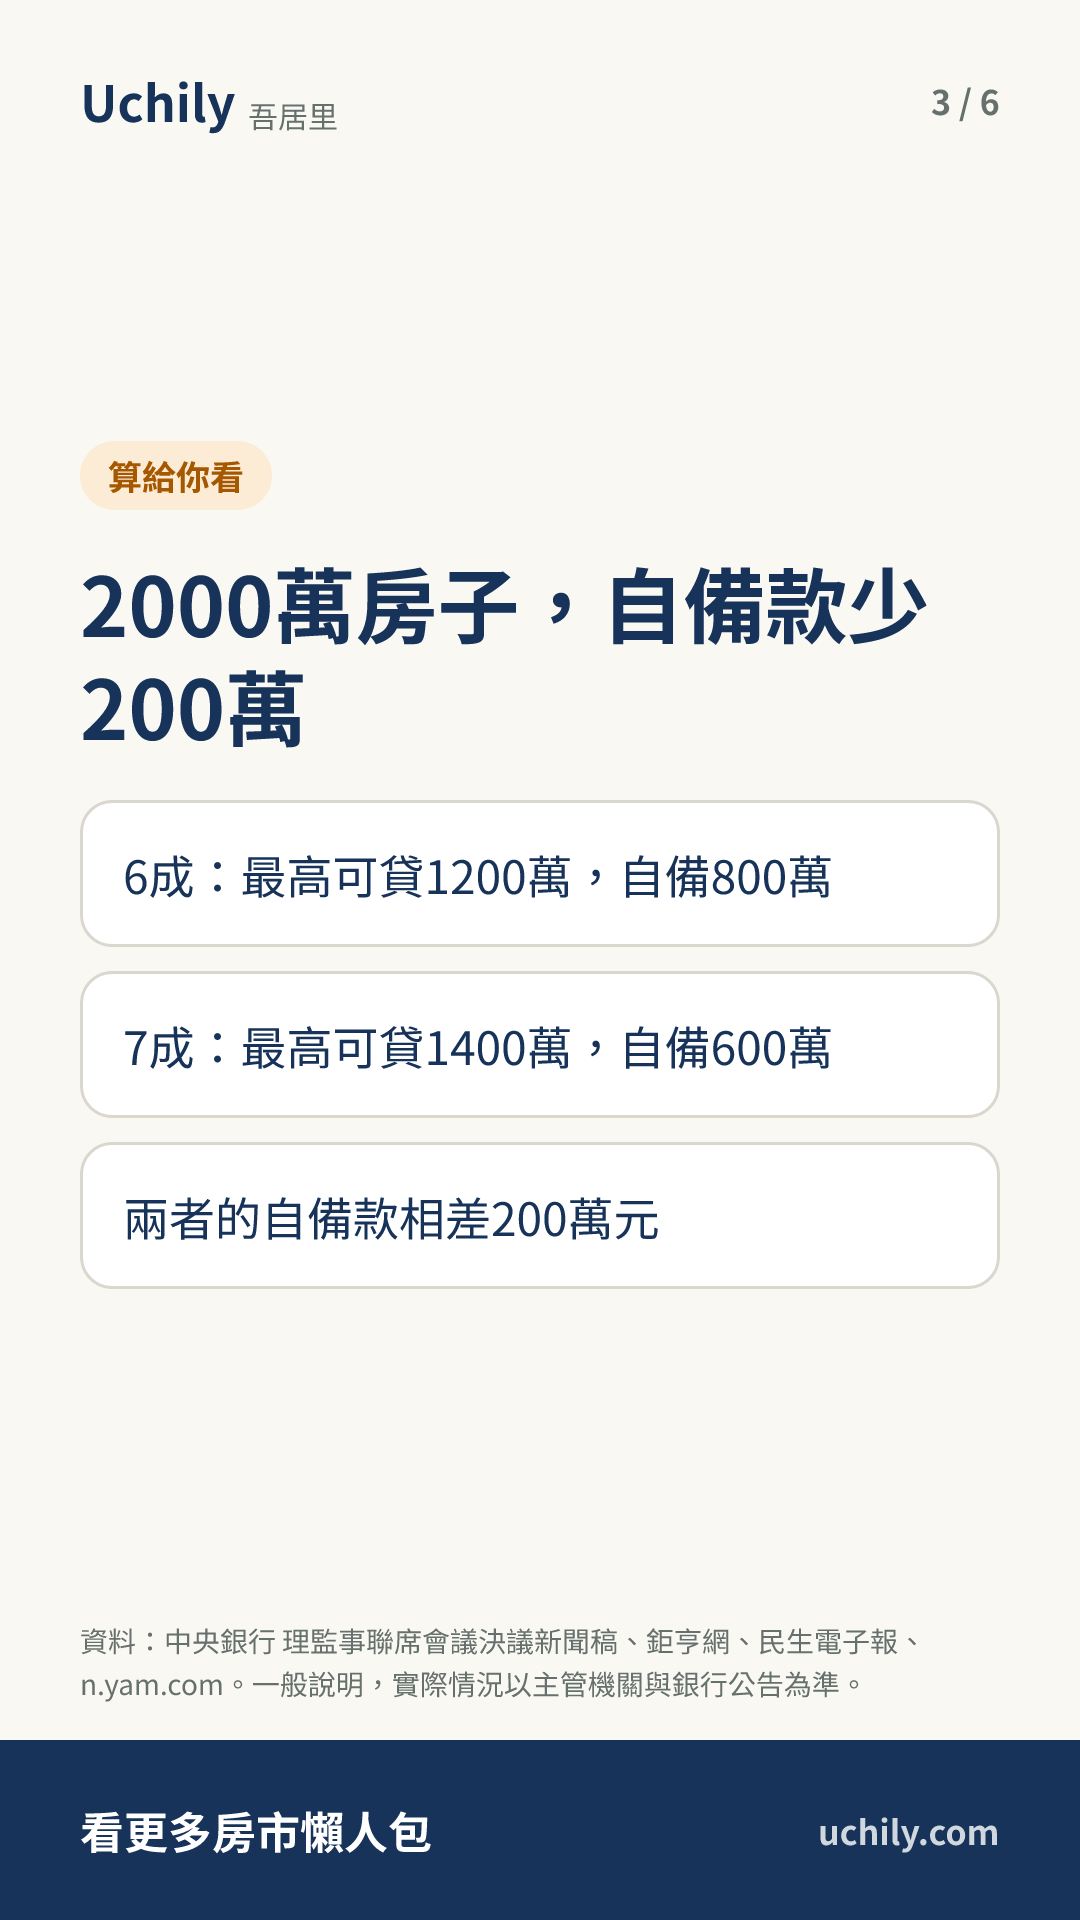
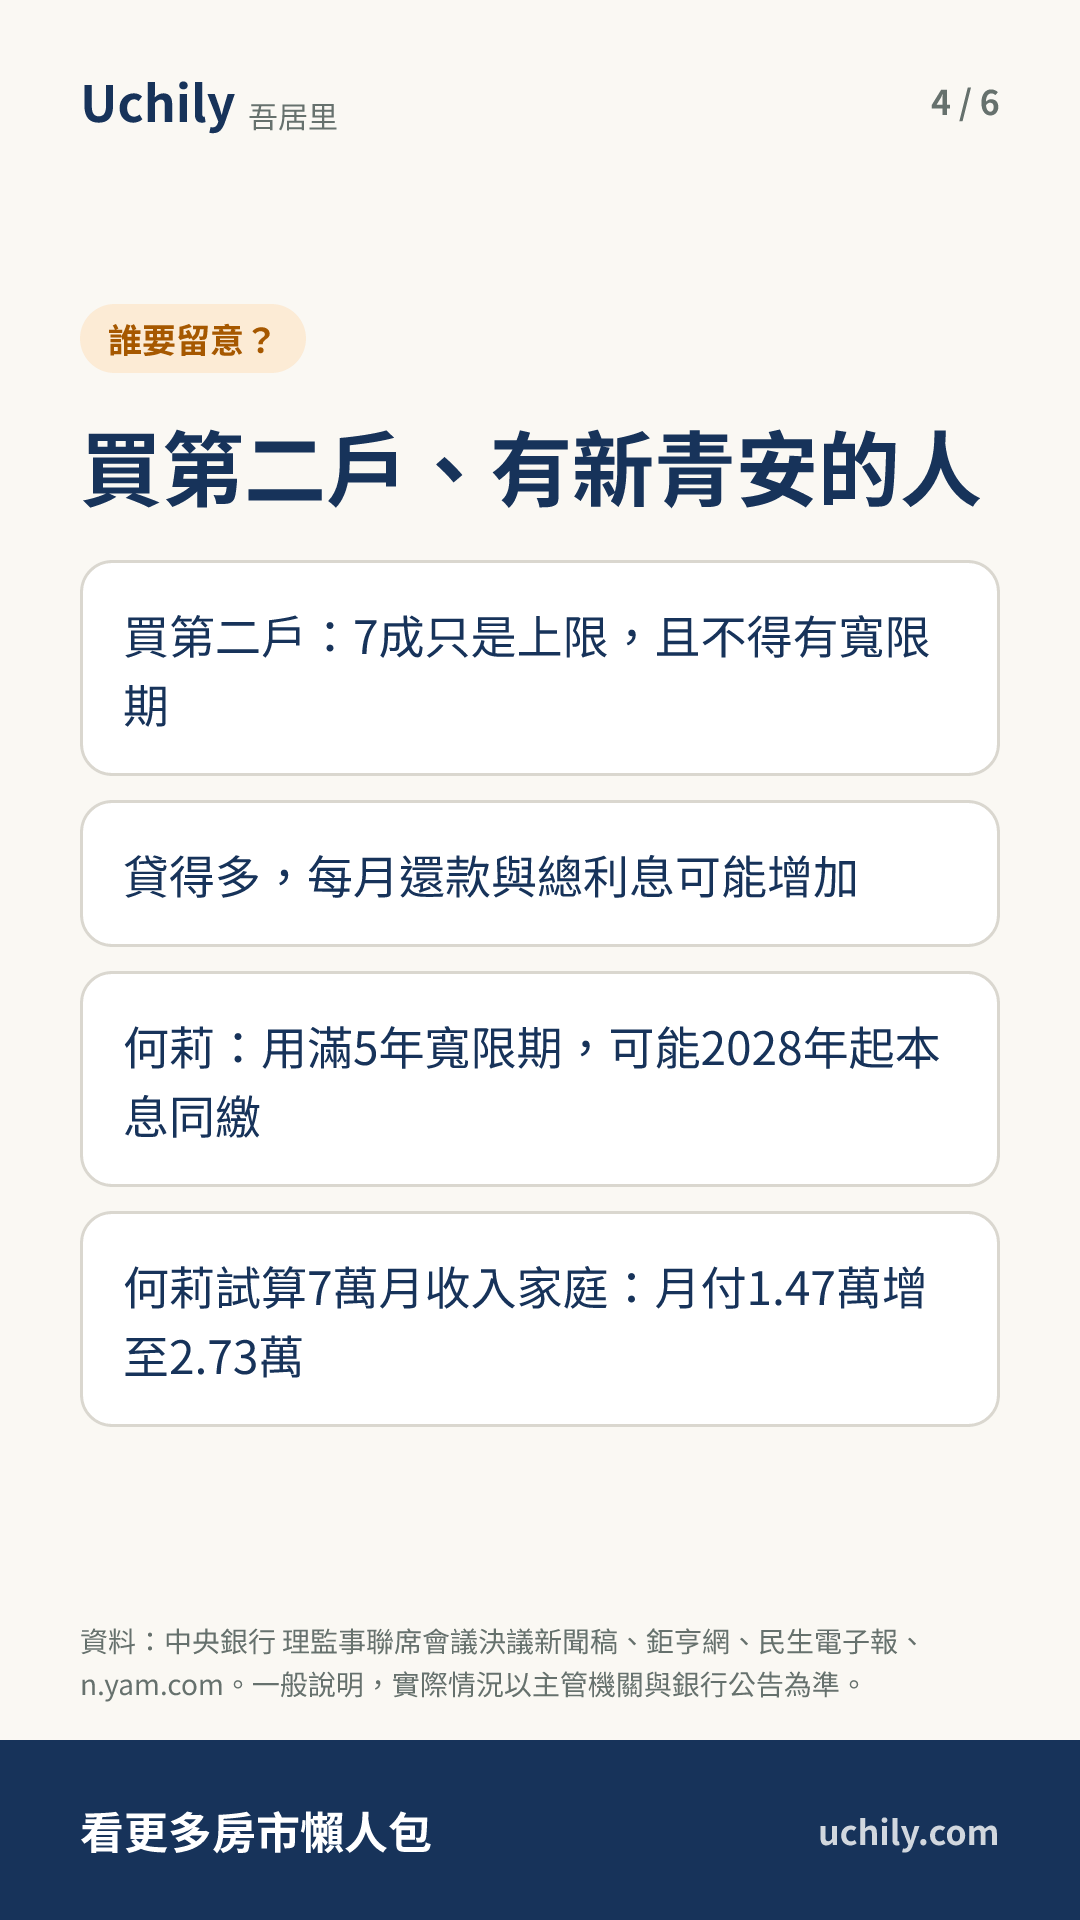
以总价2000万元的住宅试算,贷款成数6成时最高可贷1200万元、自备款800万元;提高到7成后,最高可贷1400万元、自备款600万元,两者相差200万元。实际核贷仍要看银行评估、借款人信用及还款能力,不一定贷足7成,且第二户房贷提高到7成后仍不得有宽限期。
想买第二户的人,7成只是上限,实际能贷多少要由银行评估与审核决定,且没有宽限期,签约前可先向银行确认每月还款金额。已有房贷的人,何莉指出,2023年起办理的新青年安心成家购房优惠贷款,若用满5年宽限期,首批贷款户可能自2028年起开始本金与利息一并摊还,月付金会增加。
贷款成数试算
- 可贷
- 1,400 万
- 首付
- 600 万
- 月供
- 54,023 元
- 总利息
- 545 万
默认利率 2.321% 是台湾央行公布的 8 月五大银行新承做房贷平均利率;等额本息、不含宽限期,实际以银行审批为准。
看完考考你
2 题,选了就看解答
- 以总价2000万元的住宅试算,贷款成数提高到7成后,最高可贷多少?
- 中信房屋总经理张世宗认为,交易量尚未显著回升的主要原因是什么?
图卡集
6 张,点击看大图,可以保存下来发给朋友
原文:中央銀行 理監事聯席會議決議新聞稿 · 本站只放摘要与重点,完整内容请看原文。
这周的新闻,帮你整理好
每周一封 Uchily 周报,挑出真的会影响你荷包的事。
订阅会用这个 Email 建立 Uchily 账号,点信里的链接就完成;每封信都能取消。