第二戶房貸成數上限由6成放寬至7成,看屋增加成交未明顯回升
央行放寬自然人第二戶購屋貸款的成數上限後,多地房仲看到詢問變多,但屋主開價與買方期待仍有差距。

- 鉅亨網報導,央行將自然人第二戶房貸成數上限由6成調高至7成,看屋增加但成交未明顯回升。
- 中信房屋總經理張世宗表示,買方盼房價下修、賣方不輕易讓價,價格認知落差是成交沒起色的主因。
- 2026年10月全台成交量,中信房屋較上月減0.6%,住商機構加盟店較上月增9.0%。
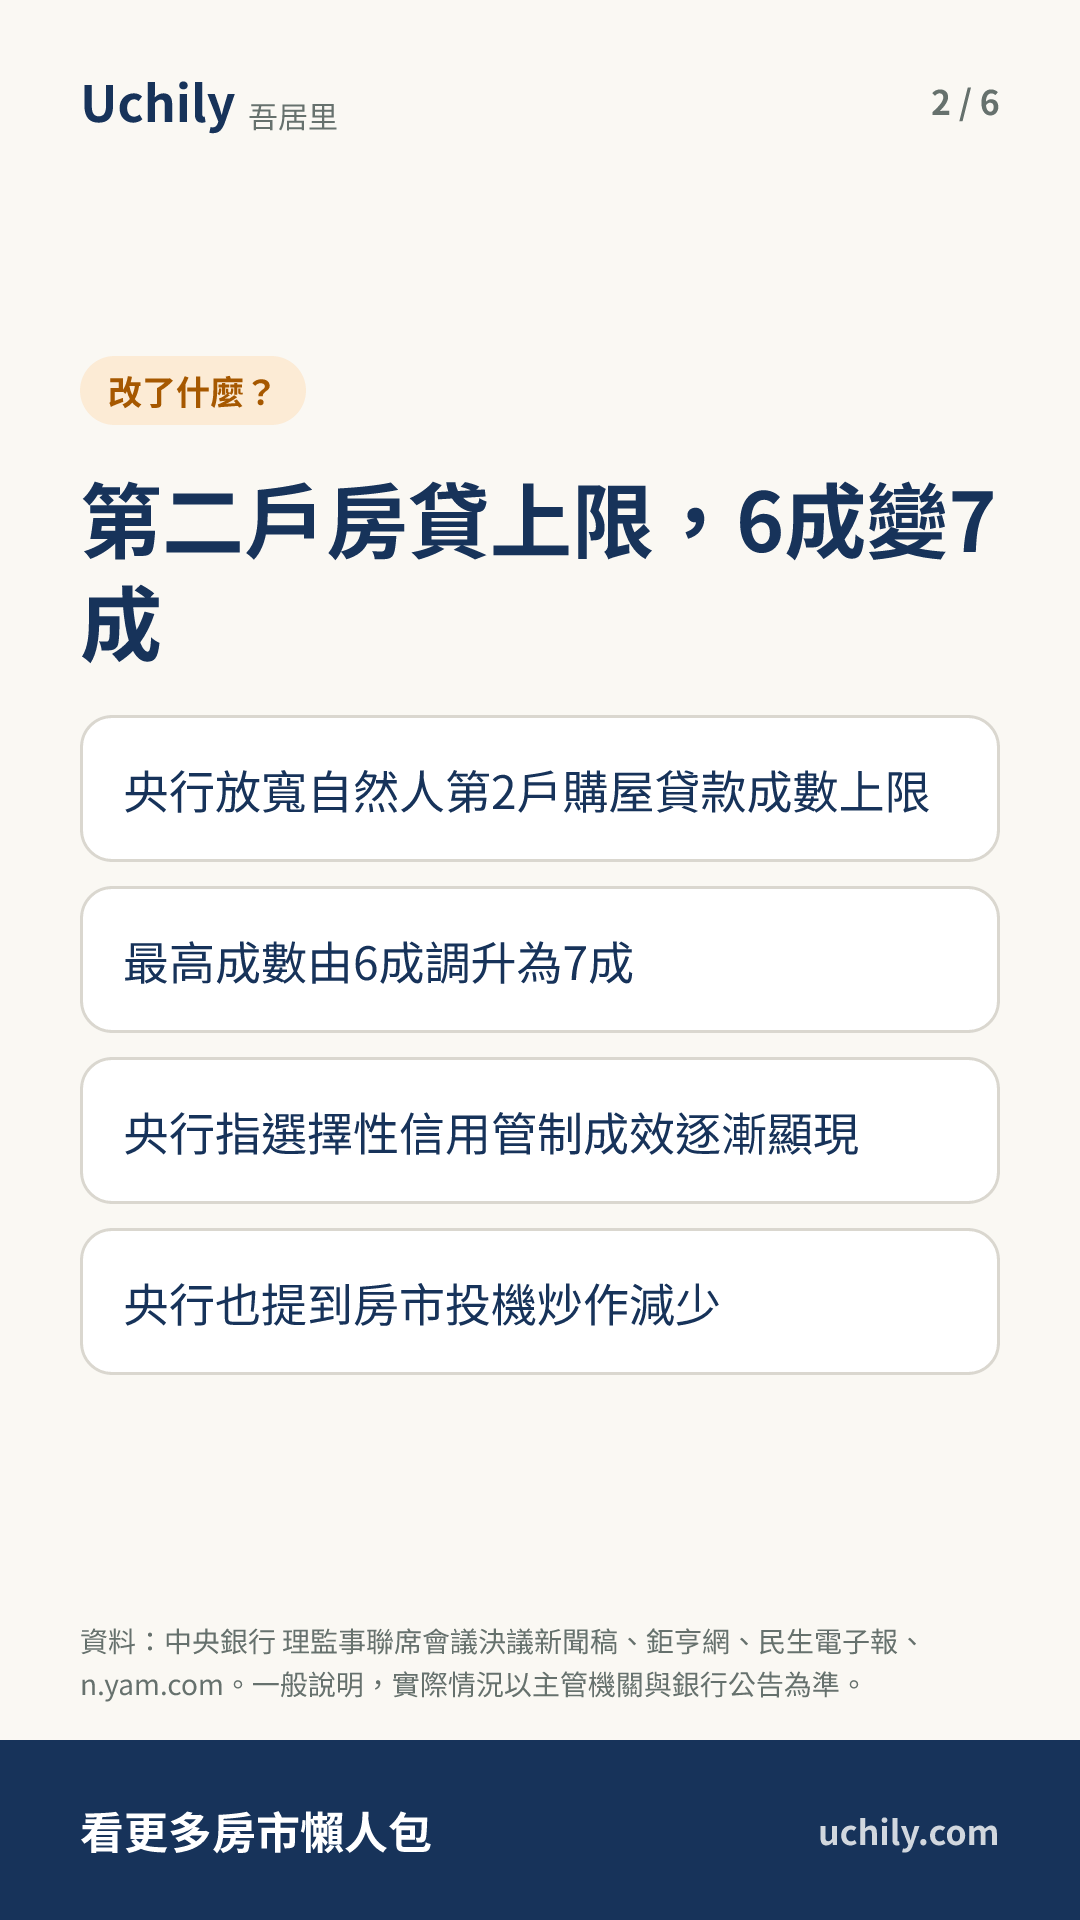
央行理監事會議於9月17日決議利率「連10凍」,同時放寬選擇性信用管制,自然人第二戶購屋貸款的成數上限,從6成提高到7成。央行在決議新聞稿中說明,自2024年9月第七度調整管制措施後,銀行可貸成數下降,房市交易持續降溫、房價漲勢減緩,這次也是回應民眾陳情「自然人第2戶貸款係供家人或自己購屋自住」的需求。
放寬後,市場氣氛出現變化,成交卻還沒跟上。張世宗表示,放寬之後民眾看屋意願明顯提高,不過真正談成的案件量還看不出來。住商不動產企劃研究室執行總監徐佳馨表示,央行態度明確對買氣有幫助,尤其換屋族的意願增加,但價格仍然硬挺,賣壓區的陰影也還在。
兩家房仲的10月成交統計範圍不同。中信房屋統計的是內部成交件數,全台較去年同期增加約3%;住商機構統計的是旗下加盟店成交件數,全台較去年同期增加7.4%。
地方房仲的觀察也相近。宜蘭房仲何莉表示,宜蘭並非沒有購屋需求,但買方對價格更敏感,即使看屋也不急著出價。新北房仲戴宇鈴則表示,帶看量微幅回溫,買方出價與簽約意願仍偏保守,整體買氣回溫呈現「北快南慢」。
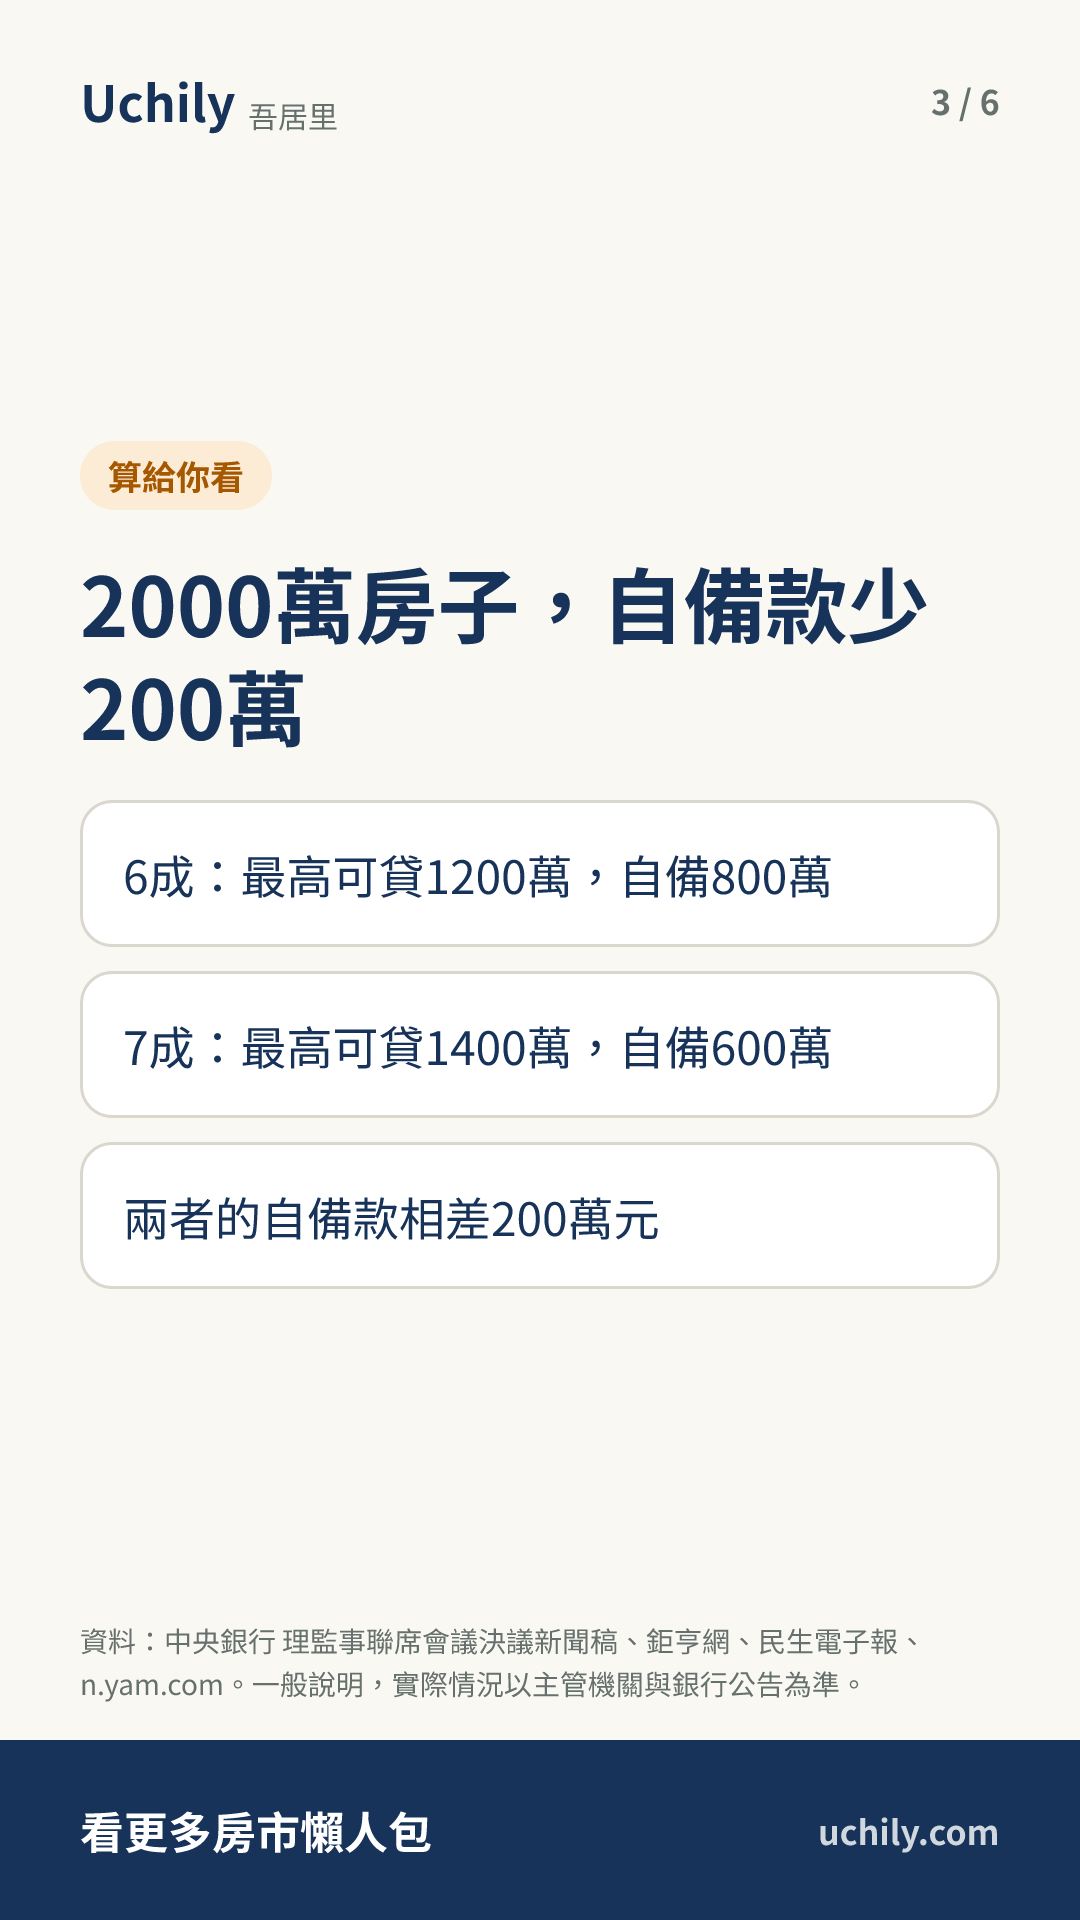
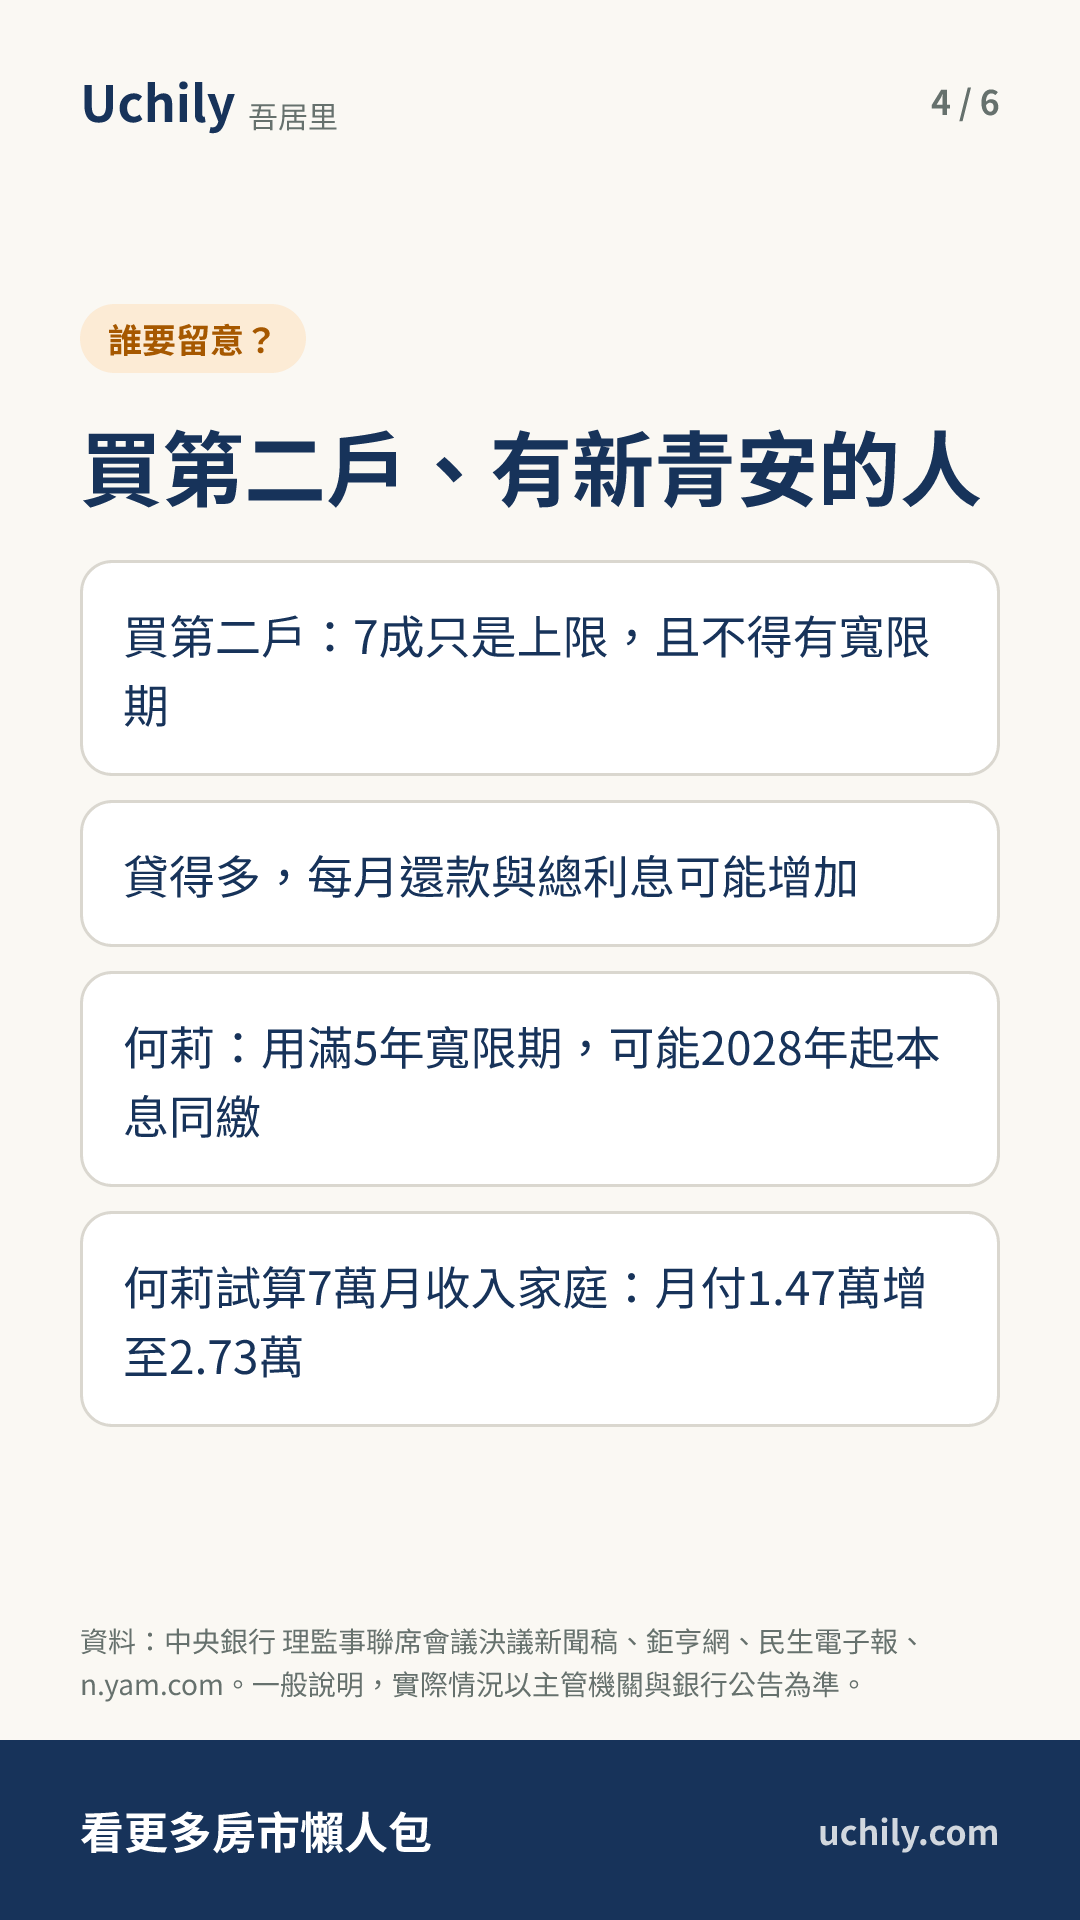
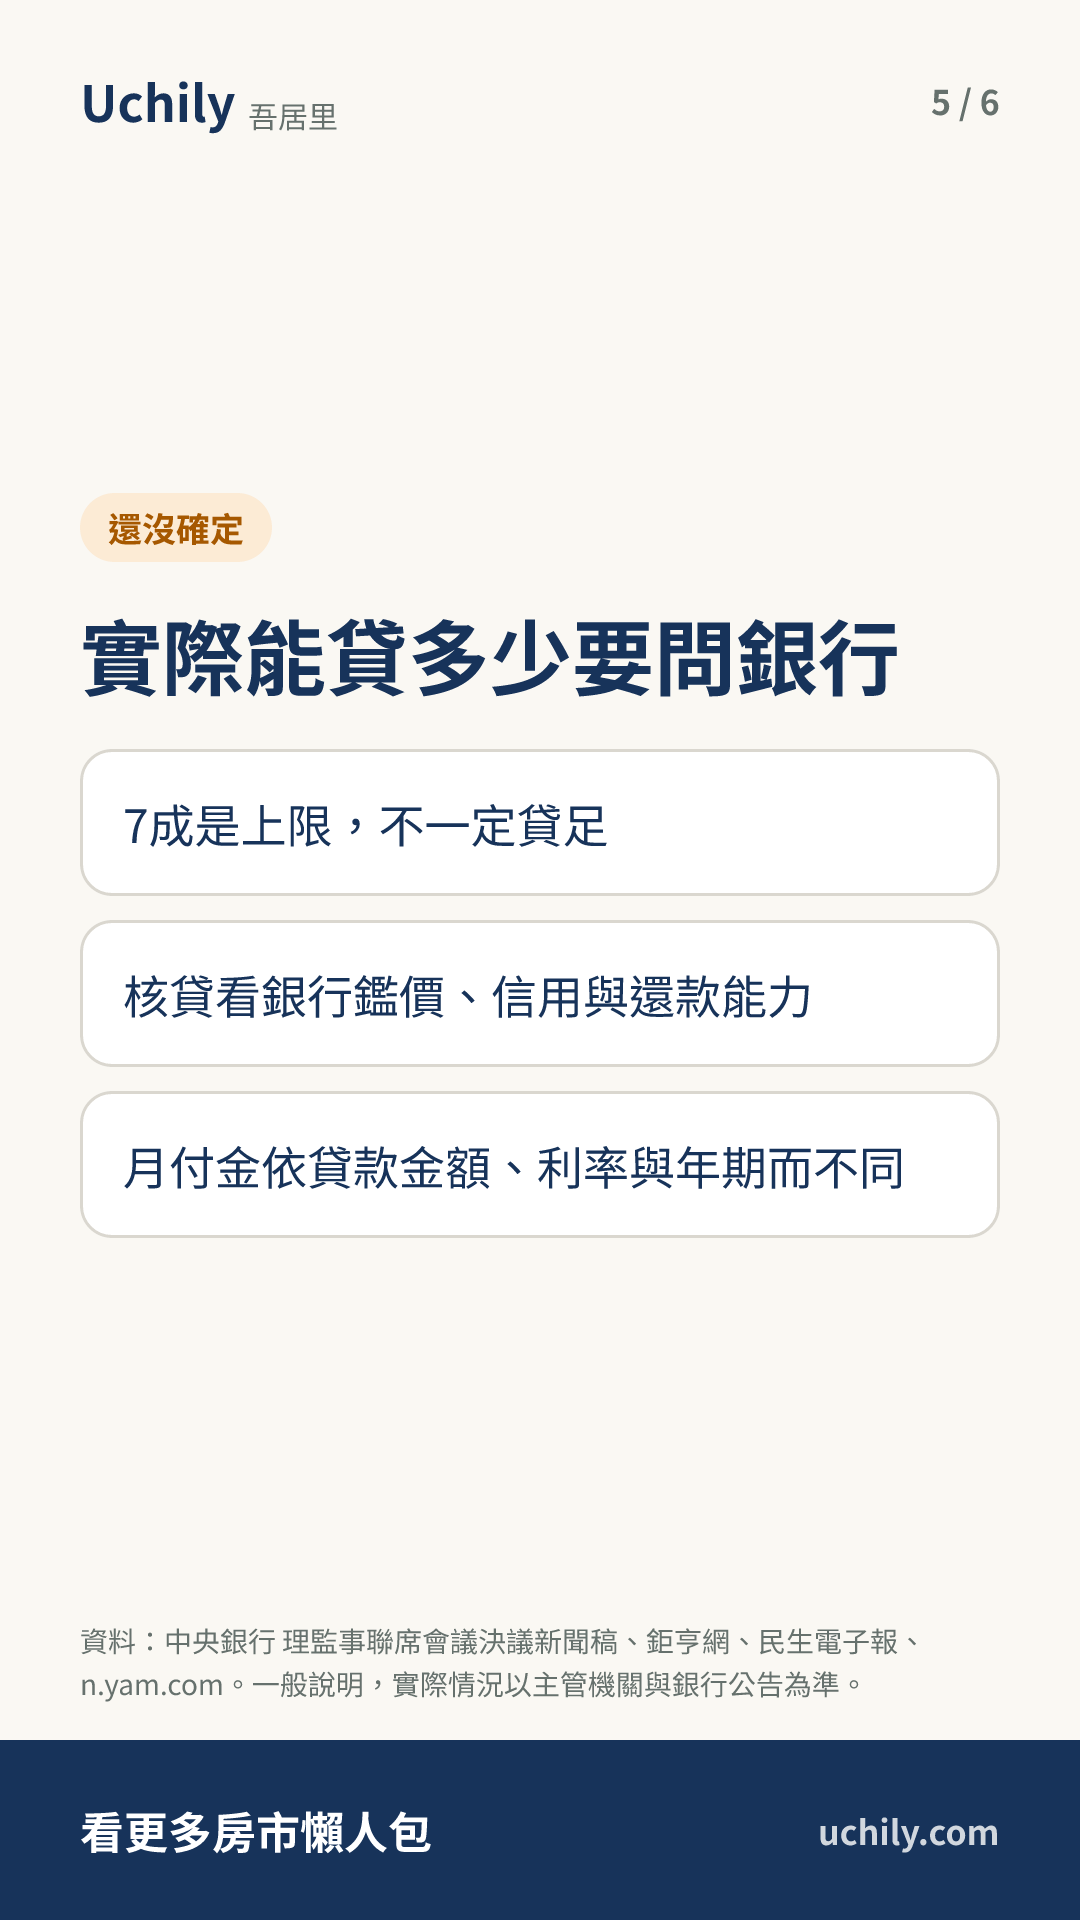
以總價2000萬元的住宅試算,貸款成數6成時最高可貸1200萬元、自備款800萬元;提高到7成後,最高可貸1400萬元、自備款600萬元,兩者相差200萬元。實際核貸仍要看銀行鑑價、借款人信用及還款能力,不一定貸足7成,且第二戶房貸提高到7成後仍不得有寬限期。
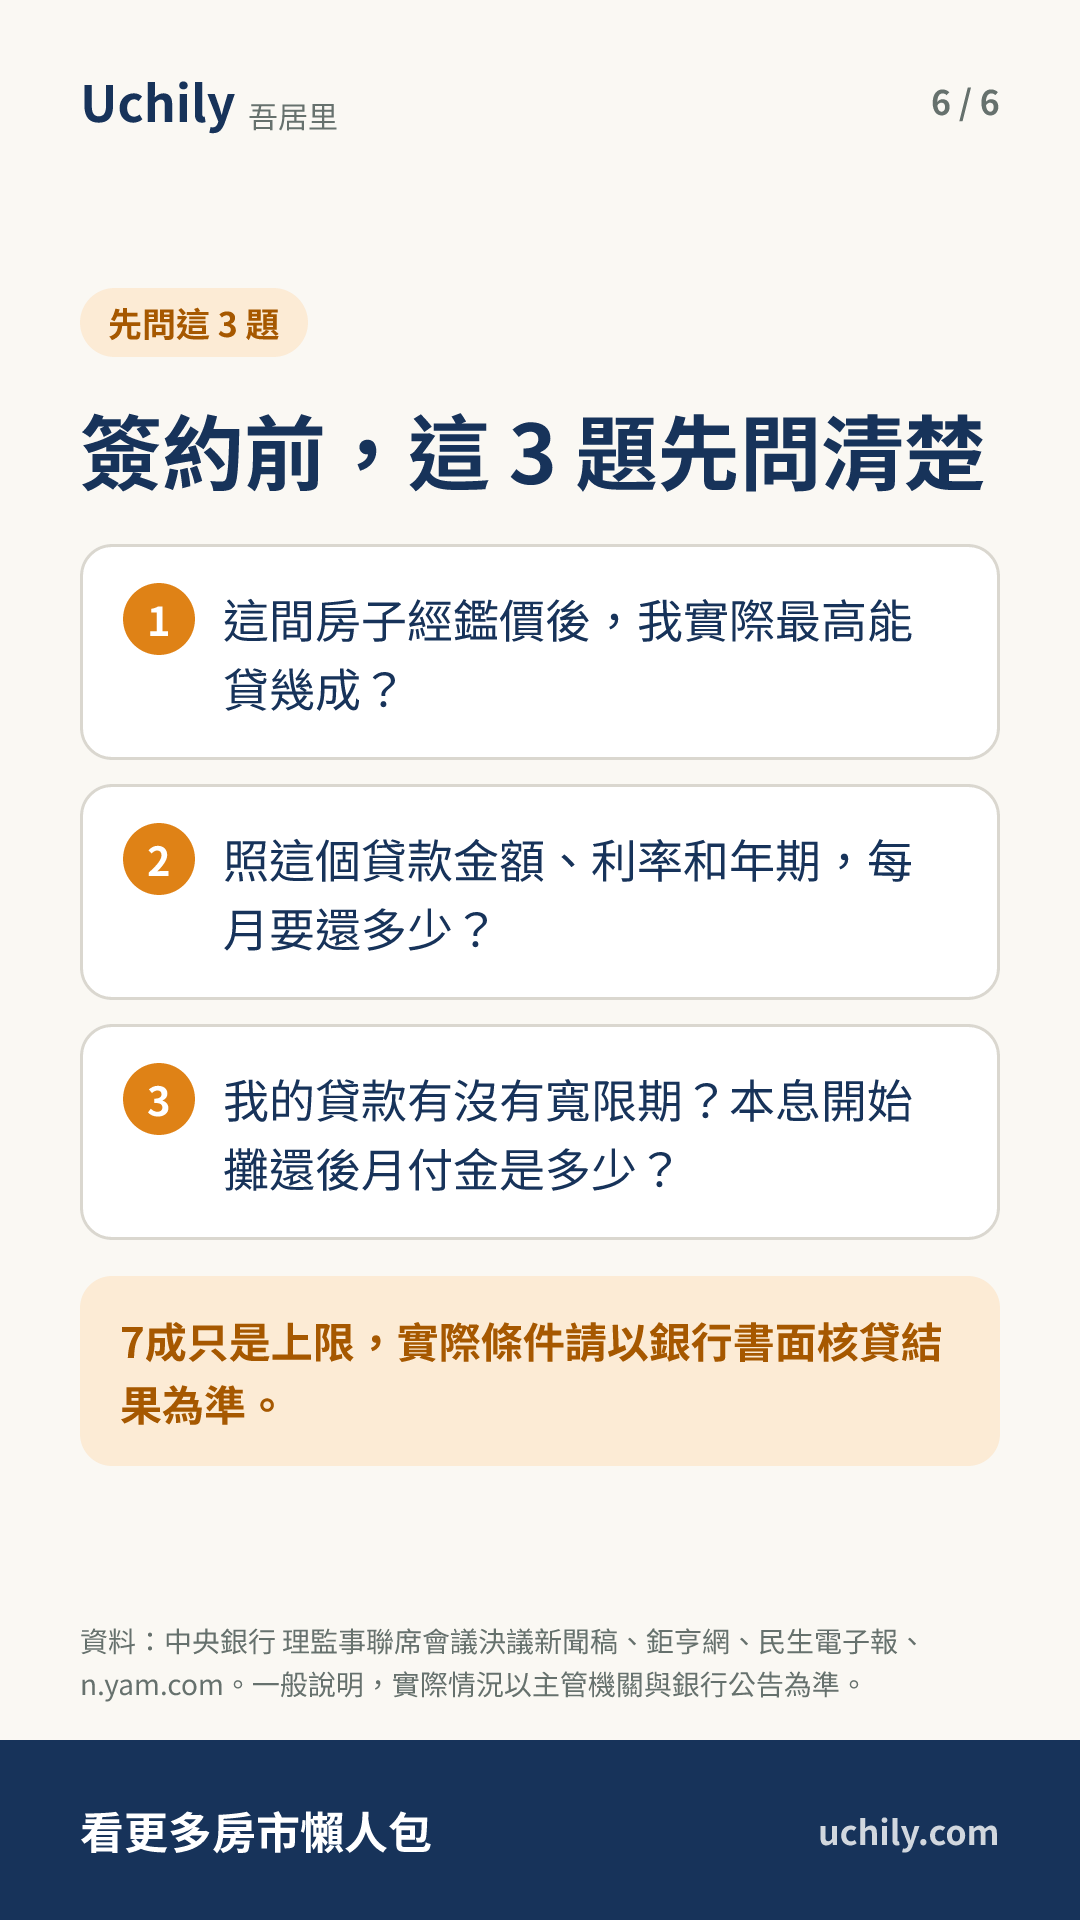
想買第二戶的人,7成只是上限,實際能貸多少要由銀行鑑價與審核決定,且沒有寬限期,簽約前可先向銀行確認每月還款金額。已有房貸的人,何莉指出,2023年起辦理的新青年安心成家購屋優惠貸款,若用滿5年寬限期,首批貸款戶可能自2028年起開始本金與利息一併攤還,月付金會增加。
貸款成數試算
- 可貸
- 1,400 萬
- 頭期款
- 600 萬
- 每月繳
- 54,023 元
- 總利息
- 545 萬
預設利率 2.321% 是央行公布的 8 月五大銀行新承做房貸平均利率;本息平均攤還、不含寬限期,實際以銀行核貸為準。
看完考考你
2 題,選了就看解答
- 以總價2000萬元的住宅試算,貸款成數提高到7成後,最高可貸多少?
- 中信房屋總經理張世宗認為,交易量尚未顯著回升的主要原因是什麼?
圖卡集
6 張,點圖看大圖,可以存下來傳給朋友
原文:中央銀行 理監事聯席會議決議新聞稿 · 本站只放摘要與重點,完整內容請看原文。
這週的新聞,幫你整理好
每週一封 Uchily 週報,挑出真的會影響你荷包的事。
訂閱會用這個 Email 建立 Uchily 帳號,按信裡的連結就完成;每封信都能取消。