住宅を打ち抜いて自己居住 1戸に戸籍を置けば2戸に1.2%の税率を適用
経済日報がまとめた台南税務局の説明によると、隣接する住宅を打ち抜いて自宅として使う場合は自己居住用の優遇税率を適用できるが、全国の自己居住戸数の数え方には注意が必要だという。

- 台南税務局は、隣接する2戸の住宅を打ち抜いて自己居住する場合、1戸に戸籍を置き、その他の条件も満たしていれば、2戸とも1.2%の税率が適用されると述べた。
- 台南税務局は、建物または税籍の合併手続きが済んでいない場合、全国の自己居住戸数を計算する際、2戸の住宅は門牌に従って2戸と数えると指摘した。
- 1.2%の自己居住税率の適用には3つの条件を満たす必要があり、全国の自己居住住宅が3戸以内であること、また房屋税の課税開始の40日前までに申告することが求められる。
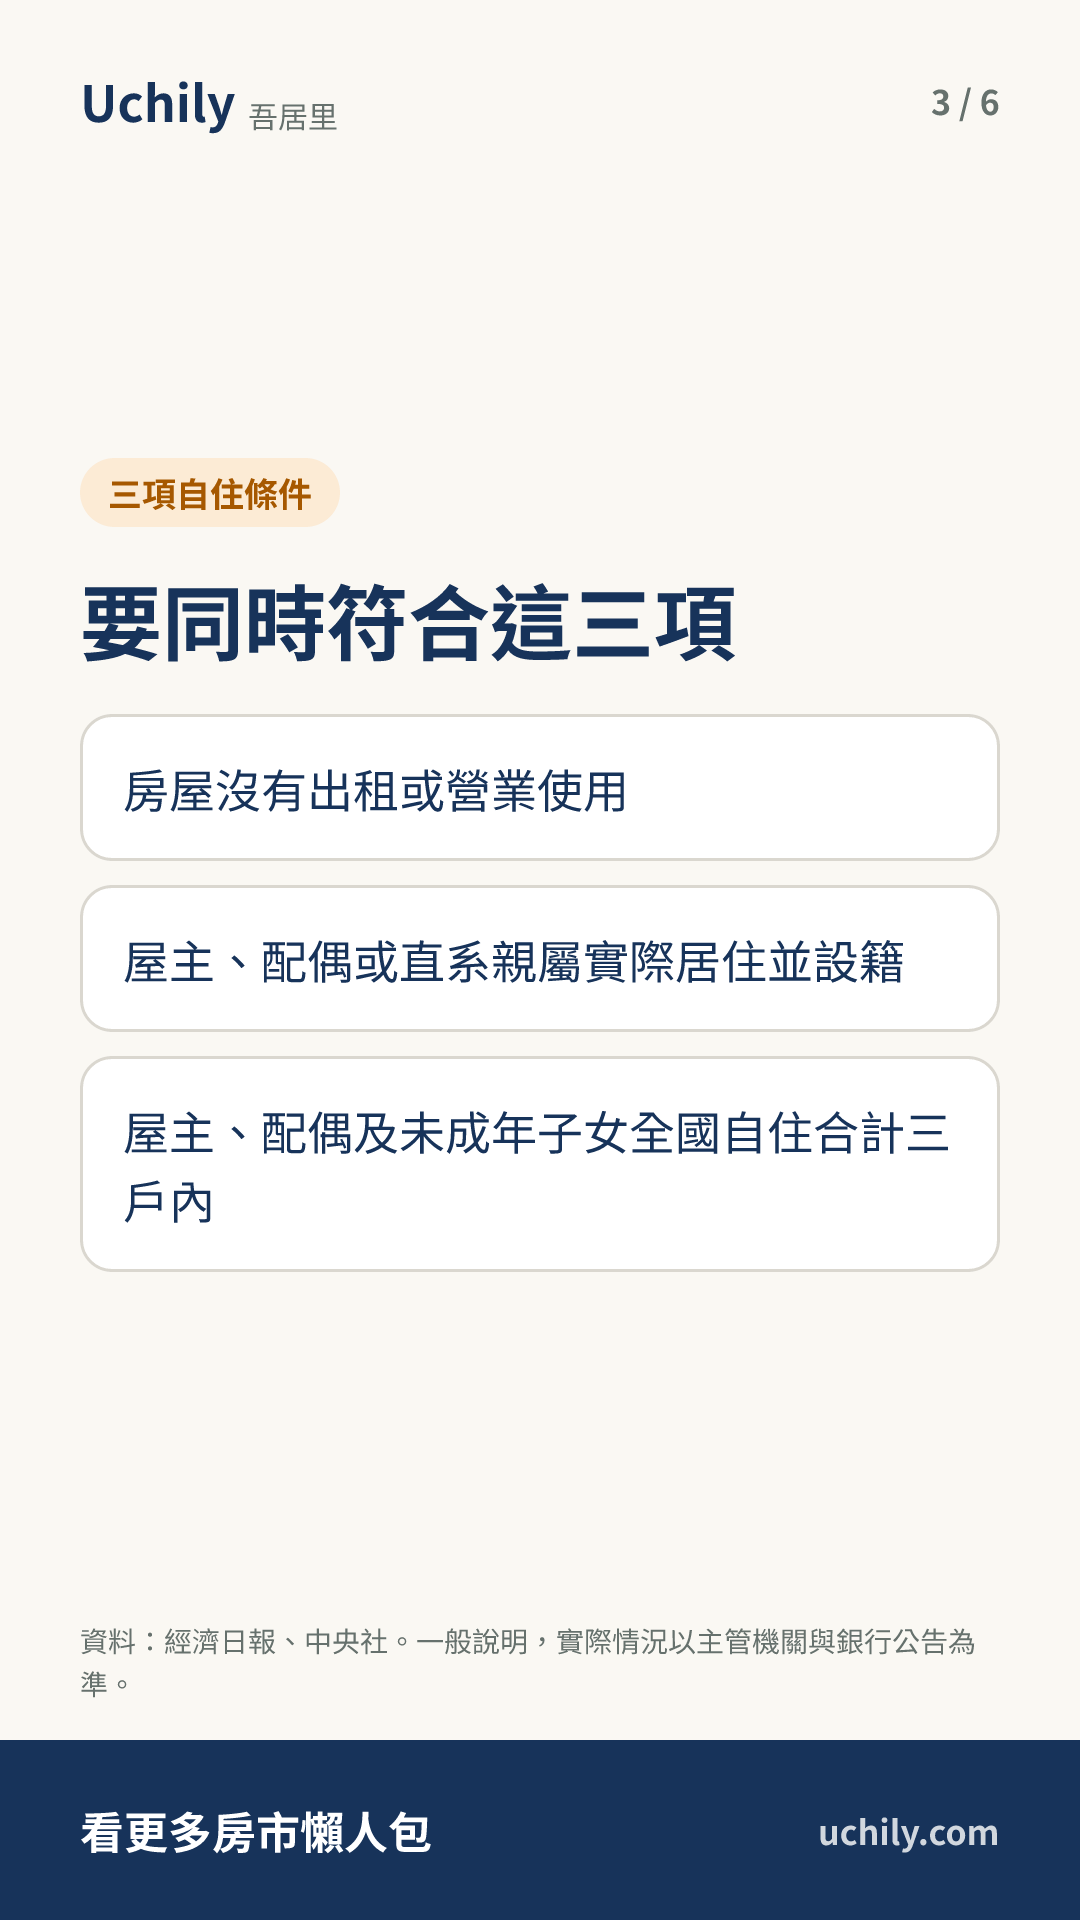
台南税務局の説明によると、住宅に自己居住税率を適用するには3つの条件を満たす必要がある。第1に、住宅を賃貸や営業に使用していないこと。第2に、所有者本人、配偶者または直系親族が実際に居住し、戸籍登録を済ませていること。第3に、所有者本人、配偶者および未成年の子の全国合計の自己居住住宅が3戸以内であること。
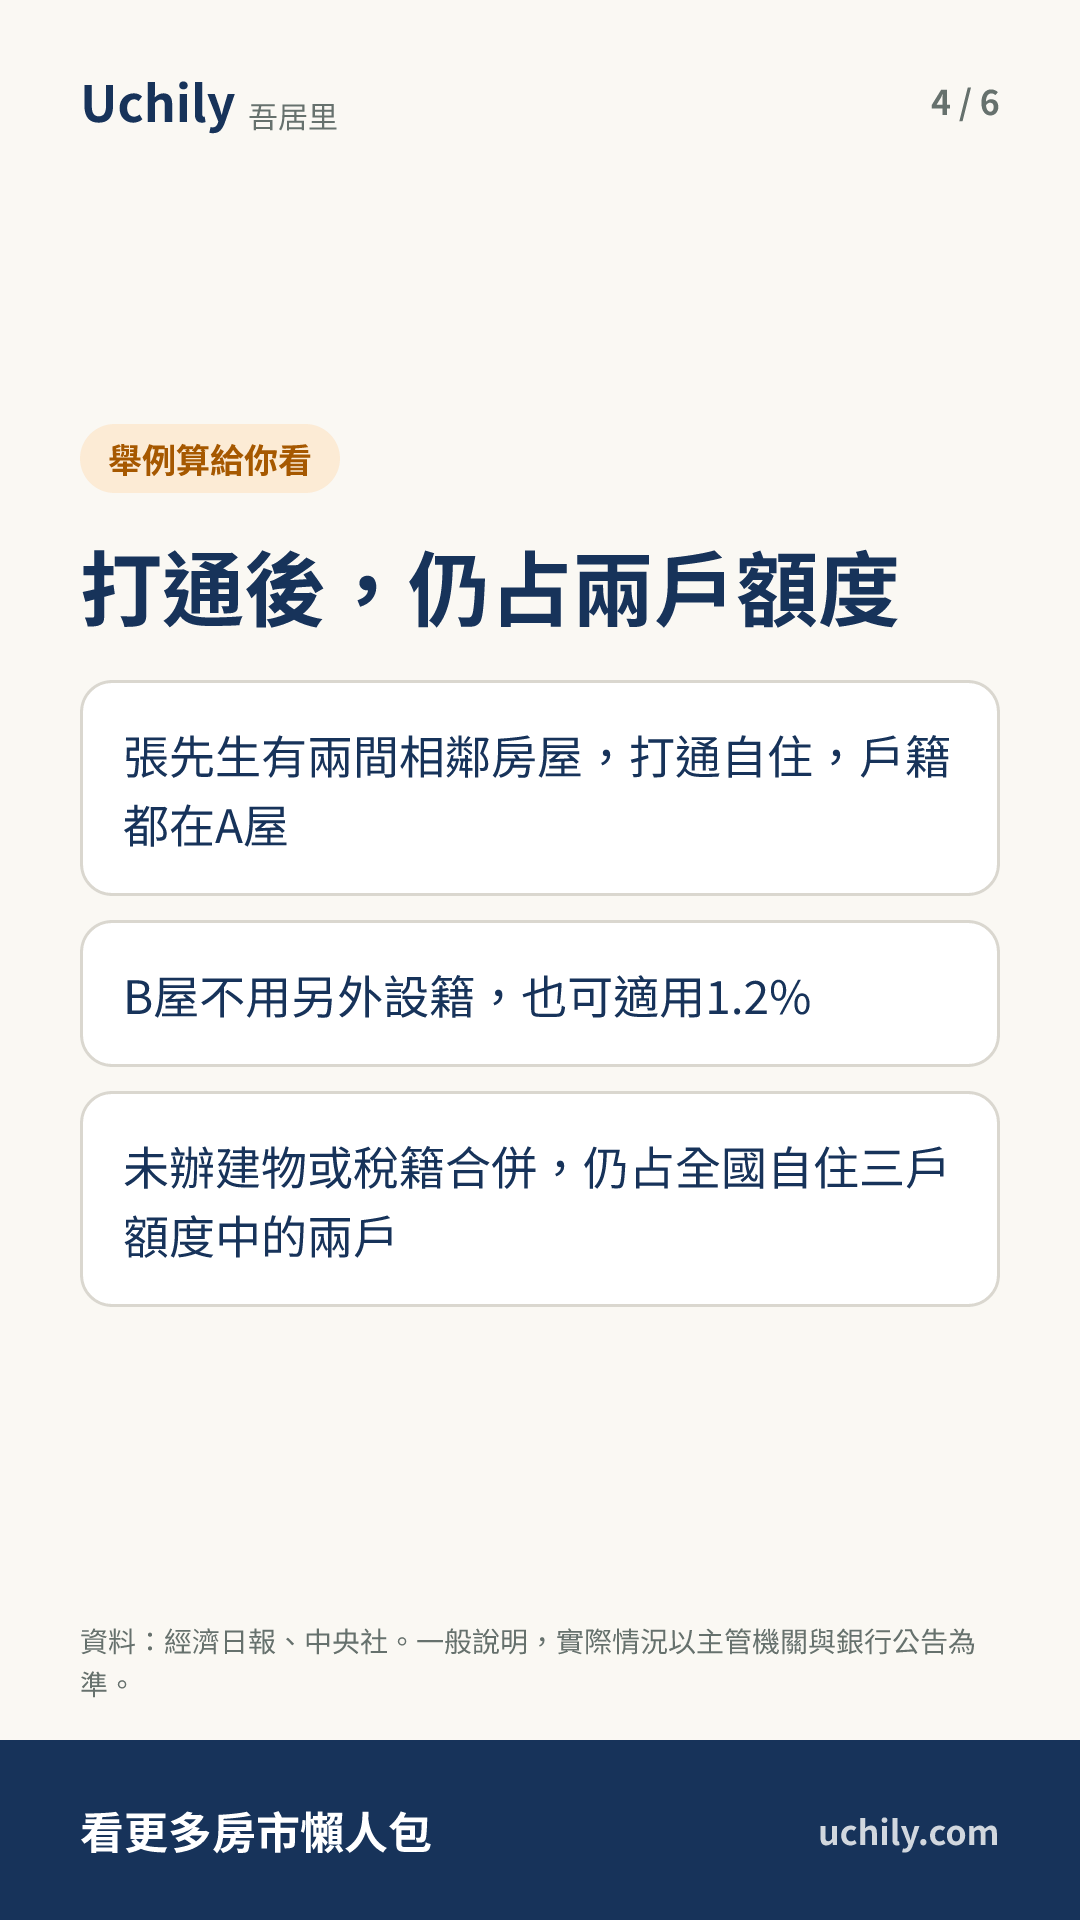
台南税務局は例として、張さん一家が全国に隣接する2軒の住宅を所有し、打ち抜いた後に住居として使い、賃貸も営業もせず、家族全員の戸籍をA棟に置いている場合を挙げた。自己居住の優遇を申請する際、B棟に別途戸籍を置く必要はなく、1.2%の税率が適用される。ただし、建物または税籍の合併を申請して認められていなければ、この2軒の住宅は全国の自己居住3戸の枠のうち2戸を占める。
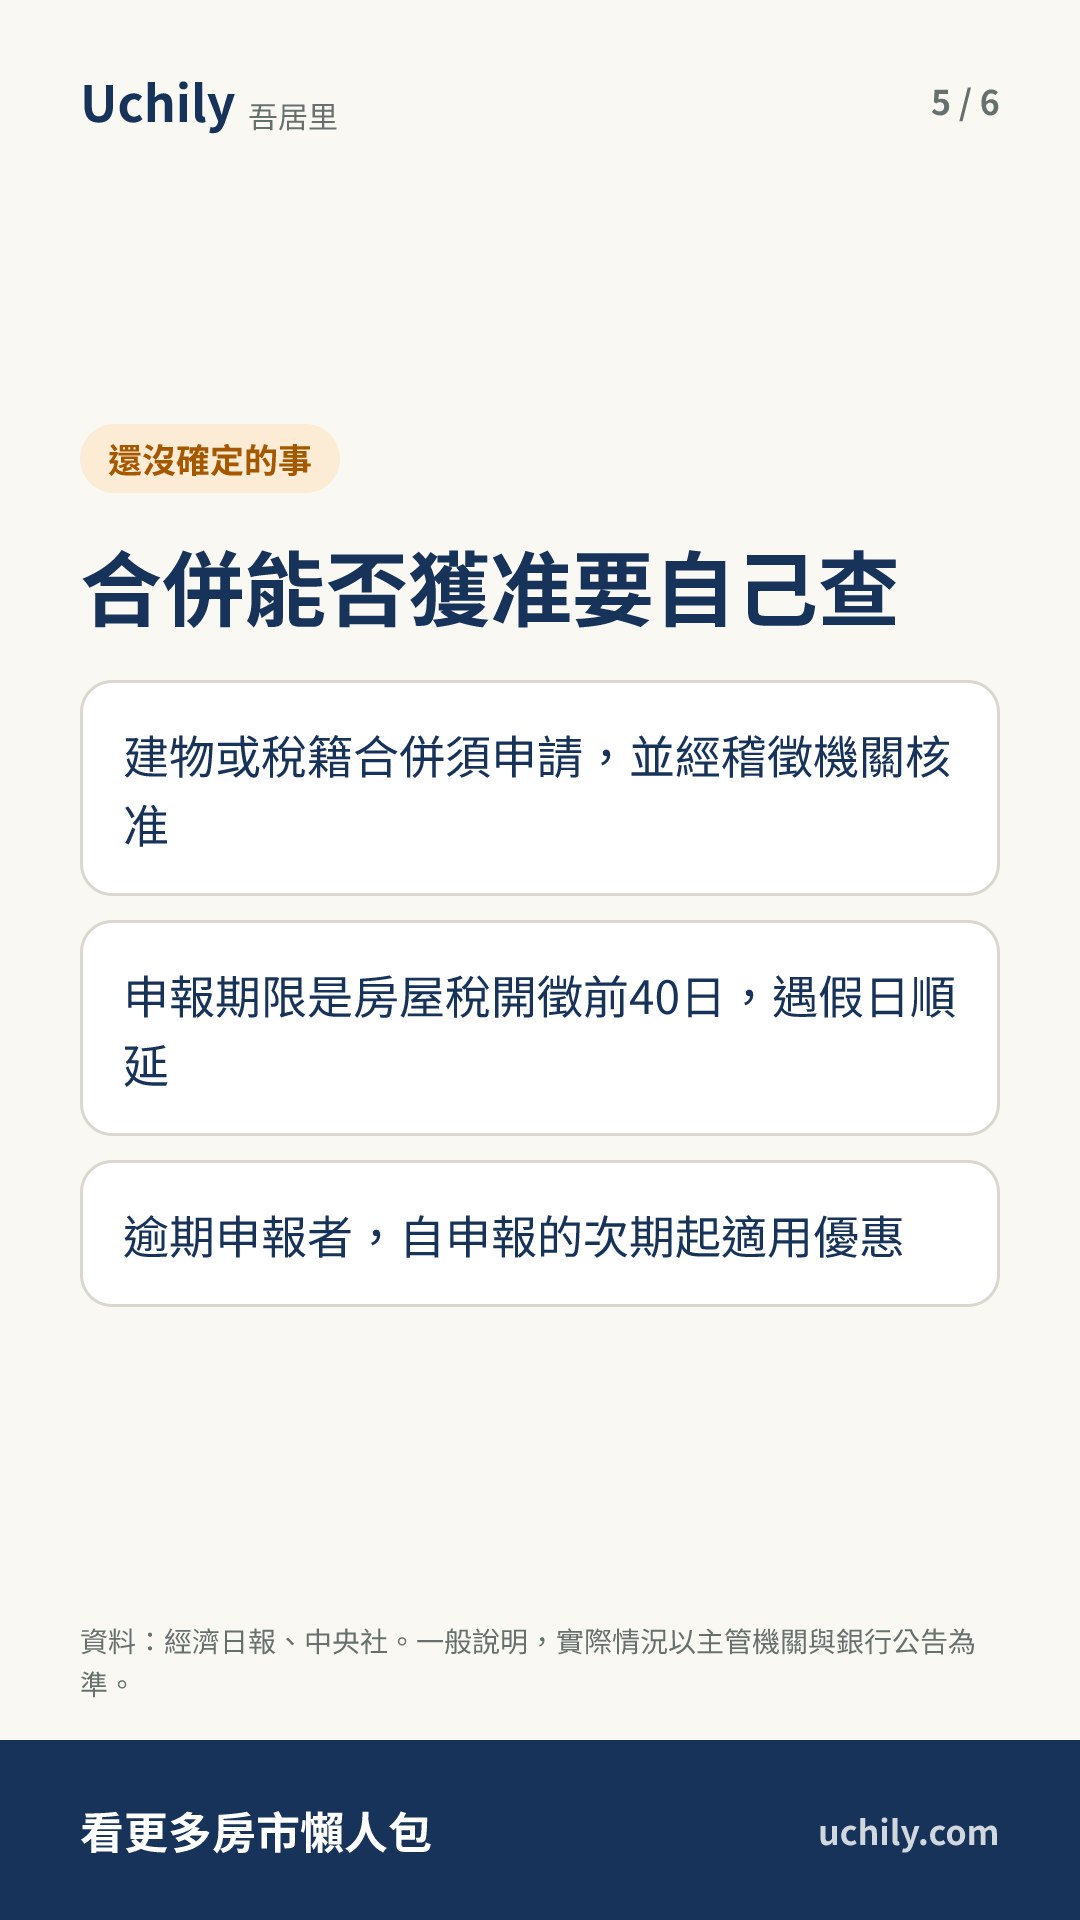
台南税務局は、自己居住の条件を満たす所有者は、各期の房屋税の課税開始の40日前までに、住宅所在地の地方徴収機関に申告するよう呼びかけている。期限が休日に当たる場合は繰り延べとなる。期限を過ぎて申告した場合は、申告した次の期から優遇が適用される。認定を受けた後は、使用状況に変更がなければ、以後は再度申告する必要がない。
財政部は2025年に解釈令を出し、住宅を打ち抜いたり合わせて使用したりする場合、そのうち1戸に戸籍登録があり、同時にその他の自己居住の要件も満たしていれば、引き続き1.2%で房屋税を課し、より高い非自住税率は適用しないとした。財政部はまた、本人と配偶者がそれぞれ所有する隣接2戸の住宅は、1戸にのみ戸籍がある場合でも2戸として計算され、世帯の自己居住住宅は全国合計で2戸になると解釈した。
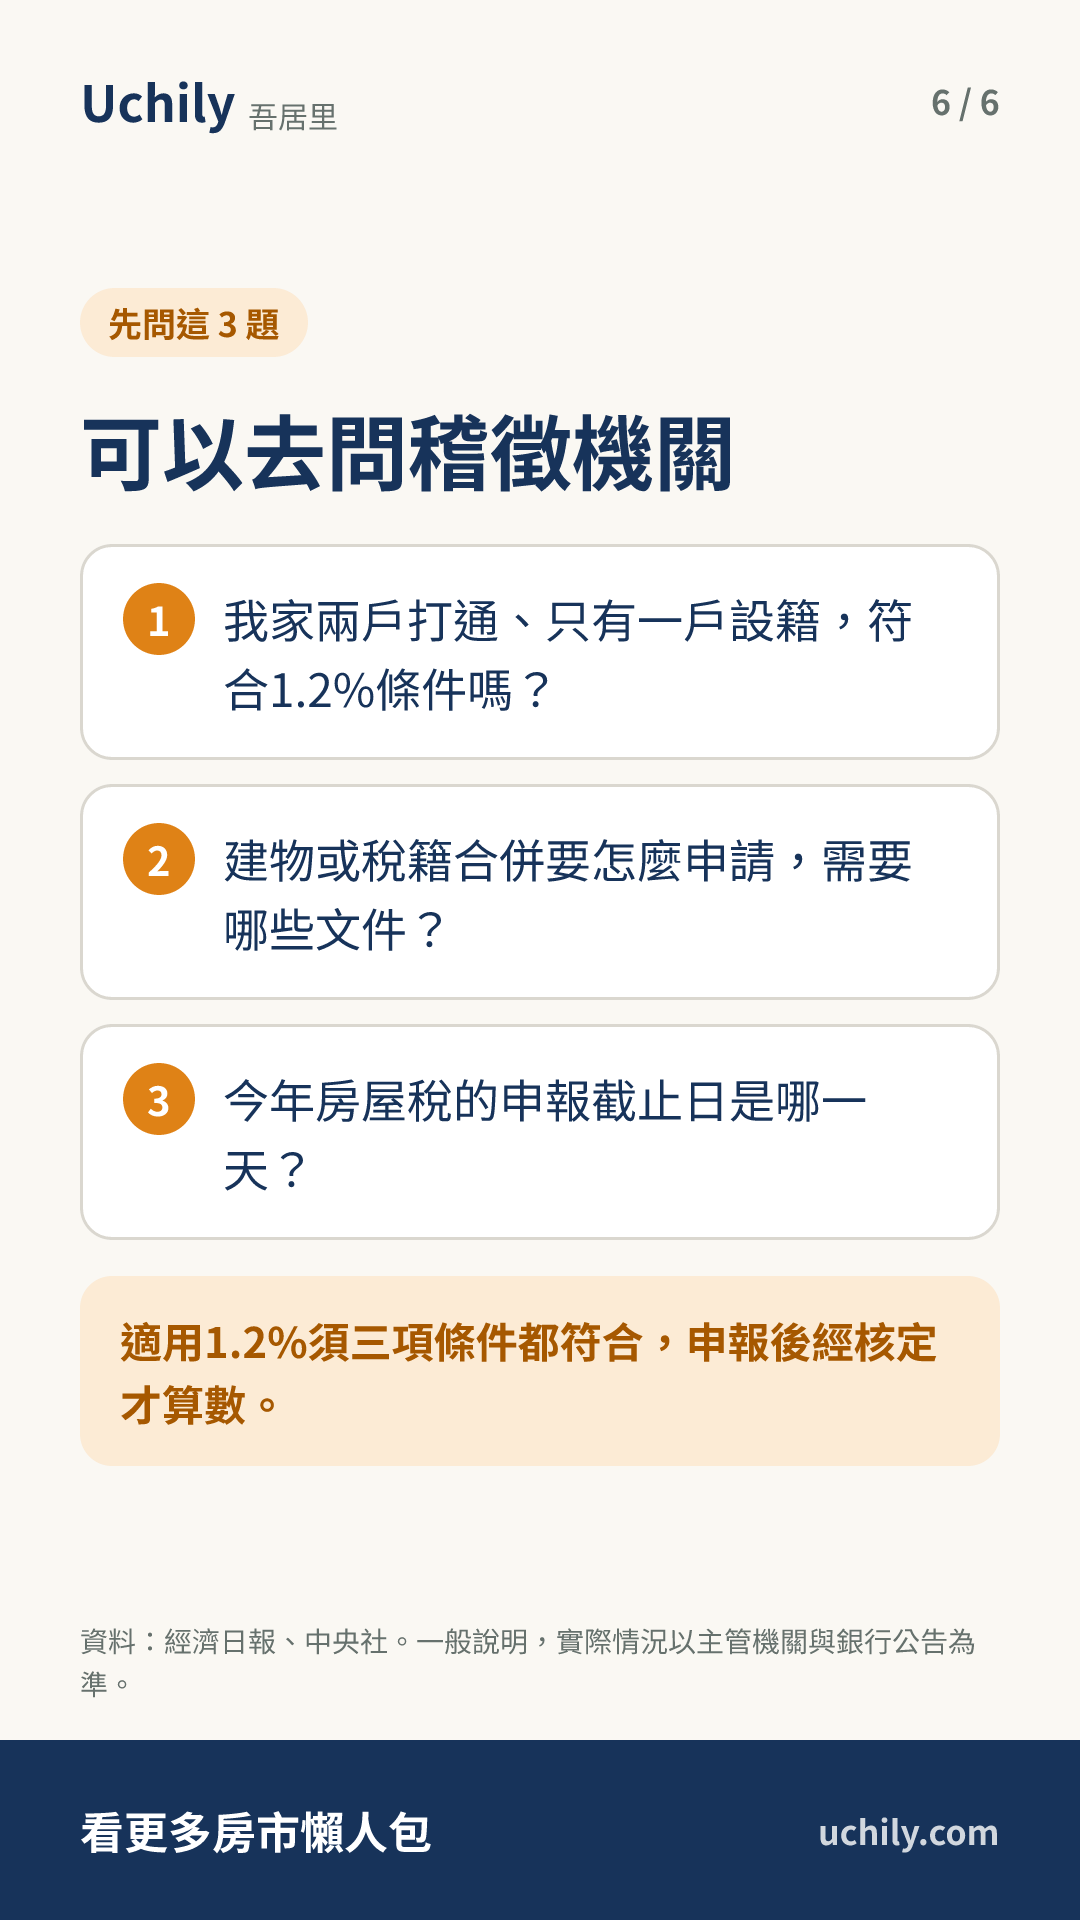
隣接する2戸の住宅を打ち抜いて使っている人は、そのうち1戸に戸籍が置かれているか、また住宅を賃貸や営業に使っていないかを確認できる。2戸を全国の自己居住戸数で合算して計算したい場合は、別途申請し、建物または税籍の合併を認めてもらう必要がある。条件を満たす所有者は、房屋税の課税開始の40日前までに徴収機関へ申告することを忘れないようにしたい。
読んだらクイズ
全 2 問、選ぶと解答が見られます
- 隣接する2戸の住宅を打ち抜いて自己居住し、そのうち1戸にのみ戸籍があり、その他の自己居住の条件も満たす場合、2戸にはどの税率が適用されますか。
- 張さんは隣接する2軒の住宅を打ち抜いて自己居住していますが、建物または税籍の合併を申請して認められていません。この2軒は全国の自己居住3戸の枠のうち何戸を占めますか。
図解カード
全 6 枚。クリックで拡大、保存して友だちに送れます

元記事:經濟日報 · 当サイトは要約と要点のみを掲載しています。全文は元記事をご覧ください。
今週のニュースを、まとめてお届け
週に1通の Uchily ニュースレター。あなたのお財布に本当に関わることだけを選びます。
登録するとこのメールアドレスで Uchily アカウントが作成されます。メール内のリンクを開くと完了です。どのメールからでも配信を停止できます。