房屋打通自住 一户设籍两户适用1.2%税率
经济日报整理的台南税务局说明指出,相邻房屋打通当自家住可适用自住优惠税率,但全国自住户数的算法要留意。

三句话看懂
- 台南税务局表示,相邻两户房屋打通自住,只要一户设籍且符合其他条件,两户都适用1.2%税率。
- 台南税务局指出,未办妥建物或税籍合并者,计算全国自住户数时,两户房屋仍按门牌算两户。
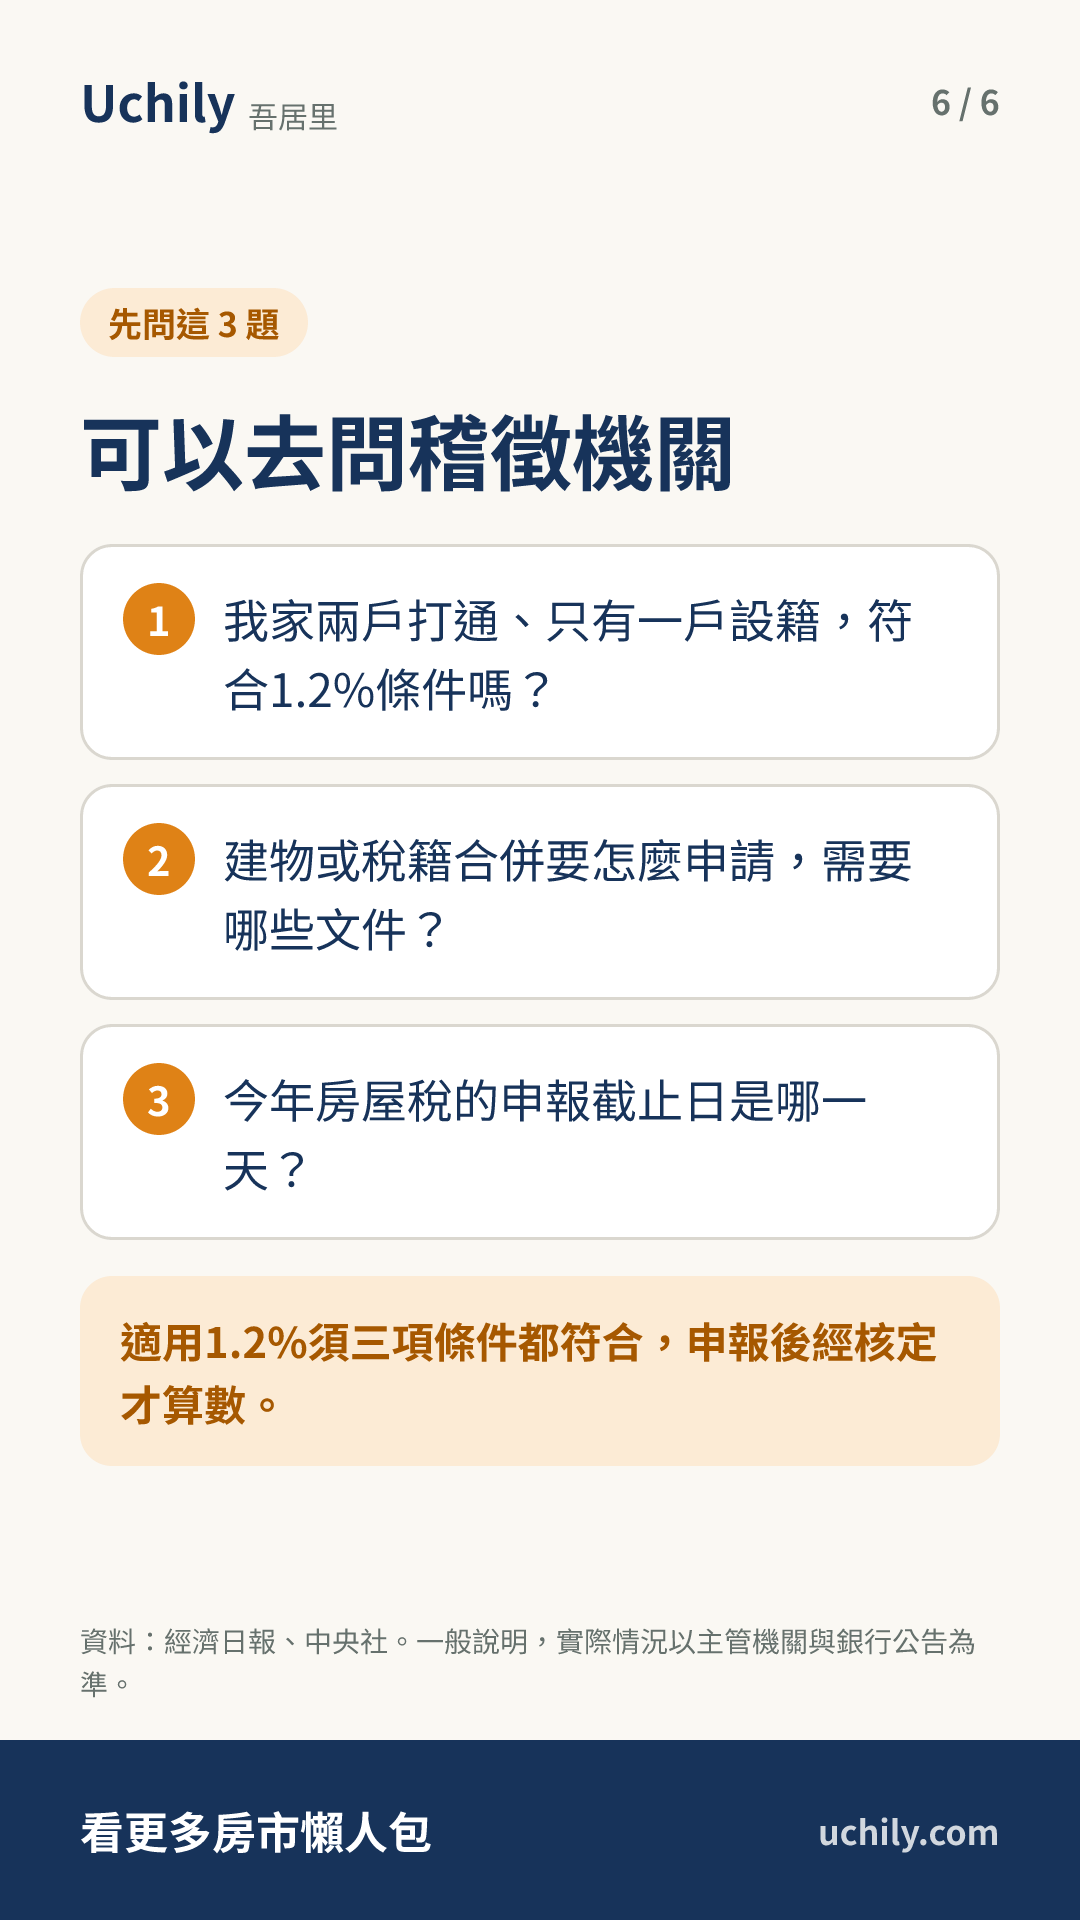
- 适用1.2%自住税率须符合三项条件,全国自住房屋须在三户以内,且须在房屋税开征40日前申报。
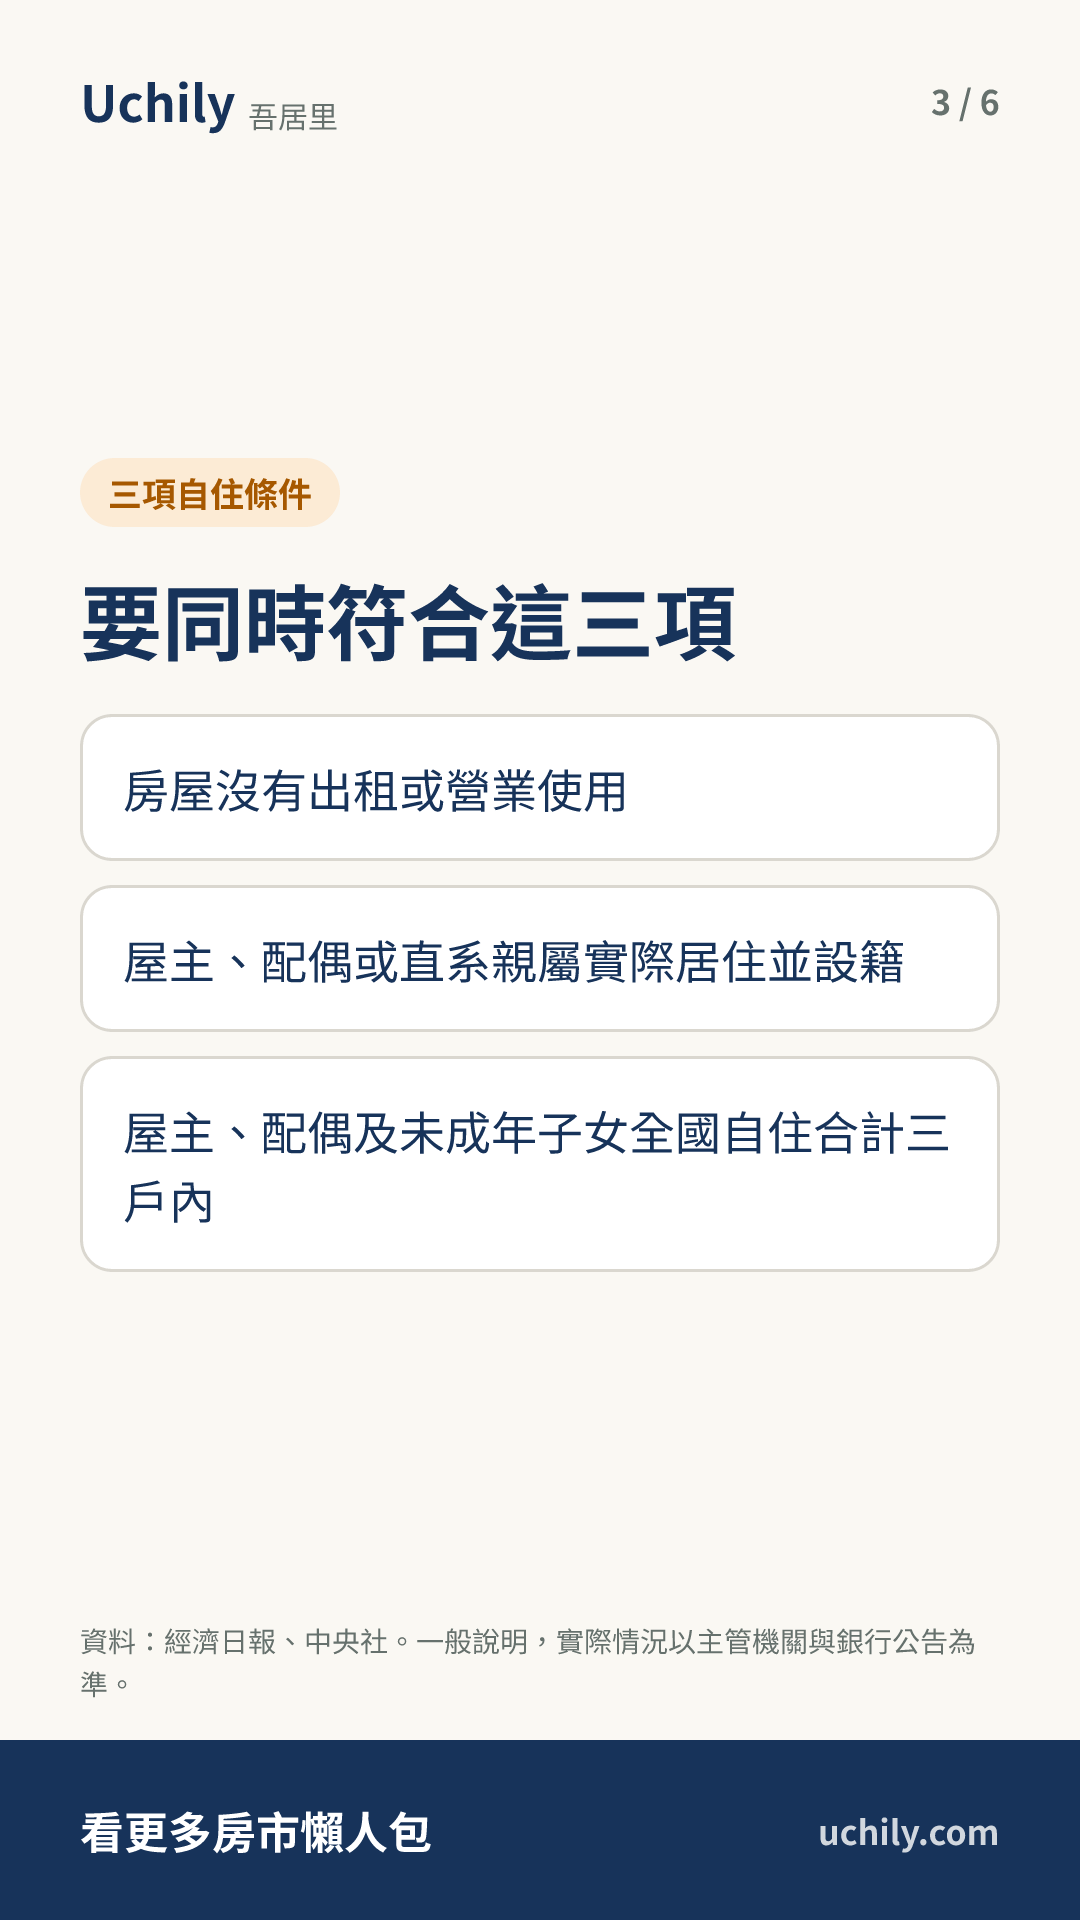
台南税务局说明,房屋要适用自住税率,须符合三项条件。第一,房屋没有出租或供营业使用。第二,由屋主本人、配偶或直系亲属实际居住并办妥户籍登记。第三,屋主本人、配偶及未成年子女在全国合计的自住房屋须在三户以内。
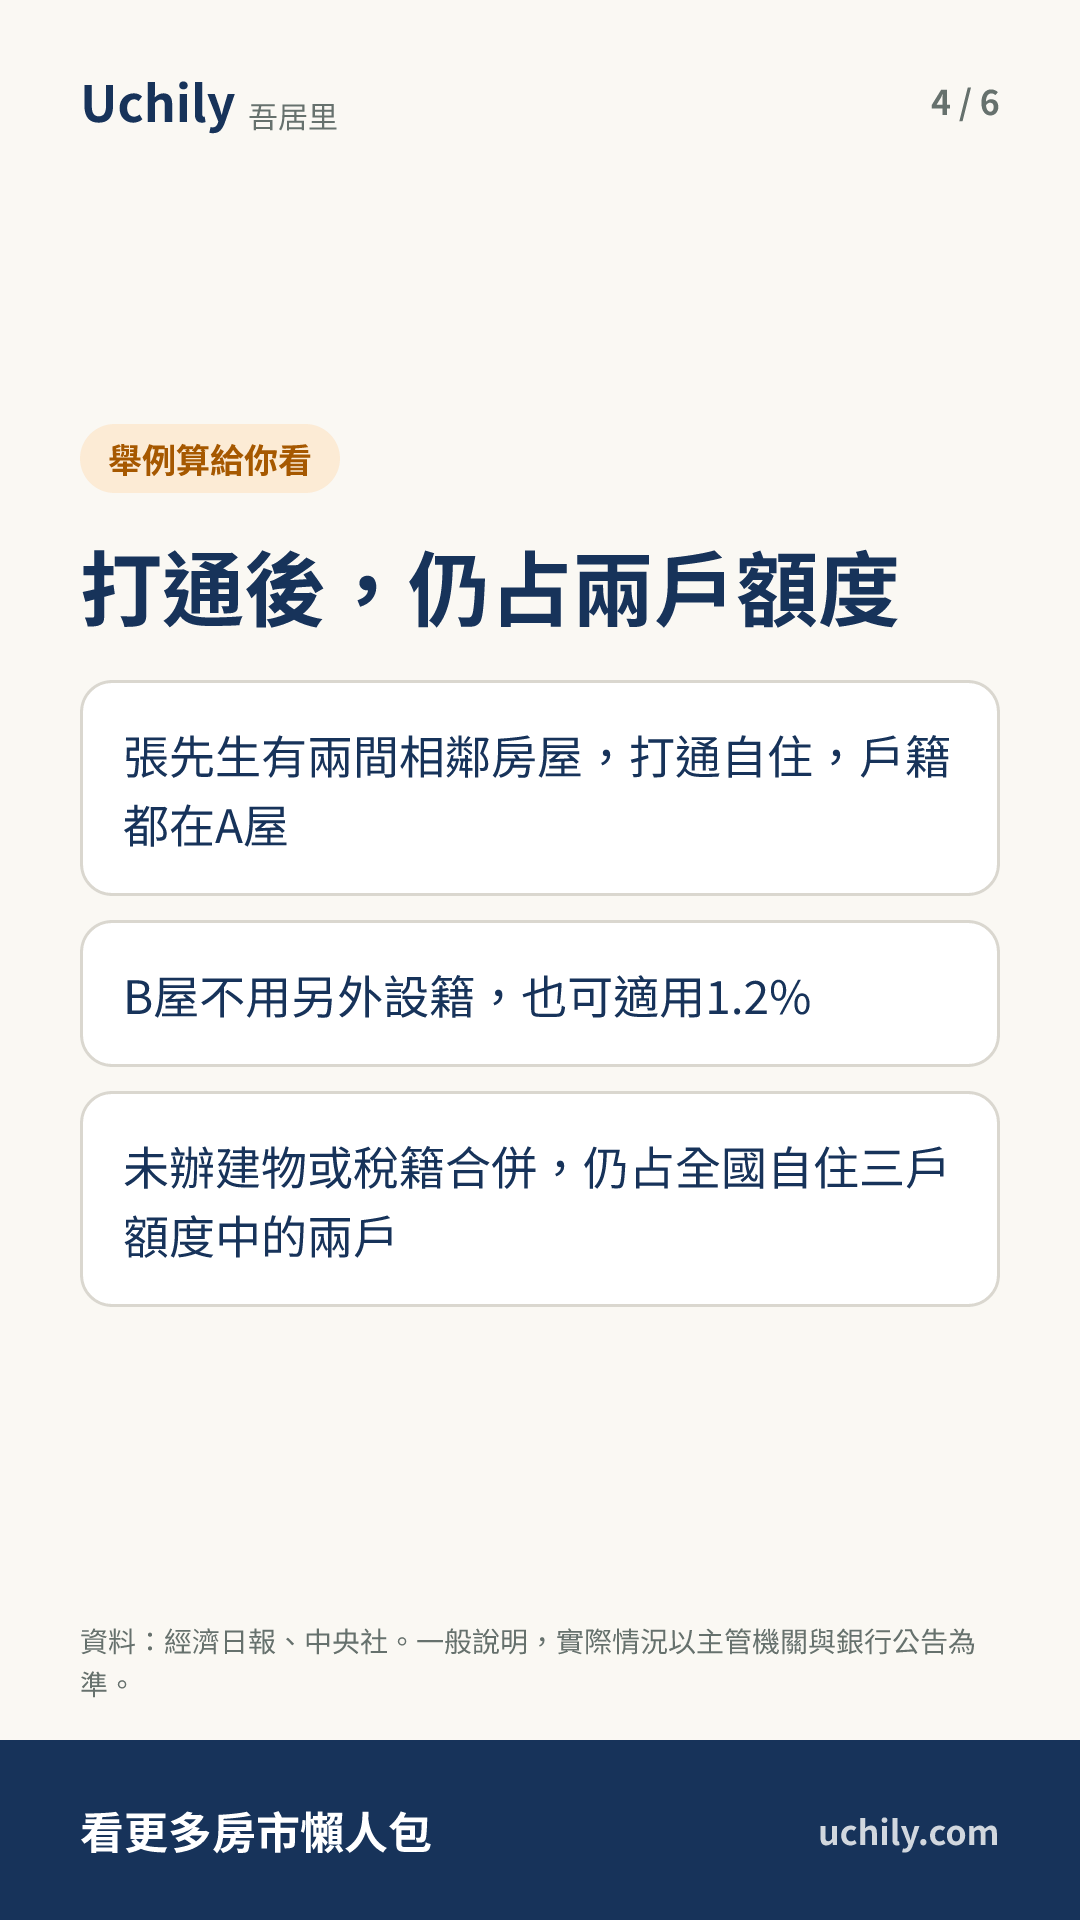
台南税务局举例,张先生一家在全国共有两间相邻房屋,打通后作为住家,没有出租或营业,全家户籍都设在A屋。他申请自住优惠时,B屋无须另外设籍,也可适用1.2%税率。但若未申请并获准办理建物或税籍合并,这两间房屋仍占全国自住三户额度中的两户。
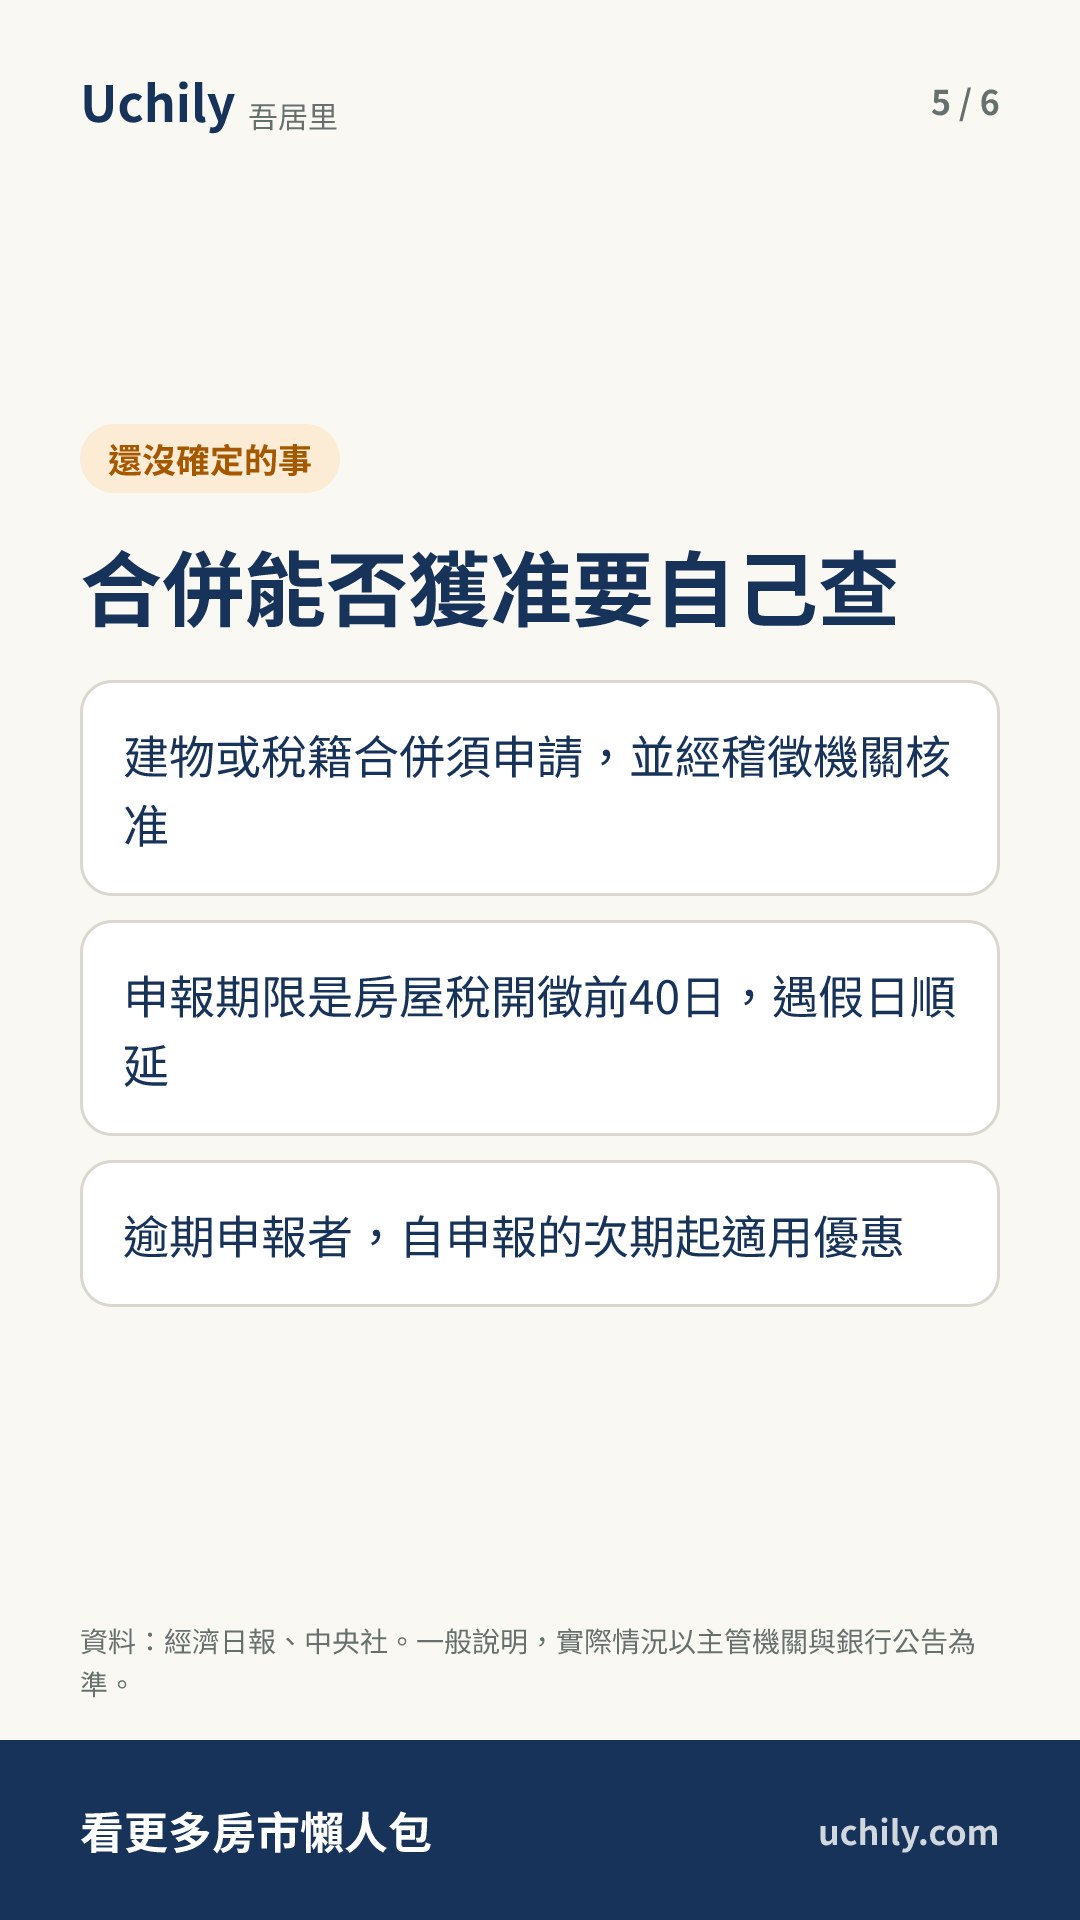
台南税务局提醒,符合自住条件的屋主,应在每期房屋税开征40日前,向房屋所在地的地方稽征机关申报,遇假日顺延。逾期申报者,自申报的次期起适用优惠;经核定后,只要使用情形没有变更,往后免再申报。
财政部在2025年发布解释令,民众把房屋打通或合并使用时,只要其中1户有办理户籍登记,且同时符合其他自住要件,仍可按1.2%课征房屋税,不适用较高的非自住税率。财政部并解释,本人、配偶个别所有毗邻的2户房屋,若仅其中1户设籍,仍以2户计算,家户自住房屋全国合计2户。
对你的影响
家中有相邻两户房屋打通使用的人,可确认其中一户是否已设籍,且房屋没有出租或营业。若想让两户在全国自住户数上合并计算,要另外申请并获准办理建物或税籍合并。符合条件的屋主,记得在房屋税开征40日前向稽征机关申报。
看完考考你
2 题,选了就看解答
- 相邻两户房屋打通自住,只有其中一户设籍,且符合其他自住条件,两户可适用哪一种税率?
- 张先生的两间相邻房屋打通自住,但未申请并获准办理建物或税籍合并,这两间房屋占全国自住三户额度中的几户?
图卡集
6 张,点击看大图,可以保存下来发给朋友

原文:經濟日報 · 本站只放摘要与重点,完整内容请看原文。
这周的新闻,帮你整理好
每周一封 Uchily 周报,挑出真的会影响你荷包的事。
订阅会用这个 Email 建立 Uchily 账号,点信里的链接就完成;每封信都能取消。