ทะลุบ้านเพื่ออยู่อาศัยเอง ขึ้นทะเบียนบ้านหนึ่งหลัง ทั้งสองหลังใช้อัตราภาษี 1.2%
คำชี้แจงของสำนักงานสรรพากรท้องถิ่นไถหนาน ซึ่งหนังสือพิมพ์ Economic Daily News (เศรษฐกิจรายวัน) รวบรวมไว้ ระบุว่า บ้านที่อยู่ติดกันซึ่งทะลุเข้าด้วยกันและใช้เป็นที่อยู่อาศัยเองสามารถใช้อัตราภาษีพิเศษสำหรับอยู่อาศัยเองได้ แต่ต้องระวังวิธีนับจำนวนหลังที่อยู่อาศัยเองทั่วประเทศ

- สำนักงานสรรพากรท้องถิ่นไถหนานระบุว่า หากบ้านสองหลังที่อยู่ติดกันถูกทะลุเข้าด้วยกันเพื่ออยู่อาศัยเอง ขอเพียงขึ้นทะเบียนบ้านไว้หนึ่งหลังและเข้าเงื่อนไขอื่นครบ ทั้งสองหลังก็ใช้อัตราภาษี 1.2%
- สำนักงานสรรพากรท้องถิ่นไถหนานชี้ว่า กรณีที่ยังไม่ได้ดำเนินการรวมอาคารหรือรวมทะเบียนภาษีให้เรียบร้อย การนับจำนวนหลังที่อยู่อาศัยเองทั่วประเทศจะยังนับบ้านสองหลังเป็นสองหลังตามเลขที่บ้าน
- การใช้อัตราภาษีอยู่อาศัยเอง 1.2% ต้องเข้าเงื่อนไขสามข้อ บ้านที่อยู่อาศัยเองทั่วประเทศต้องไม่เกินสามหลัง และต้องยื่นแจ้งก่อนเริ่มจัดเก็บภาษีบ้าน 40 วัน
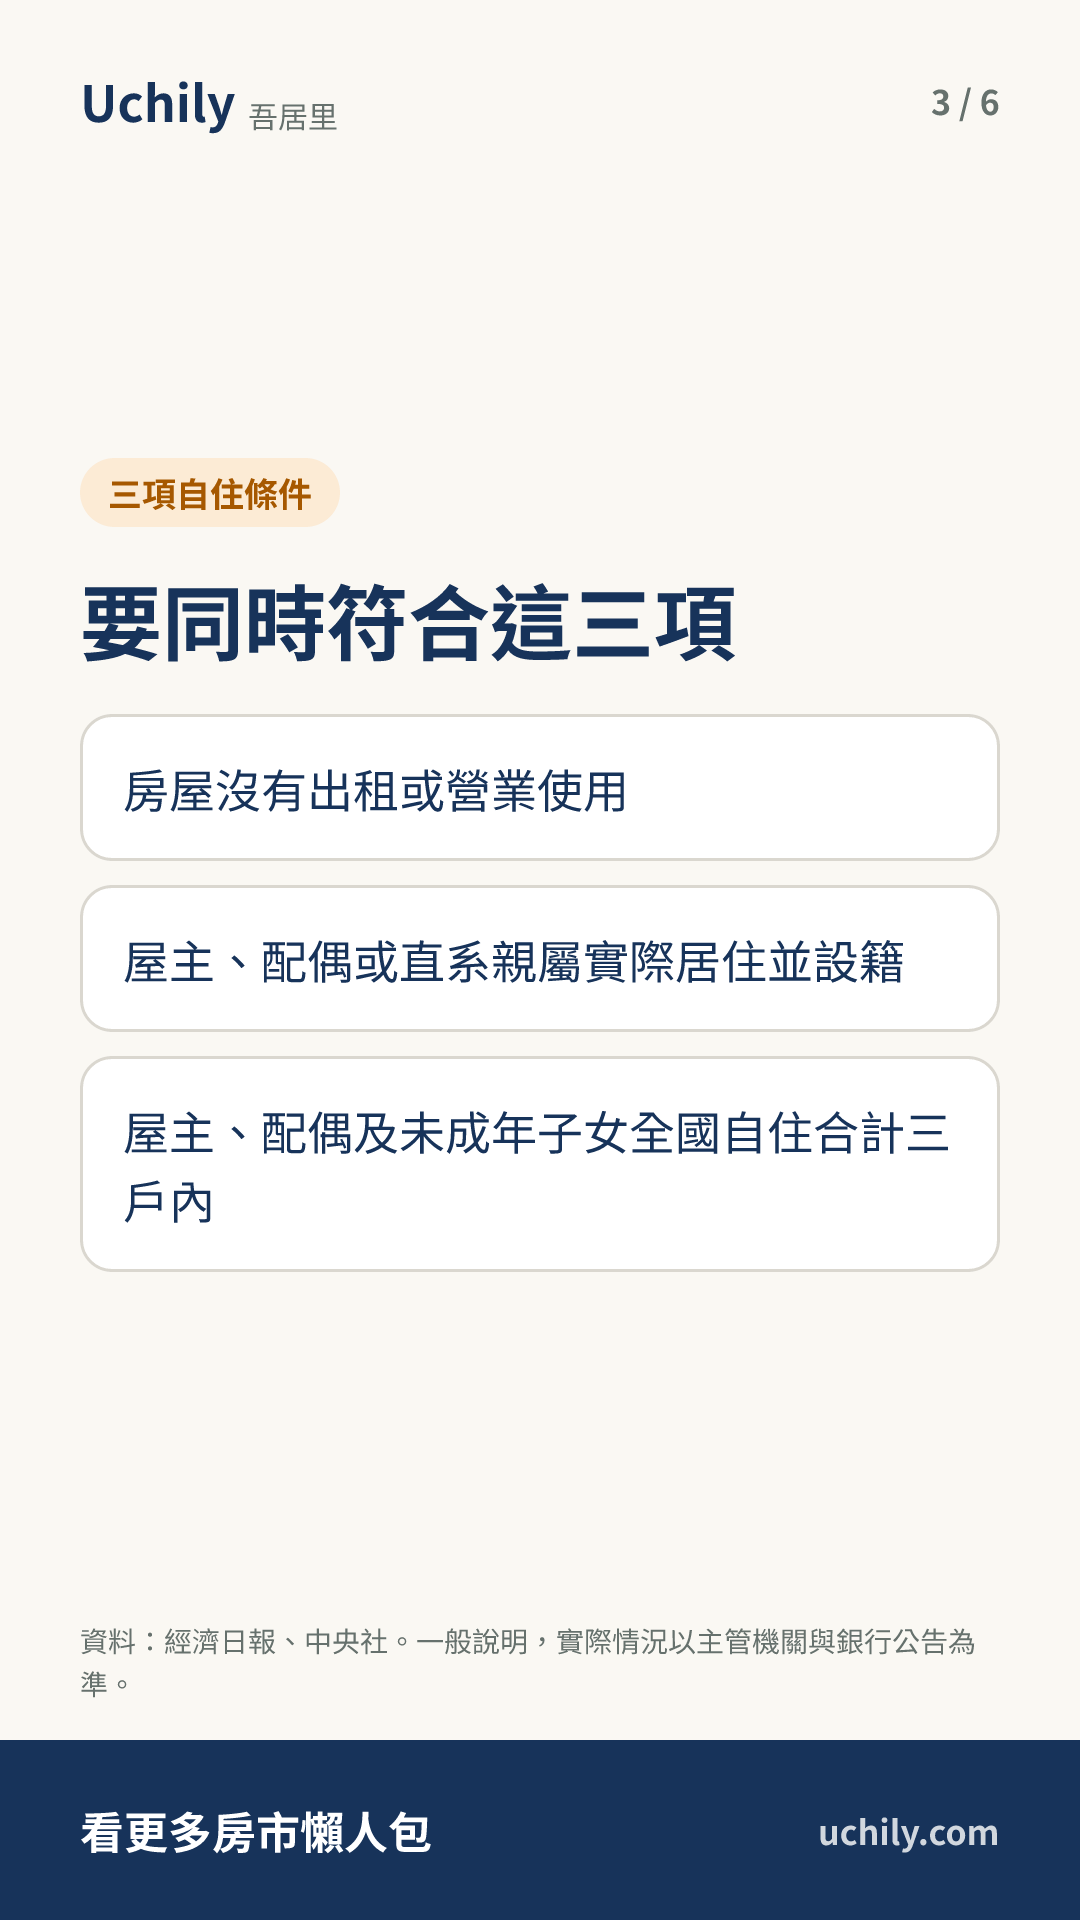
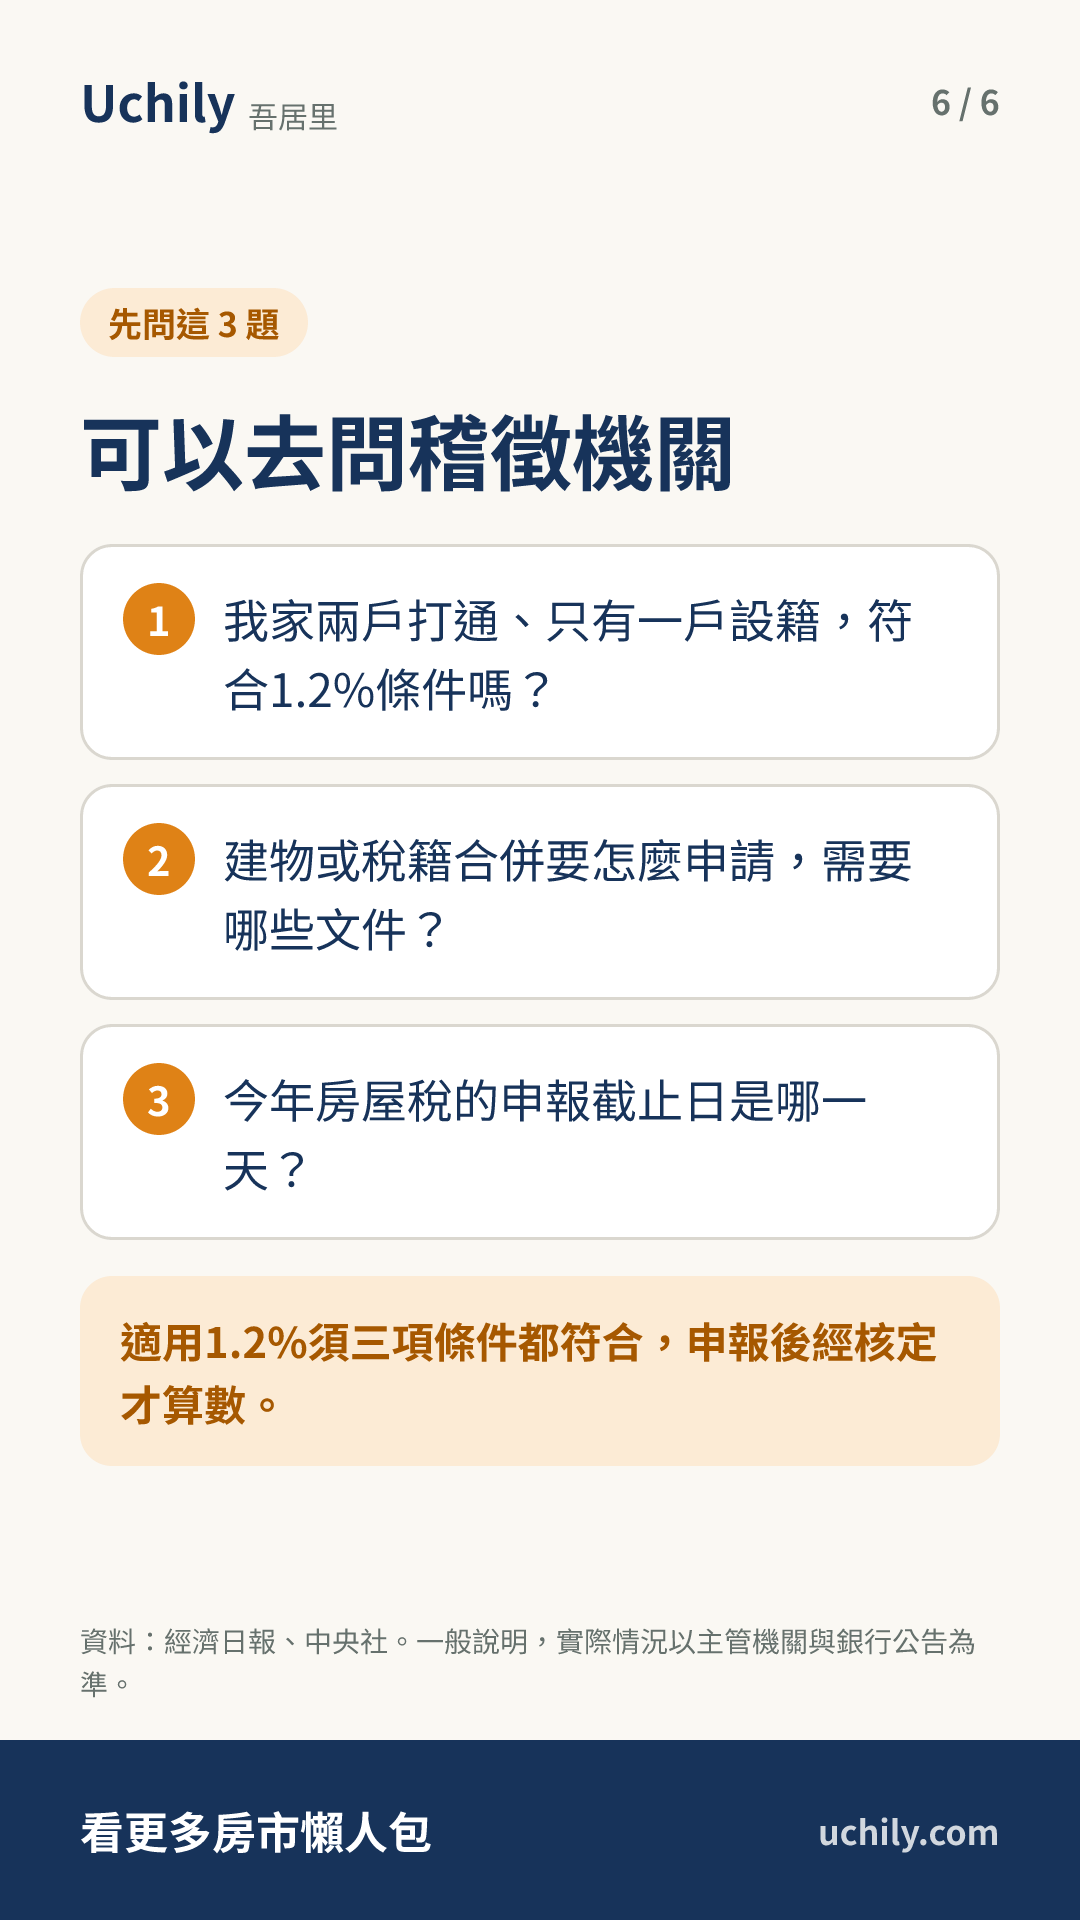
สำนักงานสรรพากรท้องถิ่นไถหนานชี้แจงว่า บ้านที่จะใช้อัตราภาษีอยู่อาศัยเองต้องเข้าเงื่อนไขสามข้อ ข้อแรก บ้านไม่ได้ให้เช่าหรือใช้ประกอบกิจการ ข้อสอง เจ้าของบ้านเอง คู่สมรส หรือญาติสายตรงอาศัยอยู่จริงและดำเนินการขึ้นทะเบียนบ้านเรียบร้อยแล้ว ข้อสาม บ้านที่อยู่อาศัยเองของเจ้าของบ้านเอง คู่สมรส และบุตรที่ยังไม่บรรลุนิติภาวะ รวมกันทั่วประเทศต้องไม่เกินสามหลัง
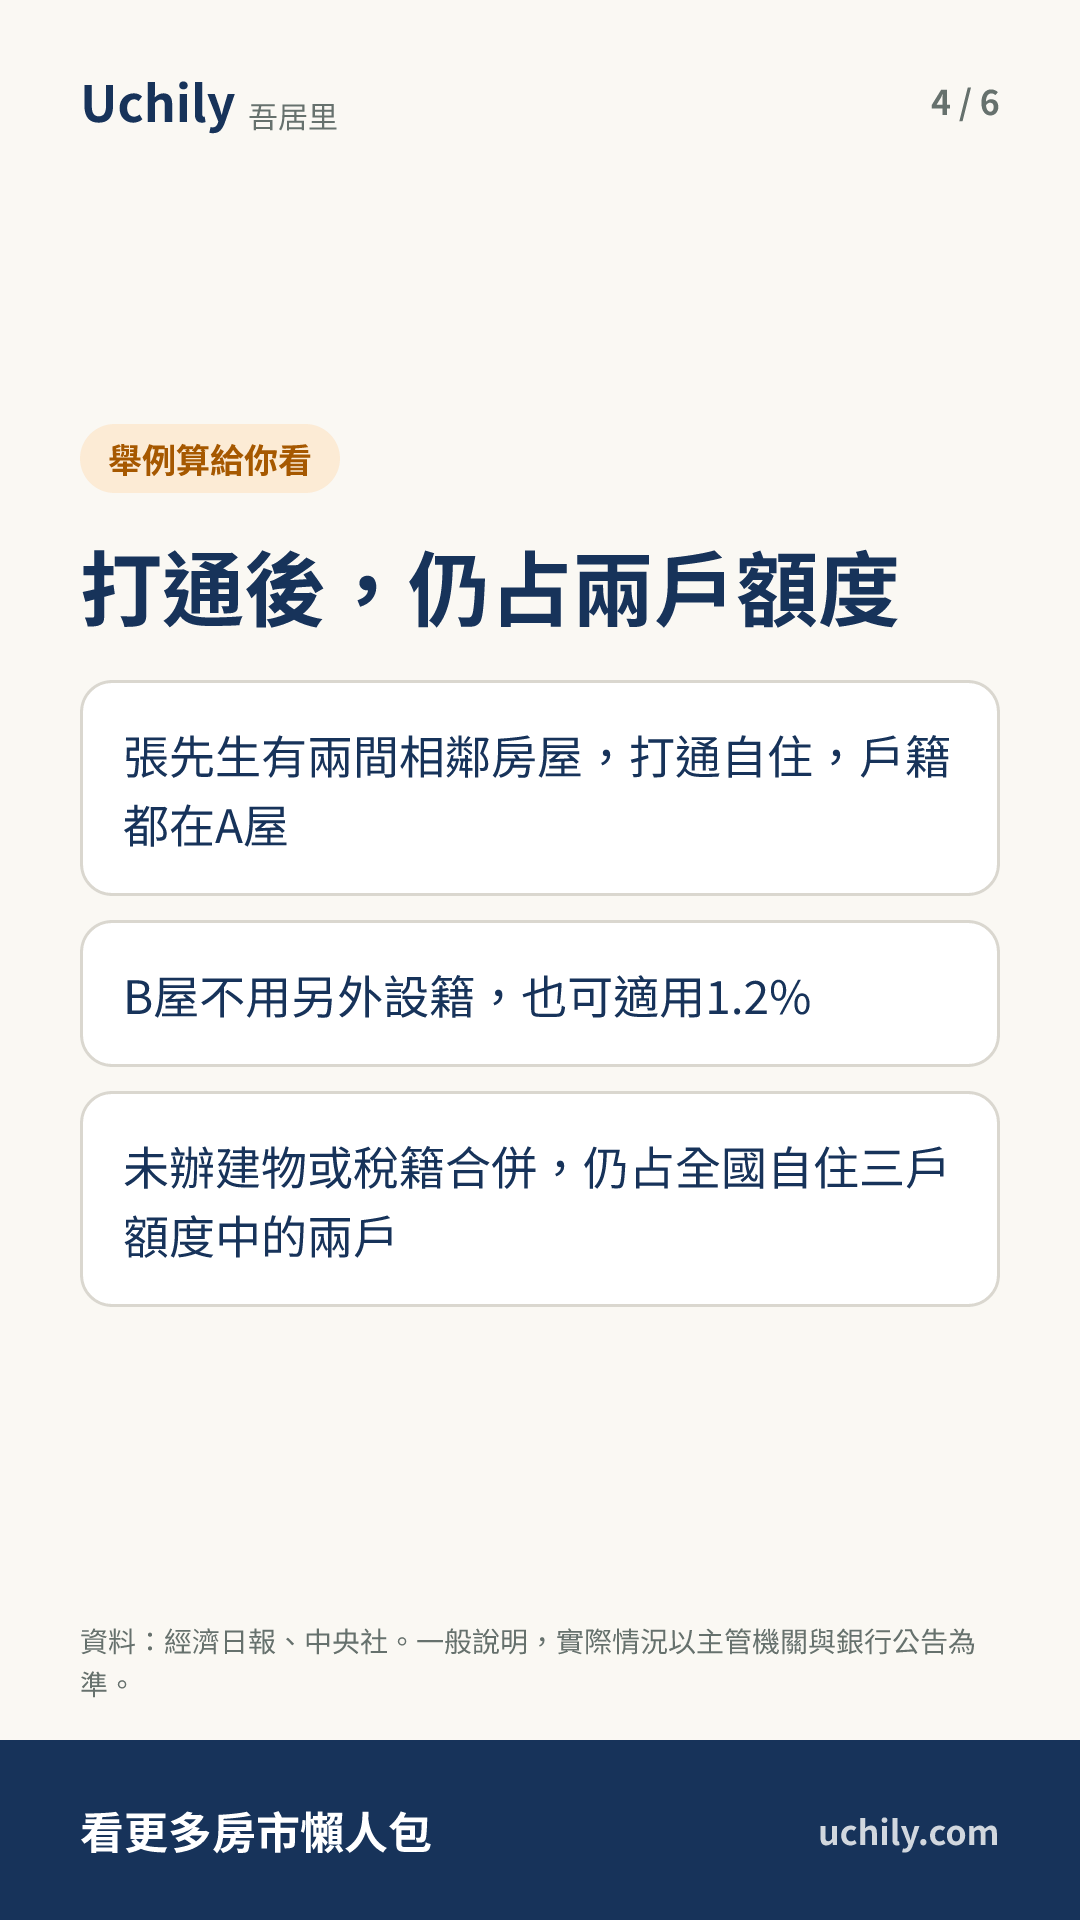
สำนักงานสรรพากรท้องถิ่นไถหนานยกตัวอย่างว่า ครอบครัวของนายจางมีบ้านสองหลังที่อยู่ติดกันทั่วประเทศ หลังจากทะลุเข้าด้วยกันก็ใช้เป็นที่พักอาศัย ไม่ได้ให้เช่าหรือประกอบกิจการ และทั้งครอบครัวขึ้นทะเบียนบ้านไว้ที่บ้าน A เมื่อเขายื่นขอสิทธิประโยชน์อยู่อาศัยเอง บ้าน B ไม่ต้องขึ้นทะเบียนบ้านแยกต่างหากและก็ใช้อัตราภาษี 1.2% ได้ แต่หากไม่ได้ยื่นขอและได้รับอนุมัติให้ดำเนินการรวมอาคารหรือรวมทะเบียนภาษี บ้านสองหลังนี้ก็ยังนับเป็นสองหลังในโควตาที่อยู่อาศัยเองทั่วประเทศสามหลัง
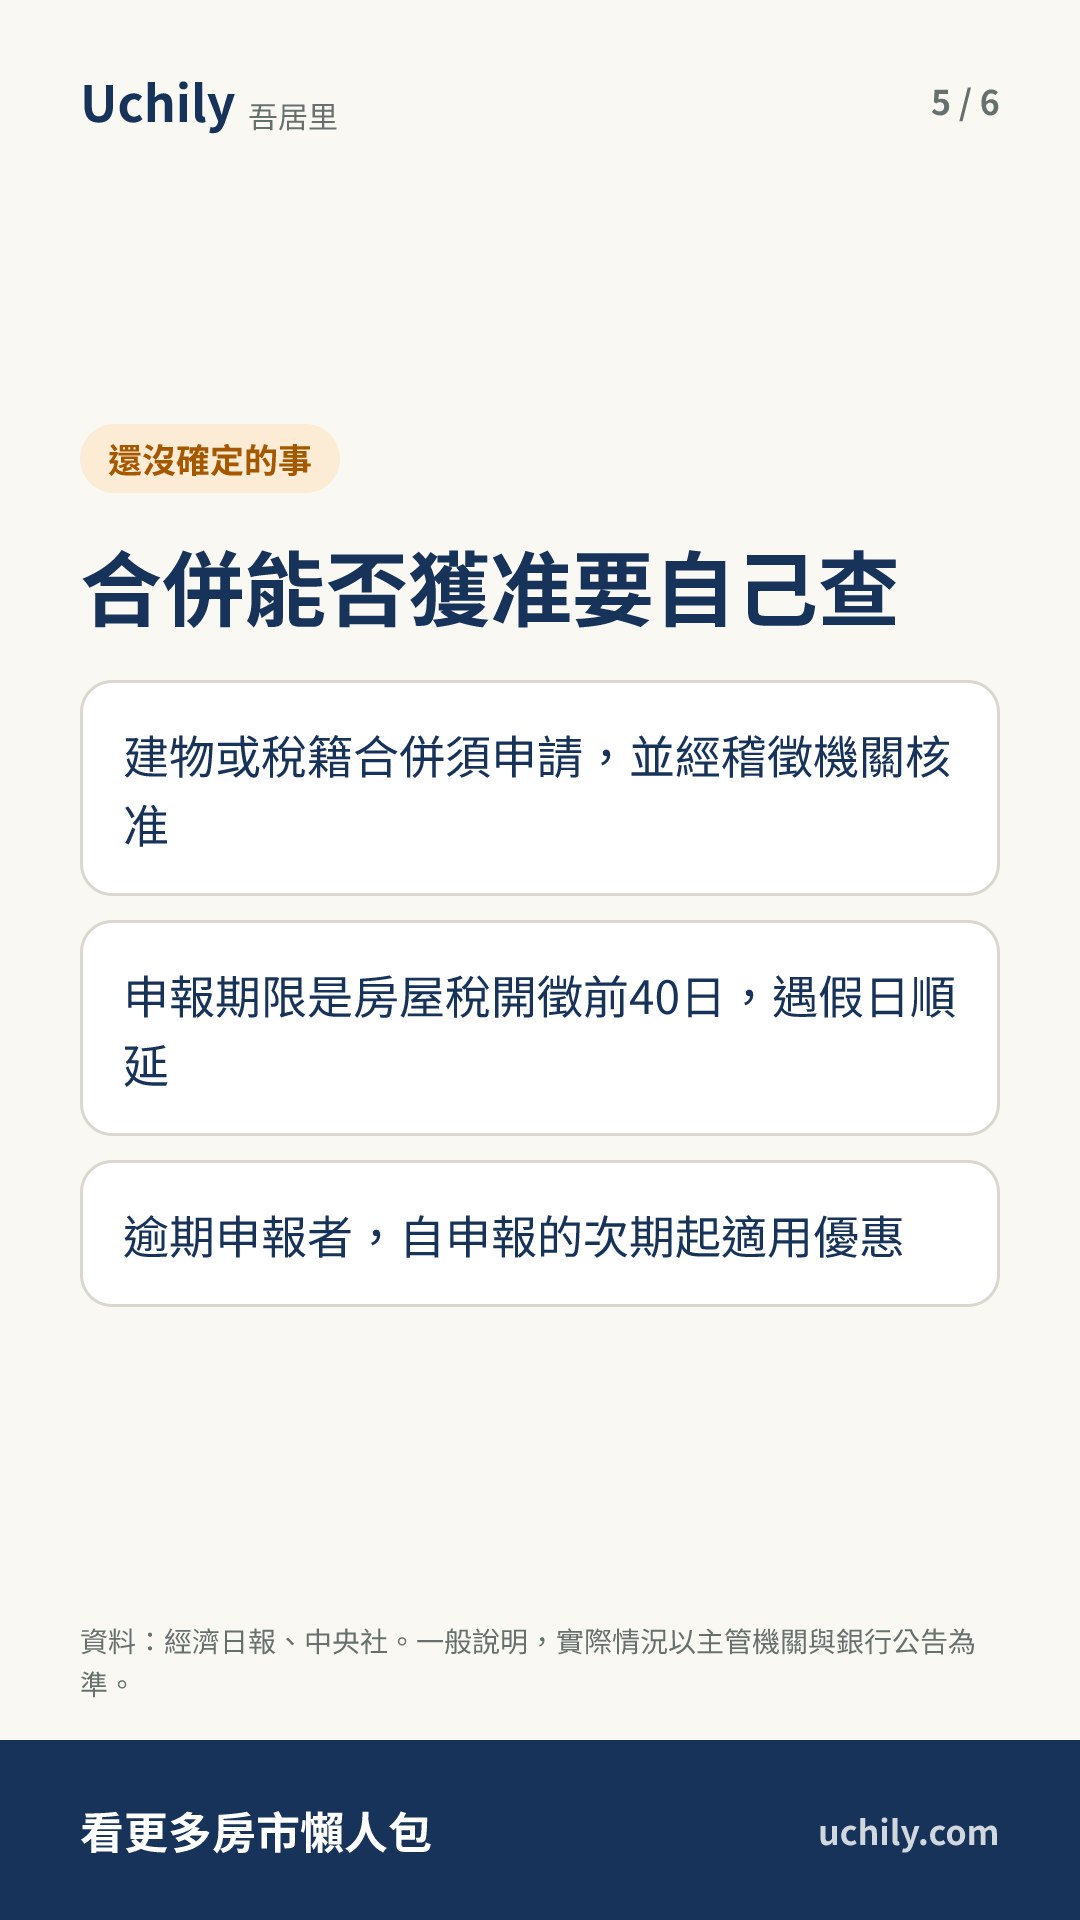
สำนักงานสรรพากรท้องถิ่นไถหนานเตือนว่า เจ้าของบ้านที่เข้าเงื่อนไขอยู่อาศัยเองต้องยื่นแจ้งต่อหน่วยงานจัดเก็บภาษีท้องถิ่นในพื้นที่ที่บ้านตั้งอยู่ก่อนเริ่มจัดเก็บภาษีบ้านของแต่ละงวด 40 วัน หากตรงกับวันหยุดให้เลื่อนออกไป ผู้ที่ยื่นแจ้งเกินกำหนดจะได้รับสิทธิประโยชน์ตั้งแต่งวดถัดจากงวดที่ยื่นแจ้ง และเมื่อผ่านการพิจารณาแล้ว หากสภาพการใช้งานไม่เปลี่ยนแปลง ต่อไปก็ไม่ต้องยื่นแจ้งอีก
กระทรวงการคลังออกคำสั่งตีความในปี 2025 ว่า เมื่อประชาชนทะลุบ้านหรือใช้บ้านรวมกัน ขอเพียงมีหนึ่งหลังที่ขึ้นทะเบียนบ้านไว้ และเข้าเงื่อนไขอยู่อาศัยเองข้ออื่นครบถ้วนพร้อมกัน ก็ยังเก็บภาษีบ้านตามอัตรา 1.2% ได้ ไม่ใช้อัตราภาษีที่ไม่ใช่การอยู่อาศัยเองซึ่งสูงกว่า กระทรวงการคลังยังตีความด้วยว่า หากบ้านสองหลังที่อยู่ติดกันเป็นกรรมสิทธิ์แยกกันของตัวเองและคู่สมรส และมีเพียงหนึ่งหลังที่ขึ้นทะเบียนบ้าน ก็ยังคิดเป็นสองหลัง และบ้านอยู่อาศัยเองของครัวเรือนรวมทั่วประเทศเท่ากับ 2 หลัง
ผู้ที่มีบ้านสองหลังติดกันและทะลุใช้งานร่วมกัน ควรตรวจสอบว่ามีหนึ่งหลังขึ้นทะเบียนบ้านไว้แล้วหรือไม่ และบ้านไม่ได้ให้เช่าหรือประกอบกิจการ หากต้องการให้บ้านสองหลังนับรวมกันในจำนวนหลังที่อยู่อาศัยเองทั่วประเทศ ต้องยื่นขอและได้รับอนุมัติให้ดำเนินการรวมอาคารหรือรวมทะเบียนภาษีเพิ่มเติม เจ้าของบ้านที่เข้าเงื่อนไขอย่าลืมยื่นแจ้งต่อหน่วยงานจัดเก็บภาษีก่อนเริ่มจัดเก็บภาษีบ้าน 40 วัน
อ่านจบแล้วลองทดสอบ
2 ข้อ เลือกแล้วดูเฉลยได้เลย
- บ้านสองหลังที่อยู่ติดกันถูกทะลุเข้าด้วยกันเพื่ออยู่อาศัยเอง มีเพียงหนึ่งหลังที่ขึ้นทะเบียนบ้าน และเข้าเงื่อนไขอยู่อาศัยเองข้ออื่นครบ ทั้งสองหลังใช้อัตราภาษีแบบใด
- บ้านสองหลังที่อยู่ติดกันของนายจางถูกทะลุเข้าด้วยกันเพื่ออยู่อาศัยเอง แต่ไม่ได้ยื่นขอและได้รับอนุมัติให้ดำเนินการรวมอาคารหรือรวมทะเบียนภาษี บ้านสองหลังนี้นับเป็นกี่หลังในโควตาที่อยู่อาศัยเองทั่วประเทศสามหลัง
ชุดการ์ดภาพ
6 ภาพ คลิกเพื่อดูภาพใหญ่ บันทึกไว้ส่งให้เพื่อนได้

ต้นฉบับ:經濟日報 · เว็บไซต์นี้มีเฉพาะบทสรุปและประเด็นสำคัญ อ่านเนื้อหาฉบับเต็มได้ที่ต้นฉบับ
ข่าวประจำสัปดาห์ สรุปให้คุณ
จดหมายข่าว Uchily สัปดาห์ละฉบับ คัดเฉพาะเรื่องที่กระทบกระเป๋าเงินของคุณจริง ๆ
การสมัครจะสร้างบัญชี Uchily ด้วยอีเมลนี้ กดลิงก์ในอีเมลเพื่อยืนยัน และยกเลิกได้จากทุกฉบับ