高額住宅のローンを全額4戸目の住宅に付け替え、より低い融資比率を適用できるか
中央銀行は高額住宅ローンの融資比率の上限を3割と定め、追加融資、他の不動産の提供、追加担保の差し入れなどの方法も規制しており、資金を高額住宅の購入に充てる場合は引き続き合算が必要となる。

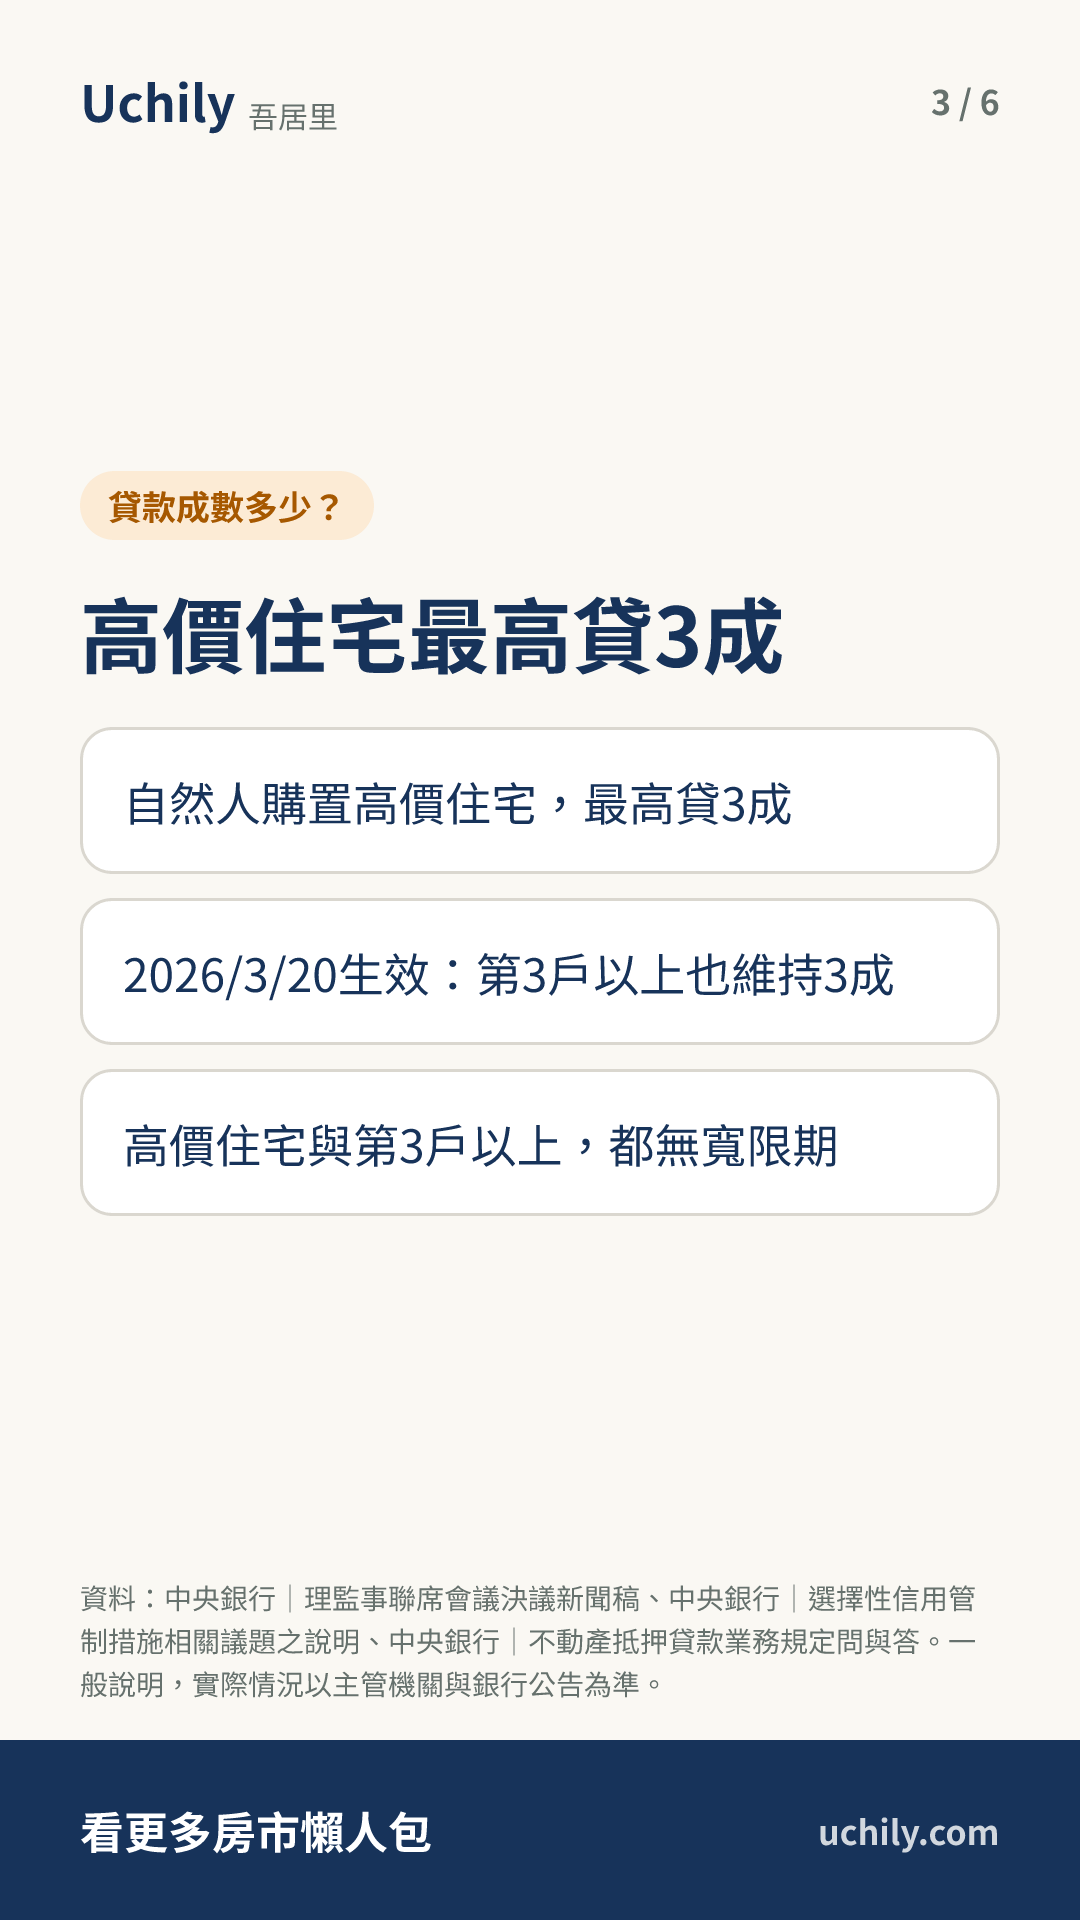
- 中央銀行は高額住宅ローンの上限を3割と定めており、他の住宅で追加融資を受けたり付け替えたりしても、資金を高額住宅の購入に充てる場合は、引き続き融資比率を合算する必要がある。
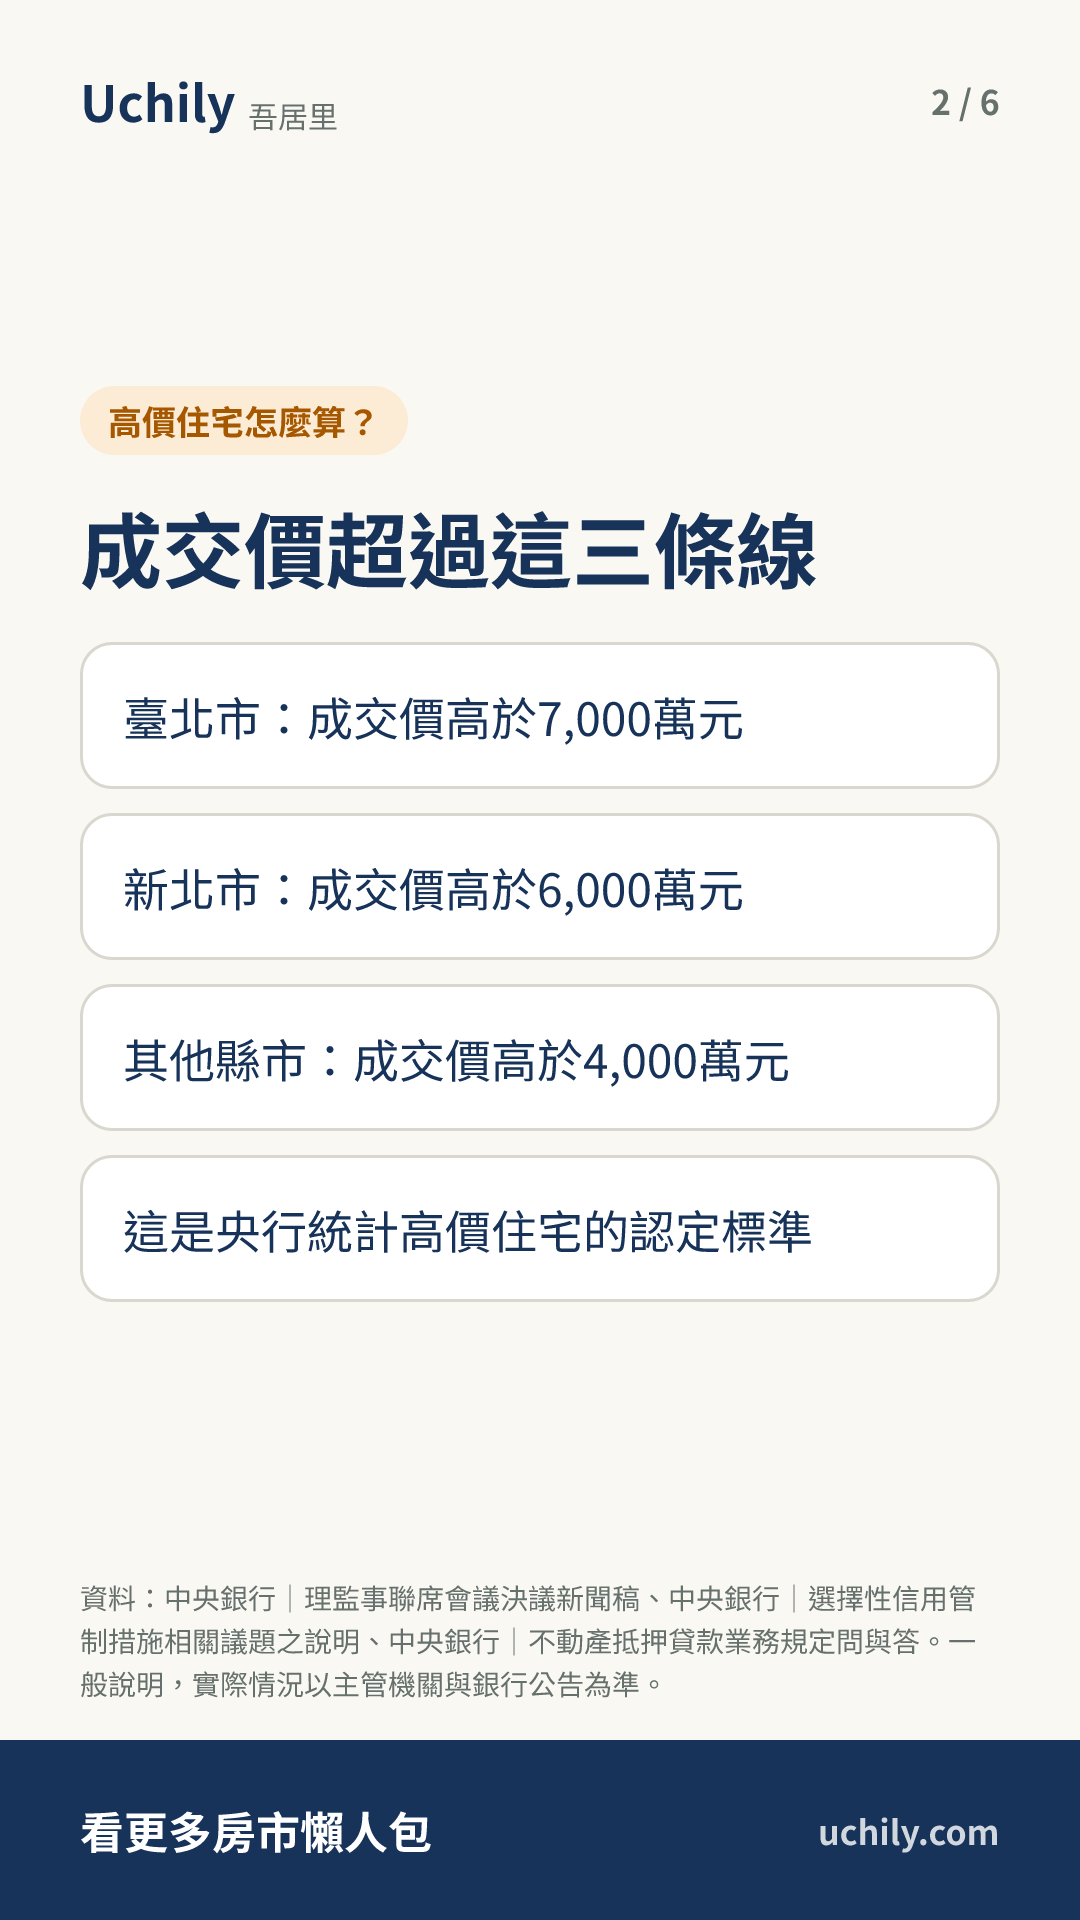
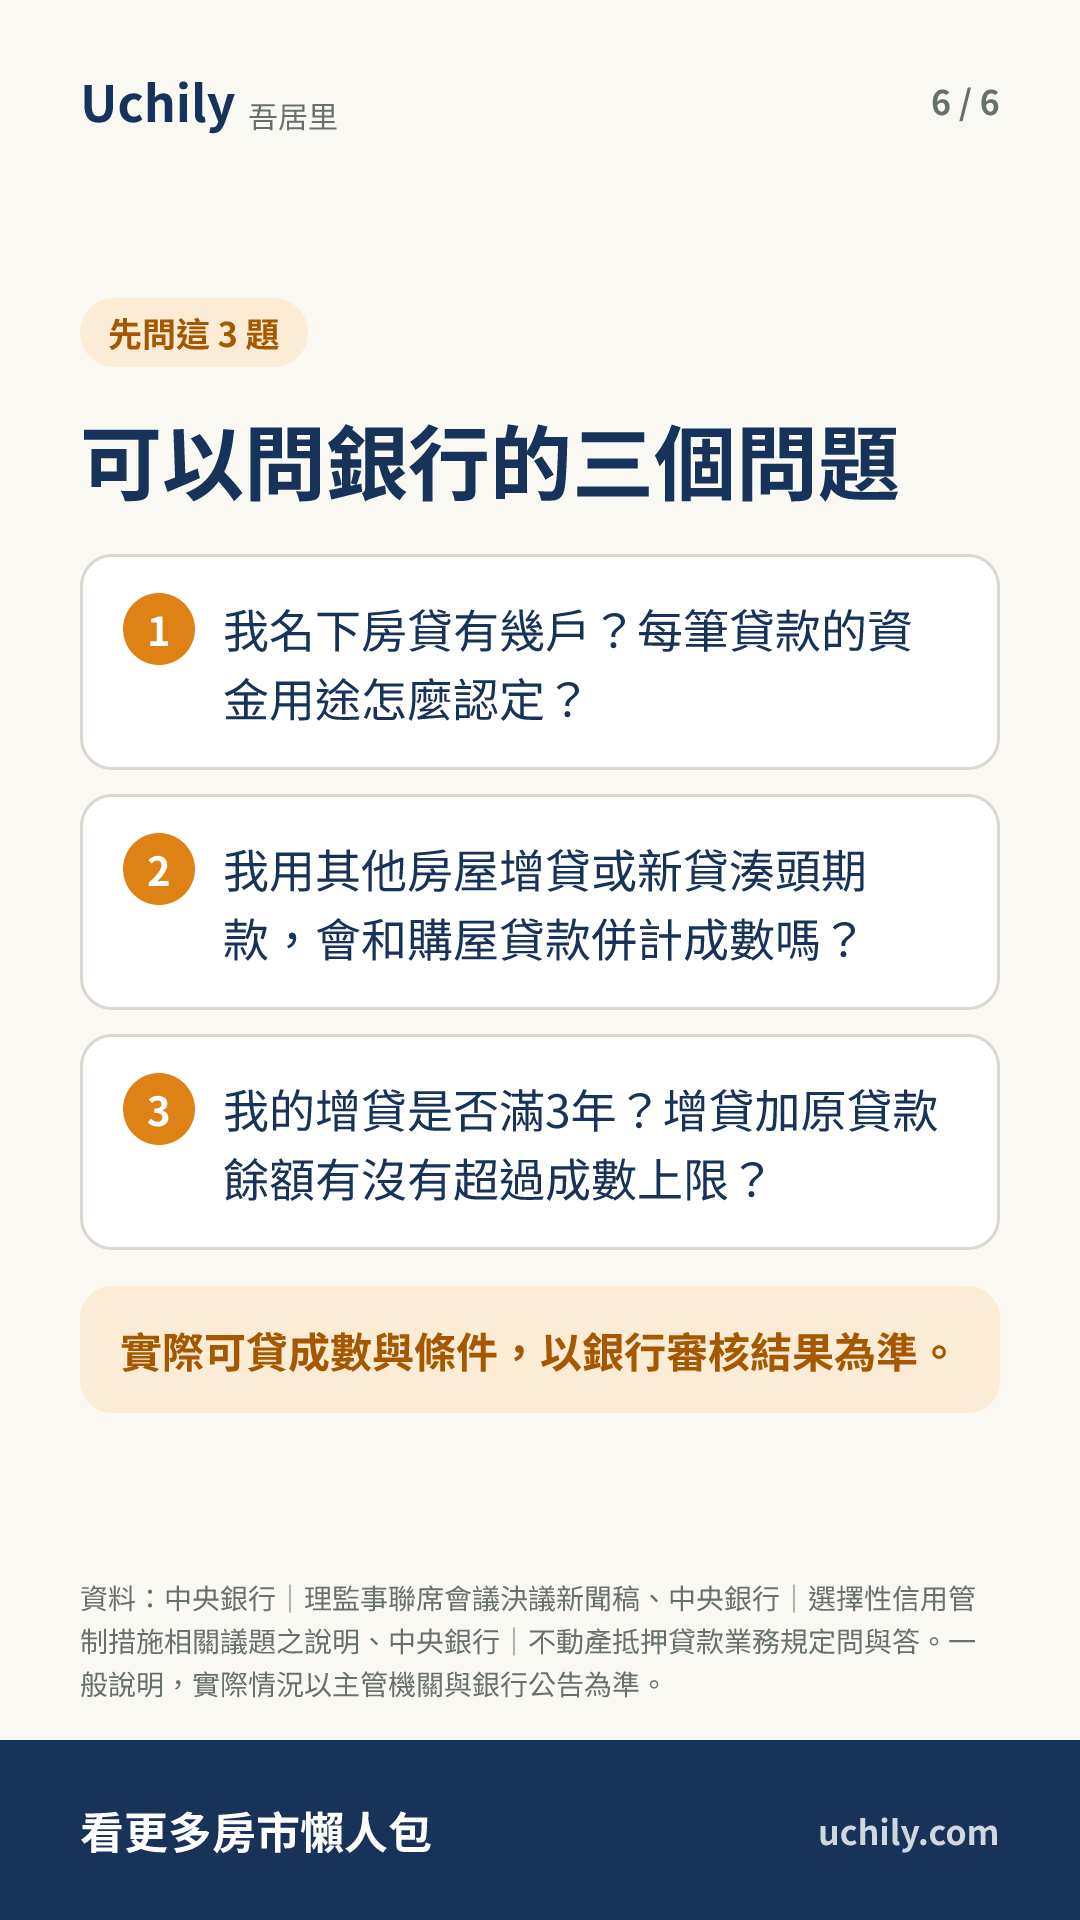
- 高額住宅とは、成約価格が台北市で7,000万元、新北市で6,000万元、その他の県市で4,000万元を超えるものを指す。
- 2026年3月20日に施行される規定でも、自然人の3戸目以上の住宅購入ローンは同じく3割のままで、据置期間はない。
中央銀行は高額住宅ローンの融資比率の上限を段階的に引き締めてきた。2010年12月は6割、2021年3月は5.5割(既存の住宅ローンが2戸以下)と4割(既存の住宅ローンが3戸以上)に引き下げられ、2021年12月は4割、2024年9月には3割に引き下げられた。2024年9月20日に施行された調整では、会社法人の住宅購入ローン、自然人の高額住宅購入ローン、および3戸目(含む)以上の住宅購入ローンの融資比率が、いずれも4割から3割に引き下げられた。2026年3月20日に施行される改正の対照表でも、この3類型のローンは3割のままで、据置期間はない。
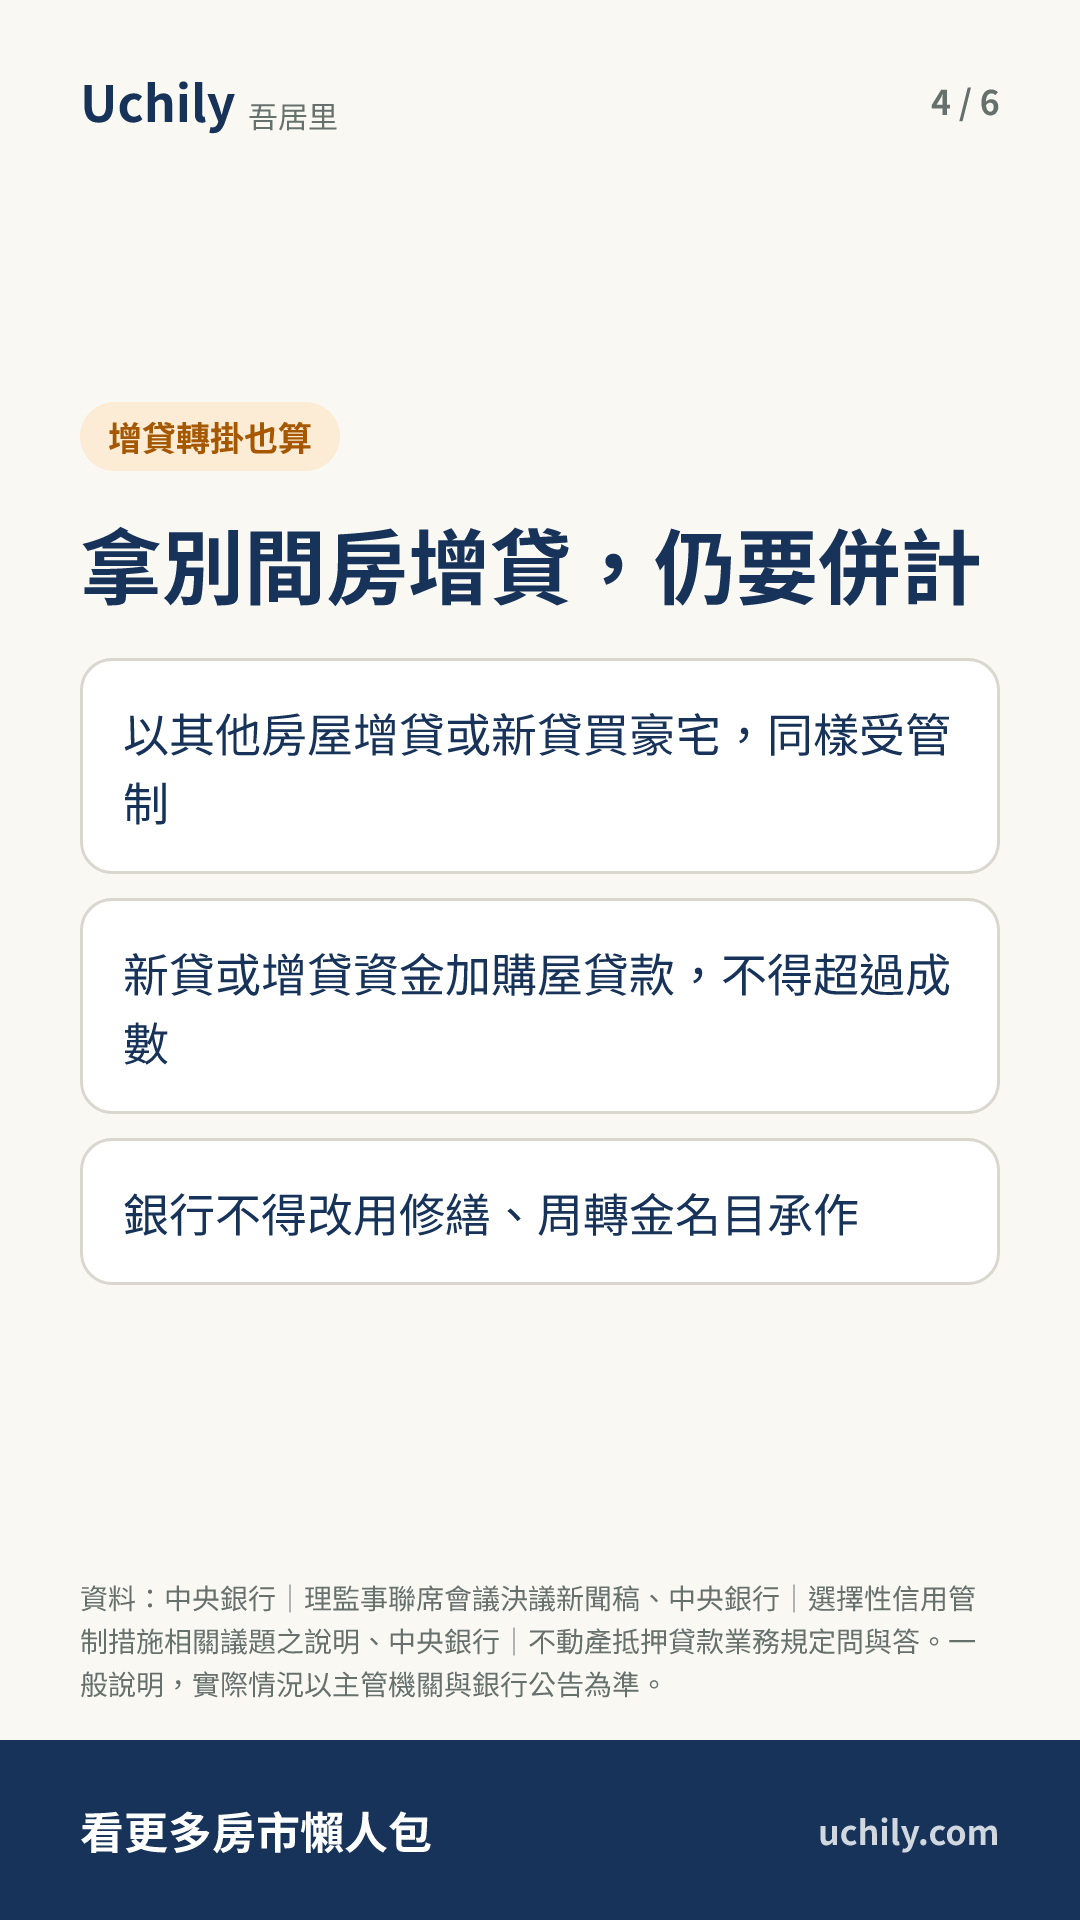
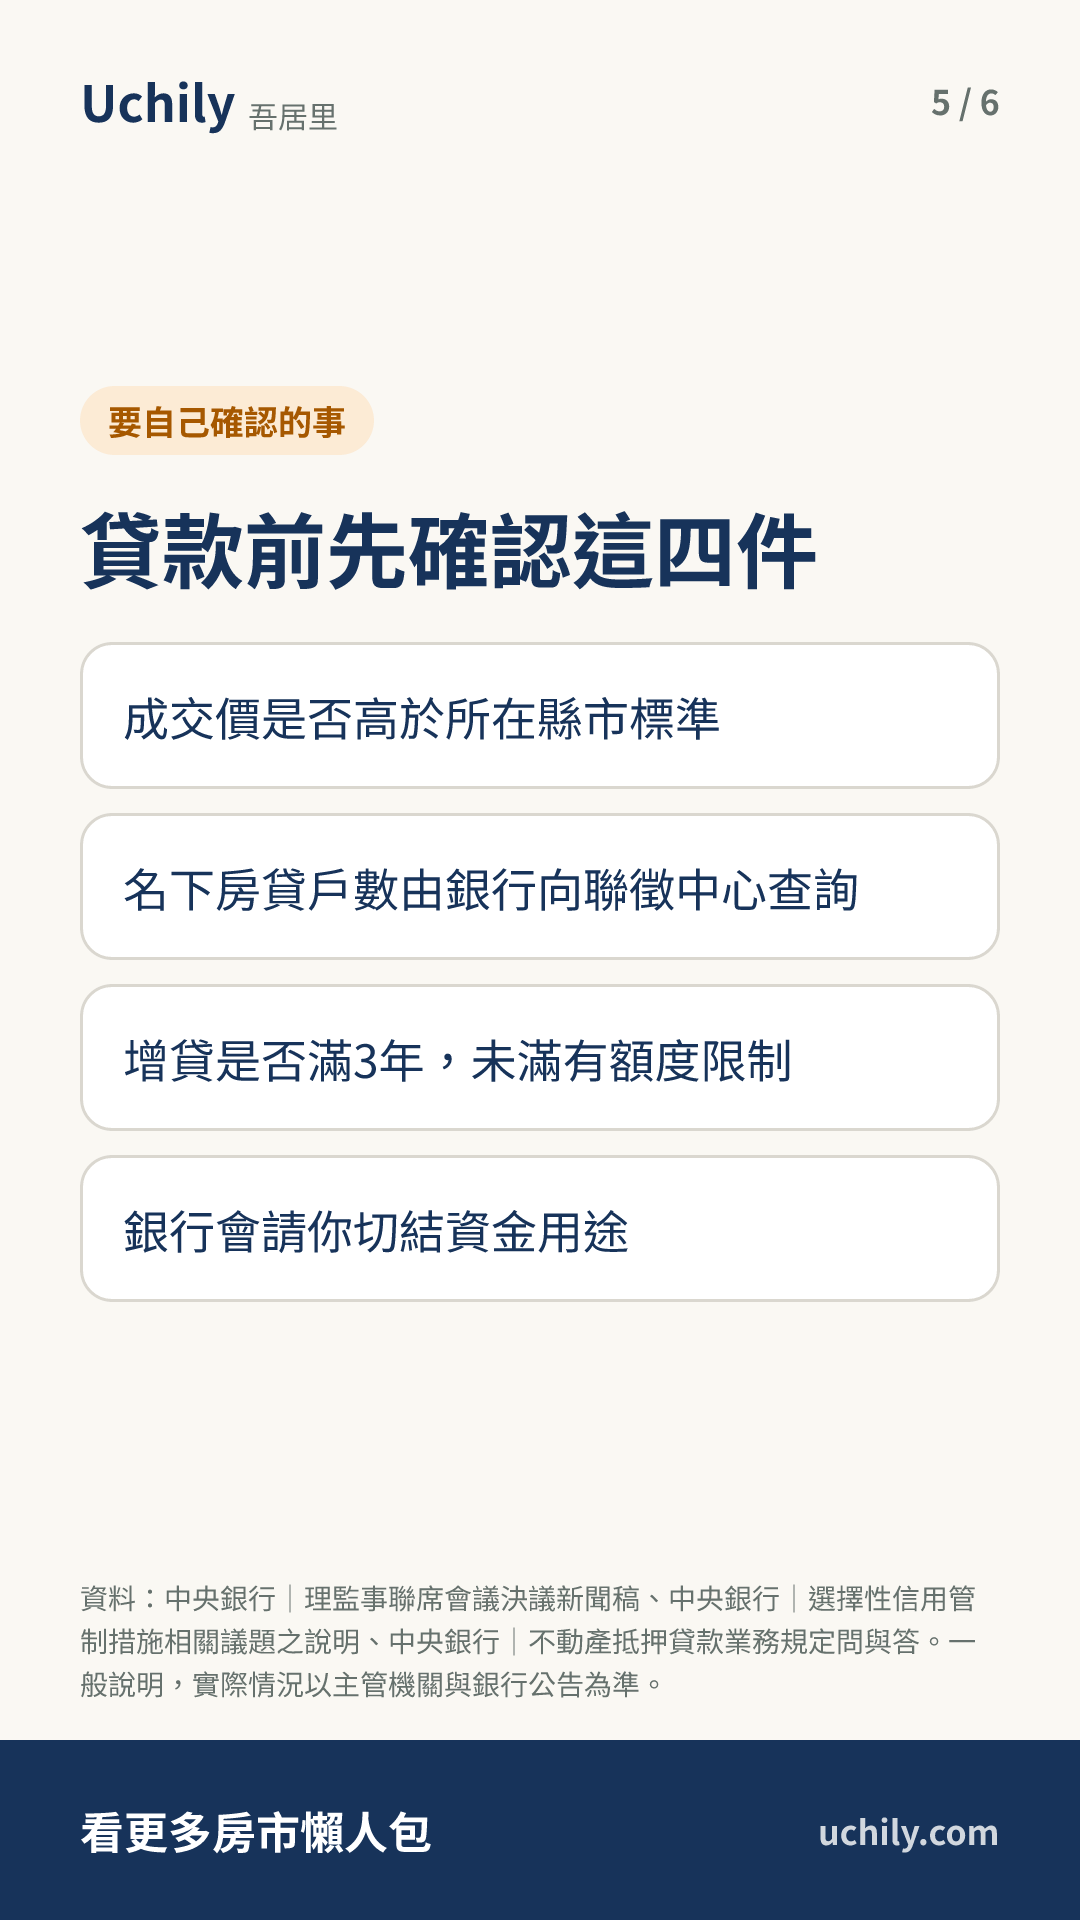
ローンを他の住宅に付け替える場合については、中央銀行が2021年3月19日に増補・改訂したQ&Aに対応する規定がある。自然人が既存の住宅ローンの旧契約で追加融資を受けた場合や、他の不動産を提供して新規ローンを組んだ場合でも、資金使途が高額住宅の購入で、その住宅を担保に申請するときは同様に規制の対象となり、新規ローンまたは追加融資の資金に高額住宅購入ローンの金額を加えた額は、定められた融資比率を超えてはならない。名義上すでに2戸以上の住宅ローンがある者が、他の住宅(敷地を含む)を担保に申請する場合、金融機関は借入目的を確実に認定しなければならず、目的が住宅の購入であれば規制が適用される。また、借入人には申請への同意時に資金使途の誓約書を提出してもらい、事後に確認を行う。
Q&Aは銀行の対応も制限している。修繕費、運転資金その他のローン名目で高額住宅購入ローンを実行してはならず、聯徵中心の元の資金使途コード「1」の住宅ローンを使途「4」に変更してもならず、他の担保を追加差し入れさせることでローン金額を上乗せしてもならない。例外として、借入人が本人名義の定期預金証書を担保に金融機関から借り入れ、その資金を当該住宅の購入に充てる場合は、他のローン名目でローン金額を上乗せしたことにはならない。金融機関が違反した場合、主管機関は銀行法第130条および第134条などの規定に基づき処分する。
戸数の数え方にも規定がある。名義上の住宅ローンの戸数は、金融機関が聯徵中心で名寄せして照会する。対象は住宅を抵当とし、資金使途コードが「1」の担保付き融資で、担保1件を1戸と数える。名義上2戸以上の住宅があってもいずれもローンを組んでおらず、聯徵中心に住宅ローンの記録がない場合、今回の住宅購入ローンの申請には3戸目(含む)以上の規定は適用されない。2021年版のQ&Aでは3戸目と4戸目以上に分けていたが、現行の対照表では3戸目(含む)以上がいずれも3割となっている。
中央銀行は、高額住宅はニッチな市場で、価格が高く変動も大きく、流動性が低く、与信リスクが高いため、信用資源は自己居住用住宅を持たない人に優先的に提供するのが望ましいと説明している。中央銀行はまた、不動産の実勢価格登録の統計によれば、過去5年間に全国で高額住宅の認定基準を満たした成約件数が住宅成約件数全体に占める割合は、いずれも2%未満だったと述べている。
高額住宅の購入を考えている人は、まず成約価格が所在する県市の認定基準を超えているかを確認し、そのうえで銀行に、名義上の住宅ローンの戸数と各ローンの資金使途について説明を求める。他の住宅での追加融資や新規ローンで頭金を用意しようとする場合は、その資金が住宅購入ローンと融資比率を合算されるかを銀行に確認し、資金使途の誓約書を準備しておく必要がある。すでに住宅ローンがある人が追加融資で資金を調達して高額住宅を購入する場合も、追加融資額は住宅購入ローンと融資比率を合算される。
融資割合の試算
- 借入可能額
- 1,400 万
- 頭金
- 600 万
- 毎月の返済
- 54,023 元
- 利息総額
- 545 万
初期設定の金利 2.321% は、中央銀行が公表した 8 月の五大銀行の新規住宅ローン平均金利です。元利均等返済・据置期間なしで計算しており、実際は銀行の審査結果が優先されます。
読んだらクイズ
全 2 問、選ぶと解答が見られます
- 中央銀行が高額住宅の統計に用いている認定基準では、成約価格がいくらを超えると台北市の高額住宅になるか。
- 自然人が他の不動産を提供して新規ローンを組み、資金使途が高額住宅の購入である場合、融資比率はどのように計算されるか。
図解カード
全 6 枚。クリックで拡大、保存して友だちに送れます
元記事:中央銀行|理監事聯席會議決議新聞稿 · 当サイトは要約と要点のみを掲載しています。全文は元記事をご覧ください。
今週のニュースを、まとめてお届け
週に1通の Uchily ニュースレター。あなたのお財布に本当に関わることだけを選びます。
登録するとこのメールアドレスで Uchily アカウントが作成されます。メール内のリンクを開くと完了です。どのメールからでも配信を停止できます。