ซื้อบ้านหรู โอนวงเงินกู้ทั้งหมดไปผูกกับบ้านหลังที่ 4 ใช้สัดส่วนที่ต่ำกว่าได้หรือไม่
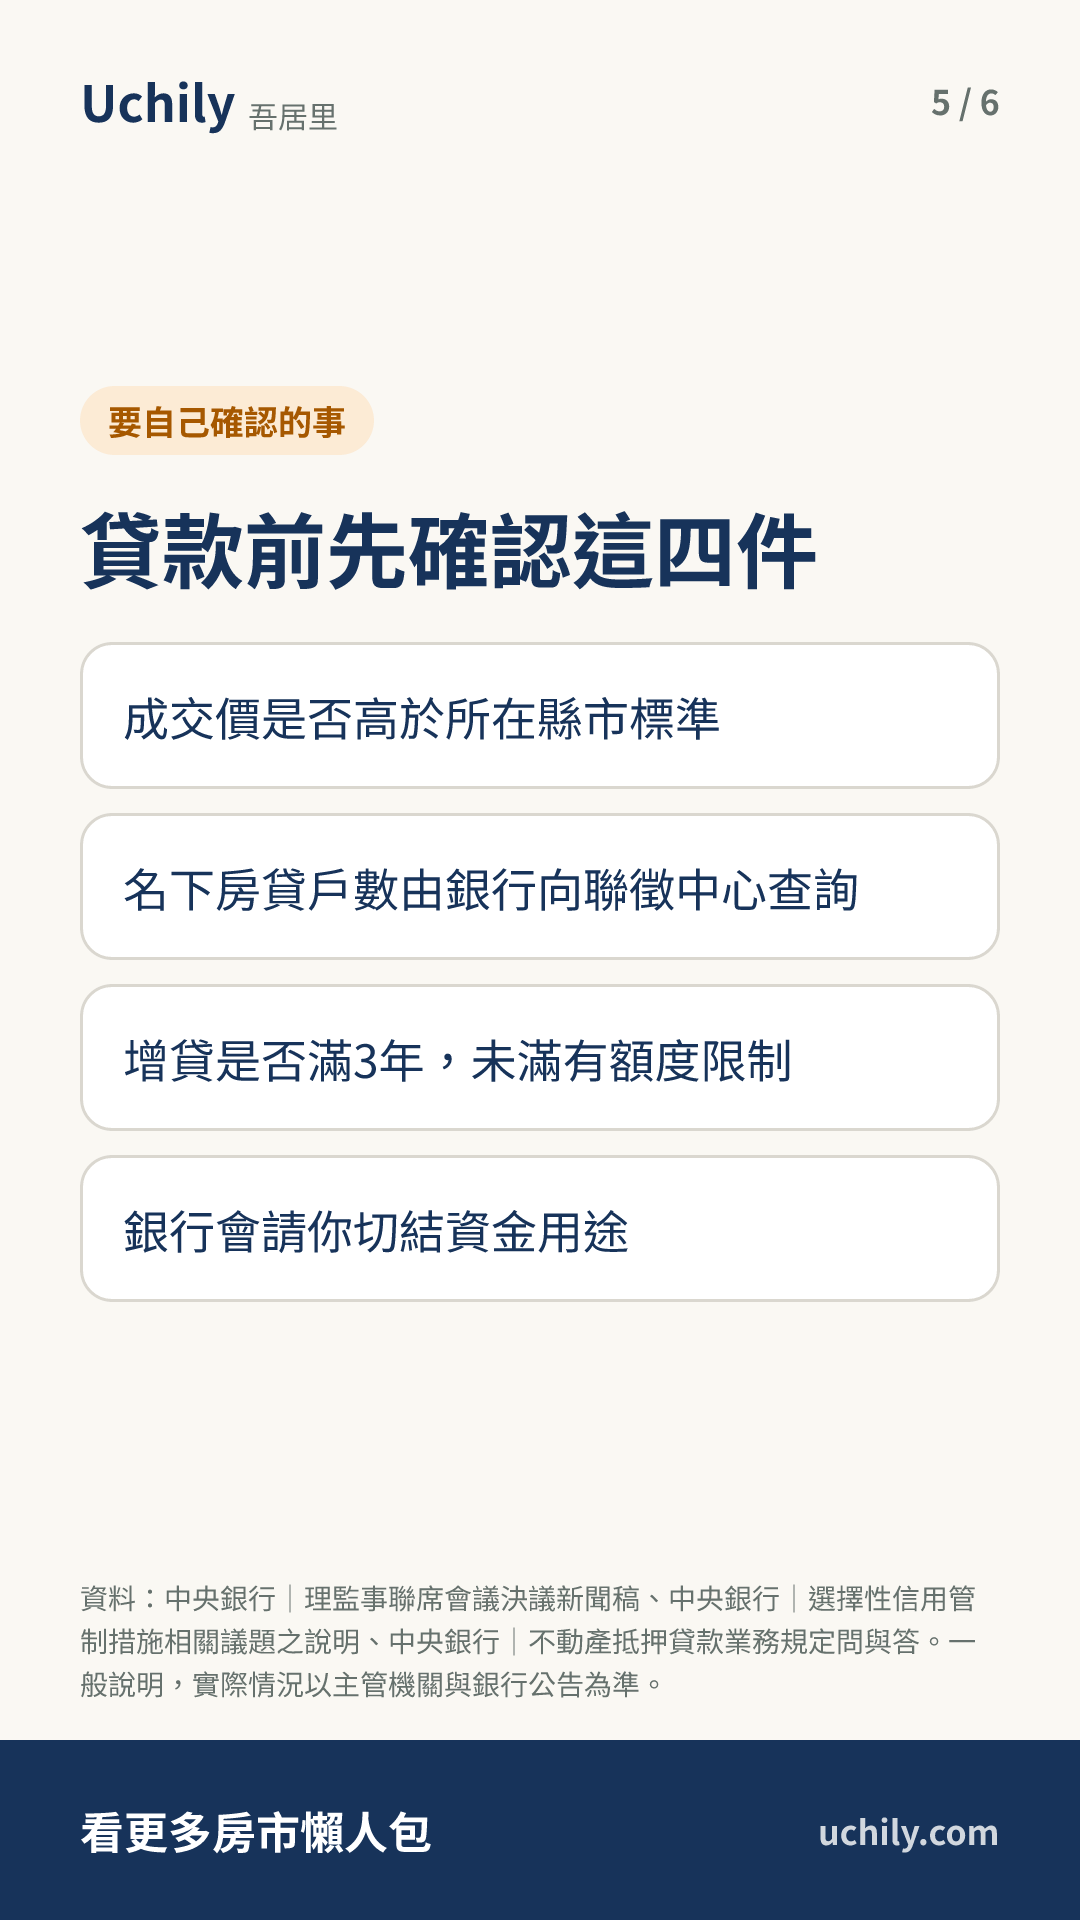
ธนาคารกลางกำหนดสัดส่วนเงินกู้สูงสุดของที่อยู่อาศัยราคาสูงไว้ที่ 3 ส่วน และมีข้อกำหนดเรื่องการกู้เพิ่ม การนำทรัพย์สินอื่นมาเป็นหลักประกัน และการเพิ่มหลักประกัน หากเงินถูกใช้ซื้อบ้านหรูก็ยังต้องนับรวมกัน

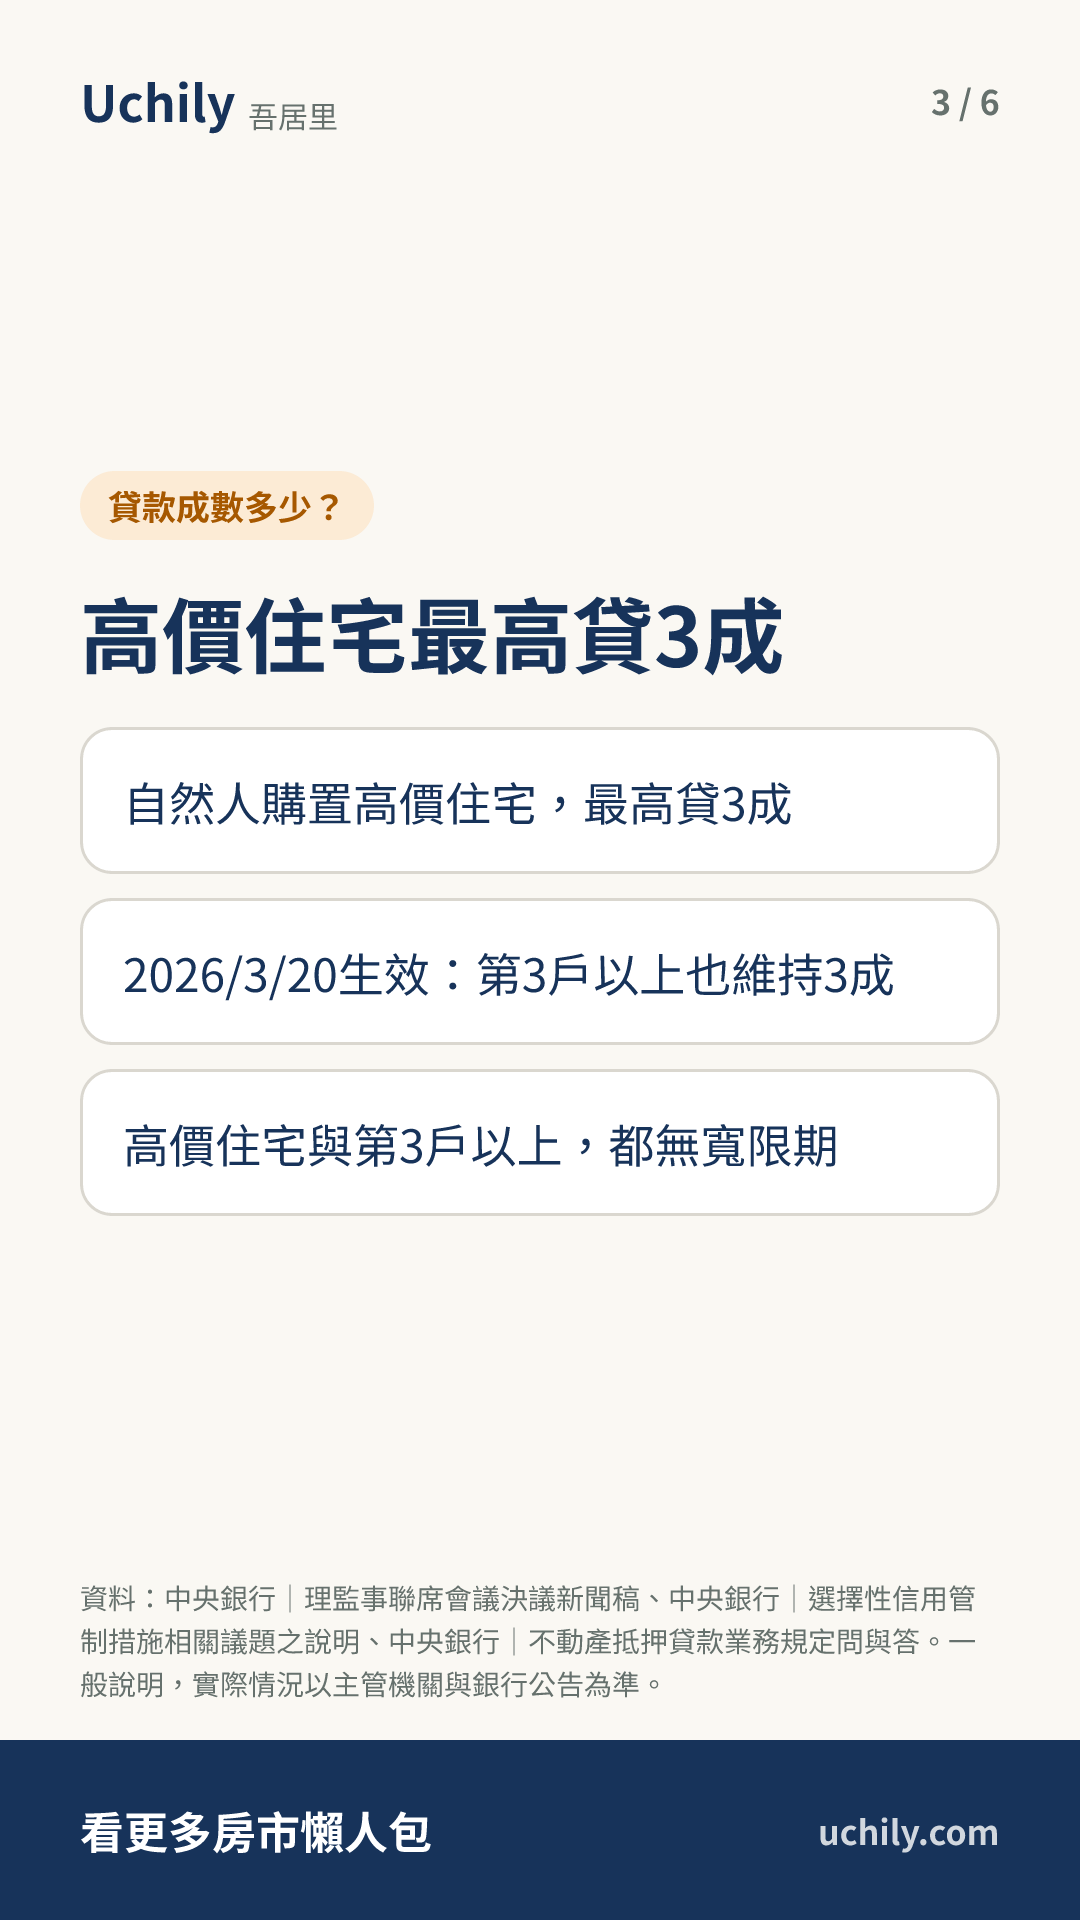
- ธนาคารกลางกำหนดสัดส่วนเงินกู้สูงสุดของที่อยู่อาศัยราคาสูงที่ 3 ส่วน แม้จะกู้เพิ่มหรือโอนไปผูกกับบ้านหลังอื่น หากเงินถูกใช้ซื้อบ้านหรูก็ยังต้องนับรวมสัดส่วน
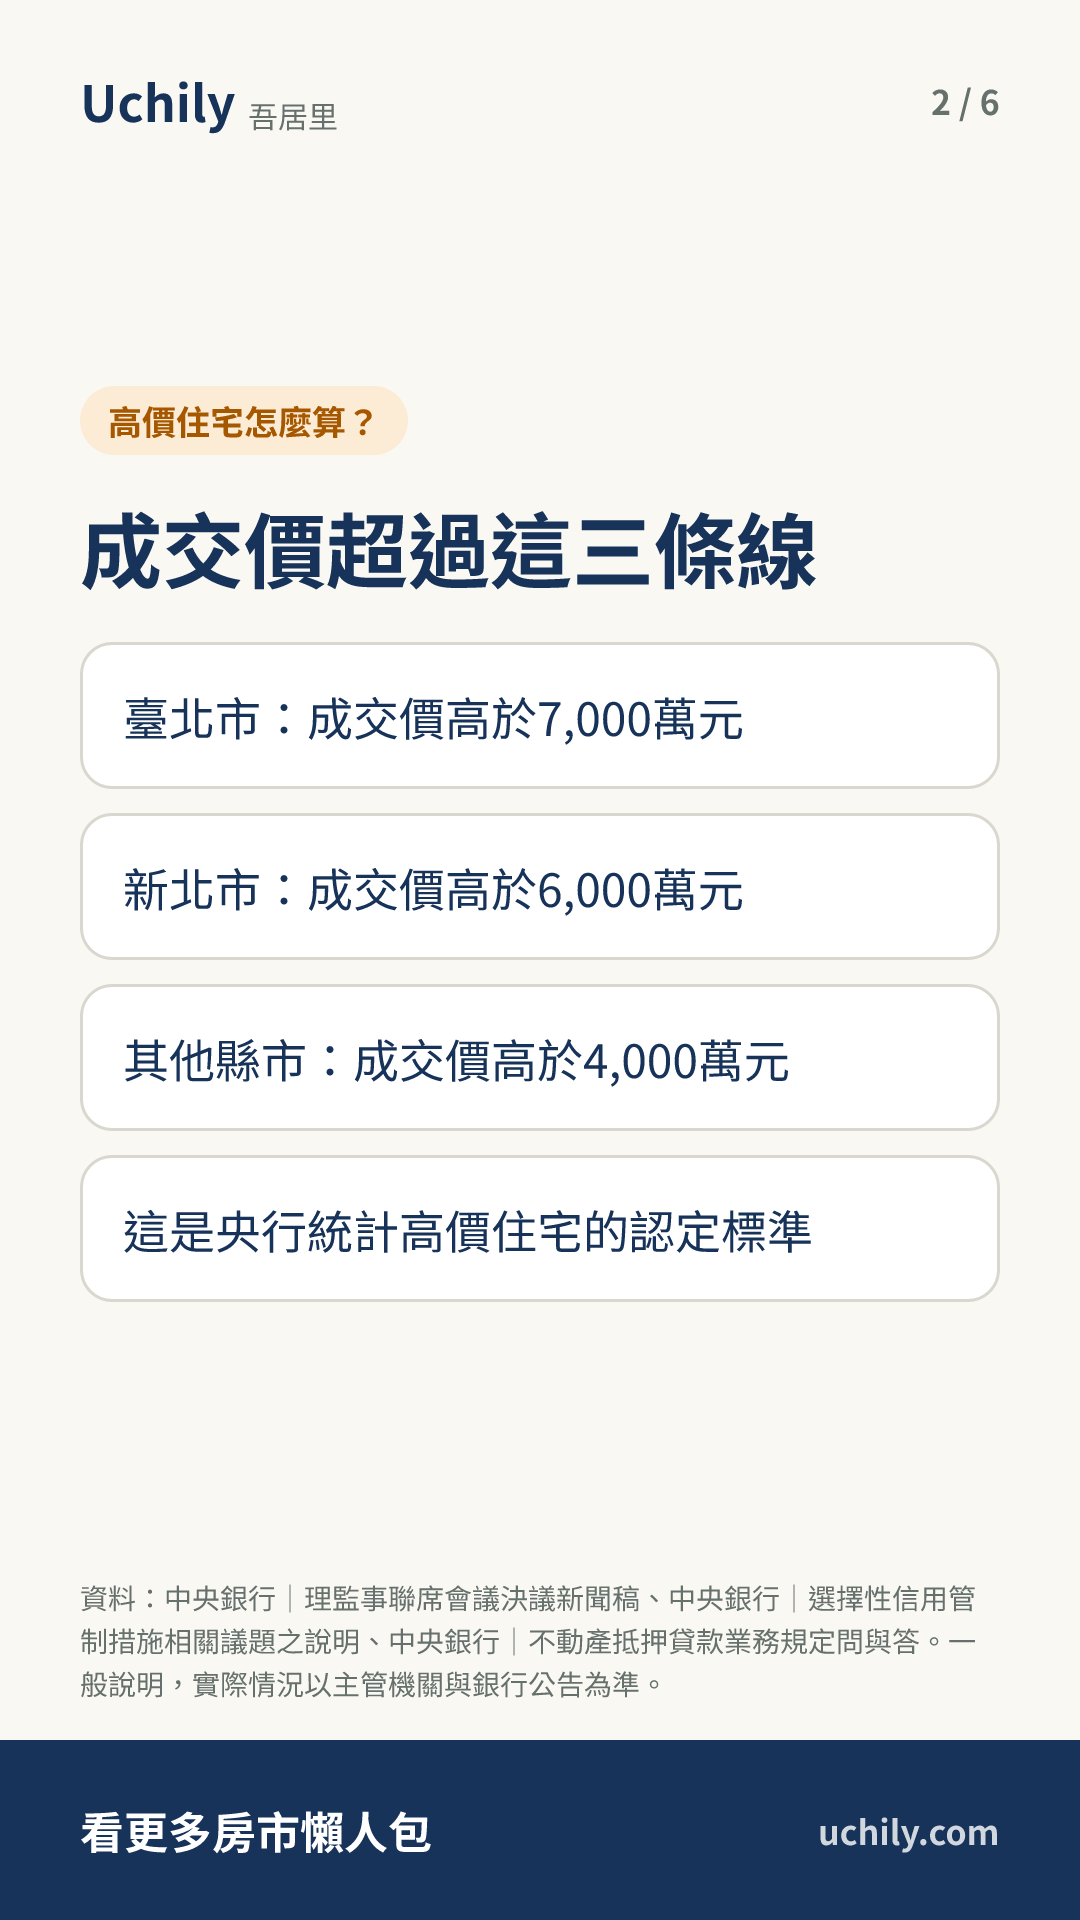
- ที่อยู่อาศัยราคาสูง หมายถึงที่อยู่อาศัยที่ราคาซื้อขายสูงกว่า 70 ล้านดอลลาร์ไต้หวันในเมือง Taipei, 60 ล้านดอลลาร์ไต้หวันในเมือง New Taipei และ 40 ล้านดอลลาร์ไต้หวันในเมืองหรือเทศมณฑลอื่น
- ตามข้อกำหนดที่มีผลตั้งแต่วันที่ 20 เดือน 3 ปี 2026 สินเชื่อซื้อบ้านของบุคคลธรรมดาตั้งแต่หลังที่ 3 ขึ้นไปยังคงอยู่ที่ 3 ส่วนเช่นกัน และไม่มีระยะปลอดชำระ
ธนาคารกลางค่อย ๆ เข้มงวดเพดานสัดส่วนเงินกู้ของที่อยู่อาศัยราคาสูง โดยเดือน 12 ปี 2010 อยู่ที่ 6 ส่วน เดือน 3 ปี 2021 ลดเป็น 5.5 ส่วน (มีสินเชื่อบ้านไม่เกิน 2 หลัง) และ 4 ส่วน (มีสินเชื่อบ้านตั้งแต่ 3 หลังขึ้นไป) เดือน 12 ปี 2021 อยู่ที่ 4 ส่วน และเดือน 9 ปี 2024 ลดเป็น 3 ส่วน ในการปรับที่มีผลวันที่ 20 เดือน 9 ปี 2024 สินเชื่อซื้อที่อยู่อาศัยของนิติบุคคลบริษัท สินเชื่อซื้อที่อยู่อาศัยราคาสูงของบุคคลธรรมดา และสินเชื่อซื้อบ้านหลังที่ 3 ขึ้นไป ล้วนลดสัดส่วนจาก 4 ส่วนเป็น 3 ส่วน ส่วนในตารางเปรียบเทียบการแก้ไขที่มีผลวันที่ 20 เดือน 3 ปี 2026 สินเชื่อทั้งสามประเภทนี้ยังคงอยู่ที่ 3 ส่วน และไม่มีระยะปลอดชำระ
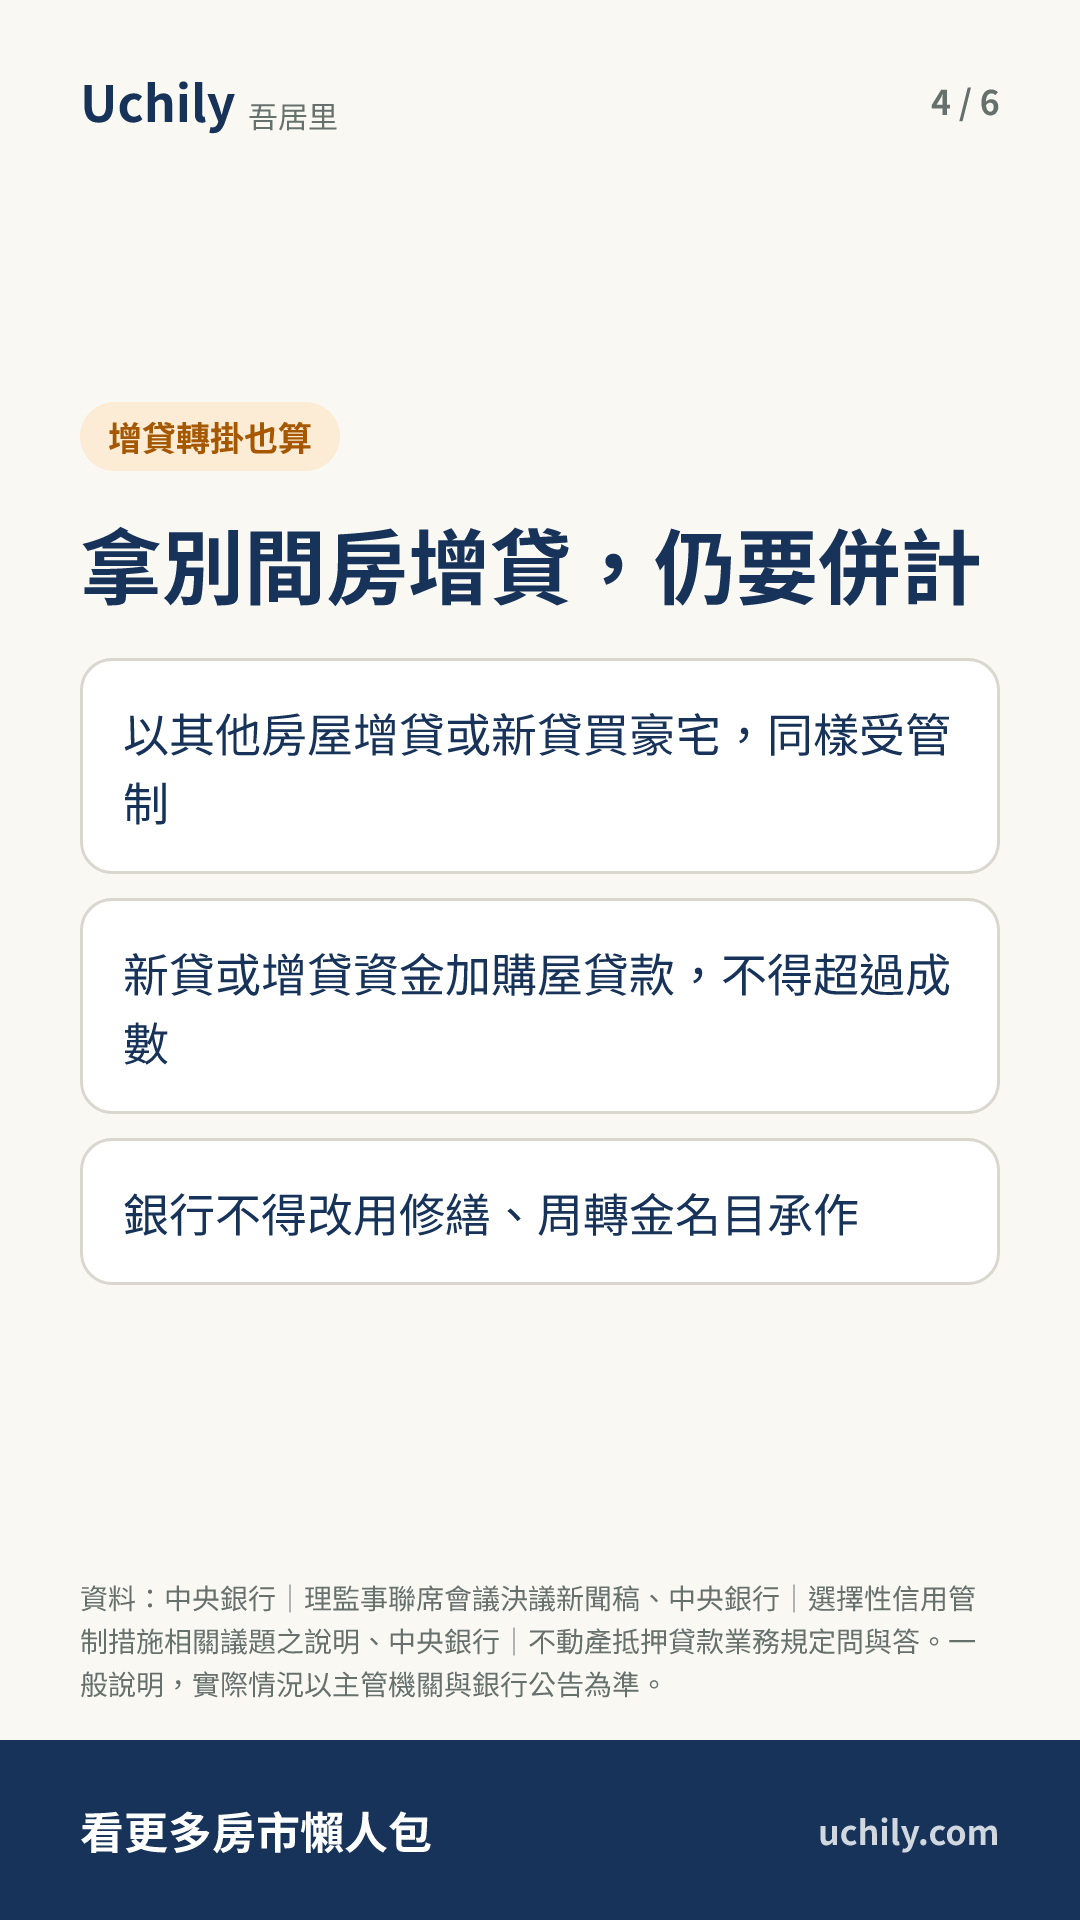
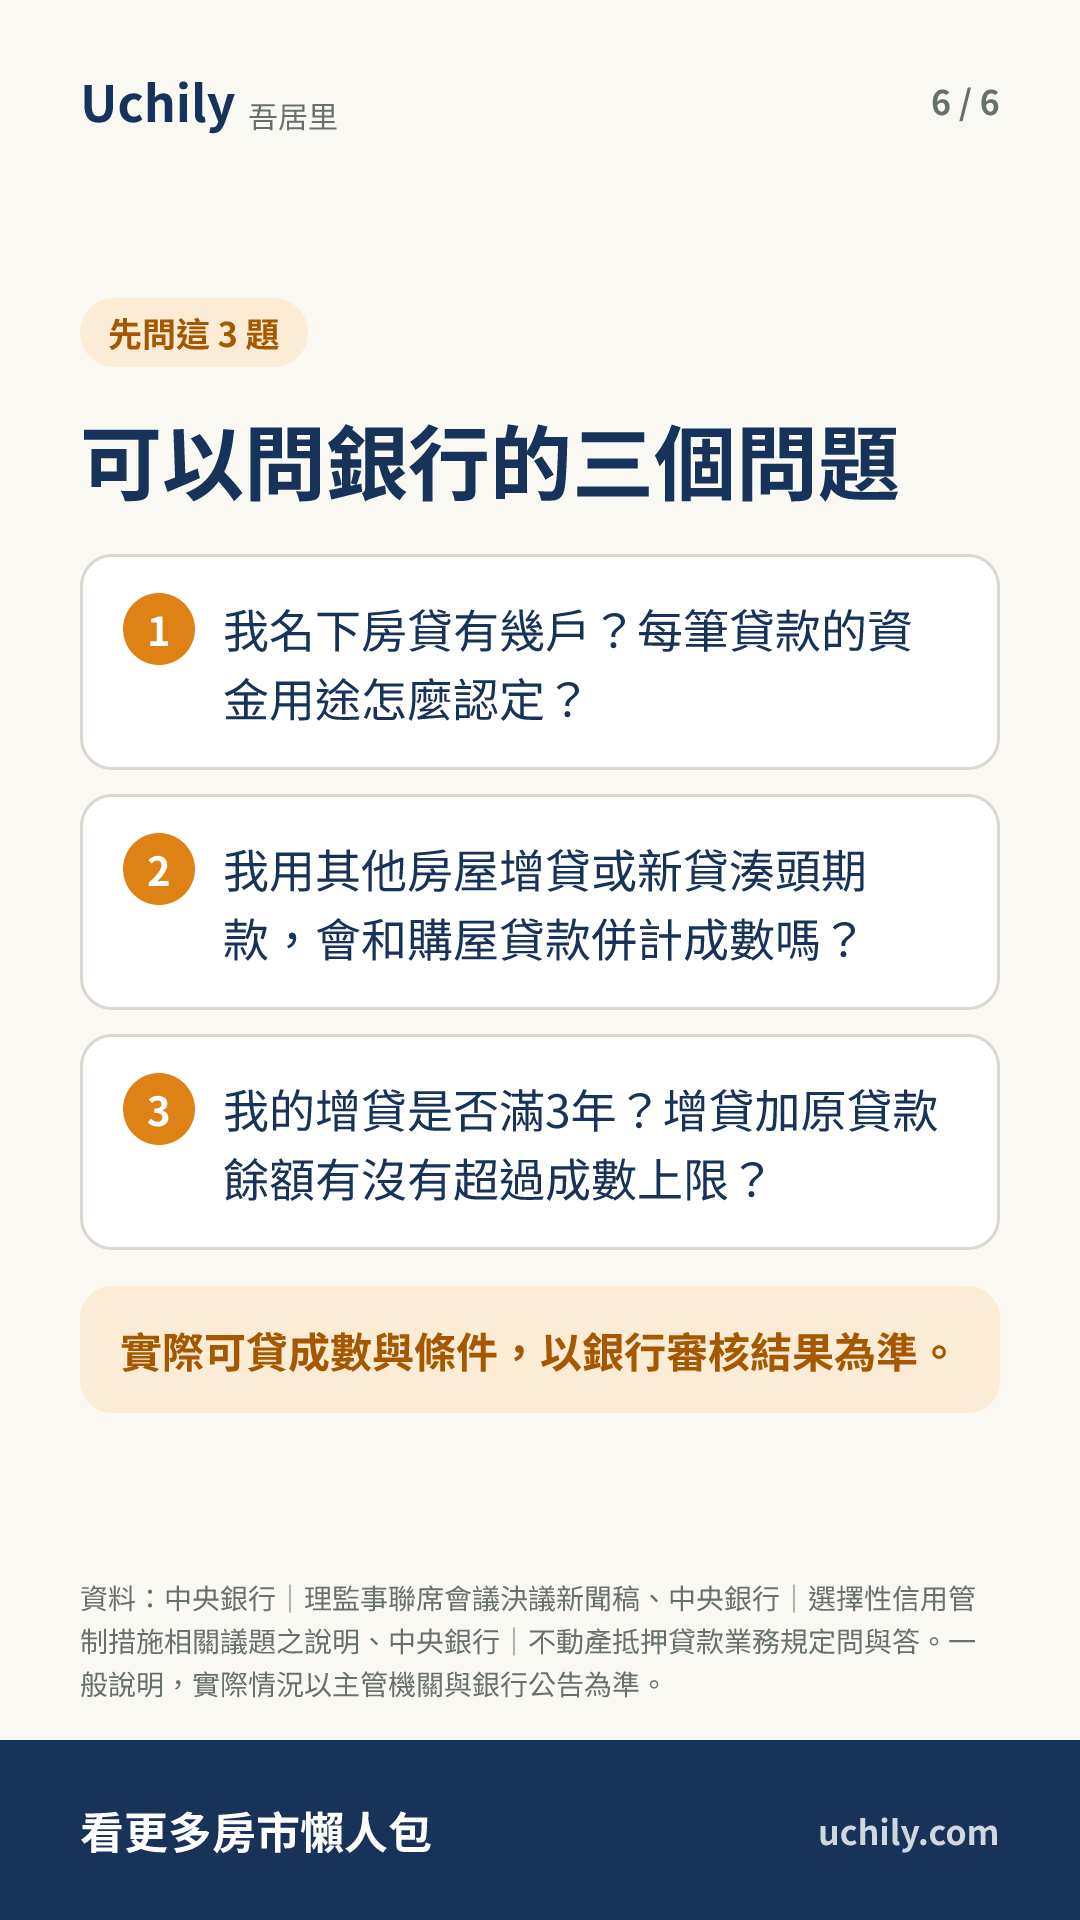
สำหรับการโอนวงเงินกู้ไปผูกกับบ้านหลังอื่น ฉบับถาม-ตอบที่ธนาคารกลางเพิ่มเติมและแก้ไขเมื่อวันที่ 19 เดือน 3 ปี 2021 มีข้อกำหนดรองรับไว้แล้ว บุคคลธรรมดาที่กู้เพิ่มจากสินเชื่อบ้านเดิม หรือนำทรัพย์สินอื่นมาเป็นหลักประกันเพื่อขอสินเชื่อใหม่ หากวัตถุประสงค์ของเงินคือซื้อที่อยู่อาศัยราคาสูงและขอสินเชื่อด้วยที่อยู่อาศัยหลังนั้น ก็ถูกควบคุมเช่นกัน เงินสินเชื่อใหม่หรือเงินกู้เพิ่มเมื่อนำไปรวมกับยอดสินเชื่อซื้อที่อยู่อาศัยราคาสูงแล้ว ต้องไม่เกินสัดส่วนที่กำหนด ส่วนผู้ที่มีสินเชื่อบ้านตั้งแต่ 2 หลังขึ้นไป เมื่อขอสินเชื่อด้วยบ้านหลังอื่น (รวมที่ดิน) สถาบันการเงินต้องตรวจสอบวัตถุประสงค์การกู้ตามจริง หากวัตถุประสงค์เป็นการซื้อที่อยู่อาศัยก็ต้องอยู่ภายใต้การควบคุม และต้องให้ผู้กู้ทำหนังสือรับรองวัตถุประสงค์การใช้เงินในขณะที่ยินยอมขอสินเชื่อ แล้วตรวจสอบภายหลัง
ฉบับถาม-ตอบยังจำกัดการดำเนินงานของธนาคารด้วย ธนาคารต้องไม่ใช้ชื่อวัตถุประสงค์อื่น เช่น ซ่อมแซม เงินทุนหมุนเวียน หรือสินเชื่ออื่น มาปล่อยสินเชื่อซื้อที่อยู่อาศัยราคาสูง ต้องไม่เปลี่ยนสินเชื่อบ้านที่ศูนย์ข้อมูลเครดิตร่วมระบุรหัสวัตถุประสงค์เดิมเป็น "1" ให้เป็นวัตถุประสงค์ "4" และต้องไม่เพิ่มวงเงินกู้ด้วยการให้เพิ่มหลักประกันอื่น ข้อยกเว้นคือผู้กู้นำใบฝากประจำของตนเองไปกู้โดยจำนำกับสถาบันการเงินและใช้เงินซื้อที่อยู่อาศัยนั้น ซึ่งไม่ถือเป็นการเพิ่มวงเงินกู้ด้วยชื่อสินเชื่ออื่น หากสถาบันการเงินฝ่าฝืน หน่วยงานกำกับดูแลจะลงโทษตามบทบัญญัติ เช่น มาตรา 130 และมาตรา 134 ของกฎหมายธนาคาร
การนับจำนวนหลังก็มีข้อกำหนดเช่นกัน จำนวนหลังของสินเชื่อบ้านที่อยู่ในชื่อผู้กู้ สถาบันการเงินจะสอบถามจากศูนย์ข้อมูลเครดิตร่วมโดยรวมตามรายบุคคล โดยนับเฉพาะสินเชื่อที่มีบ้านเป็นหลักประกันและมีรหัสวัตถุประสงค์เป็น "1" หลักประกัน 1 รายการนับเป็น 1 หลัง ผู้ที่มีบ้านตั้งแต่ 2 หลังขึ้นไปในชื่อตนแต่ไม่ได้ทำสินเชื่อเลย และศูนย์ข้อมูลเครดิตร่วมไม่พบประวัติสินเชื่อบ้าน การขอสินเชื่อซื้อบ้านครั้งนี้ไม่อยู่ภายใต้ข้อกำหนดของหลังที่ 3 ขึ้นไป ฉบับถาม-ตอบปี 2021 ยังแยกหลังที่ 3 กับหลังที่ 4 ขึ้นไป ส่วนตารางเปรียบเทียบปัจจุบันระบุหลังที่ 3 ขึ้นไปเป็น 3 ส่วนเท่ากัน
ธนาคารกลางชี้แจงว่า ที่อยู่อาศัยราคาสูงเป็นตลาดกลุ่มเล็ก ราคาสูงและผันผวนมาก สภาพคล่องต่ำ และมีความเสี่ยงด้านสินเชื่อสูง ทรัพยากรด้านสินเชื่อควรจัดสรรให้ผู้ที่ไม่มีที่อยู่อาศัยของตนเองก่อน ธนาคารกลางยังระบุด้วยว่า จากสถิติราคาซื้อขายจริงของอสังหาริมทรัพย์ ในช่วง 5 ปีที่ผ่านมา สัดส่วนจำนวนรายการซื้อขายทั่วประเทศที่เข้าเกณฑ์ที่อยู่อาศัยราคาสูงต่อจำนวนรายการซื้อขายที่อยู่อาศัยทั้งหมดต่ำกว่า 2% ทุกปี
ผู้ที่ต้องการซื้อบ้านหรูควรตรวจสอบก่อนว่าราคาซื้อขายสูงกว่าเกณฑ์ของเมืองหรือเทศมณฑลที่ตั้งหรือไม่ แล้วขอให้ธนาคารอธิบายจำนวนหลังของสินเชื่อบ้านในชื่อตนและวัตถุประสงค์การใช้เงินของสินเชื่อแต่ละรายการ หากคิดจะกู้เพิ่มจากบ้านหลังอื่นหรือขอสินเชื่อใหม่เพื่อรวบรวมเงินดาวน์ ควรสอบถามธนาคารก่อนว่าเงินก้อนนี้จะถูกนับรวมสัดส่วนกับสินเชื่อซื้อบ้านหรือไม่ และเตรียมหนังสือรับรองวัตถุประสงค์การใช้เงินไว้ ผู้ที่มีสินเชื่อบ้านอยู่แล้วหากใช้เงินกู้เพิ่มไปซื้อบ้านหรู ยอดกู้เพิ่มก็ต้องนับรวมสัดส่วนกับสินเชื่อซื้อบ้านเช่นกัน
คำนวณสัดส่วนเงินกู้
- กู้ได้
- 1,400 หมื่น
- เงินดาวน์
- 600 หมื่น
- ผ่อนต่อเดือน
- 54,023 ดอลลาร์ไต้หวัน
- ดอกเบี้ยรวม
- 545 หมื่น
อัตราดอกเบี้ยเริ่มต้น 2.321% คืออัตราดอกเบี้ยเฉลี่ยของสินเชื่อบ้านใหม่จาก 5 ธนาคารใหญ่ในเดือนสิงหาคมที่ธนาคารกลางประกาศ คิดแบบผ่อนเงินต้นและดอกเบี้ยเท่ากันทุกงวด ไม่รวมระยะปลอดเงินต้น วงเงินจริงขึ้นอยู่กับการอนุมัติของธนาคาร
อ่านจบแล้วลองทดสอบ
2 ข้อ เลือกแล้วดูเฉลยได้เลย
- ตามเกณฑ์ที่ธนาคารกลางใช้ในสถิติที่อยู่อาศัยราคาสูง ราคาซื้อขายต้องสูงกว่าเท่าใดจึงจะนับเป็นที่อยู่อาศัยราคาสูงในเมือง Taipei
- บุคคลธรรมดานำทรัพย์สินอื่นมาเป็นหลักประกันเพื่อขอสินเชื่อใหม่ โดยวัตถุประสงค์คือซื้อที่อยู่อาศัยราคาสูง สัดส่วนเงินกู้คำนวณอย่างไร
ชุดการ์ดภาพ
6 ภาพ คลิกเพื่อดูภาพใหญ่ บันทึกไว้ส่งให้เพื่อนได้
ต้นฉบับ:中央銀行|理監事聯席會議決議新聞稿 · เว็บไซต์นี้มีเฉพาะบทสรุปและประเด็นสำคัญ อ่านเนื้อหาฉบับเต็มได้ที่ต้นฉบับ
ข่าวประจำสัปดาห์ สรุปให้คุณ
จดหมายข่าว Uchily สัปดาห์ละฉบับ คัดเฉพาะเรื่องที่กระทบกระเป๋าเงินของคุณจริง ๆ
การสมัครจะสร้างบัญชี Uchily ด้วยอีเมลนี้ กดลิงก์ในอีเมลเพื่อยืนยัน และยกเลิกได้จากทุกฉบับ