買豪宅貸款能全額轉掛第四套房,適用較低成數嗎?
央行對高價住宅貸款最高成數定為3成,並規範增貸、另提供其他房地、增提擔保品等做法,資金用於買豪宅仍須併計。

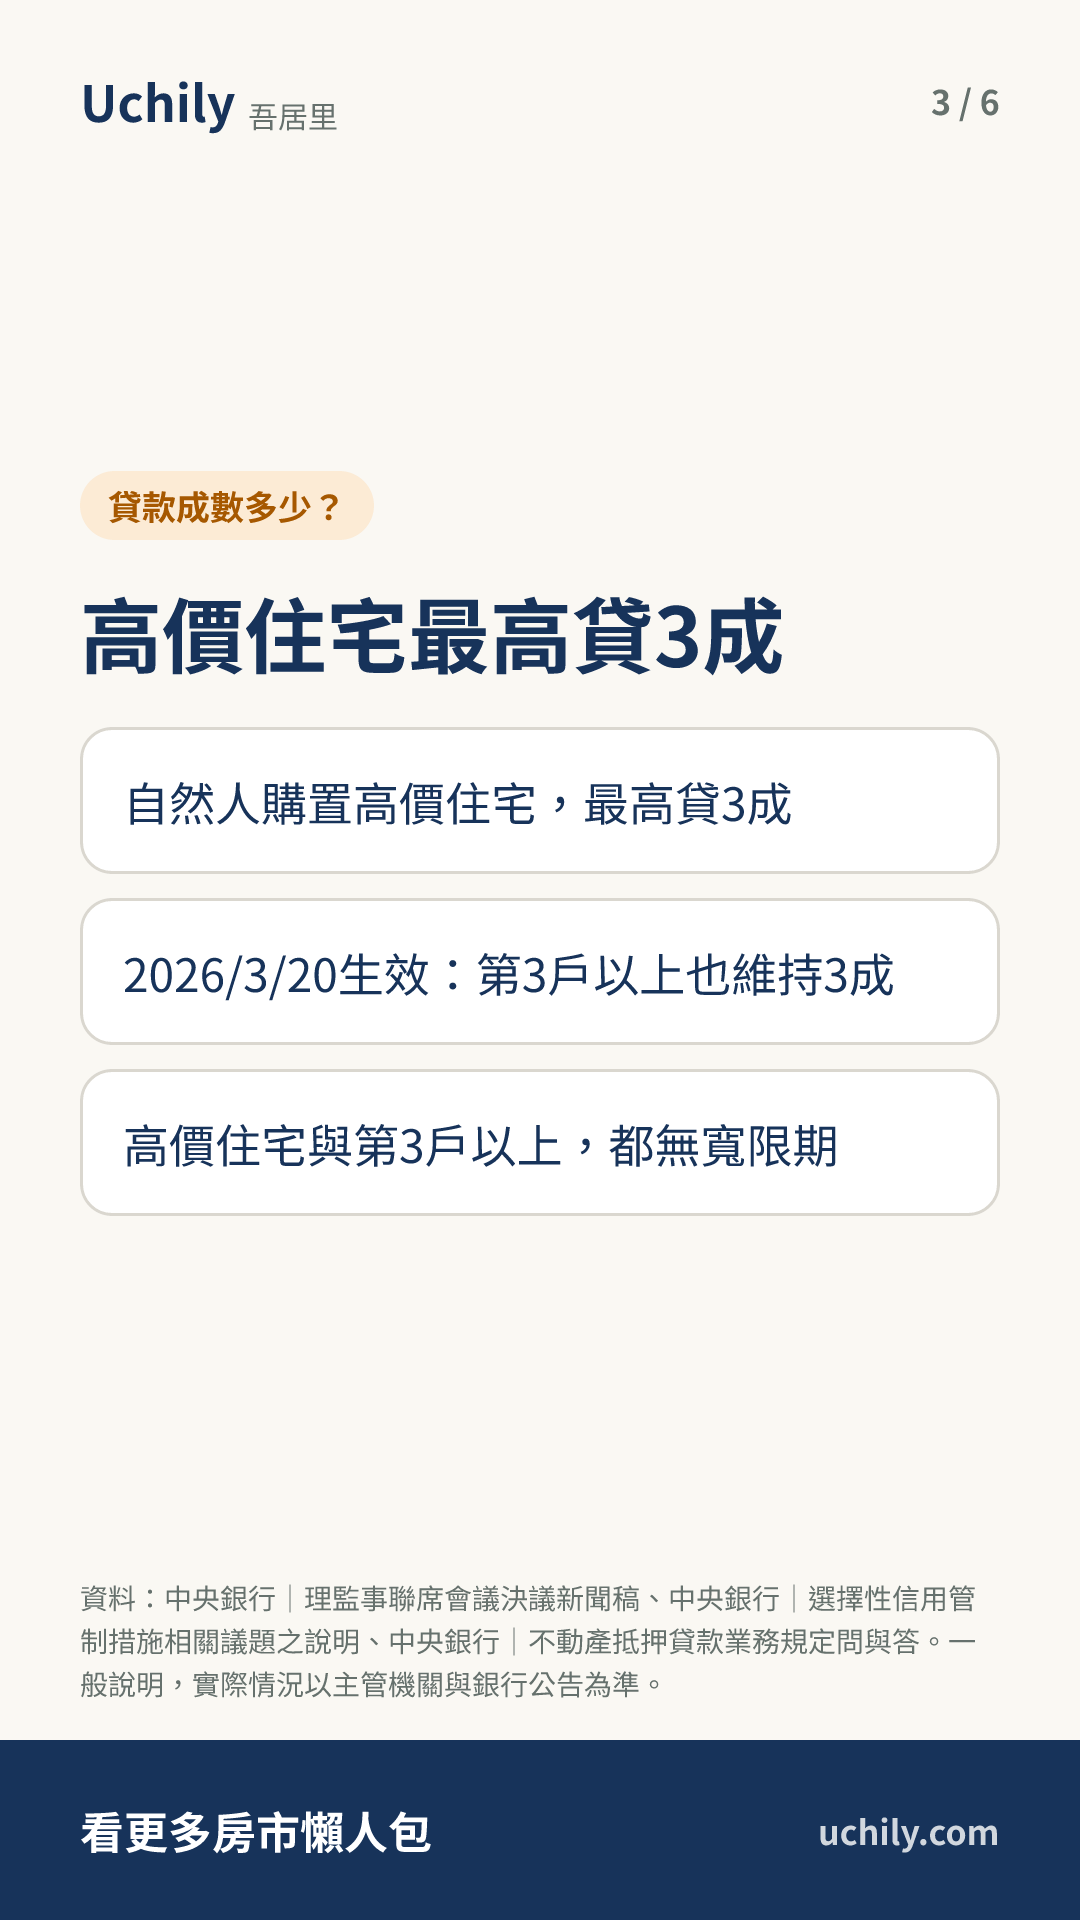
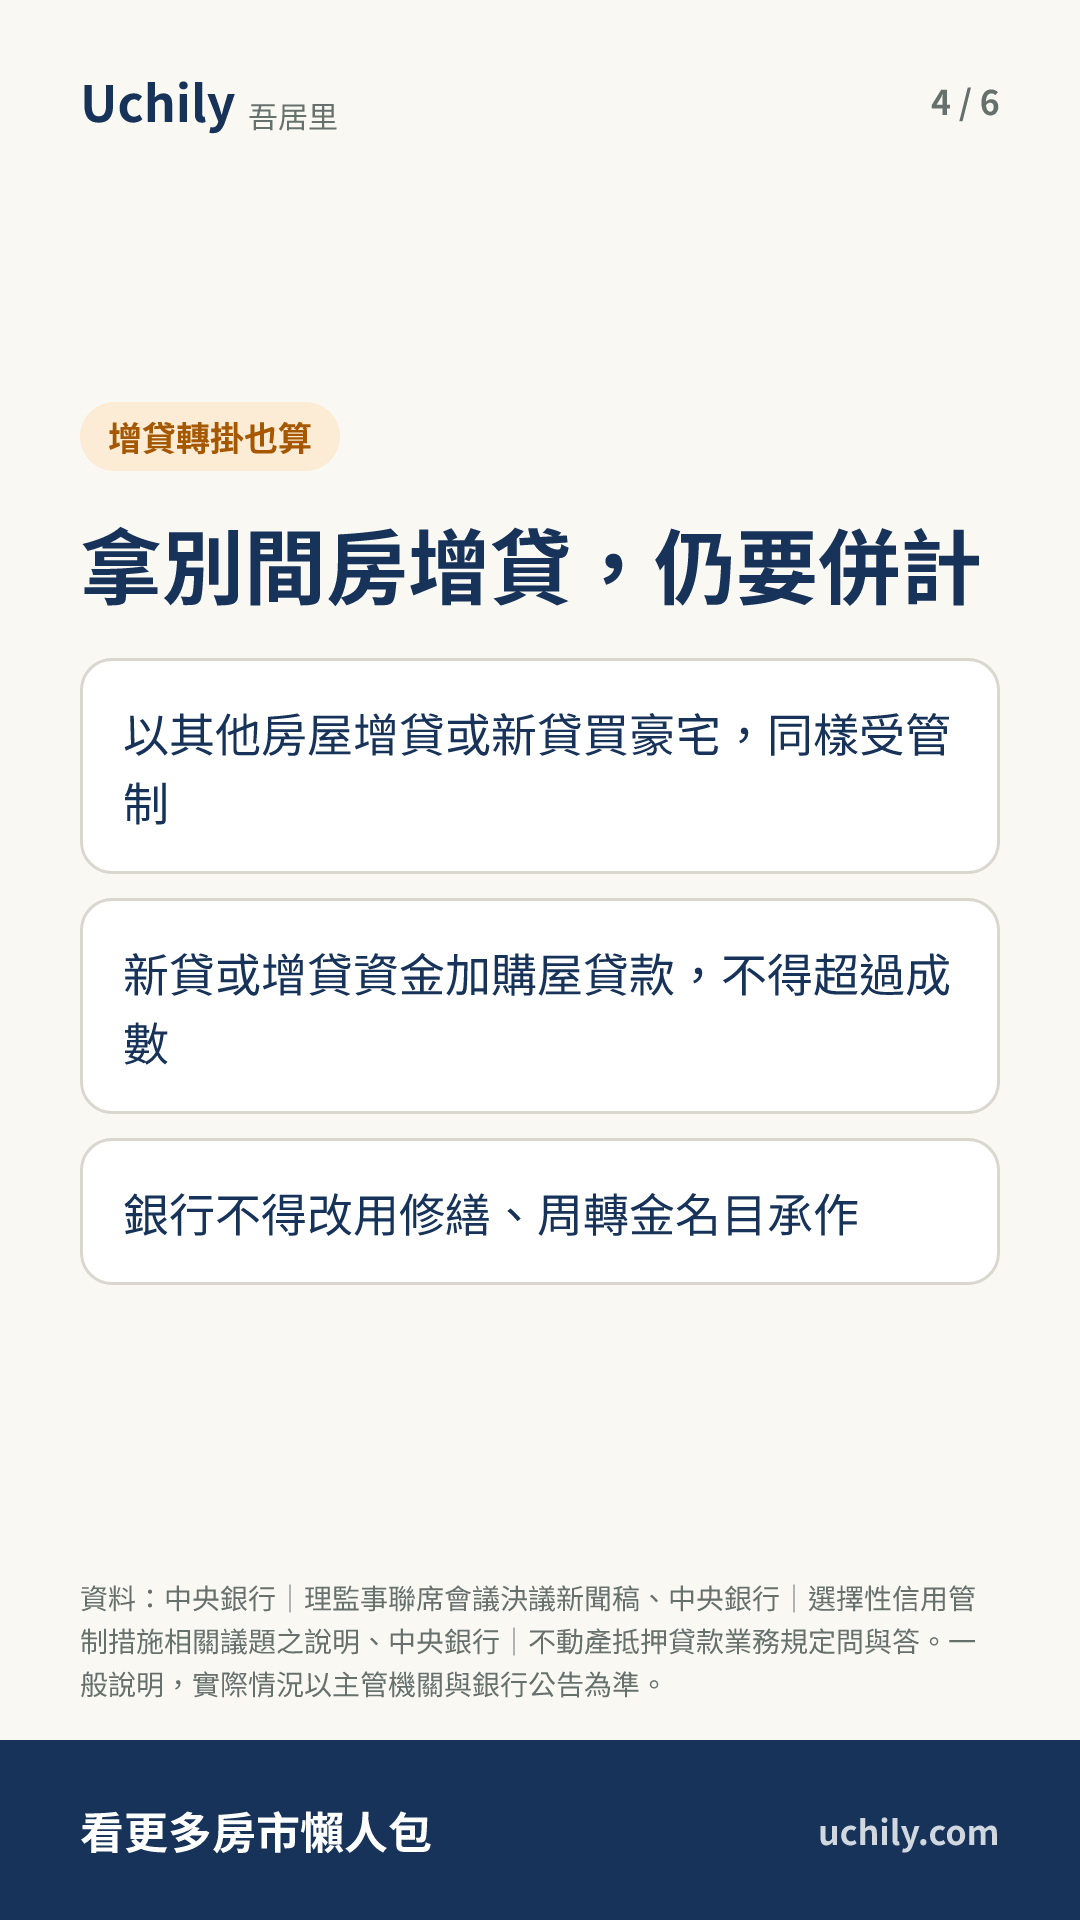
- 央行規定高價住宅貸款最高3成,另以其他房屋增貸或轉掛,只要資金用於買豪宅,仍須併計成數。
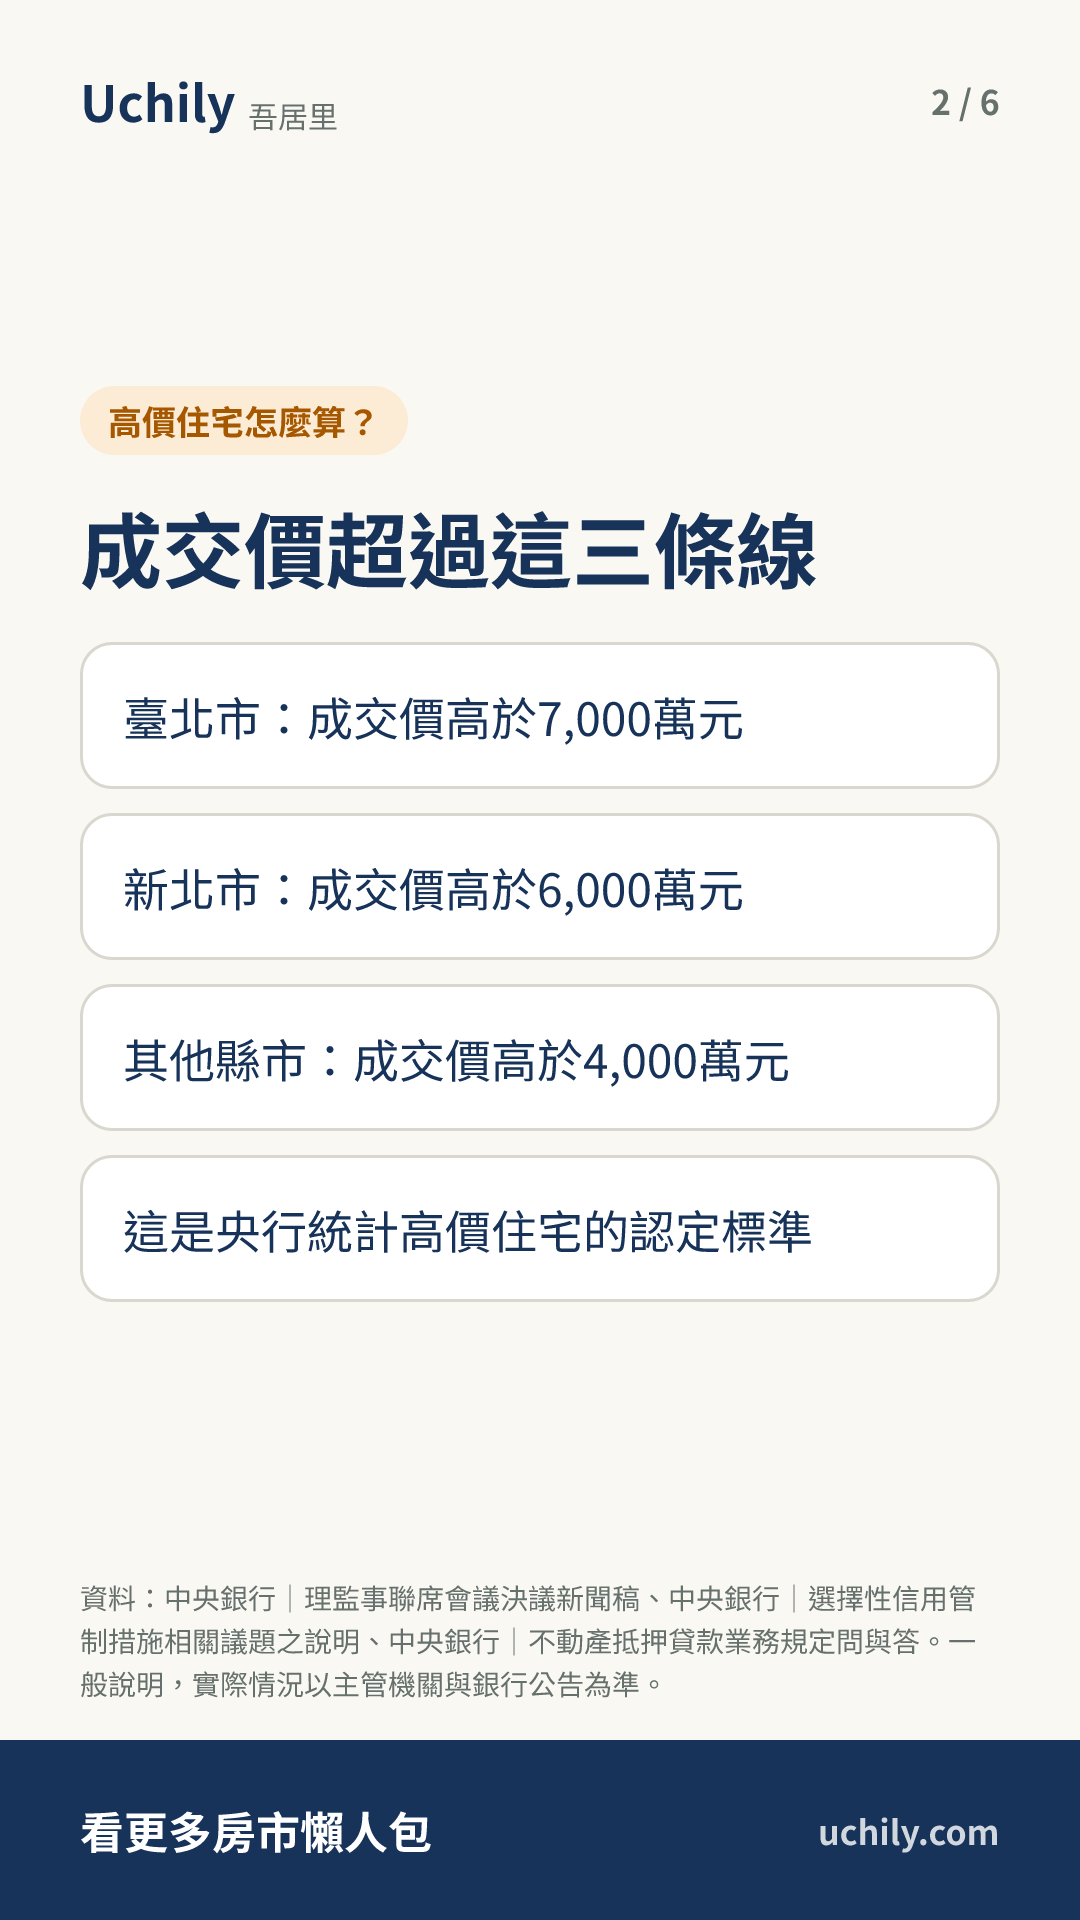
- 高價住宅指成交價高於臺北市7,000萬元、新北市6,000萬元、其他縣市4,000萬元者。
- 2026年3月20日生效的規定中,自然人第3戶以上購屋貸款同樣維持3成、無寬限期。
央行對高價住宅貸款的成數上限逐步收緊:2010年12月為6成,2021年3月降為5.5成(已有2戶以下房貸)與4成(已有3戶含以上房貸),2021年12月為4成,2024年9月降為3成。2024年9月20日生效的調整中,公司法人購置住宅貸款、自然人購置高價住宅貸款及第3戶(含)以上購屋貸款,成數都由4成降為3成。2026年3月20日生效的修正對照表中,這三類貸款仍維持3成、無寬限期。
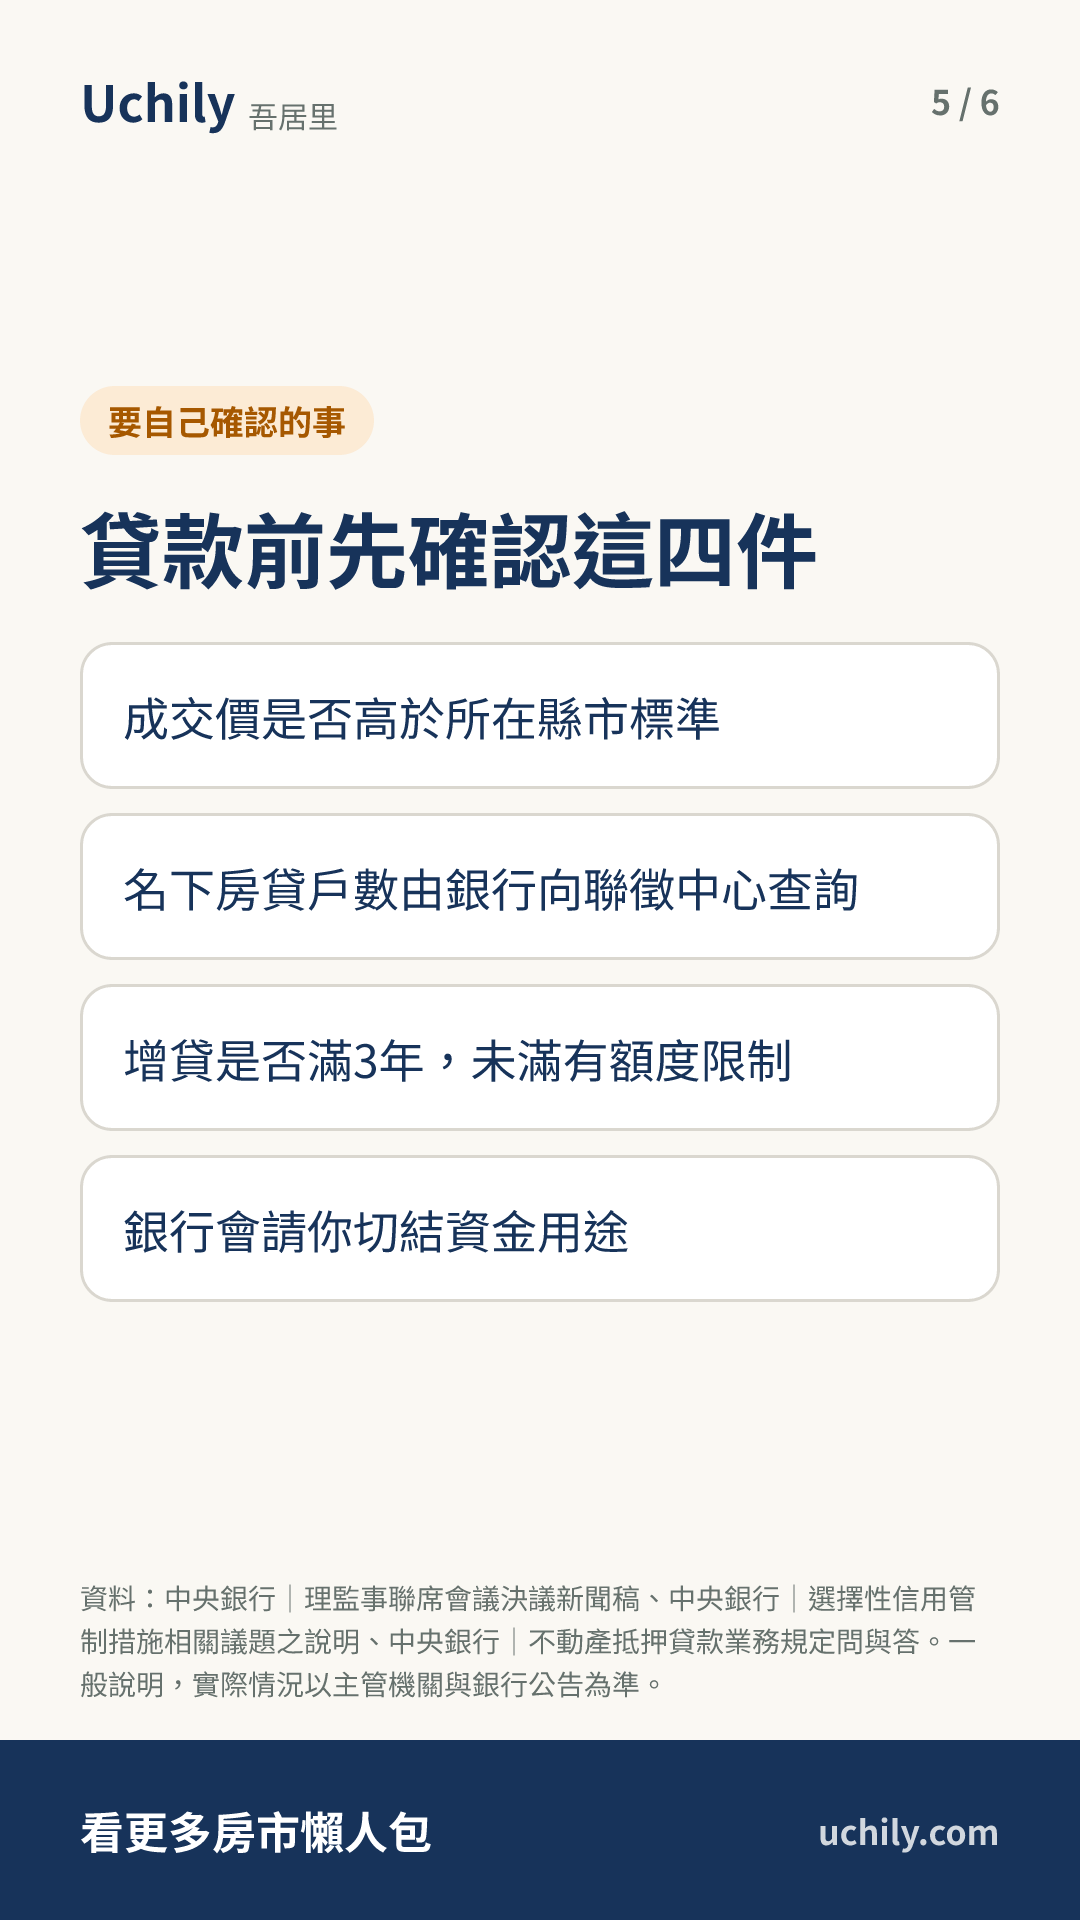
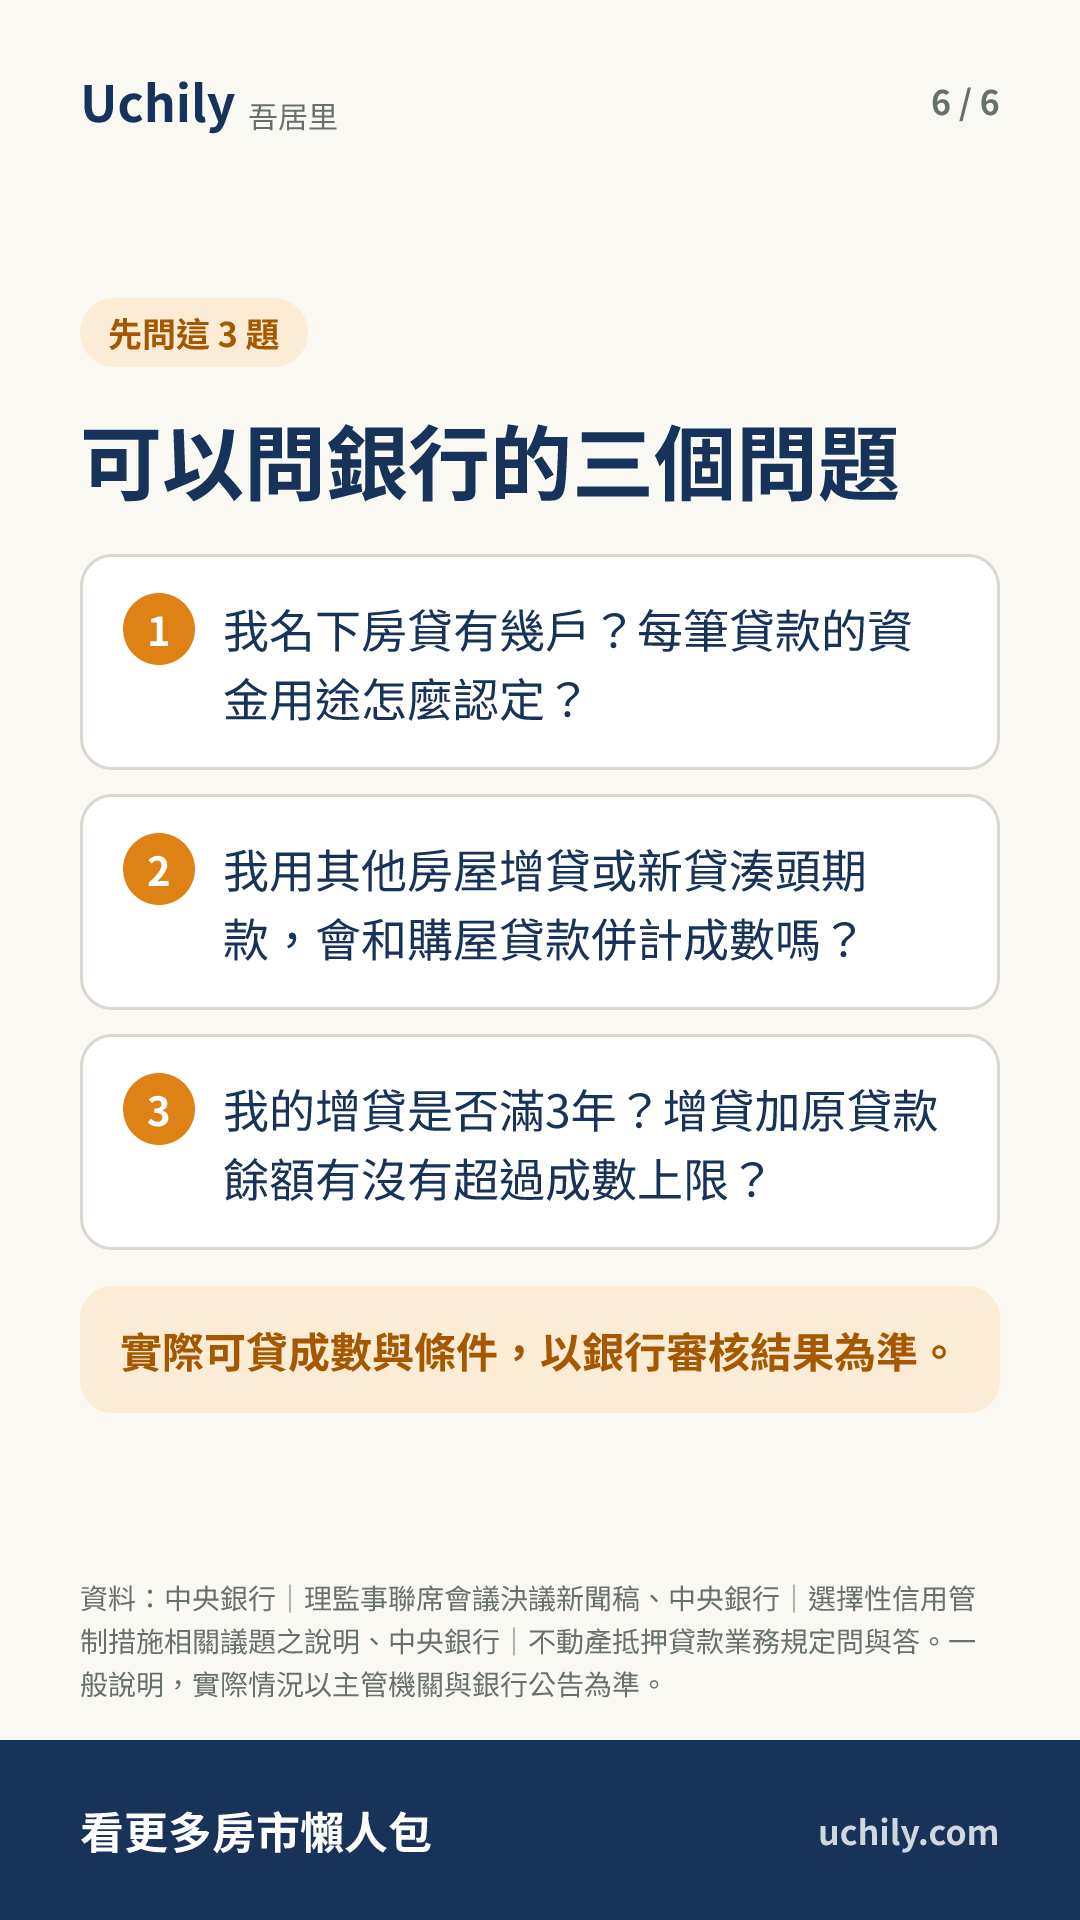
至於把貸款改掛到其他房屋,央行2021年3月19日增修版問與答已有對應規定。自然人以原有房貸舊案增貸,或另提供其他房地辦理新貸,只要資金用途是購買高價住宅並以該住宅申貸,同樣受管制,新貸或增貸資金加計購置高價住宅貸款金額,不得超過規定成數。名下已有2戶以上房貸者,另以其他房屋(含基地)申貸時,金融機構應核實認定借款用途,用途屬購置住宅就適用管制,並要請借款人在同意申貸時切結資金用途,事後查核。
問與答也限制銀行的做法:不得以修繕、周轉金或其他貸款名目承作購置高價住宅貸款,不得把聯徵中心原資金用途代號「1」的房貸改列為用途「4」,也不得以增提其他擔保品的方式額外增加貸款金額。例外是借款人以本人定存單向金融機構質借、資金用於購置該住宅,這不算另以其他貸款名目額外增加貸款金額。金融機構若違規,主管機關將依銀行法第130條及第134條等規定處分。
戶數怎麼算也有規定:名下房貸戶數由金融機構向聯徵中心歸戶查詢,計算對象是以房屋為抵押、資金用途代號為「1」的擔保放款,1筆擔保品算1戶。名下有2戶以上房屋但均未辦理貸款、聯徵中心查無房貸紀錄者,本次申辦購屋貸款不適用第3戶(含)以上的規範。2021年版問與答仍分第3戶與第4戶以上,現行對照表列的是第3戶(含)以上同為3成。
央行說明,高價住宅屬小眾市場,價格高且波動大、流動性低、授信風險高,信用資源宜優先提供給無自用住宅者。央行也表示,依不動產實價登錄統計,近五年全國符合高價住宅認定標準的成交件數,占全體住宅成交件數比重皆低於2%。
想買豪宅的人,先確認成交價是否高於所在縣市的認定標準,再請銀行說明名下房貸戶數和每筆貸款的資金用途。若打算以其他房屋增貸或另辦新貸來湊頭期款,要先問銀行這筆資金是否會與購屋貸款併計成數,並準備好資金用途切結。已有房貸的人若用增貸湊錢買豪宅,增貸金額同樣要和購屋貸款併計成數。
貸款成數試算
- 可貸
- 1,400 萬
- 頭期款
- 600 萬
- 每月繳
- 54,023 元
- 總利息
- 545 萬
預設利率 2.321% 是央行公布的 8 月五大銀行新承做房貸平均利率;本息平均攤還、不含寬限期,實際以銀行核貸為準。
看完考考你
2 題,選了就看解答
- 依央行統計高價住宅所用的認定標準,成交價高於多少才算臺北市的高價住宅?
- 自然人另提供其他房地辦理新貸,資金用途是買高價住宅,成數怎麼算?
圖卡集
6 張,點圖看大圖,可以存下來傳給朋友
原文:中央銀行|理監事聯席會議決議新聞稿 · 本站只放摘要與重點,完整內容請看原文。
這週的新聞,幫你整理好
每週一封 Uchily 週報,挑出真的會影響你荷包的事。
訂閱會用這個 Email 建立 Uchily 帳號,按信裡的連結就完成;每封信都能取消。