买豪宅贷款能全额转挂第四套房,适用较低成数吗?
央行对高价住宅贷款最高成数定为3成,并规范增贷、另提供其他房地、增提担保品等做法,资金用于买豪宅仍须合并计算。

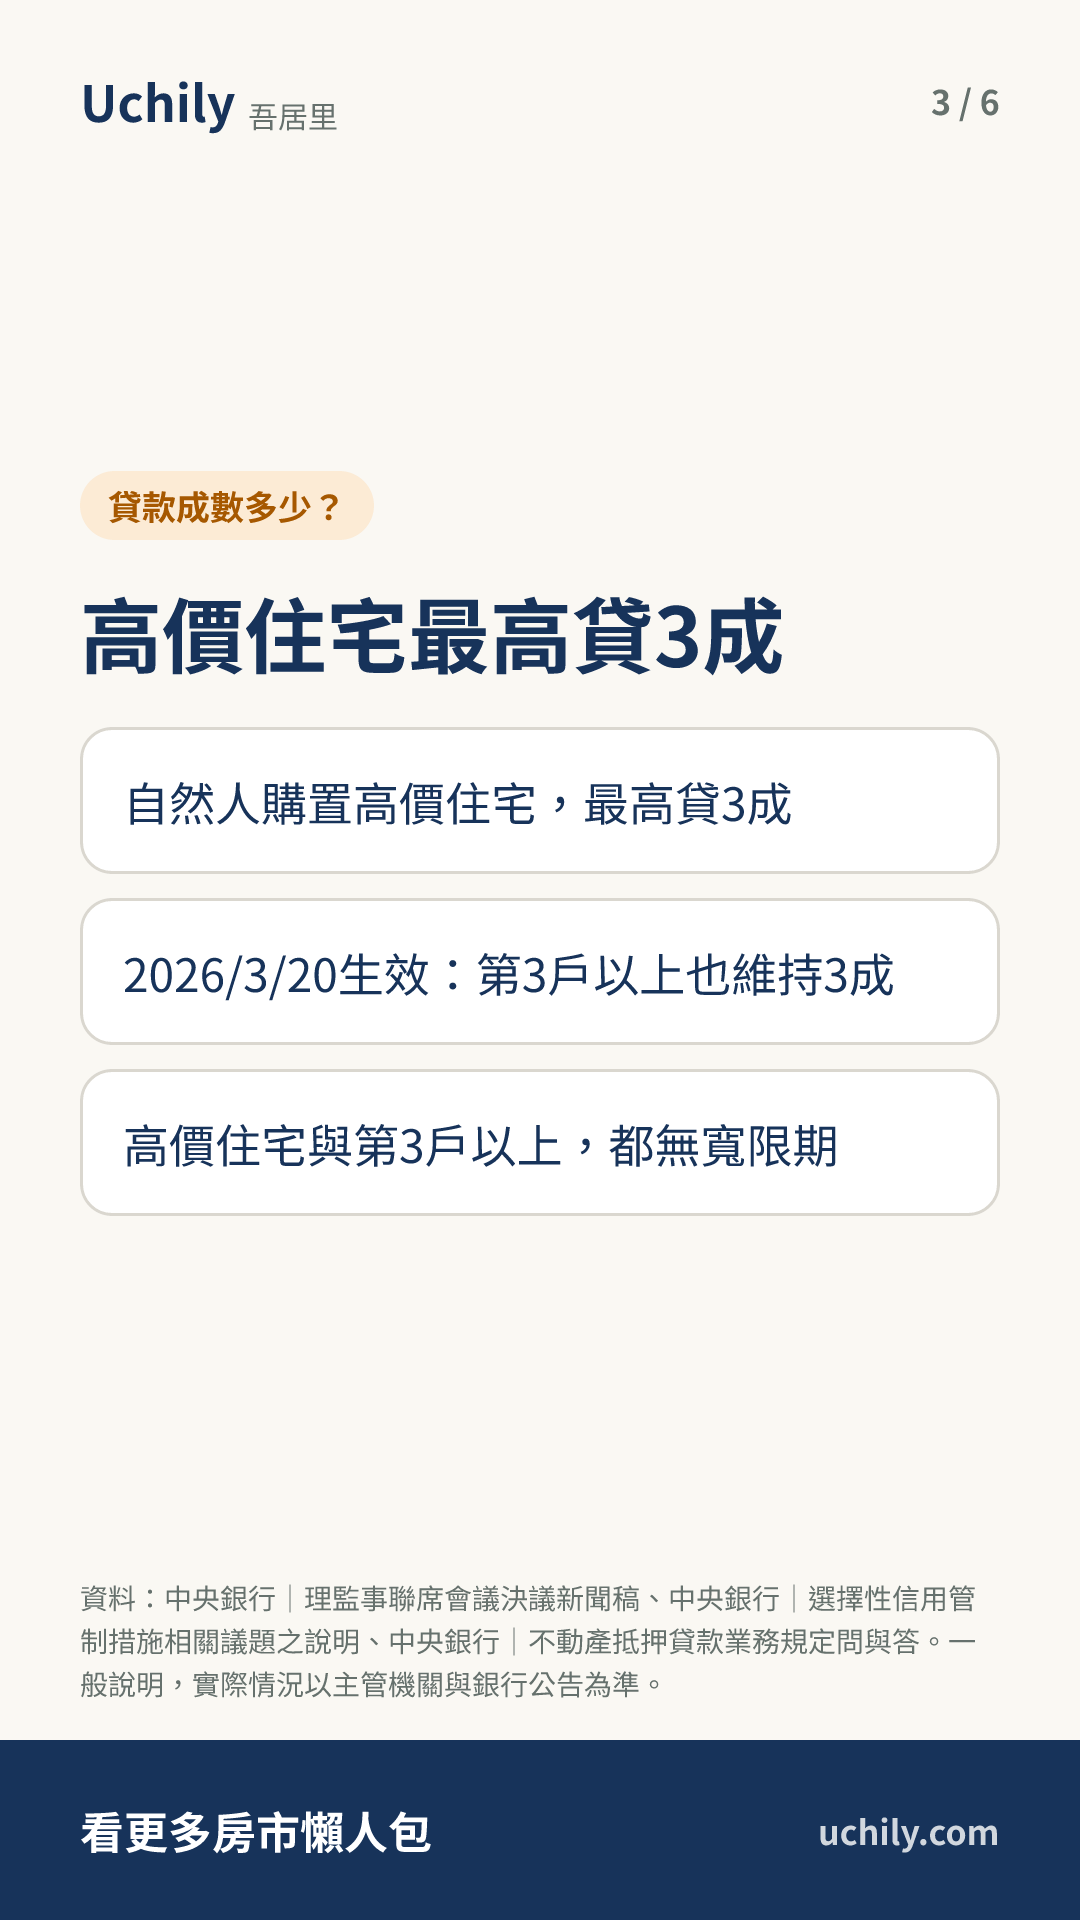
- 央行规定高价住宅贷款最高3成,另以其他房屋增贷或转挂,只要资金用于买豪宅,仍须合并计算成数。
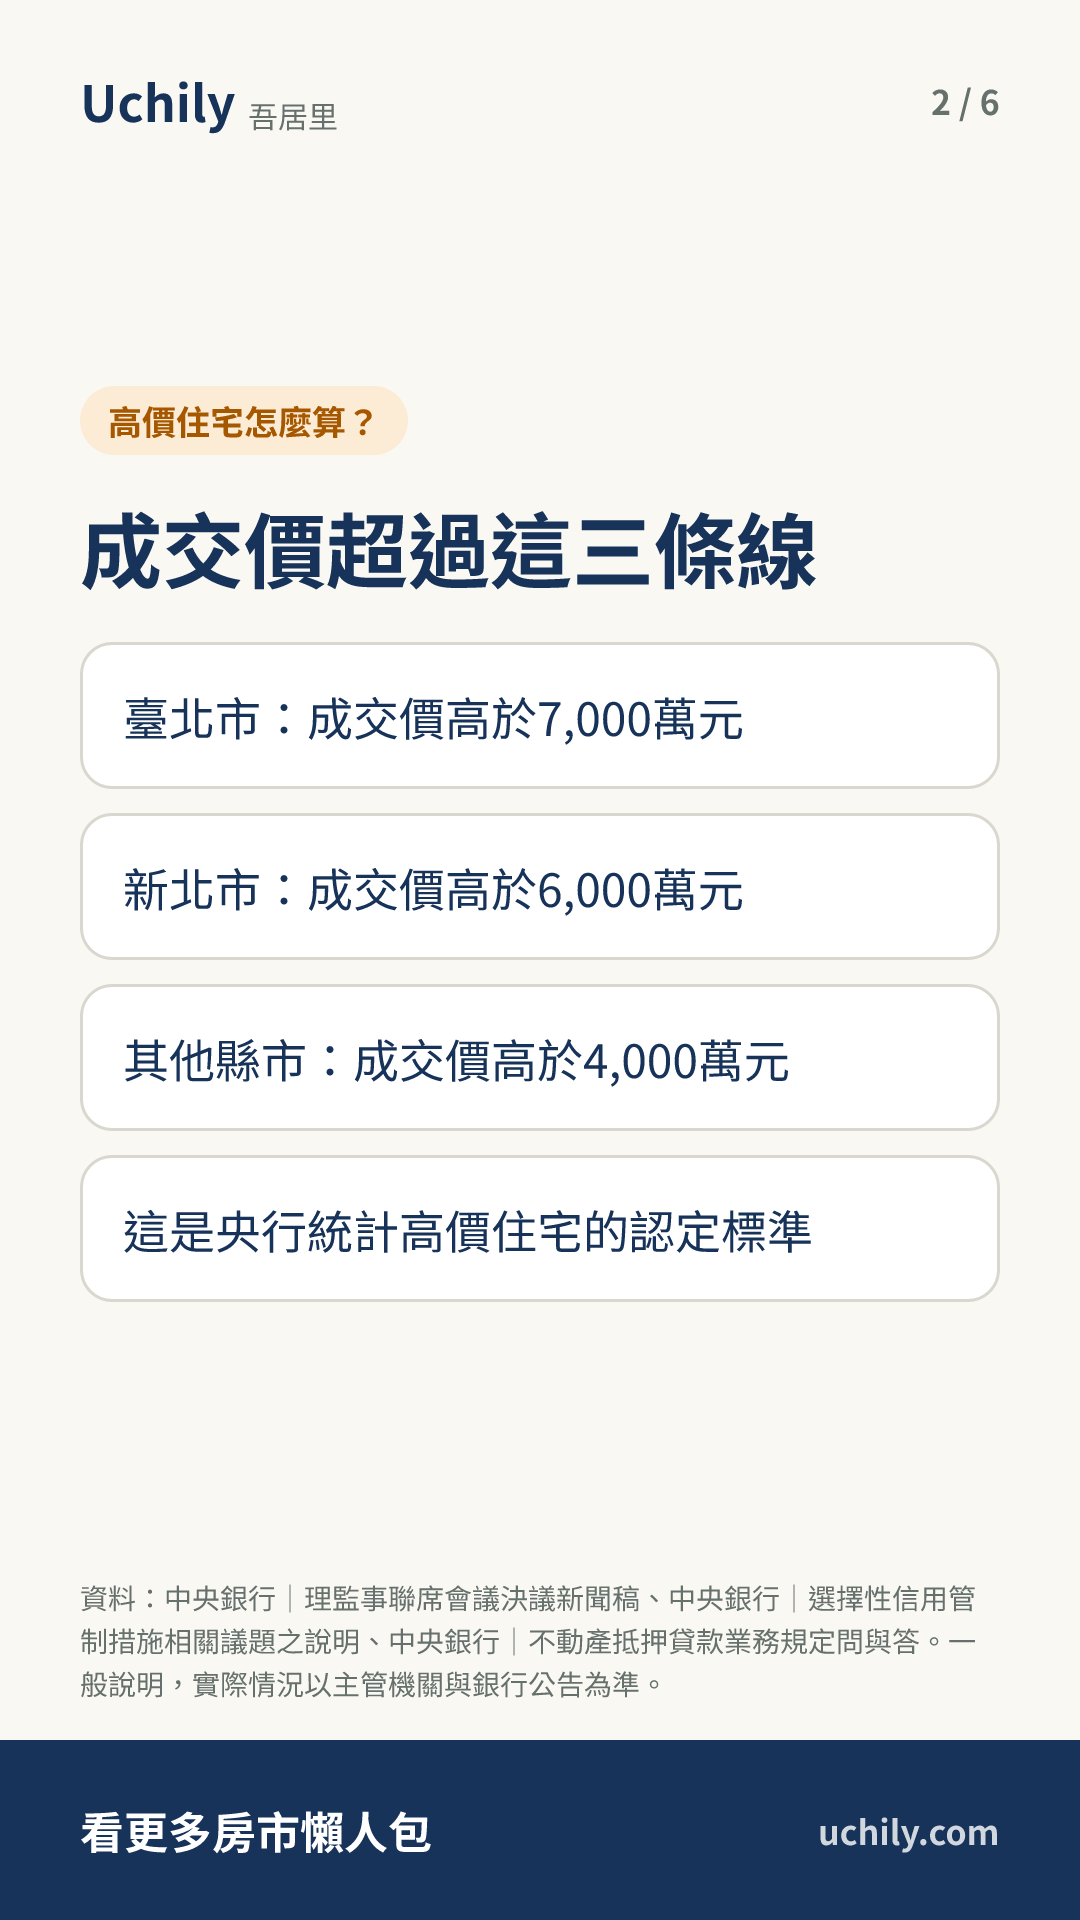
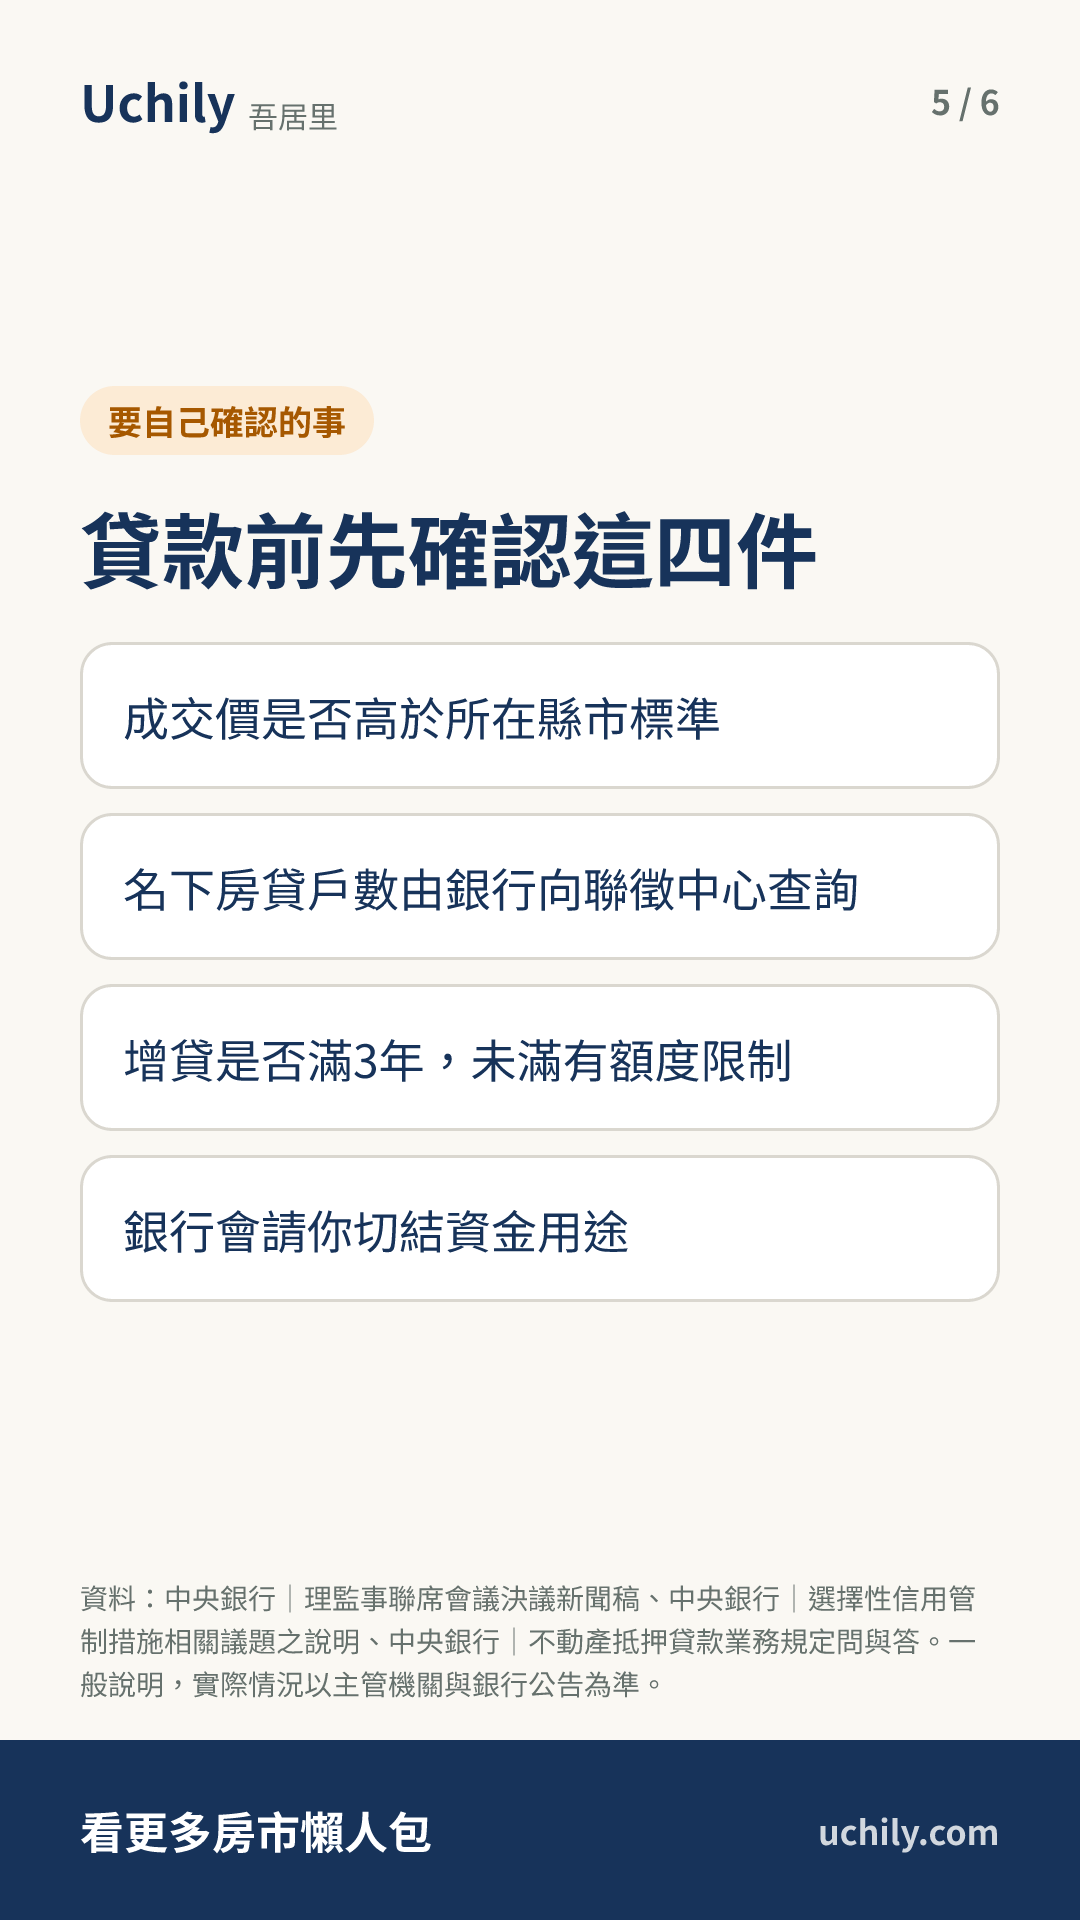
- 高价住宅指成交价高于台北市7,000万元、新北市6,000万元、其他县市4,000万元者。
- 2026年3月20日生效的规定中,自然人第3户以上购屋贷款同样维持3成、无宽限期。
央行对高价住宅贷款的成数上限逐步收紧:2010年12月为6成,2021年3月降为5.5成(已有2户以下房贷)与4成(已有3户含以上房贷),2021年12月为4成,2024年9月降为3成。2024年9月20日生效的调整中,公司法人购置住宅贷款、自然人购置高价住宅贷款及第3户(含)以上购屋贷款,成数都由4成降为3成。2026年3月20日生效的修正对照表中,这三类贷款仍维持3成、无宽限期。
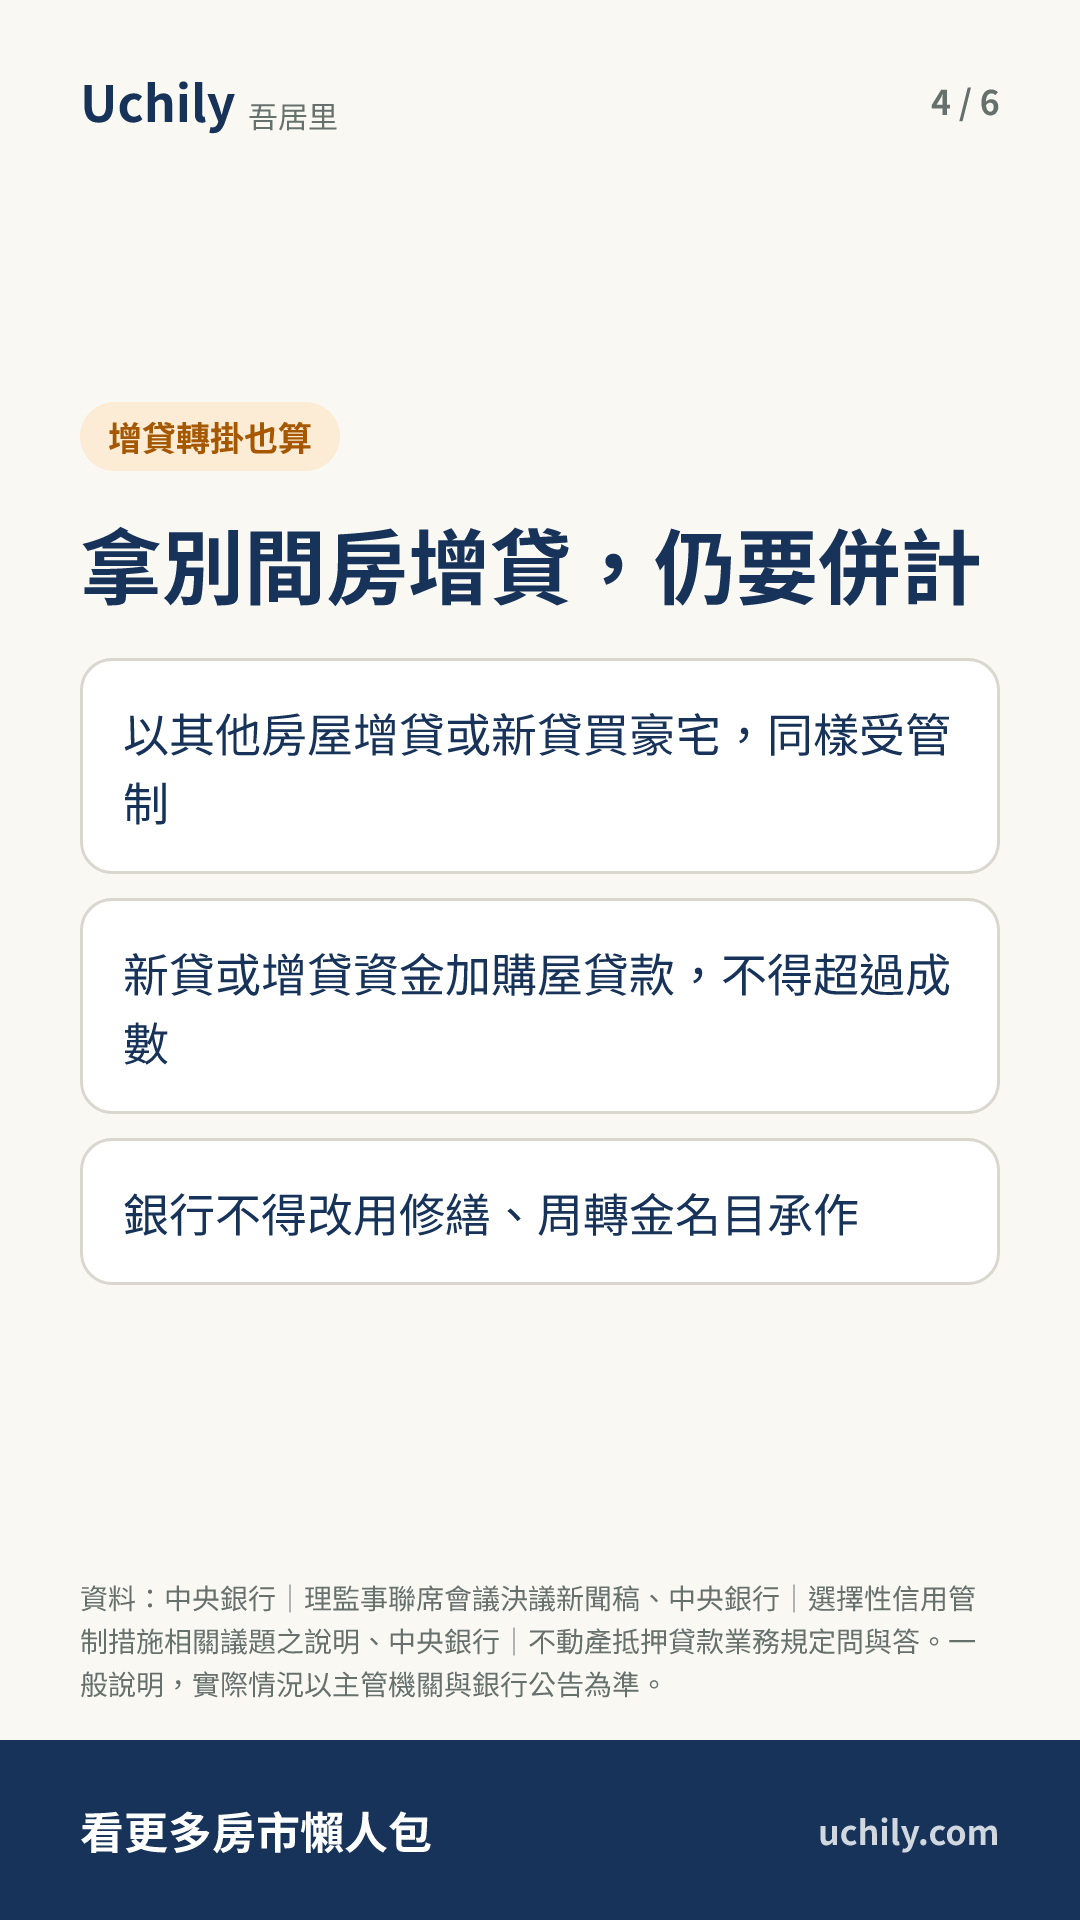
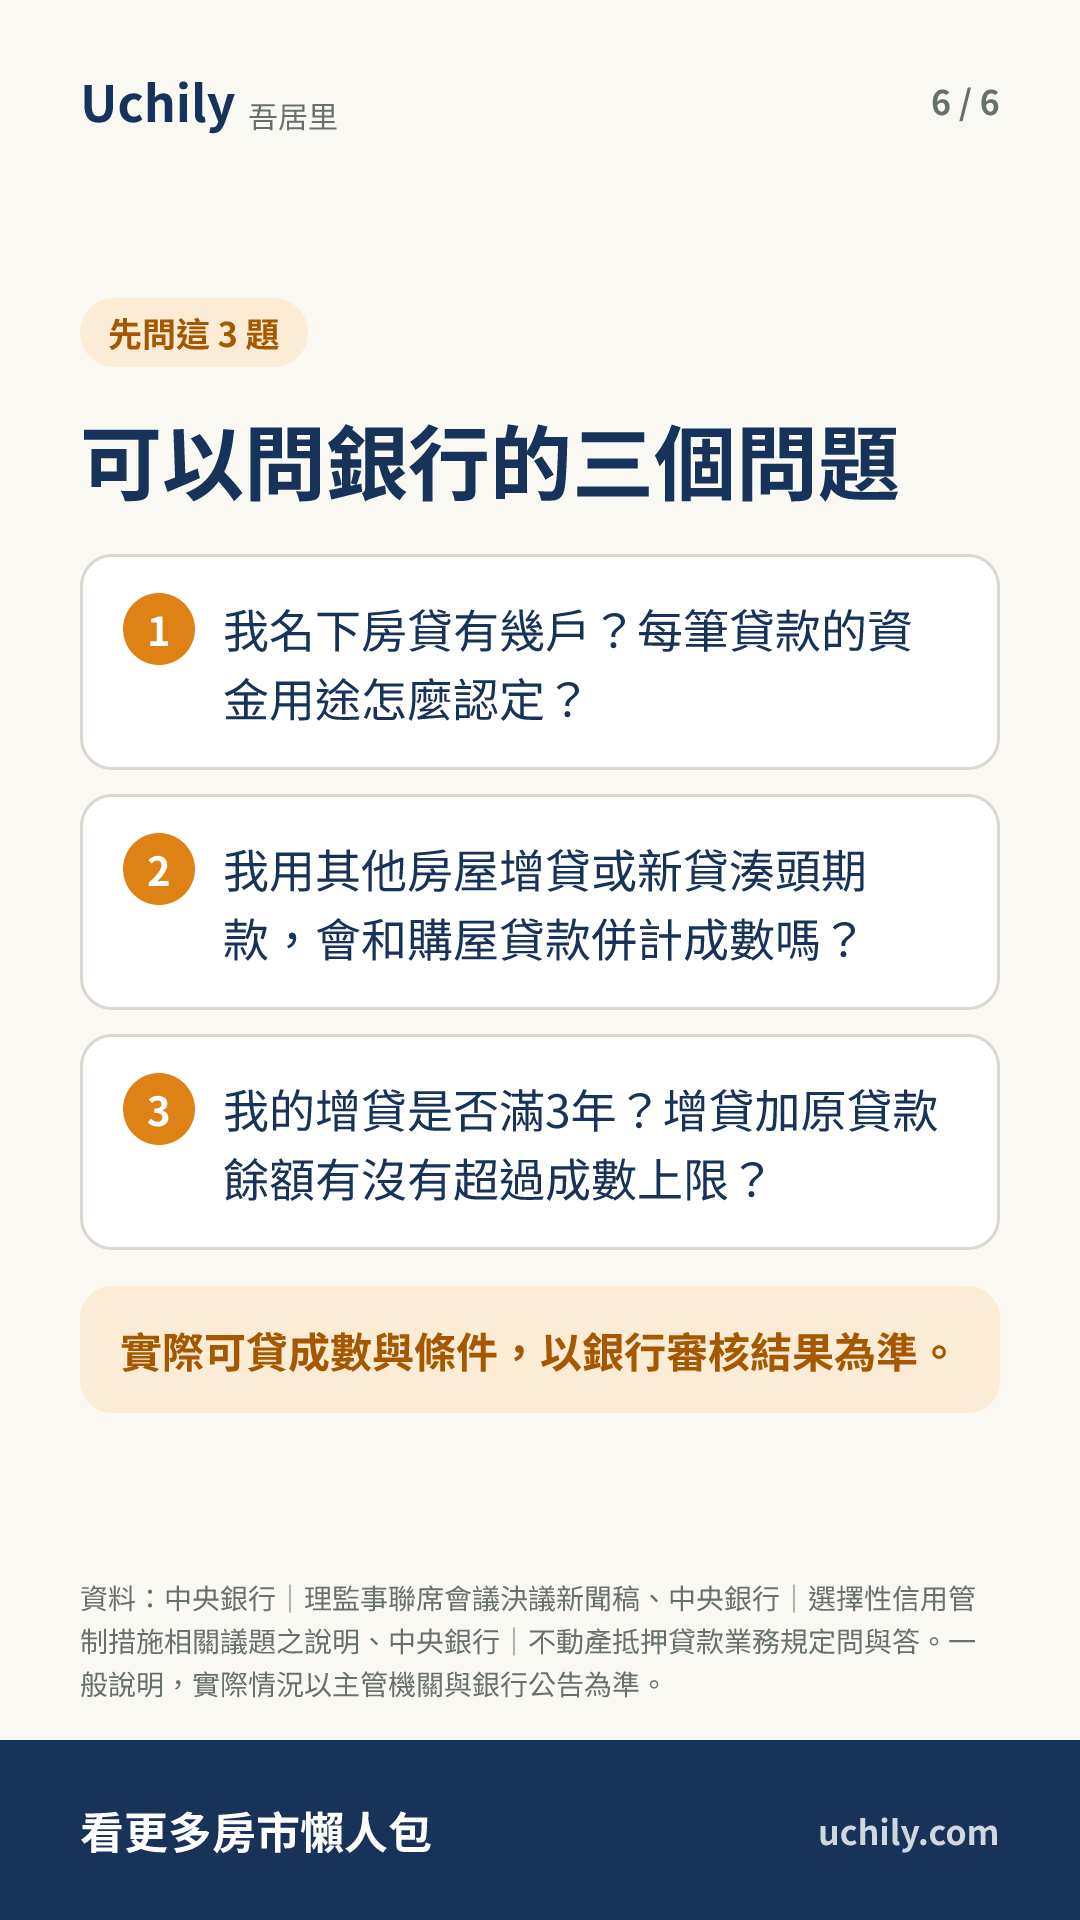
至于把贷款改挂到其他房屋,央行2021年3月19日增修版问与答已有对应规定。自然人以原有房贷旧案增贷,或另提供其他房地办理新贷,只要资金用途是购买高价住宅并以该住宅申贷,同样受管制,新贷或增贷资金加计购置高价住宅贷款金额,不得超过规定成数。名下已有2户以上房贷者,另以其他房屋(含基地)申贷时,金融机构应核实认定借款用途,用途属购置住宅就适用管制,并要请借款人在同意申贷时书面承诺资金用途,事后查核。
问与答也限制银行的做法:不得以修缮、周转金或其他贷款名目承作购置高价住宅贷款,不得把联征中心原资金用途代号“1”的房贷改列为用途“4”,也不得以增提其他担保品的方式额外增加贷款金额。例外是借款人以本人定存单向金融机构质借、资金用于购置该住宅,这不算另以其他贷款名目额外增加贷款金额。金融机构若违规,主管机关将依银行法第130条及第134条等规定处分。
户数怎么算也有规定:名下房贷户数由金融机构向联征中心归户查询,计算对象是以房屋为抵押、资金用途代号为“1”的担保放款,1笔担保品算1户。名下有2户以上房屋但均未办理贷款、联征中心查无房贷记录者,本次申办购屋贷款不适用第3户(含)以上的规范。2021年版问与答仍分第3户与第4户以上,现行对照表列的是第3户(含)以上同为3成。
央行说明,高价住宅属小众市场,价格高且波动大、流动性低、授信风险高,信用资源宜优先提供给无自用住宅者。央行也表示,依不动产实价登录统计,近五年全国符合高价住宅认定标准的成交件数,占全体住宅成交件数比重皆低于2%。
想买豪宅的人,先确认成交价是否高于所在县市的认定标准,再请银行说明名下房贷户数和每笔贷款的资金用途。若打算以其他房屋增贷或另办新贷来凑首付款,要先问银行这笔资金是否会与购屋贷款合并计算成数,并准备好资金用途的书面承诺。已有房贷的人若用增贷凑钱买豪宅,增贷金额同样要和购屋贷款合并计算成数。
贷款成数试算
- 可贷
- 1,400 万
- 首付
- 600 万
- 月供
- 54,023 元
- 总利息
- 545 万
默认利率 2.321% 是台湾央行公布的 8 月五大银行新承做房贷平均利率;等额本息、不含宽限期,实际以银行审批为准。
看完考考你
2 题,选了就看解答
- 依央行统计高价住宅所用的认定标准,成交价高于多少才算台北市的高价住宅?
- 自然人另提供其他房地办理新贷,资金用途是买高价住宅,成数怎么算?
图卡集
6 张,点击看大图,可以保存下来发给朋友
原文:中央銀行|理監事聯席會議決議新聞稿 · 本站只放摘要与重点,完整内容请看原文。
这周的新闻,帮你整理好
每周一封 Uchily 周报,挑出真的会影响你荷包的事。
订阅会用这个 Email 建立 Uchily 账号,点信里的链接就完成;每封信都能取消。