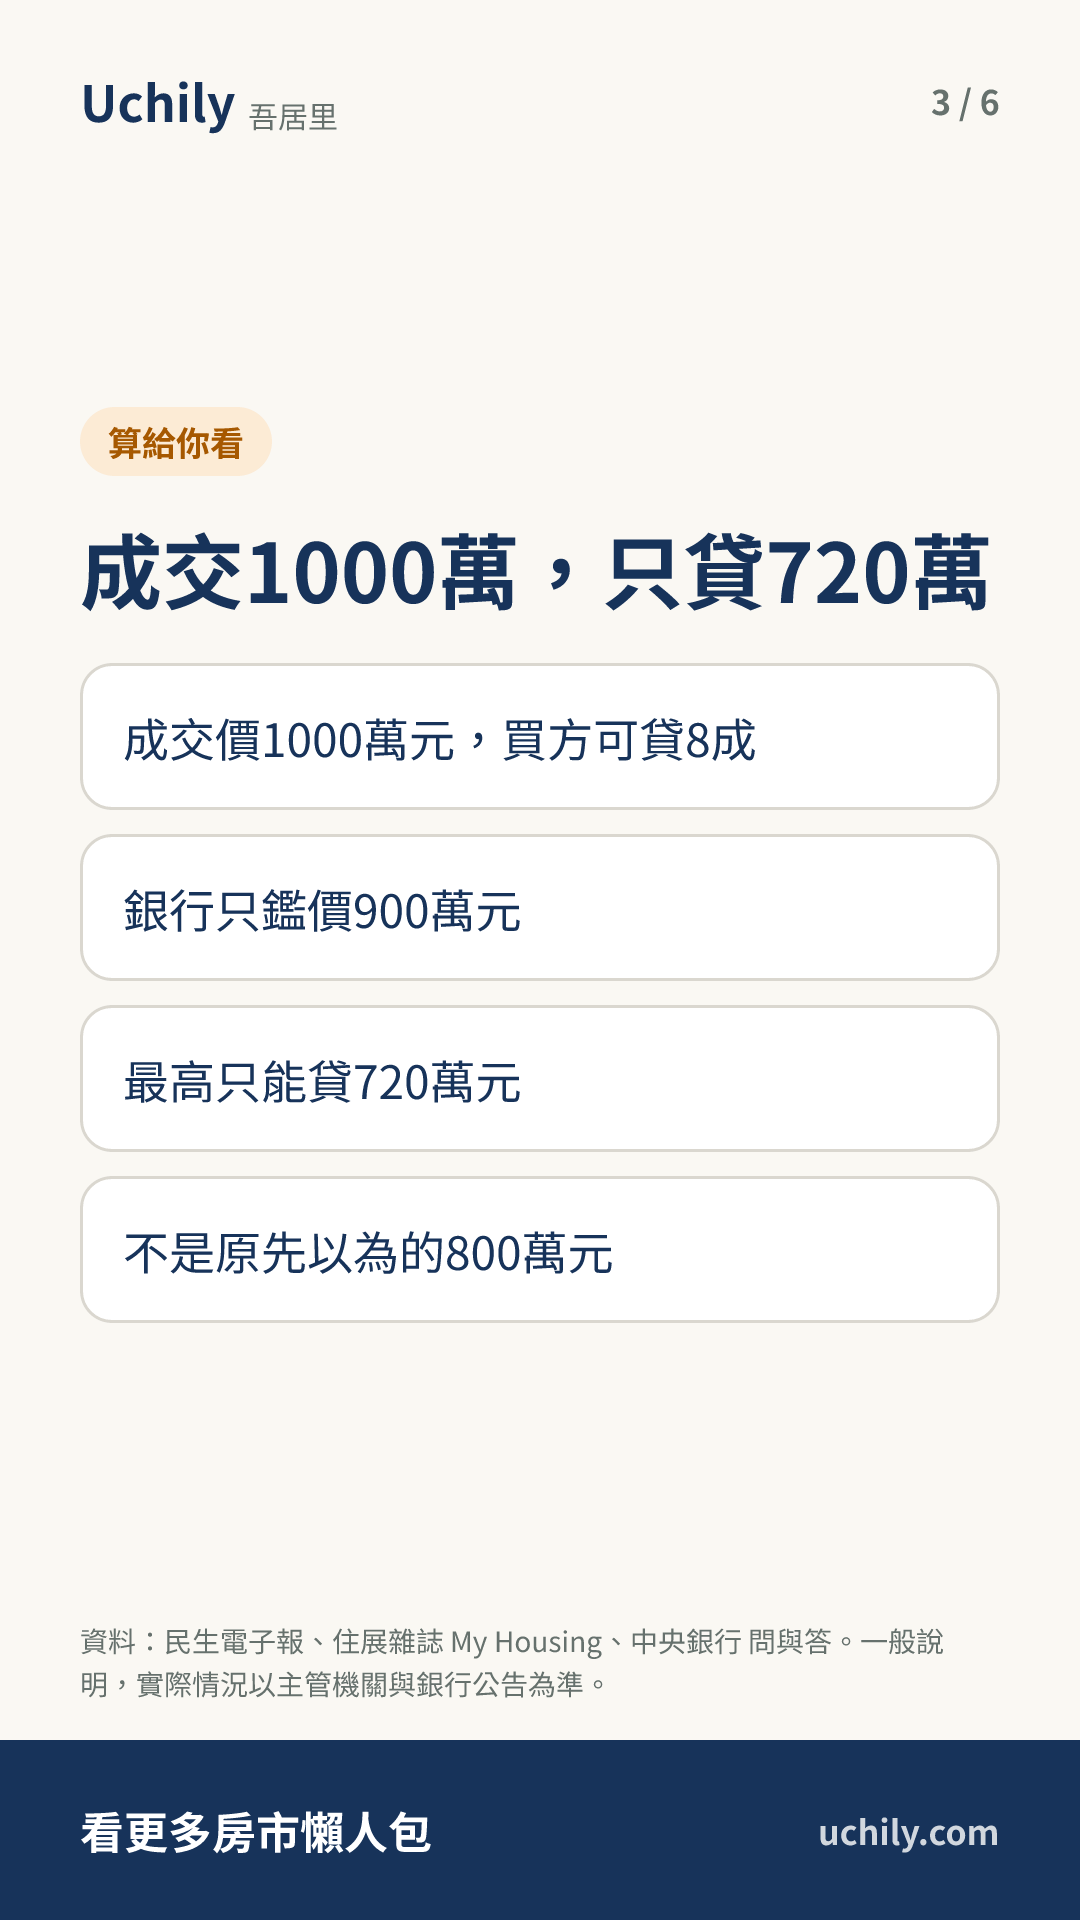
은행 감정가 900만 대만달러가 거래가 1000만 대만달러보다 낮으면 720만 대만달러까지만 대출 가능
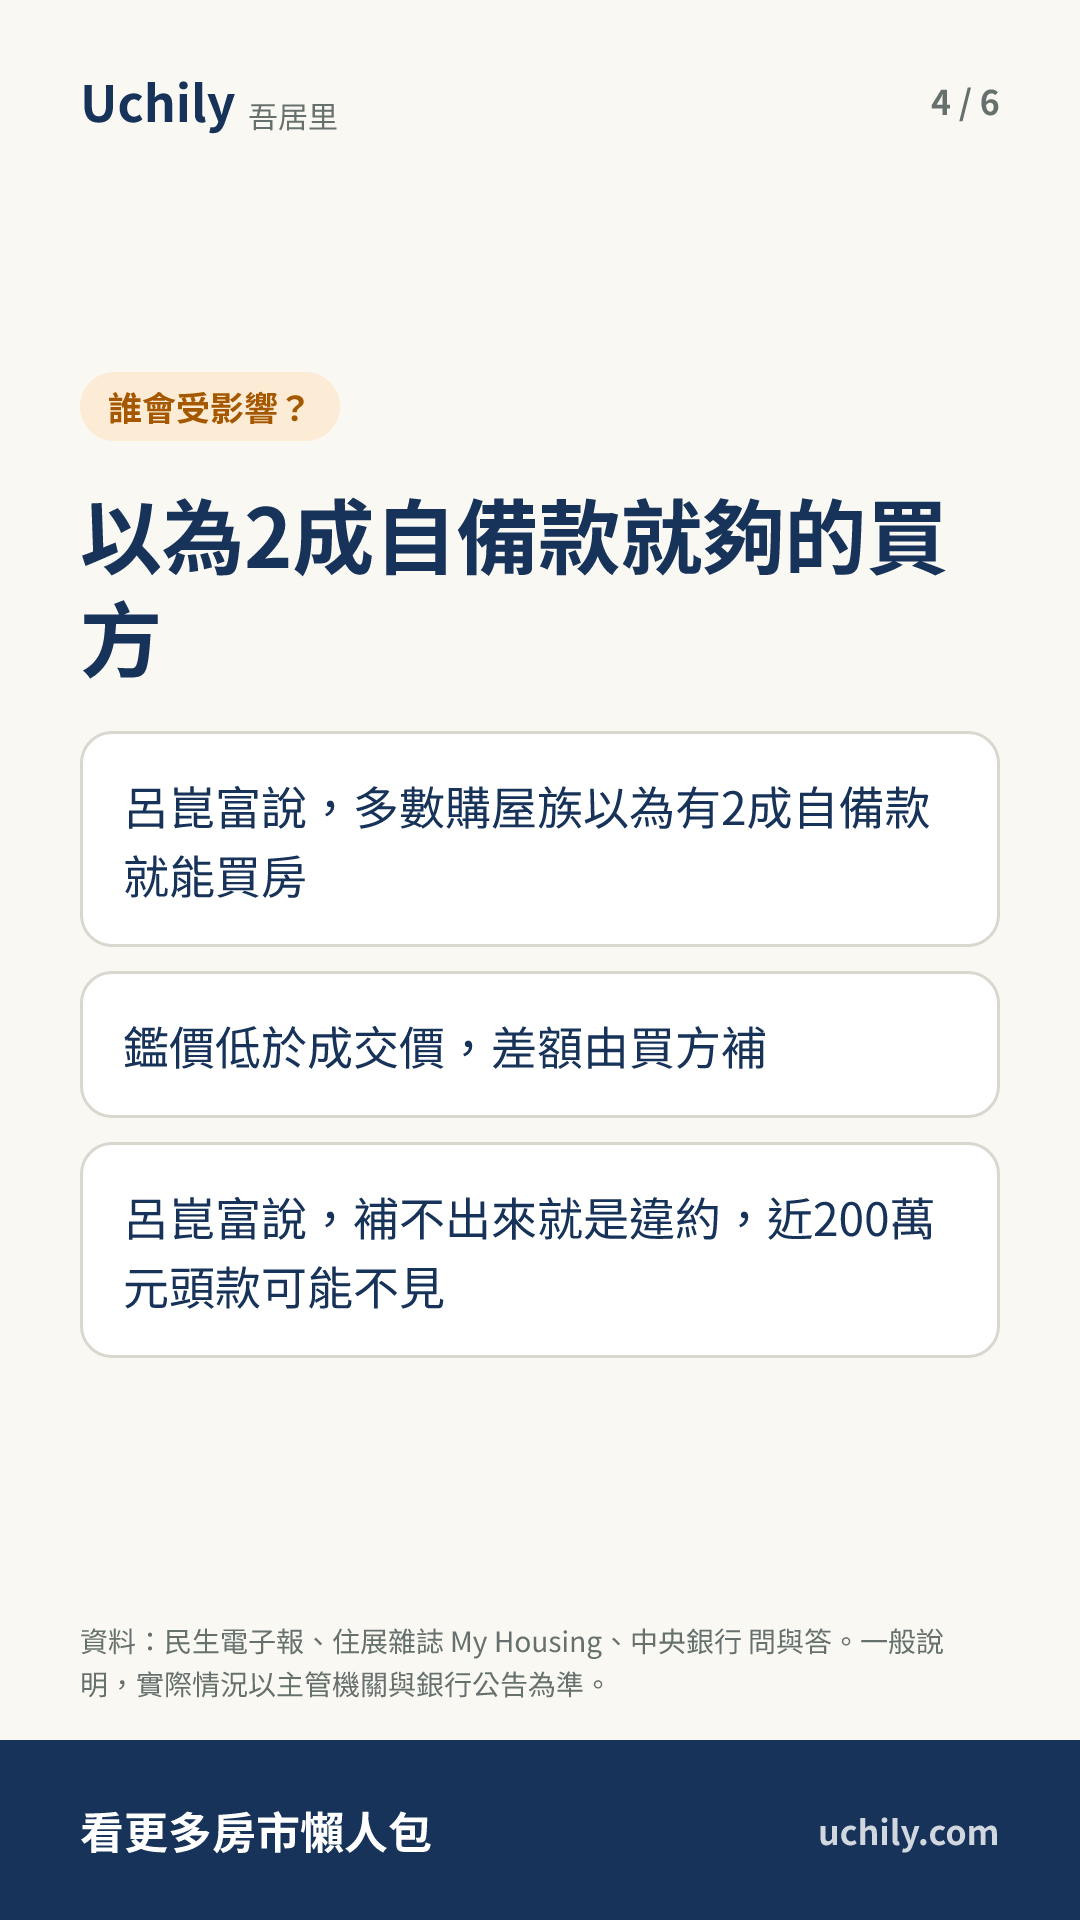
감정가가 거래가보다 낮으면 대출 비율도 함께 줄어들고, 그 차액은 매수자가 직접 채워야 한다.

- 주잔(住展) 잡지에 따르면 은행은 매매가와 감정가 중 낮은 쪽을 기준으로 대출액을 계산하며, 감정가가 거래가보다 낮으면 매수자의 자기자금이 거래가의 2할을 넘게 된다.
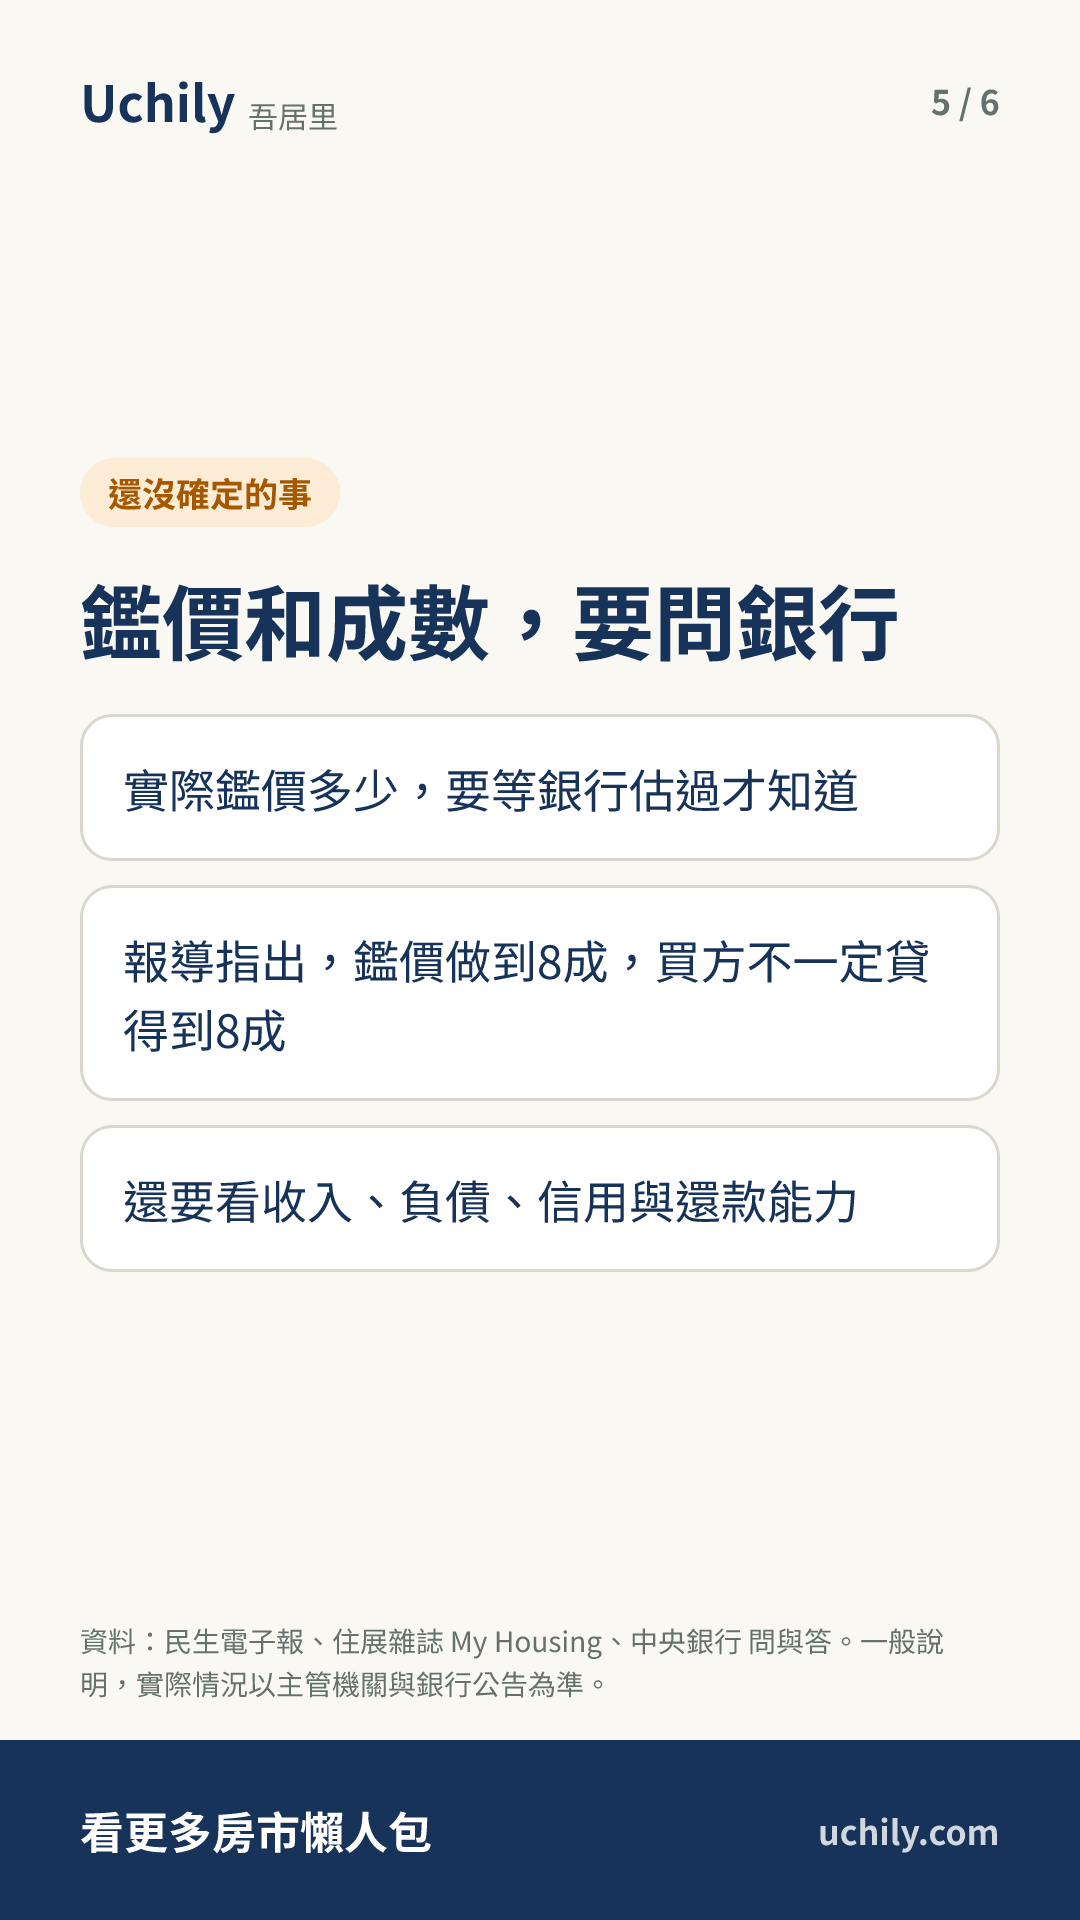
- 거래가 1000만 대만달러에 8할까지 대출이 가능한 주택이라도 은행 감정가가 900만 대만달러이면 최대 720만 대만달러까지만 대출받을 수 있다.
- 주택 감정가를 기준으로 8할까지 대출이 가능하다고 해서 매수자가 반드시 8할을 받을 수 있는 것은 아니며, 소득, 부채, 신용, 상환 능력도 따져야 한다.
중화민국 부동산금융지식발전협회 뤼쿤푸(呂崑富) 이사장은 은행이 대출을 심사할 때 매매가와 감정가 중 ‘낮은 쪽을 택해’ 대출 비율 계산의 기준으로 삼는다고 밝혔다. 그는 거래가 1000만 대만달러인 주택의 경우 매수자가 8할까지 대출받을 수 있더라도 은행이 900만 대만달러로만 감정하면 최대 720만 대만달러까지만 대출받을 수 있으며, 처음 예상했던 800만 대만달러가 아니라고 예를 들었다.
뤼쿤푸는 주택 구매자 대부분이 자기자금 2할만 있으면 집을 살 수 있다고 오해한다고 말했다. 은행 감정가가 거래가보다 낮으면 처음 예상했던 8할 대출이 그만큼 줄어들고, 그 차액은 매수자가 채워야 한다. 그는 “채우지 못하면 계약 위반이 되고, 200만 대만달러에 가까운 계약금이 사라질 수 있다”고도 말했다.
또 다른 가정은 거래가 900만 대만달러, 최대 대출 비율 8할, 자기자금 약 180만 대만달러인 경우다. 은행 감정가가 800만 대만달러이면 이론상 최대 대출액은 640만 대만달러이며, 자기자금은 최소 260만 대만달러를 준비해야 한다. 감정가가 900만 대만달러이면 이론상 최대 대출액은 720만 대만달러이다.
정신부동산감정평가사연합사무소의 황자오민(黃昭閔) 소장은 주택 거래가는 특정 매도자와 매수자가 협상한 결과여서 거래 조건과 매수자의 선호에 영향을 받을 수 있다고 지적했다. 반면 은행 감정은 주택을 담보물로 보고 그 시장 가치를 가늠하는 것이라고 설명했다. 그는 감정가는 집값의 후행 지표로, 시장이 강세일 때는 감정가가 시세보다 낮을 수 있고 약세일 때는 시세보다 높을 수 있다고 말했다.
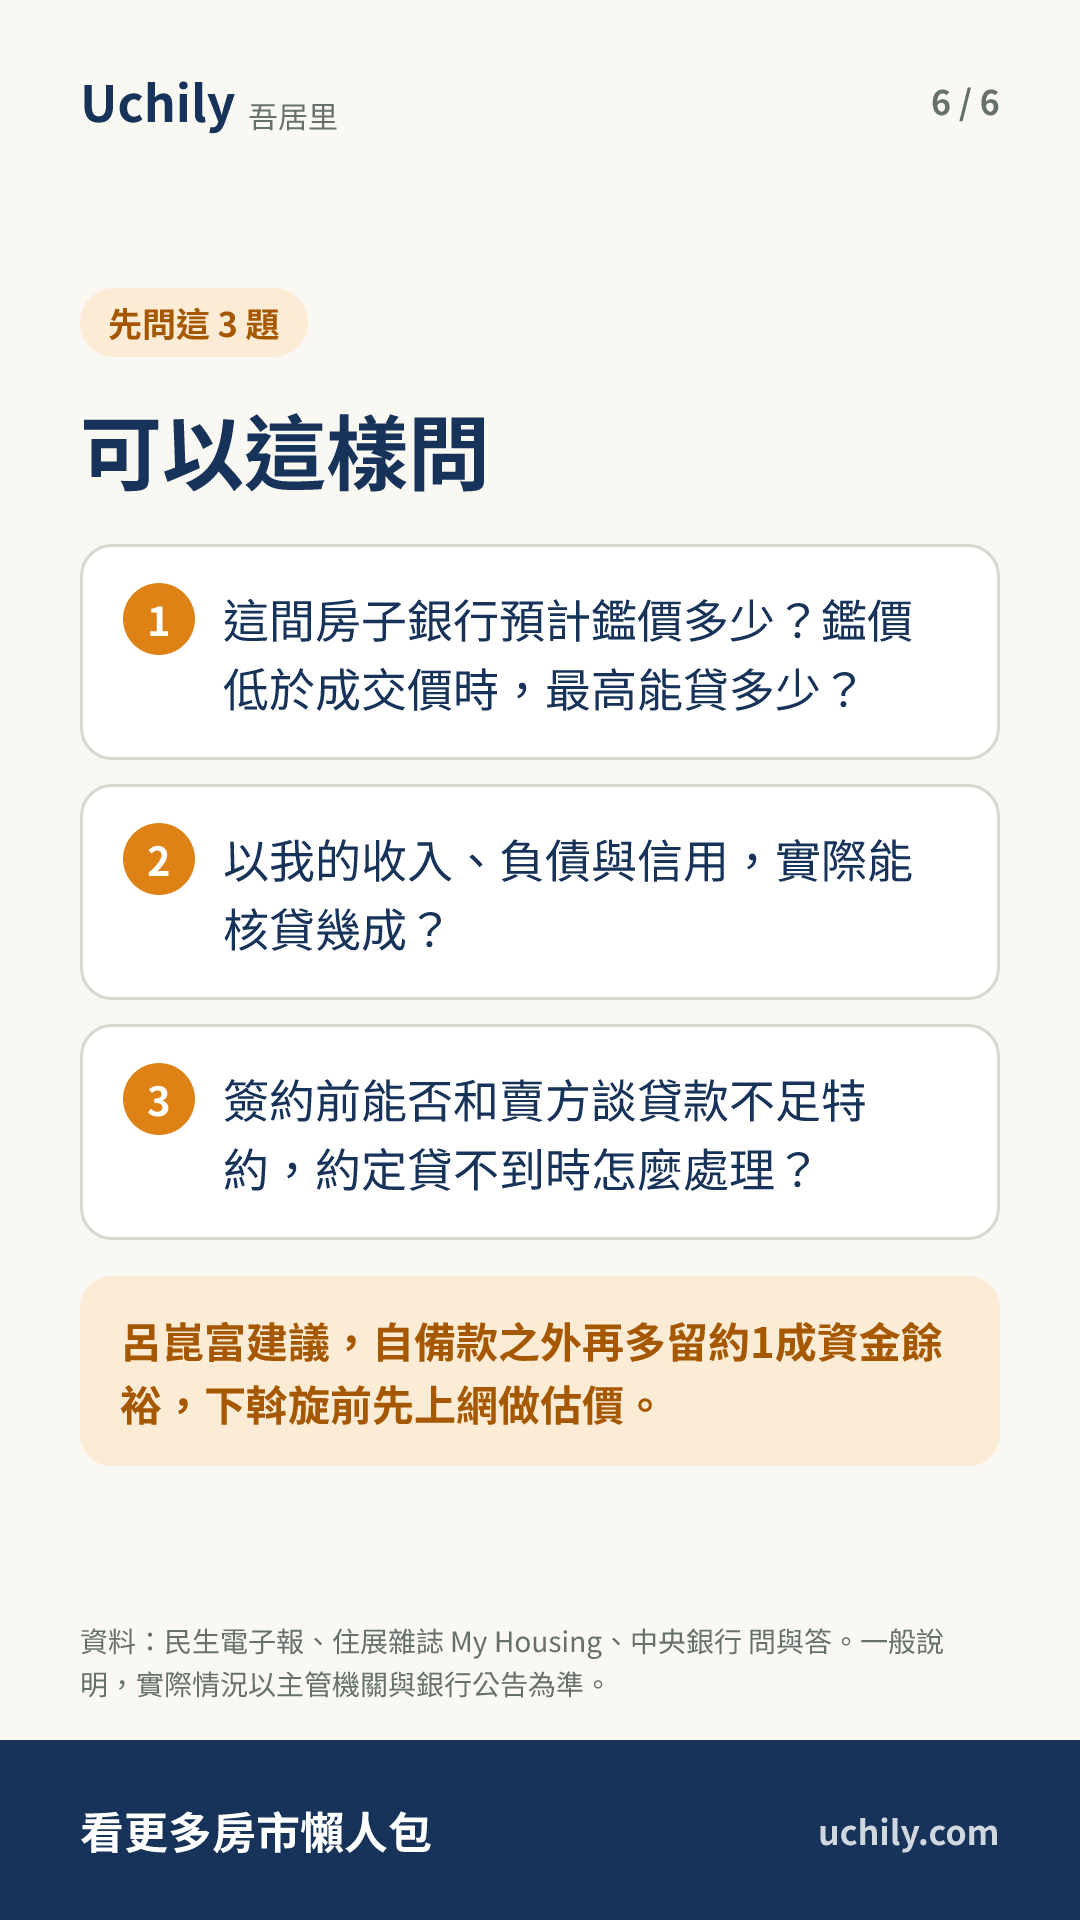
New Taipei Wugu 행정구의 Zhouziyang(洲子洋)에서는 한 매수자가 감정가 부족으로 7할만 대출받았고, 급히 100만 대만달러에 가까운 자기자금을 추가로 마련해야 해서 결국 융자회사에서 돈을 빌려 잔금을 치렀다. 뤼쿤푸는 집을 살 때 처음 준비한 자기자금 외에 약 1할의 자금 여유를 더 남겨 두고, 매수 의향 계약(斡旋)을 쓰기 전에 먼저 온라인으로 감정가를 확인해 보라고 권했다. 정식 신청은 은행 3곳이면 대체로 충분하며, 대출 부족 특약은 계약 전에 매도자와 협의해 최소한 대출받을 금액이나 비율, 대출을 받지 못할 때의 처리 방법을 정할 수 있다고 했다.
집을 사려는 사람은 자기자금을 계산할 때 거래가의 2할만 기준으로 삼지 말고, 감정가가 거래가보다 낮을 수 있어 생기는 차액도 함께 고려해야 한다. 뤼쿤푸의 권고대로 약 1할의 자금 여유를 더 남겨 두고, 매수 의향 계약(斡旋)을 쓰기 전에 온라인으로 먼저 감정가를 확인해 볼 수 있다. 계약 전에 매도자와 대출 부족 특약을 협의해 대출을 받지 못할 때의 처리 방법을 미리 정해 둘 수도 있다.
대출 비율 계산
- 대출 가능액
- 1,400만
- 계약금
- 600만
- 월 상환액
- 54,023 대만달러
- 총이자
- 545만
기본 금리 2.321%는 대만 중앙은행이 발표한 8월 5대 은행 신규 주택담보대출 평균 금리입니다. 원리금 균등 상환, 거치 기간 제외 기준이며 실제는 은행 심사 결과를 따릅니다.
읽고 나서 퀴즈
2문제, 고르면 바로 해설이 나와요
- 거래가 1000만 대만달러인 주택을 매수자가 8할까지 대출받을 수 있지만 은행이 900만 대만달러로만 감정했다면, 최대 얼마까지 대출받을 수 있을까?
- 뤼쿤푸는 집을 살 때 처음 준비한 자기자금 외에 약 얼마의 자금 여유를 더 남겨 두는 것이 좋다고 권했을까?
카드뉴스
6장, 누르면 크게 보이고 저장해서 친구에게 보낼 수 있어요
원문:中央銀行 問與答 · 이 사이트는 요약과 핵심만 싣습니다. 전체 내용은 원문을 확인하세요.
이번 주 뉴스, 정리해 드려요
일주일에 한 통, Uchily 뉴스레터가 내 지갑에 실제로 영향을 주는 소식만 골라 드립니다.
구독하면 이 이메일로 Uchily 계정이 만들어지며, 메일 속 링크를 누르면 완료됩니다. 어느 메일에서든 구독을 취소할 수 있습니다.