銀行の鑑定評価900万元が成約価格1000万元を下回り、融資は720万元まで
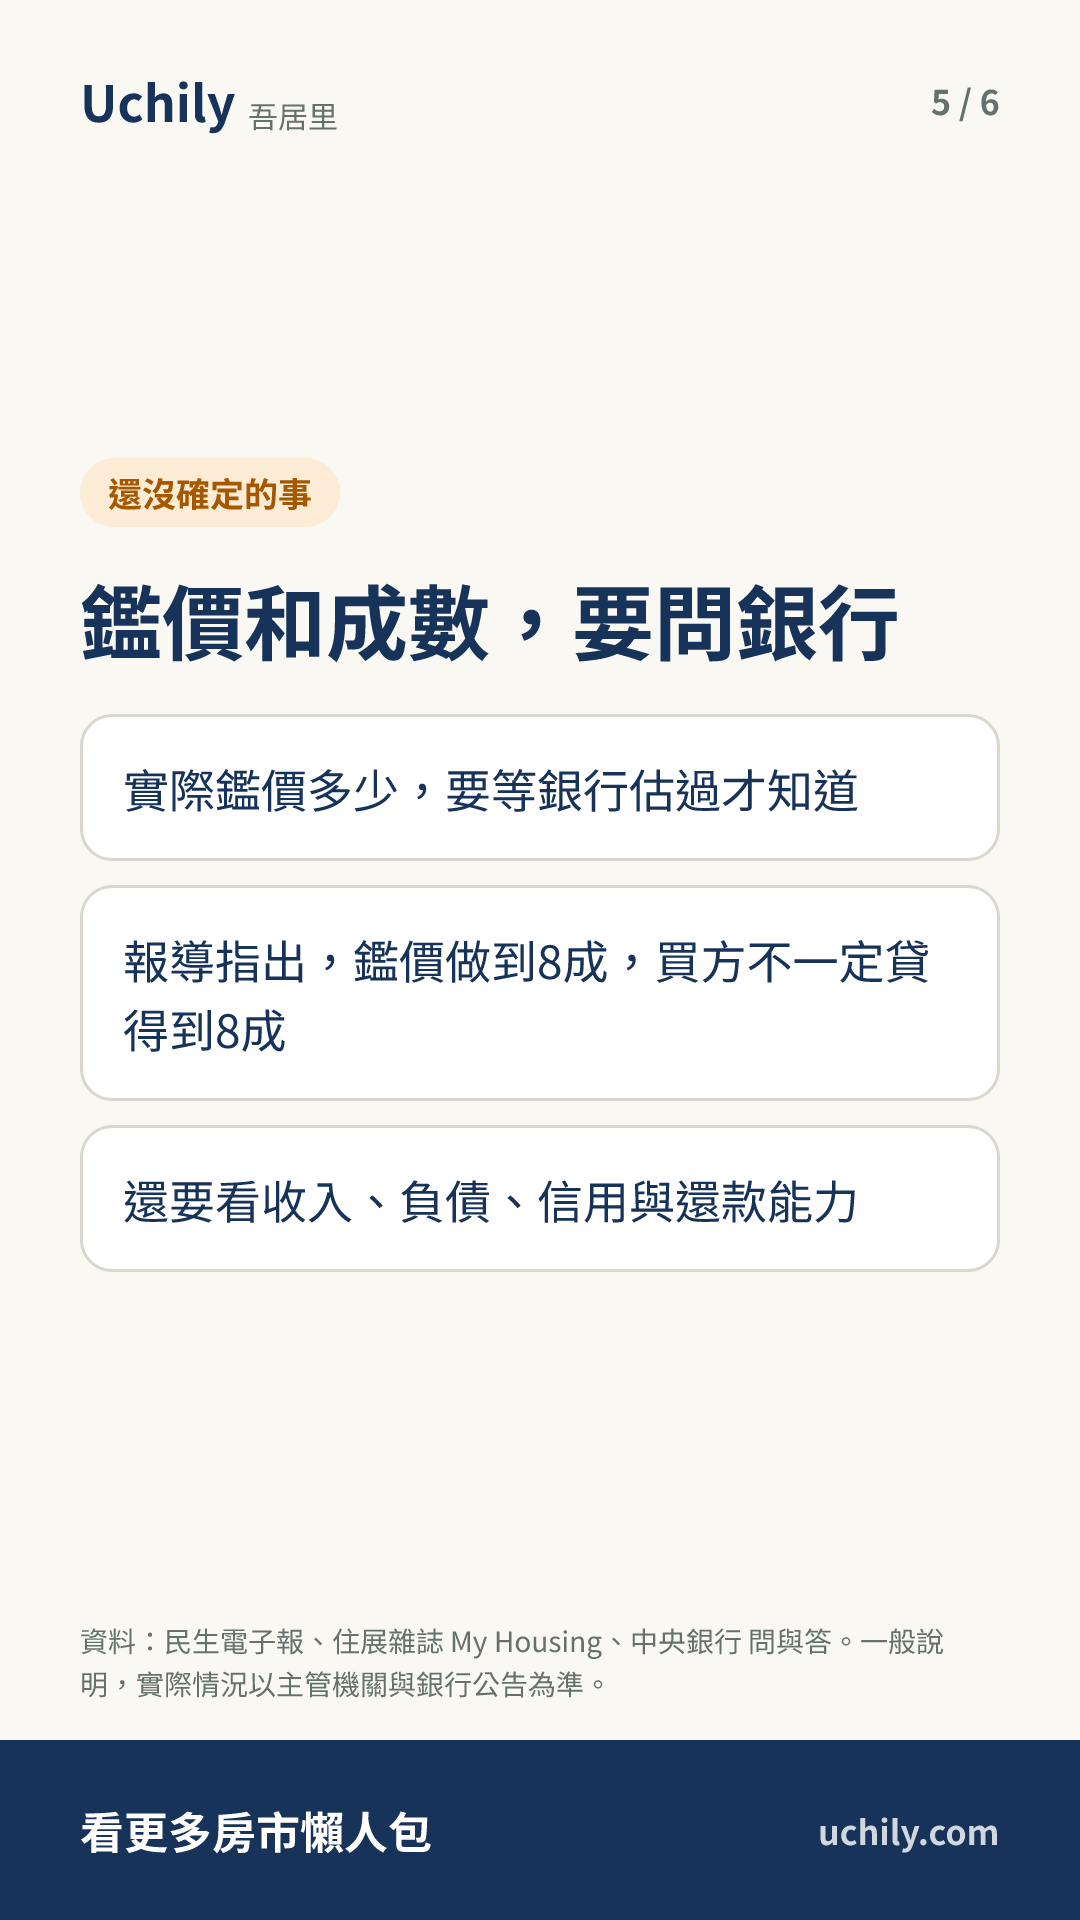
鑑定評価が成約価格を下回ると融資比率も割り引かれ、不足分は買い手が自分で補うことになる。

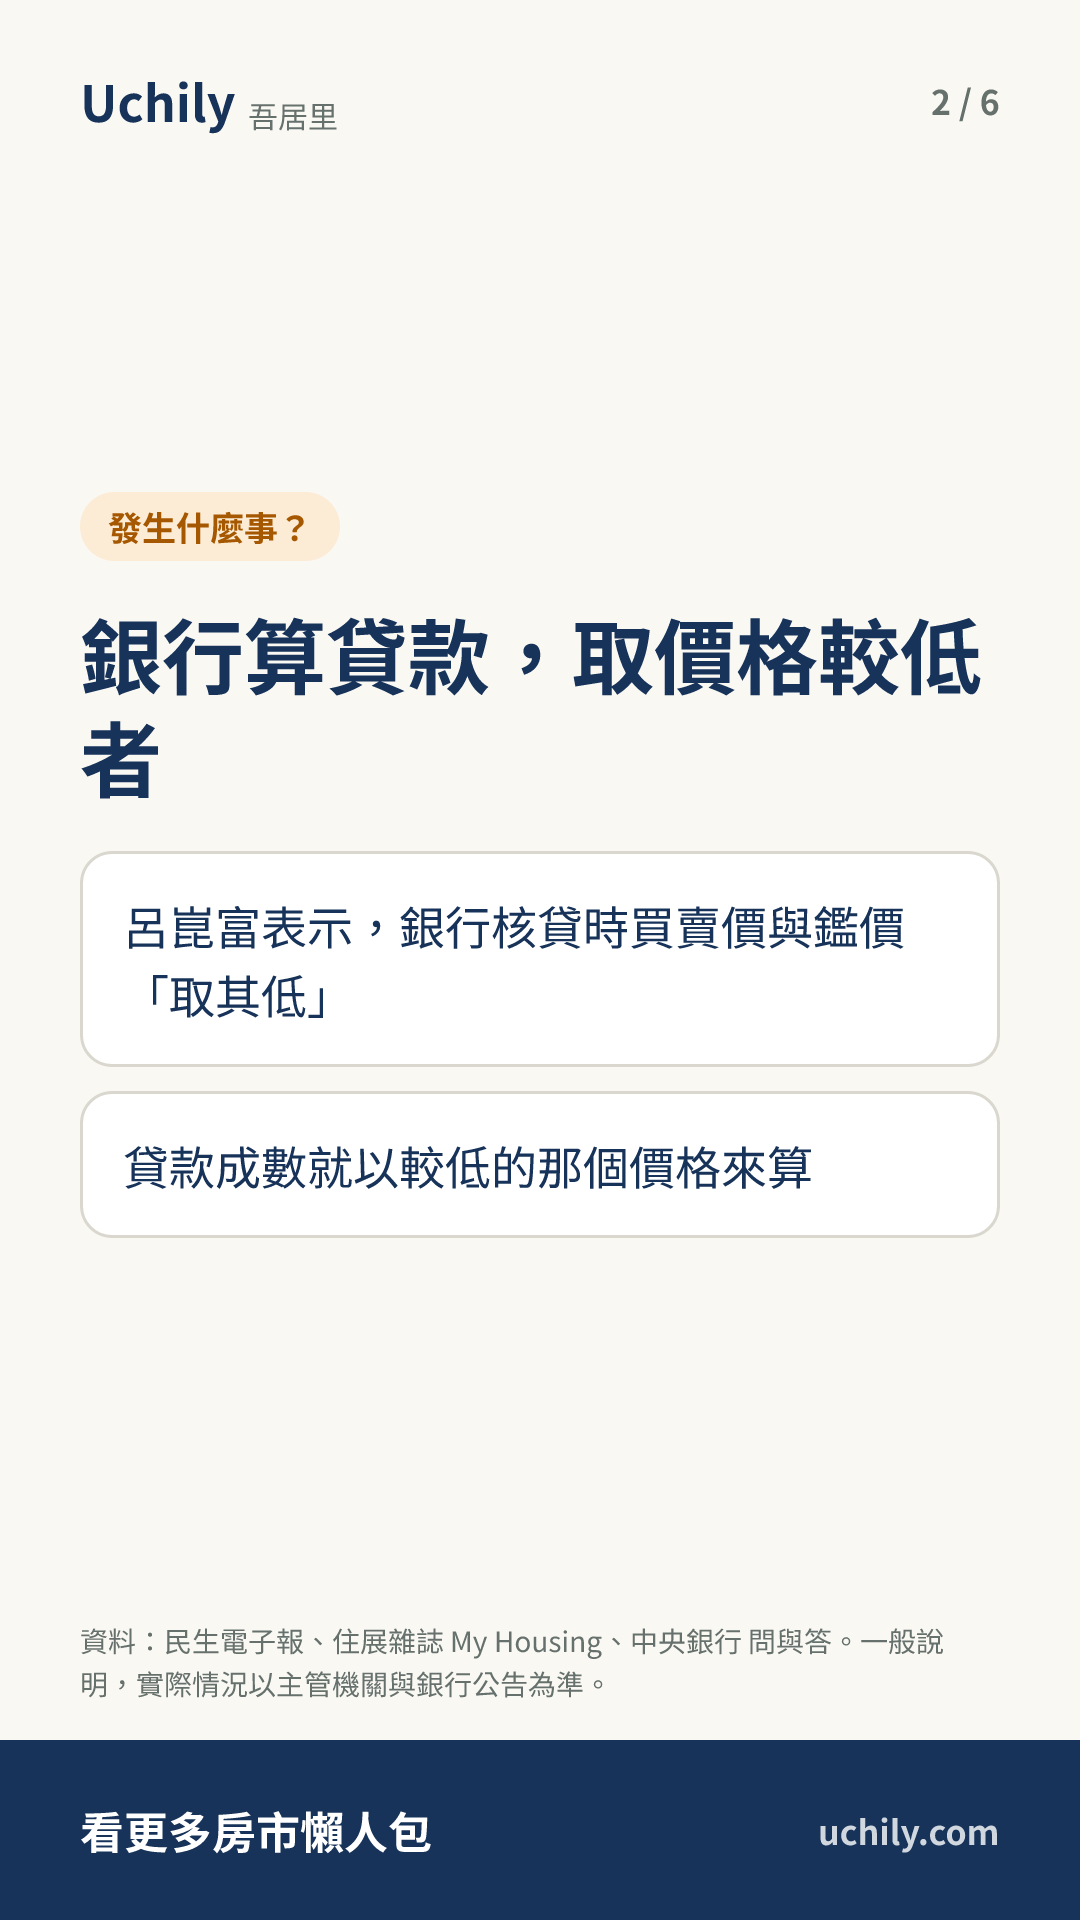
- 住展雑誌の報道によると、銀行は売買価格と鑑定評価の低い方で融資額を算出するため、鑑定評価が成約価格を下回ると、買い手の自己資金は成約価格の2割を超える。
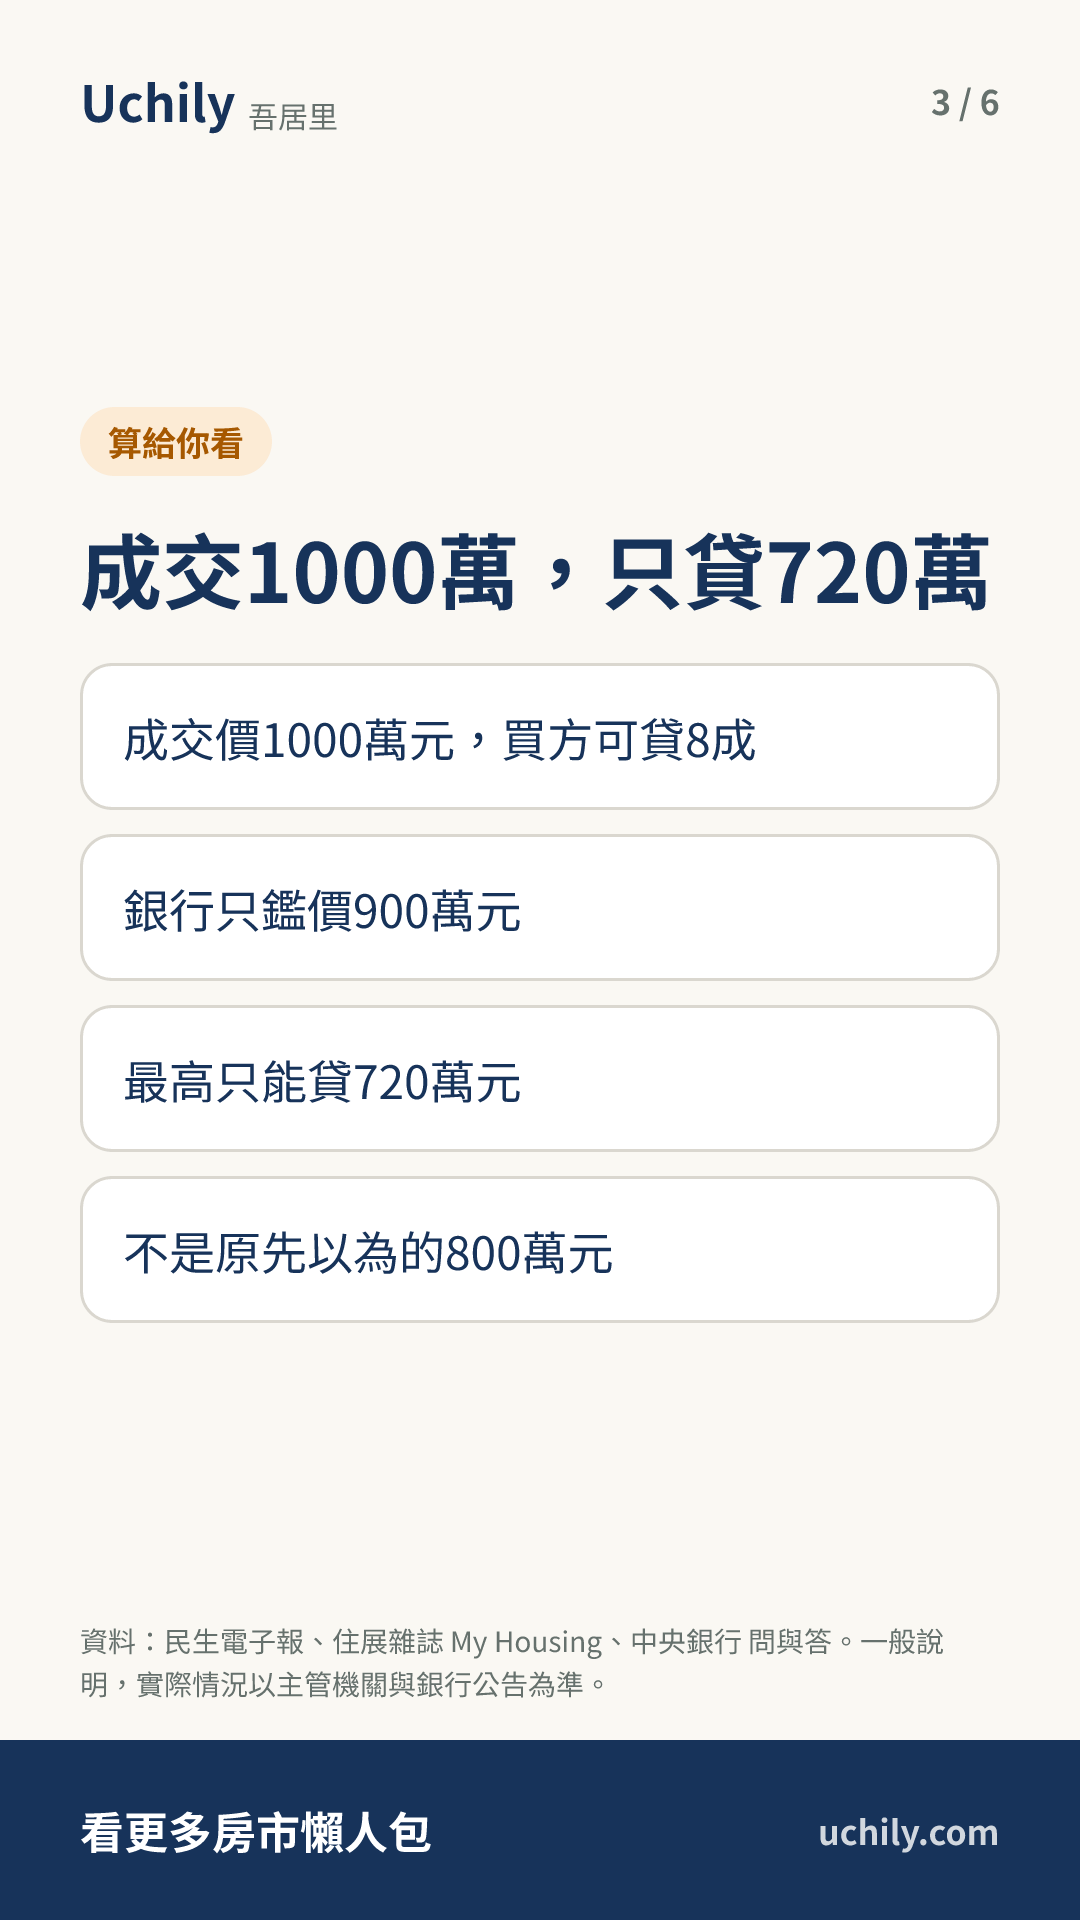
- 成約価格1000万元で8割まで融資を受けられる物件でも、銀行の鑑定評価が900万元なら、融資は最高720万元にとどまる。
- 物件の鑑定評価が8割まで出ても、買い手が必ず8割の融資を受けられるわけではなく、収入、負債、信用、返済能力も問われる。
中華民国不動産金融知識発展協会の呂崑富理事長は、銀行が融資を審査する際、売買価格と鑑定評価は「低い方を採る」形で融資比率の算定基準になると述べた。同氏は、成約価格1000万元の物件で、買い手が8割まで融資を受けられる場合でも、銀行の鑑定評価が900万元にとどまれば、融資は最高720万元で、当初想定していた800万元にはならないと例を挙げた。
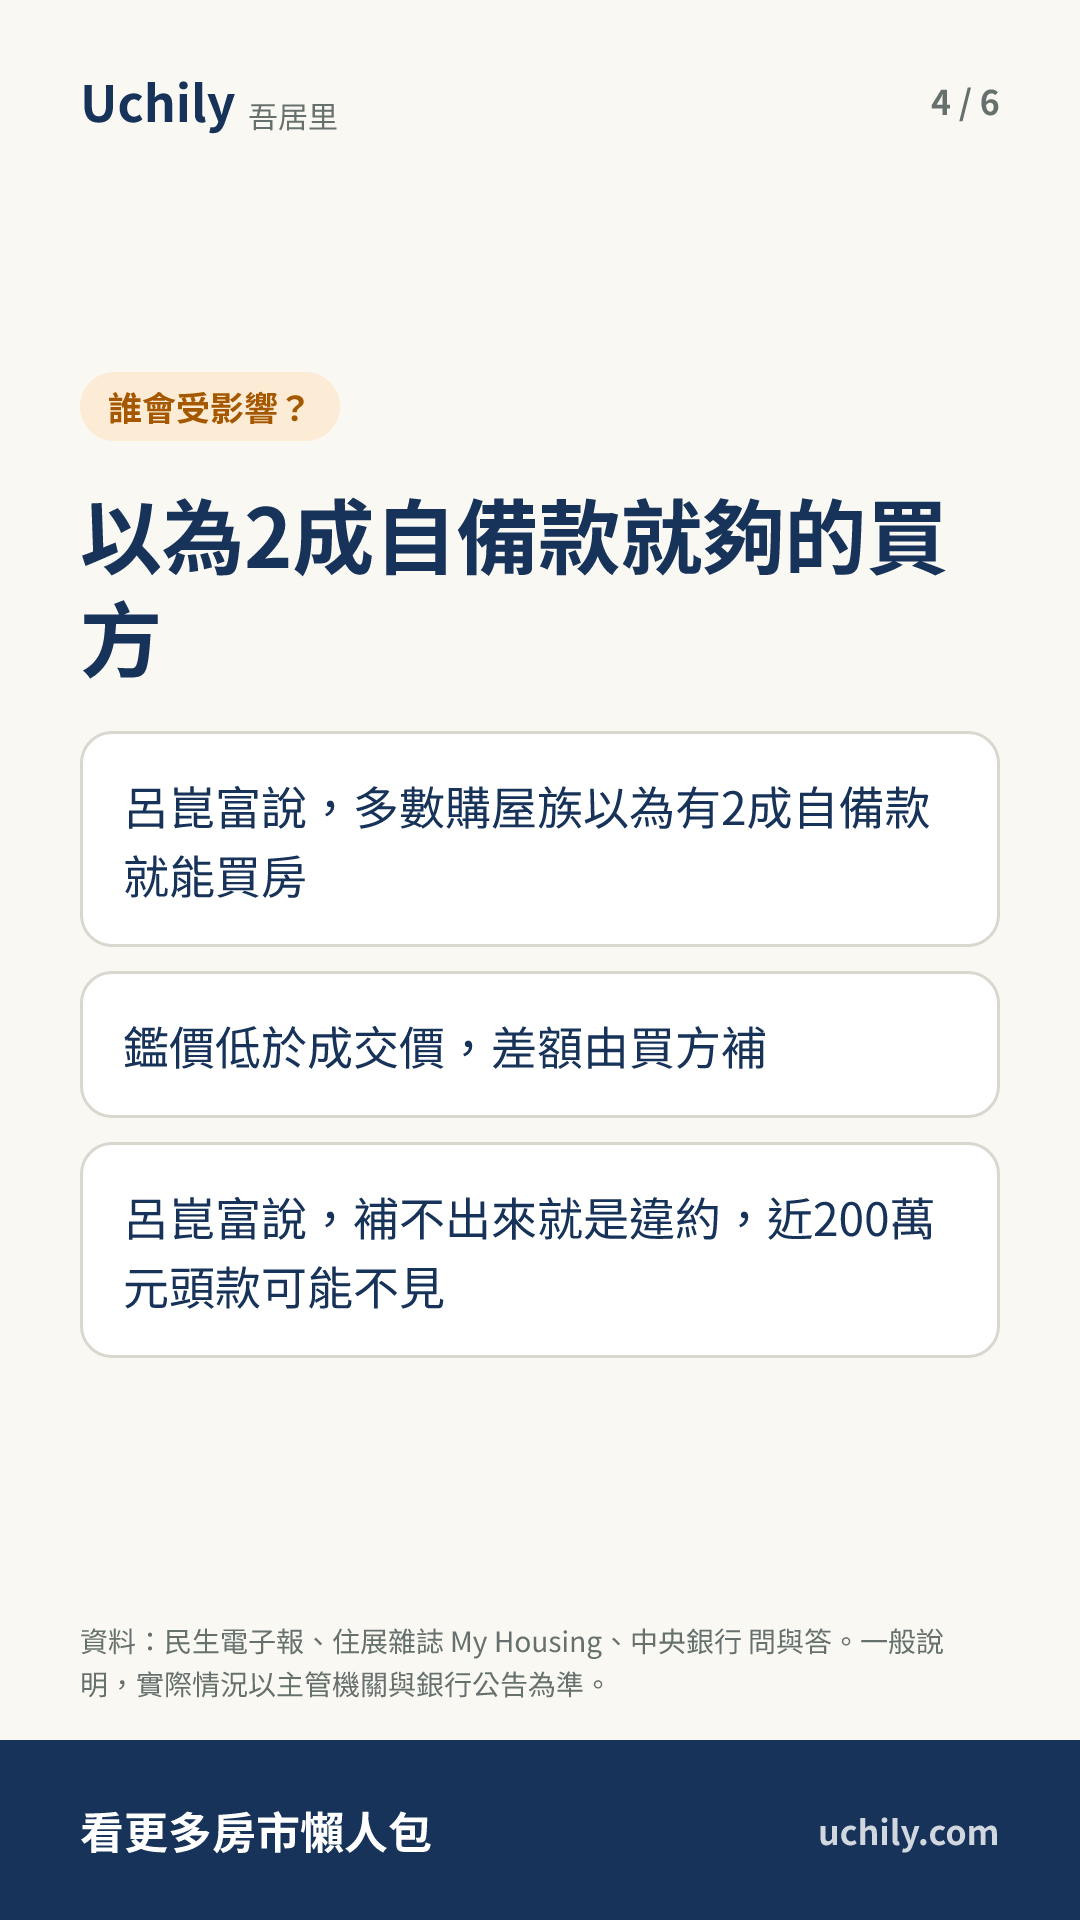
呂崑富氏は、購入希望者の多くは自己資金が2割あれば家を買えると誤解していると述べた。銀行の鑑定評価が成約価格を下回れば、当初8割と考えていた住宅ローンは割り引かれ、不足分は買い手が補うことになる。同氏は「補えなければ契約違反となり、200万元近い頭金が消えるかもしれない」とも述べた。
別の仮定として、成約価格が900万元、融資比率の上限が8割、自己資金が約180万元の場合を挙げた。銀行の鑑定評価が800万元なら、理論上の融資上限は640万元となり、自己資金は少なくとも260万元を用意しなければならない。鑑定評価が900万元なら、理論上の融資上限は720万元となる。
正心不動産鑑定士連合事務所の黄昭閔所長は、物件の成約価格は特定の売り手と買い手が交渉して決まった結果であり、取引条件や買い手の好みに左右されることがあると指摘した。銀行の鑑定評価は、物件を担保物件として、その市場価値を測るものだという。同氏は、鑑定評価は住宅価格の遅行指標であり、市場が強気のときは相場より低く、弱気のときは相場より高くなることがあると述べた。
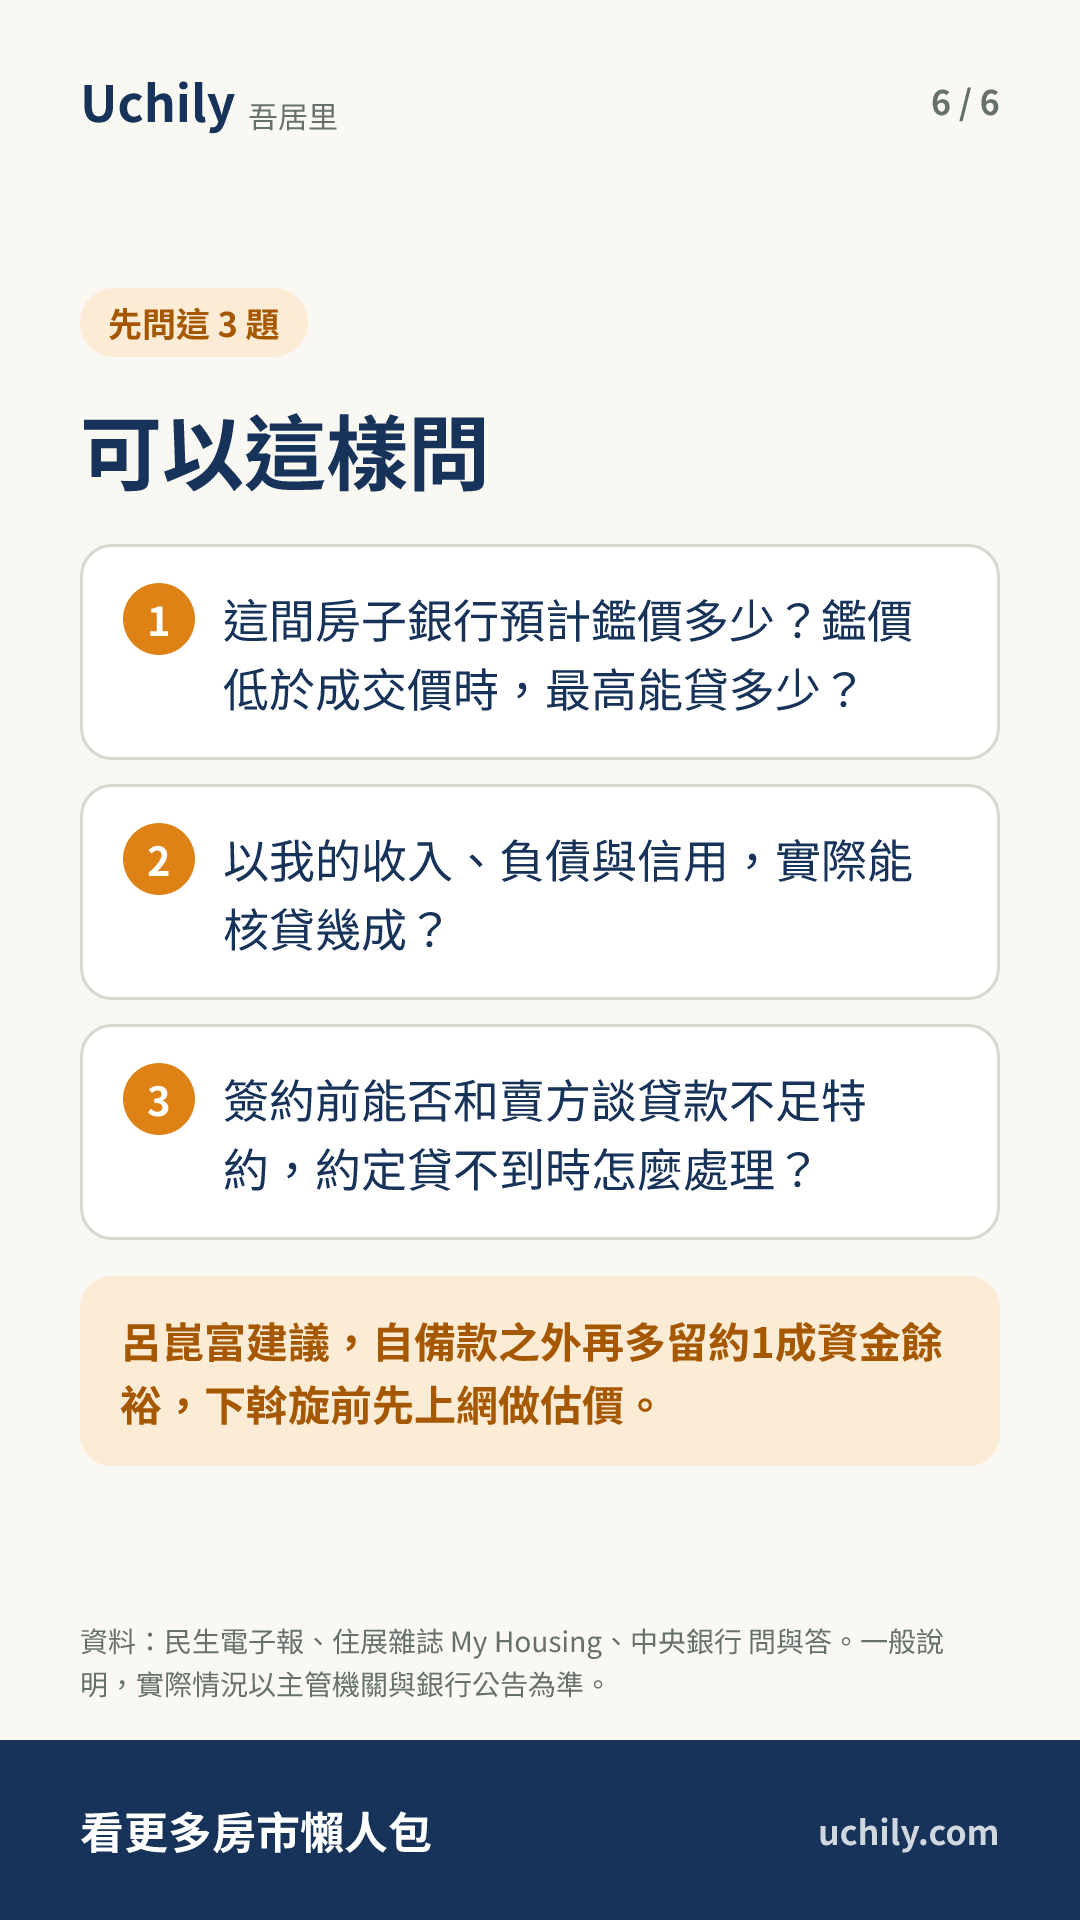
New Taipei の Wugu にある Zhouziyang では、鑑定評価が不足したため融資が7割にとどまり、急きょ100万元近い自己資金を追加で工面し、最終的にファイナンス会社から借り入れて引き渡しを受けた買い手がいた。呂崑富氏は、住宅購入ではもともと用意した自己資金のほかに、約1割の資金的な余裕を残しておくこと、斡旋を入れる前にオンラインで査定をしておくことを勧めている。正式な申し込みは3行程度で十分だという。融資不足特約は、契約前に売り手と交渉し、最低限受けられる融資の金額または比率と、融資が受けられない場合の扱いを取り決めておくことができる。
住宅購入を考えている人は、自己資金を計算する際、成約価格の2割だけを基準にせず、鑑定評価が成約価格を下回った場合の差額も合わせて考える必要がある。呂崑富氏の提案を参考に、約1割の資金的な余裕を残し、斡旋を入れる前にオンラインで査定をしておくとよい。契約前に売り手と融資不足特約を交渉し、融資が受けられない場合の扱いをあらかじめ決めておくこともできる。
融資割合の試算
- 借入可能額
- 1,400 万
- 頭金
- 600 万
- 毎月の返済
- 54,023 元
- 利息総額
- 545 万
初期設定の金利 2.321% は、中央銀行が公表した 8 月の五大銀行の新規住宅ローン平均金利です。元利均等返済・据置期間なしで計算しており、実際は銀行の審査結果が優先されます。
読んだらクイズ
全 2 問、選ぶと解答が見られます
- 成約価格1000万元の物件で、買い手は8割まで融資を受けられるが、銀行の鑑定評価は900万元だった。最高でいくらまで融資を受けられるか。
- 呂崑富氏は、住宅購入の際、もともと用意した自己資金のほかに、どのくらいの資金的な余裕を残すのがよいと勧めているか。
図解カード
全 6 枚。クリックで拡大、保存して友だちに送れます
元記事:中央銀行 問與答 · 当サイトは要約と要点のみを掲載しています。全文は元記事をご覧ください。
今週のニュースを、まとめてお届け
週に1通の Uchily ニュースレター。あなたのお財布に本当に関わることだけを選びます。
登録するとこのメールアドレスで Uchily アカウントが作成されます。メール内のリンクを開くと完了です。どのメールからでも配信を停止できます。