9月1日以降に名義変更した場合、売主が115年の年間地価税を納付
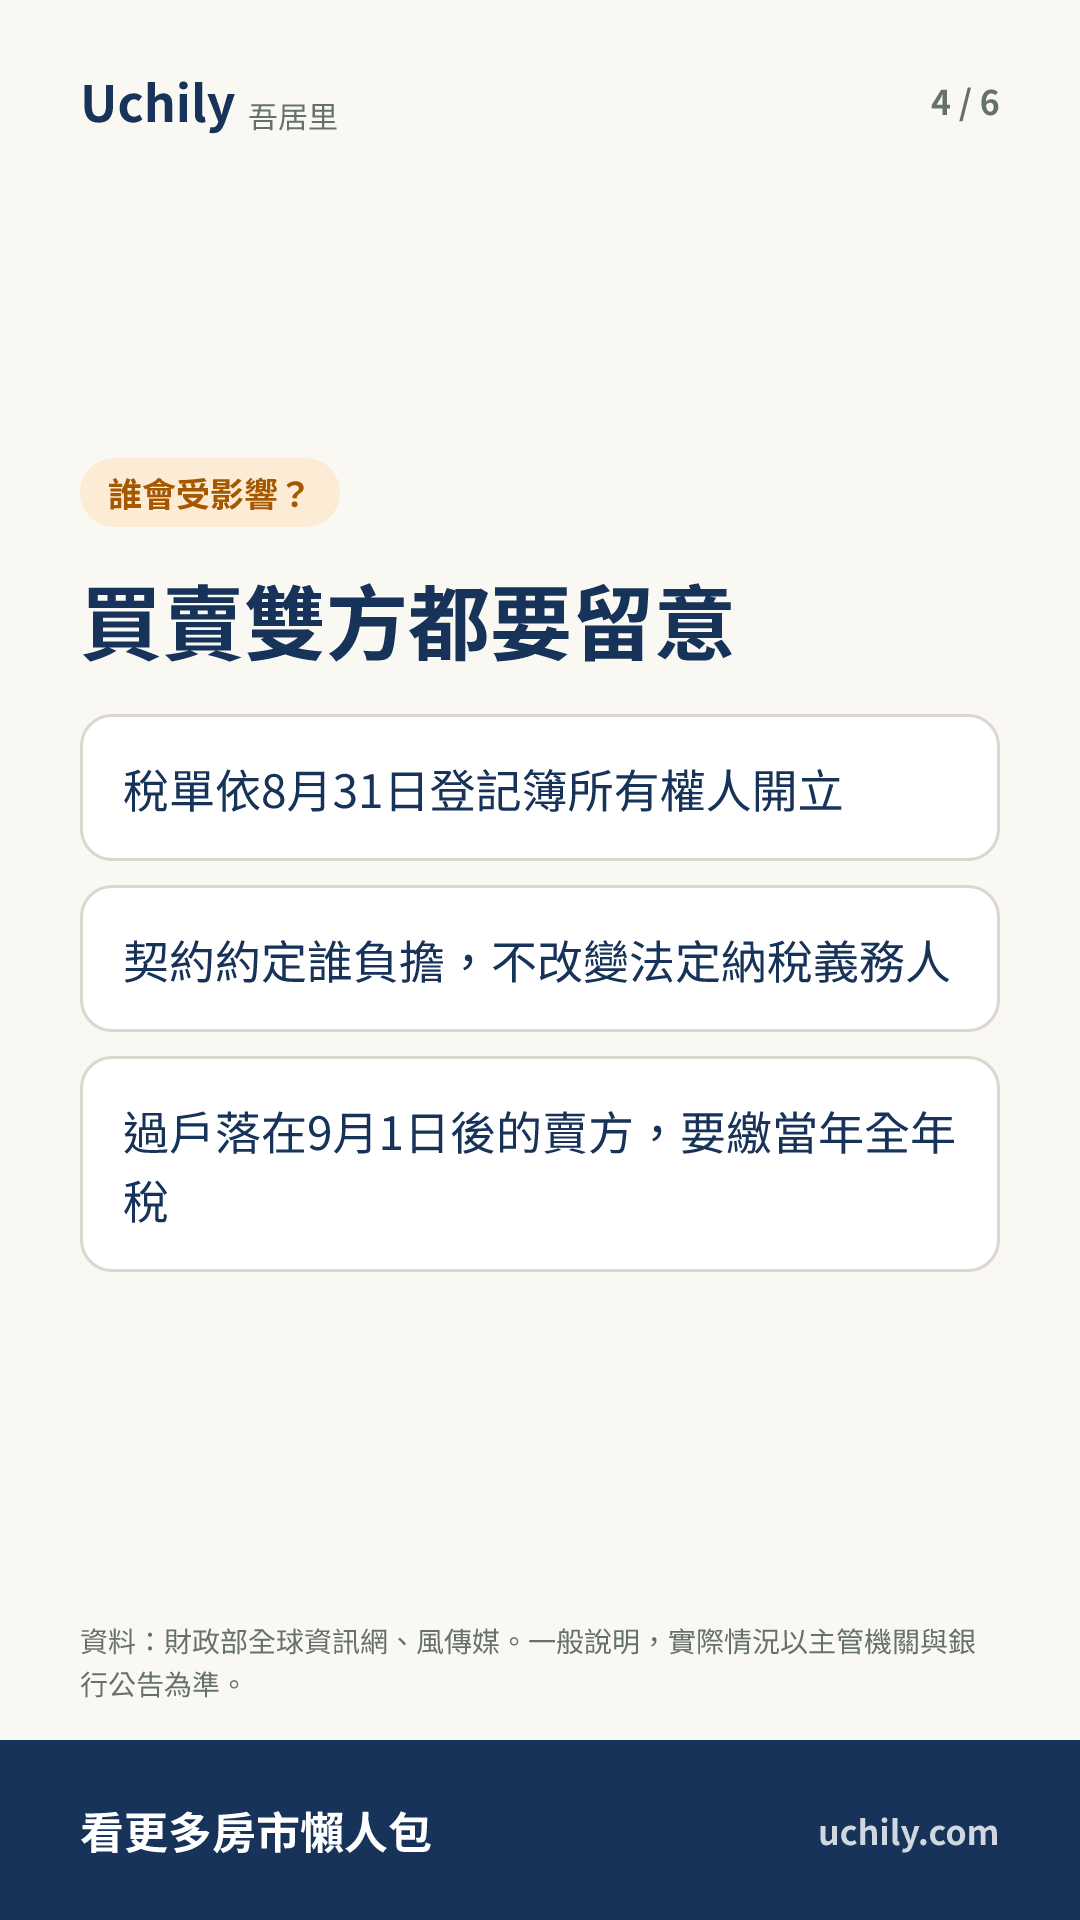
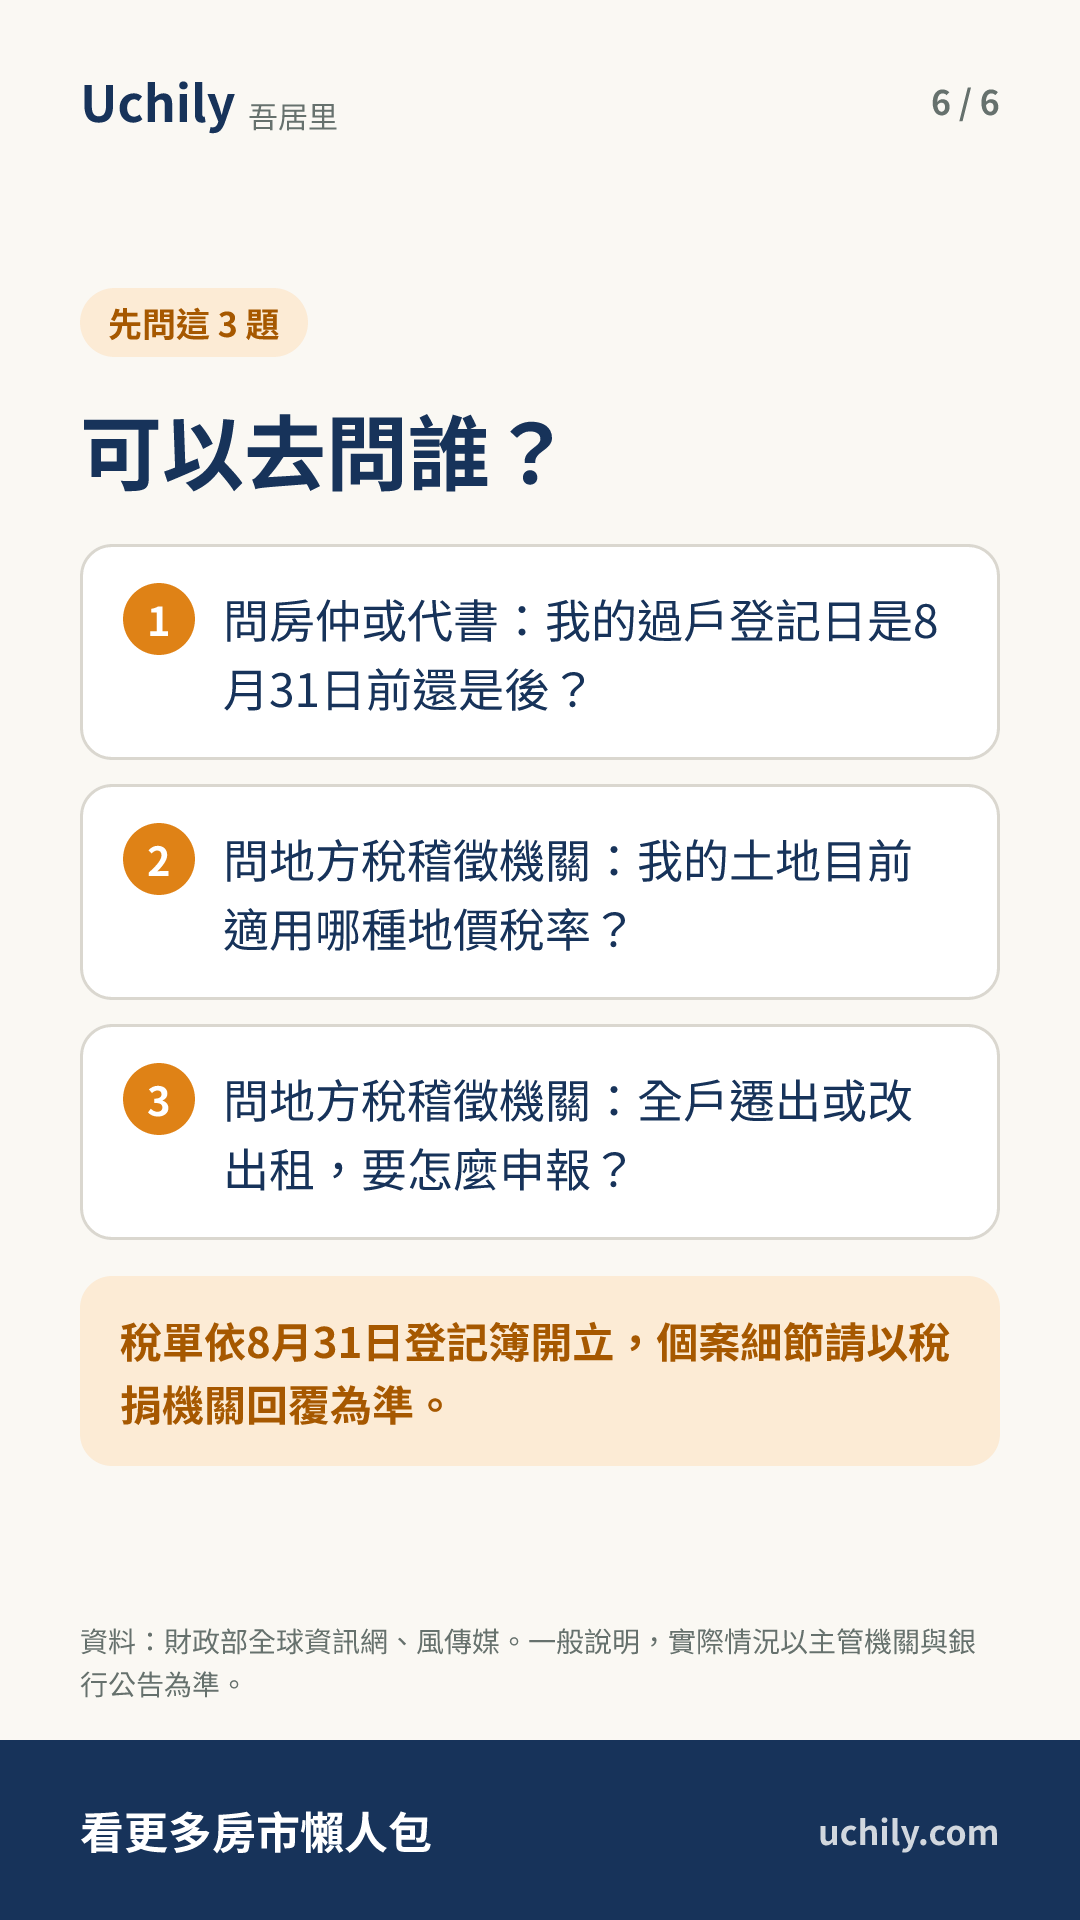
地価税は8月31日当日に登記された所有権者のみを対象とし、家を売却しても名義変更が遅れた場合、納税通知書は引き続き売主に発行される。

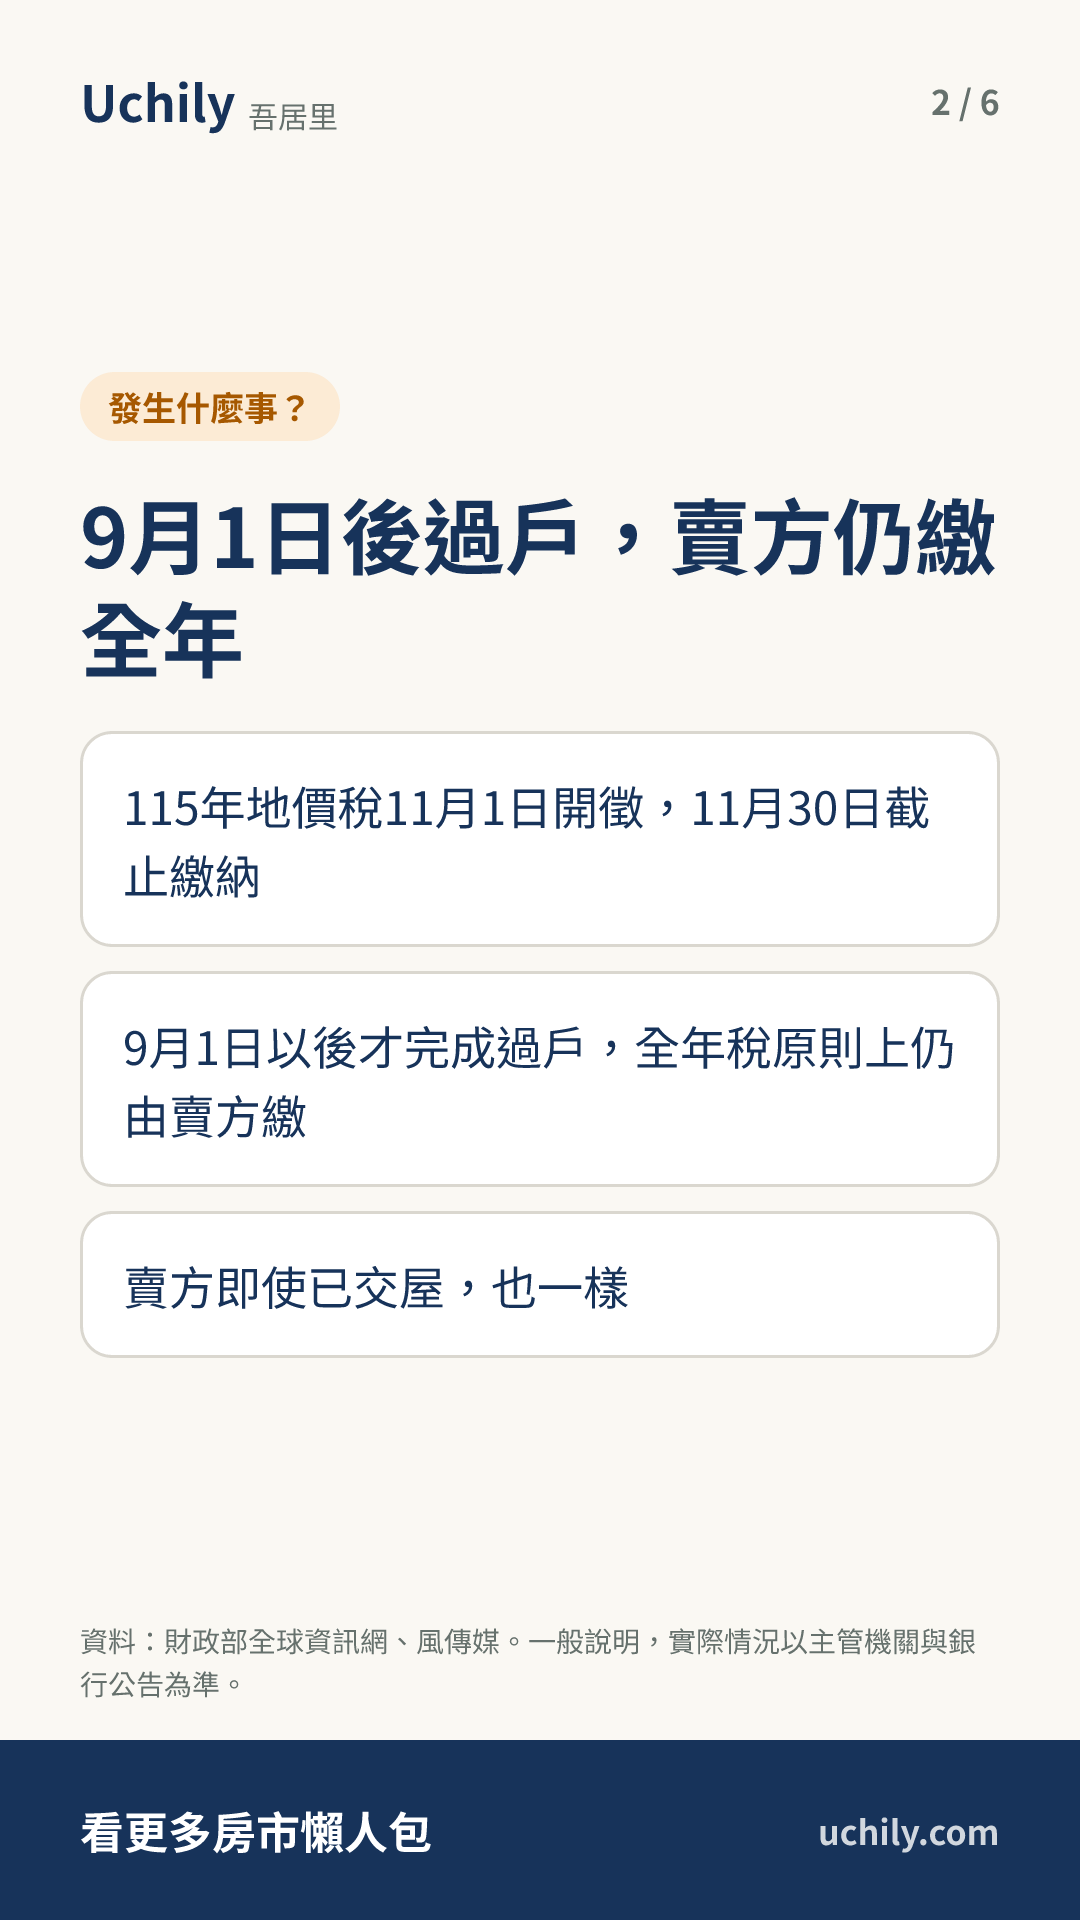
- 財政部は、9月1日以降に名義変更を完了した売主は、引き続き115年の年間地価税を納める必要があると注意を促している。
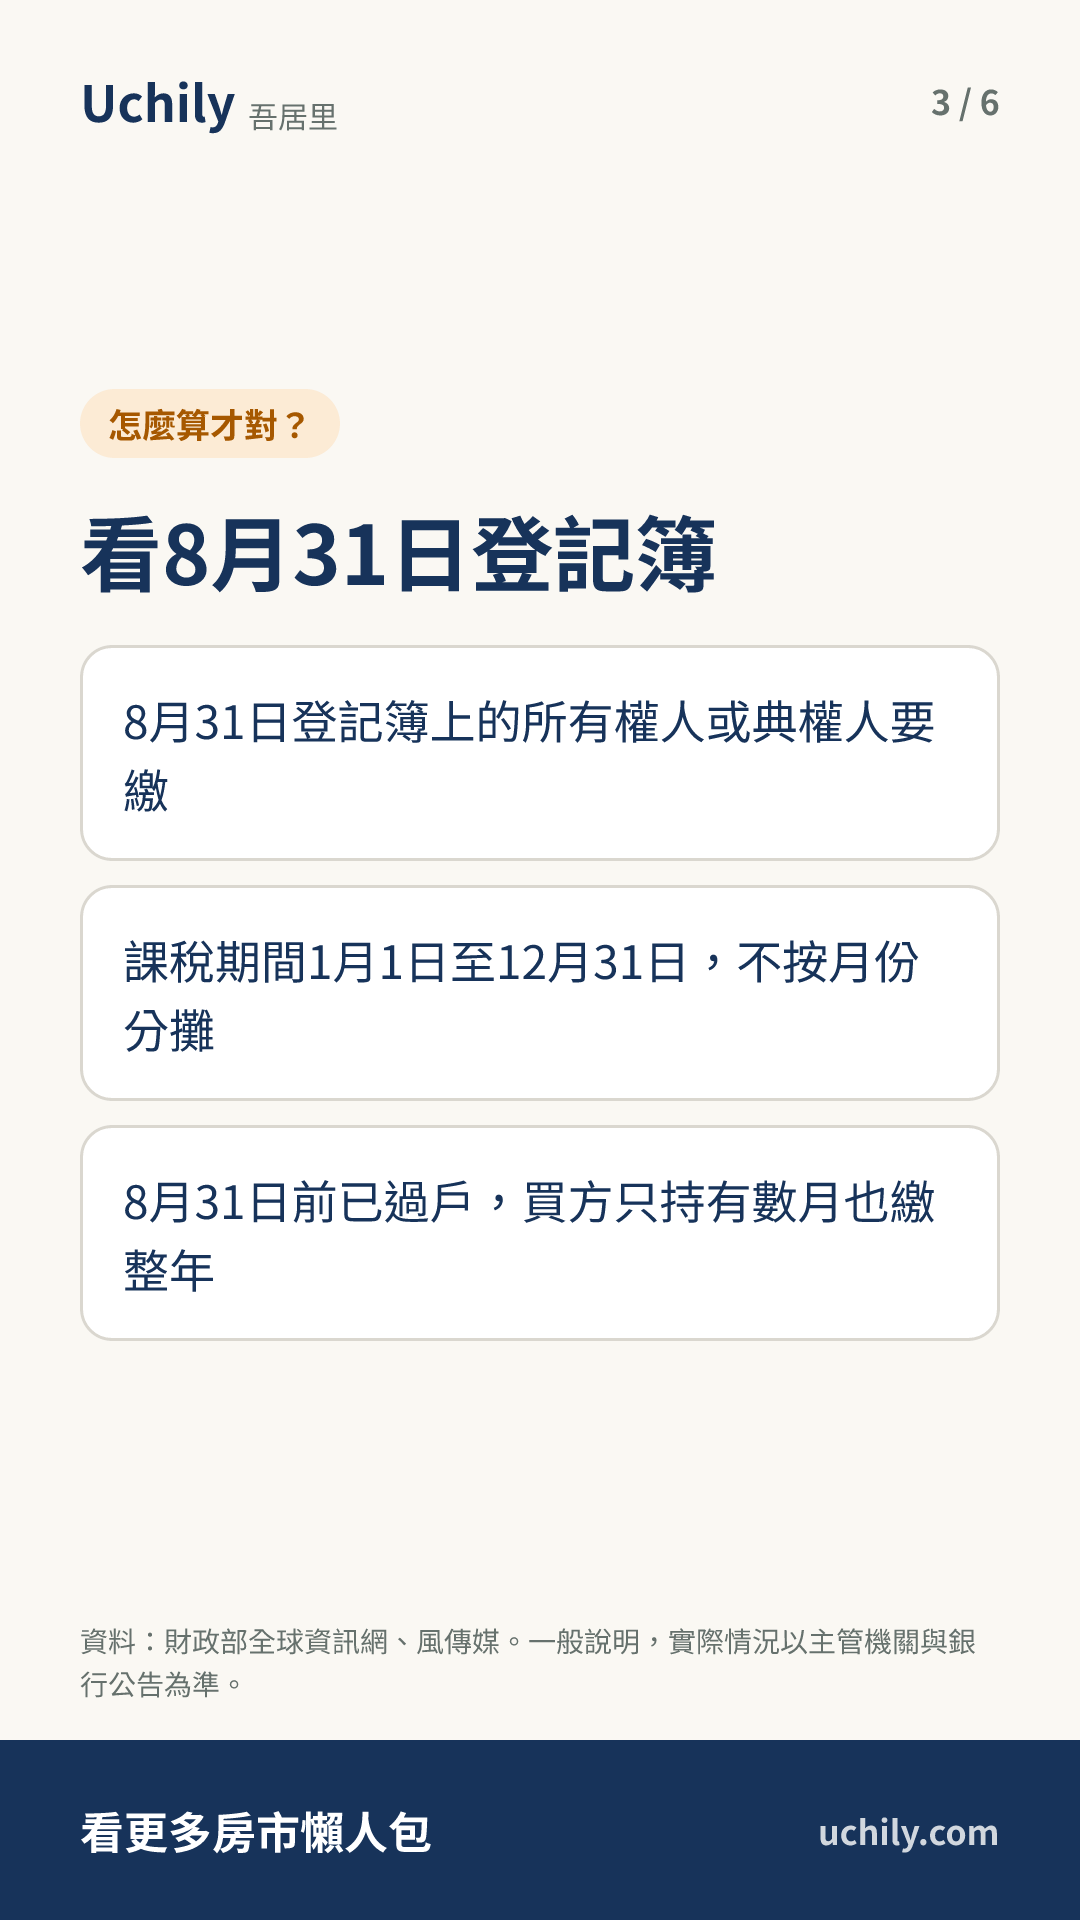
- 地価税は8月31日時点の土地登記簿上の所有権者または典権者を基準とし、保有月数による按分は行われない。
- 自用住宅用地は、全世帯が転出すると2‰の優遇を失う可能性があり、10‰から55‰で課税される。
財政部賦稅署によると、115年の地価税は11月1日に課税が始まり、納税義務の基準日は毎年8月31日である。その日に登記簿に記載されている所有権者または典権者が、今年の納税義務者となる。
財政部と新北市政府稅捐稽徵處はいずれも、移転登記が9月1日以降にずれ込んだ場合、売主がすでに買主に家を引き渡していても、当年度の年間地価税は原則として売主が負担すると注意を促している。財政部は公式サイトの「地価税Q&A事例」で、課税期間は1月1日から12月31日までであり、保有日数や月数で按分されることはないと説明している。
逆に、新北市政府稅捐稽徵處は例として、8月31日までに移転登記を終えていれば、買主は年末までの保有が数か月であっても、年度全体の地価税を負担することになると挙げている。財政部は、売買双方が契約で税の負担者を取り決めても、法定の納税義務者は変わらず、納税通知書は8月31日に登記された所有権者に発行されると述べている。
もう一つ見落とされやすいのが自用住宅の優遇である。財政部は、2‰の税率を適用するには、土地を賃貸したり営業に使ったりしてはならず、所有権者本人、配偶者または直系親族の少なくとも1人が当地に戸籍を置いている必要があると注意を促している。全世帯が転出すると、10‰から55‰の一般税率に改められる可能性がある。優遇が承認済みの土地が要件を満たさなくなった場合は、30日以内に地方税稽徵機関に届け出なければならず、その後戸籍を戻した場合も改めて申請が必要となる。
実家に兄弟姉妹だけが戸籍を置いている場合、兄弟姉妹は傍系血族であり直系親族には当たらないため、引き続き優遇を適用することはできない。財政部賦稅署はまた、事由や事実が消滅したのに届け出ず、税額が少なくなった場合、追徴のほか、短匿した税額の3倍以下の過料が科される可能性があるとも述べている。
住宅を売却する予定の人は、名義変更が9月1日以降になる場合、年間地価税を自分の保有コストに含めておく必要がある。買主も、契約上の取り決めによって納税通知書の宛先が変わることはない点に留意したい。自用住宅用地を持つ人は、戸籍や使用状況に変更があれば、30日以内に地方税稽徵機関に届け出る。
読んだらクイズ
全 2 問、選ぶと解答が見られます
- 土地の所有権移転登記が9月1日以降に完了した場合、当年度の地価税は原則として誰が納付するか。
- 自用住宅の優遇税率の適用が承認された土地が、全世帯の転出により資格を失った場合、何日以内に地方税稽徵機関へ届け出る必要があるか。
図解カード
全 6 枚。クリックで拡大、保存して友だちに送れます

元記事:財政部全球資訊網 · 当サイトは要約と要点のみを掲載しています。全文は元記事をご覧ください。
今週のニュースを、まとめてお届け
週に1通の Uchily ニュースレター。あなたのお財布に本当に関わることだけを選びます。
登録するとこのメールアドレスで Uchily アカウントが作成されます。メール内のリンクを開くと完了です。どのメールからでも配信を停止できます。