โอนกรรมสิทธิ์หลังวันที่ 1 เดือน 9 ผู้ขายยังต้องจ่ายภาษีมูลค่าที่ดินเต็มปี 115
ภาษีมูลค่าที่ดินยึดตามผู้ถือกรรมสิทธิ์ที่จดทะเบียนไว้ ณ วันที่ 31 เดือน 8 เท่านั้น หากขายบ้านแล้วแต่โอนช้า ใบแจ้งภาษียังออกในชื่อผู้ขาย

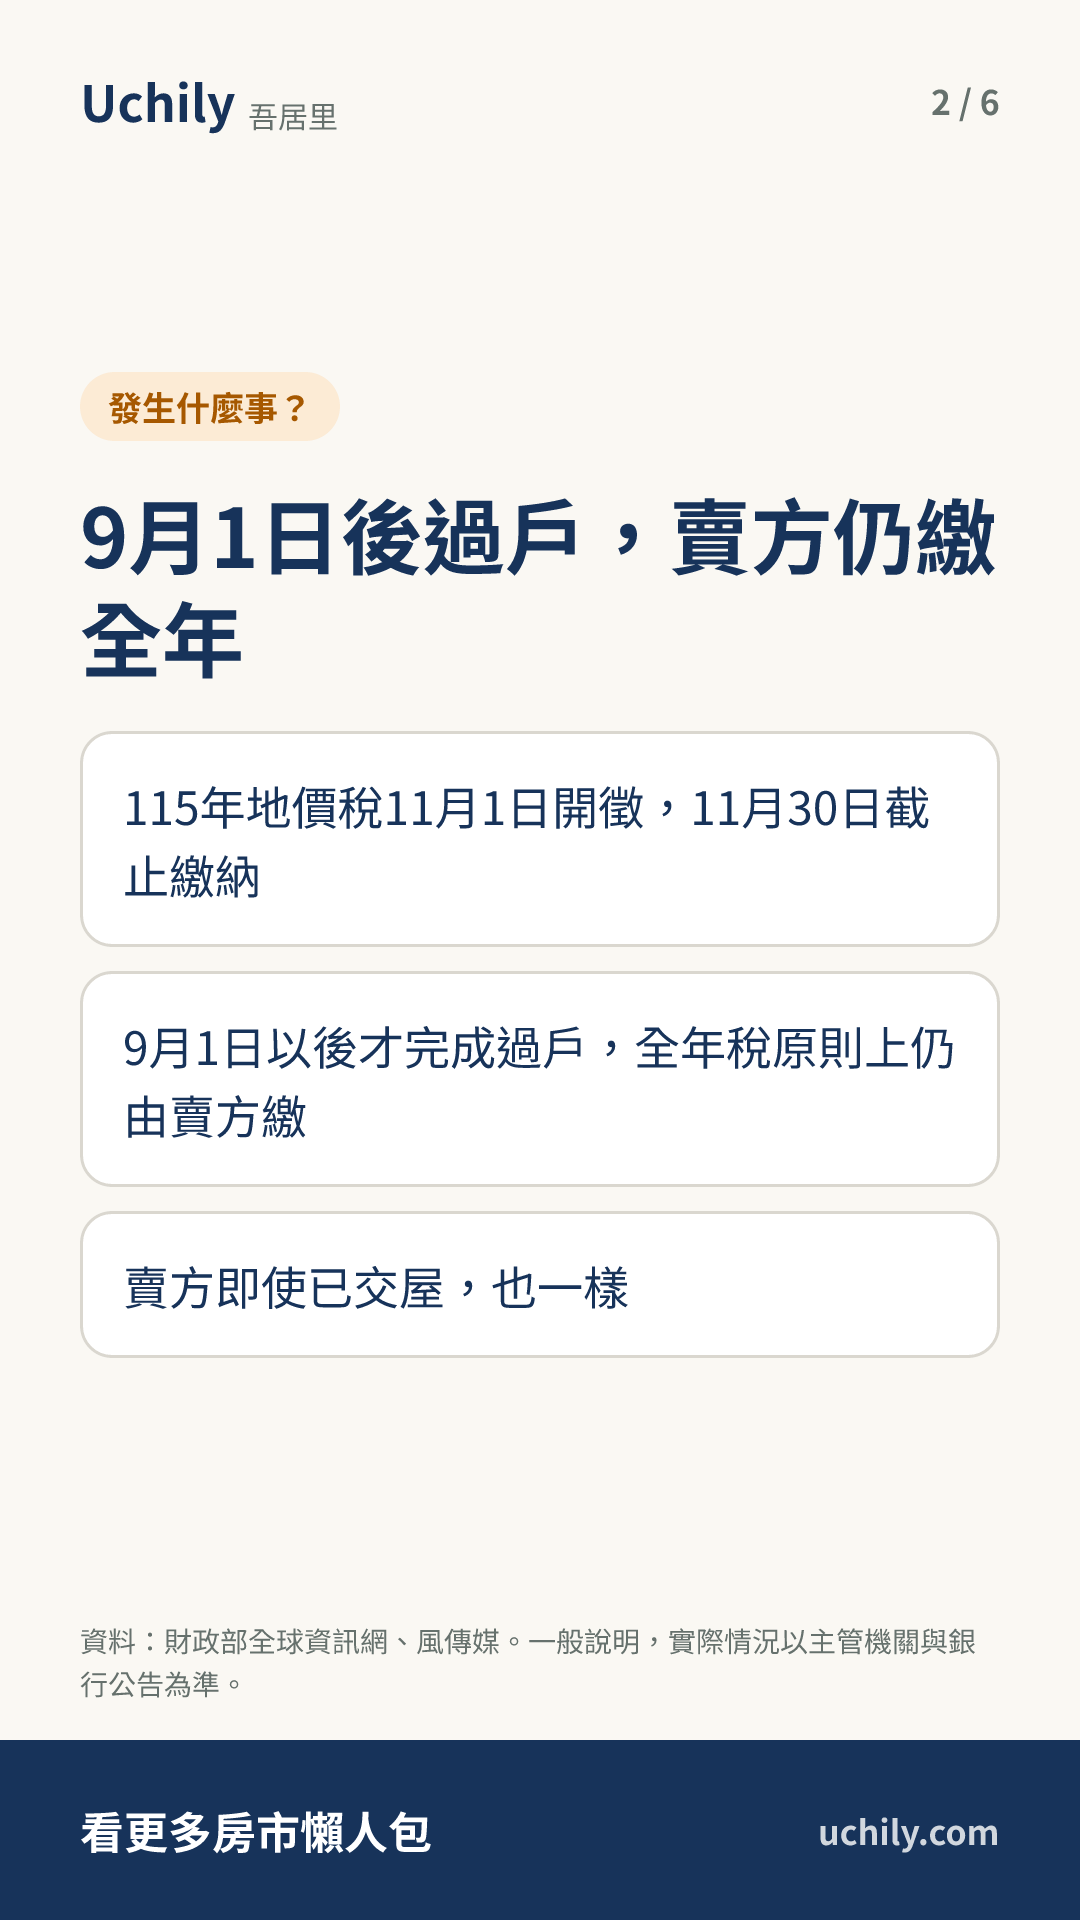
- กระทรวงการคลังเตือนว่า ผู้ขายที่โอนกรรมสิทธิ์เสร็จหลังวันที่ 1 เดือน 9 ยังต้องจ่ายภาษีมูลค่าที่ดินเต็มปี 115
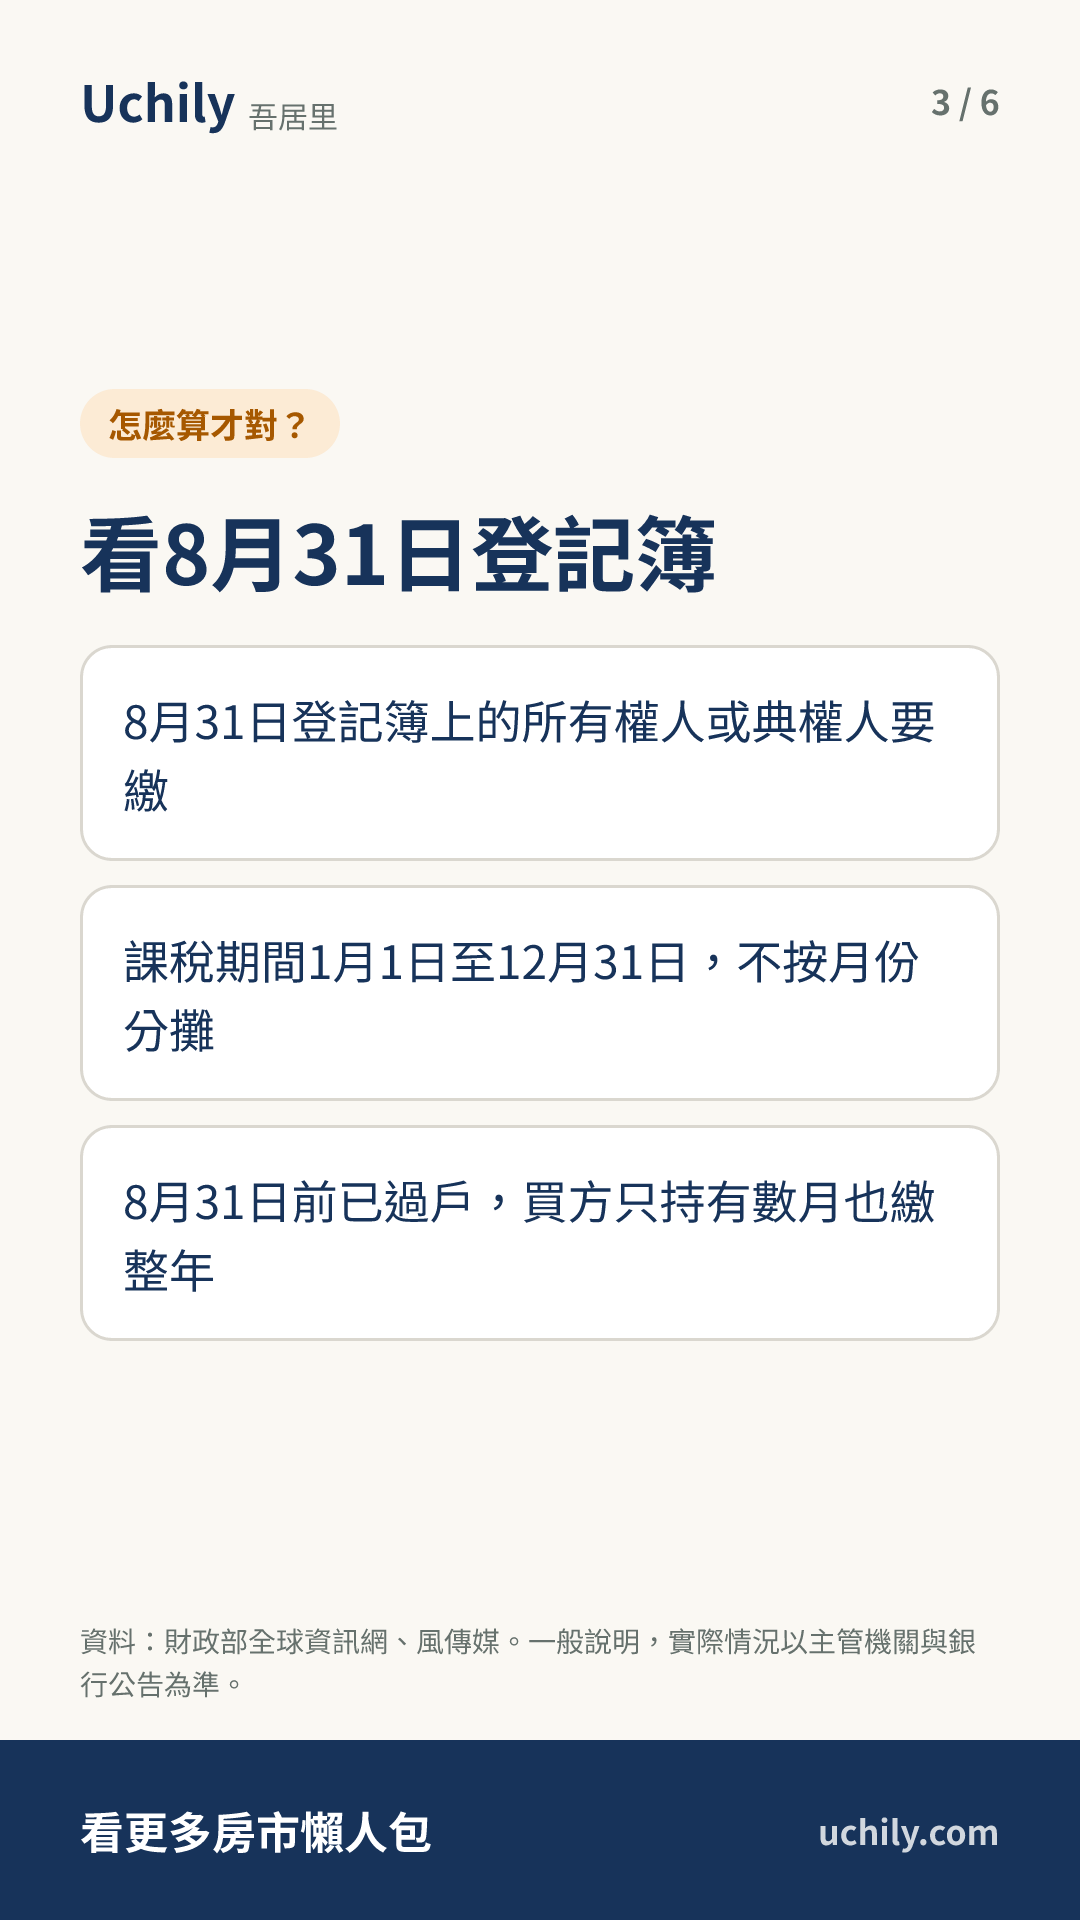
- ภาษีมูลค่าที่ดินดูจากผู้ถือกรรมสิทธิ์หรือผู้ทรงสิทธิเตียนฉวนในทะเบียนที่ดิน ณ วันที่ 31 เดือน 8 ไม่แบ่งตามจำนวนเดือนที่ถือครอง
- หากที่ดินเพื่อที่อยู่อาศัยของตนเองมีการย้ายทะเบียนบ้านออกทั้งครัวเรือน อาจเสียสิทธิประโยชน์อัตรา 2‰ และถูกเก็บภาษีในอัตรา 10‰ ถึง 55‰ แทน
สำนักงานภาษีอากร กระทรวงการคลังระบุว่า ภาษีมูลค่าที่ดินปี 115 จะเริ่มจัดเก็บในวันที่ 1 เดือน 11 โดยวันกำหนดฐานของหน้าที่ชำระภาษีคือวันที่ 31 เดือน 8 ของทุกปี ผู้ถือกรรมสิทธิ์หรือผู้ทรงสิทธิเตียนฉวนที่ระบุในทะเบียน ณ วันนั้น คือผู้มีหน้าที่ชำระภาษีของปีนี้
กระทรวงการคลังและสำนักงานจัดเก็บภาษีของรัฐบาลนครนิวไทเปต่างเตือนว่า หากการจดทะเบียนโอนล่าช้าไปถึงวันที่ 1 เดือน 9 หรือหลังจากนั้น ต่อให้ผู้ขายส่งมอบบ้านให้ผู้ซื้อไปนานแล้ว ภาษีมูลค่าที่ดินเต็มปีของปีนั้นโดยหลักยังเป็นภาระของผู้ขาย กระทรวงการคลังอธิบายใน “คำถาม-คำตอบและตัวอย่างเกี่ยวกับภาษีมูลค่าที่ดิน” บนเว็บไซต์ทางการว่า ช่วงเวลาจัดเก็บภาษีคือวันที่ 1 เดือน 1 ถึงวันที่ 31 เดือน 12 และไม่คำนวณแยกตามจำนวนวันหรือจำนวนเดือนที่ถือครอง
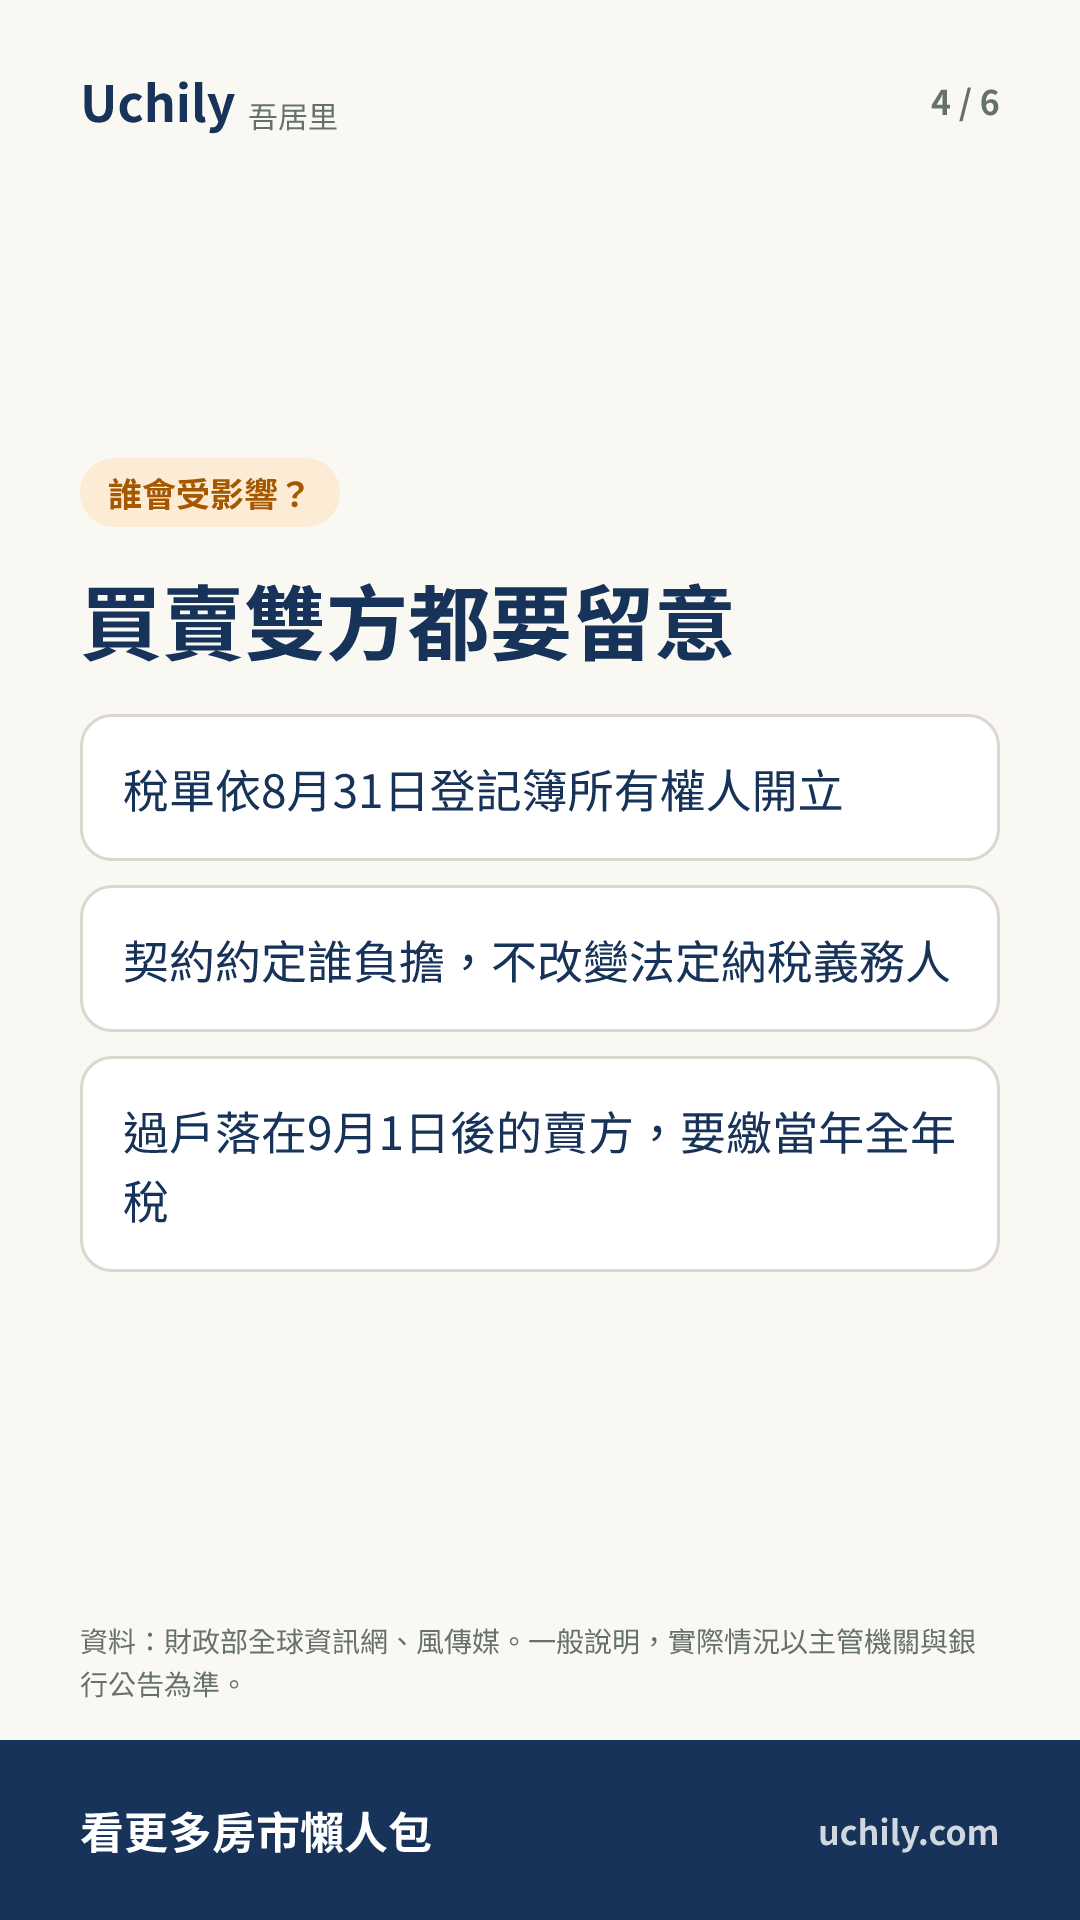
ในทางกลับกัน สำนักงานจัดเก็บภาษีของรัฐบาลนครนิวไทเปยกตัวอย่างว่า หากดำเนินการจดทะเบียนโอนเสร็จก่อนวันที่ 31 เดือน 8 ผู้ซื้อต้องรับภาระภาษีมูลค่าที่ดินทั้งปี แม้จะถือครองก่อนสิ้นปีเพียงไม่กี่เดือน กระทรวงการคลังระบุว่า ต่อให้ผู้ซื้อและผู้ขายตกลงในสัญญาว่าใครเป็นผู้จ่ายภาษี ผู้มีหน้าที่ชำระภาษีตามกฎหมายก็ไม่เปลี่ยน ใบแจ้งภาษียังออกในชื่อผู้ถือกรรมสิทธิ์ที่จดทะเบียนไว้ ณ วันที่ 31 เดือน 8
อีกเรื่องที่มักถูกมองข้ามคือสิทธิประโยชน์สำหรับที่ดินเพื่อที่อยู่อาศัยของตนเอง กระทรวงการคลังเตือนว่า การใช้อัตรา 2‰ ได้นั้น ที่ดินต้องไม่ให้เช่าหรือใช้ประกอบธุรกิจ และต้องมีผู้ถือกรรมสิทธิ์เองหรือคู่สมรสหรือญาติสายตรงอย่างน้อย 1 คนจดทะเบียนบ้านในพื้นที่นั้น หากย้ายออกทั้งครัวเรือน อาจถูกคำนวณตามอัตราทั่วไปที่ 10‰ ถึง 55‰ แทน ที่ดินที่เคยได้รับอนุมัติสิทธิประโยชน์แล้ว หากภายหลังไม่เข้าเงื่อนไข ต้องแจ้งต่อหน่วยงานจัดเก็บภาษีท้องถิ่นภายใน 30 วัน และหากทะเบียนบ้านย้ายกลับมาภายหลังก็ต้องยื่นขอใหม่
กรณีบ้านเดิมที่เหลือเพียงพี่น้องจดทะเบียนบ้านอยู่ เนื่องจากพี่น้องเป็นญาติทางสายโลหิตฝ่ายเครือญาติ ไม่นับเป็นญาติสายตรง จึงยังไม่สามารถใช้สิทธิประโยชน์ต่อไปได้ สำนักงานภาษีอากร กระทรวงการคลังยังกล่าวด้วยว่า ผู้ที่เหตุหรือข้อเท็จจริงสิ้นสุดลงแล้วแต่ไม่แจ้ง ทำให้จำนวนภาษีลดลง นอกจากต้องชำระภาษีย้อนหลังแล้ว อาจถูกปรับไม่เกิน 3 เท่าของจำนวนภาษีที่ขาดหรือปกปิด
ผู้ที่เตรียมขายบ้าน หากการโอนกรรมสิทธิ์จะเกิดหลังวันที่ 1 เดือน 9 ควรนำภาษีมูลค่าที่ดินเต็มปีรวมไว้ในต้นทุนการถือครองของตนเอง ฝ่ายผู้ซื้อก็ต้องระวังว่าข้อตกลงในสัญญาไม่ทำให้ใบแจ้งภาษีเปลี่ยนชื่อผู้รับ ผู้ที่มีที่ดินเพื่อที่อยู่อาศัยของตนเอง หากทะเบียนบ้านหรือการใช้ประโยชน์เปลี่ยนแปลง ให้แจ้งหน่วยงานจัดเก็บภาษีท้องถิ่นภายใน 30 วัน
อ่านจบแล้วลองทดสอบ
2 ข้อ เลือกแล้วดูเฉลยได้เลย
- หากที่ดินโอนกรรมสิทธิ์เสร็จหลังวันที่ 1 เดือน 9 ภาษีมูลค่าที่ดินของปีนั้นโดยหลักใครเป็นผู้จ่าย
- ที่ดินที่ได้รับอนุมัติให้ใช้อัตราภาษีพิเศษสำหรับที่อยู่อาศัยของตนเอง แต่เสียสิทธิเพราะย้ายออกทั้งครัวเรือน ต้องแจ้งต่อหน่วยงานจัดเก็บภาษีท้องถิ่นภายในกี่วัน
ชุดการ์ดภาพ
6 ภาพ คลิกเพื่อดูภาพใหญ่ บันทึกไว้ส่งให้เพื่อนได้

ต้นฉบับ:財政部全球資訊網 · เว็บไซต์นี้มีเฉพาะบทสรุปและประเด็นสำคัญ อ่านเนื้อหาฉบับเต็มได้ที่ต้นฉบับ
ข่าวประจำสัปดาห์ สรุปให้คุณ
จดหมายข่าว Uchily สัปดาห์ละฉบับ คัดเฉพาะเรื่องที่กระทบกระเป๋าเงินของคุณจริง ๆ
การสมัครจะสร้างบัญชี Uchily ด้วยอีเมลนี้ กดลิงก์ในอีเมลเพื่อยืนยัน และยกเลิกได้จากทุกฉบับ