「一生一次」を使用済みでも再び10%で土地増値税を課税 「一生一屋」は5項目の条件を満たす必要
新竹県政府税務局の説明によると、すでに「一生一次」の機会を使った人も、今後自用住宅用地を売却する際、条件がすべて揃えば、再び10%の税率を適用できる。

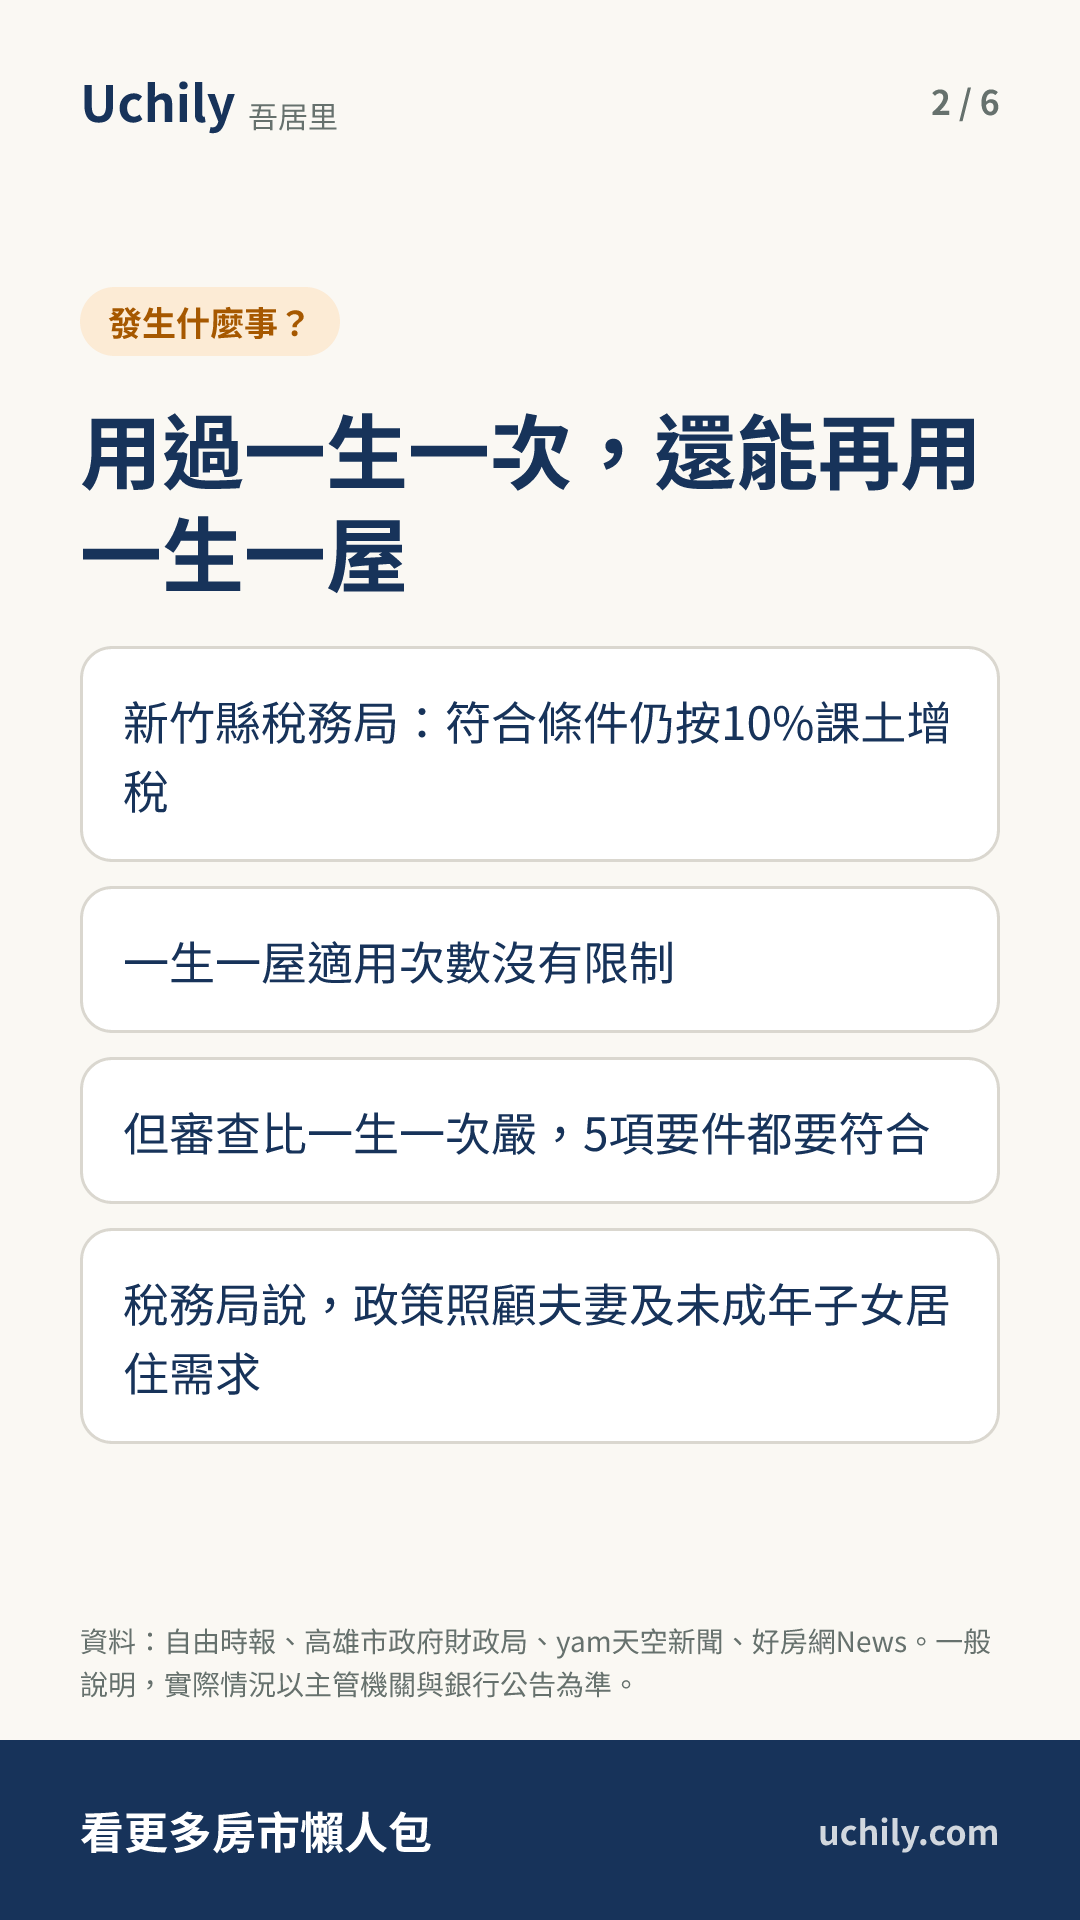
- 新竹県政府税務局は、「一生一次」を使用済みの人が再び自用住宅用地を売却する場合でも、条件を満たせば10%で土地増値税を課税できると述べた。
- 「一生一屋」は繰り返し適用でき、回数に制限はないが、5項目の条件をすべて満たす必要がある。
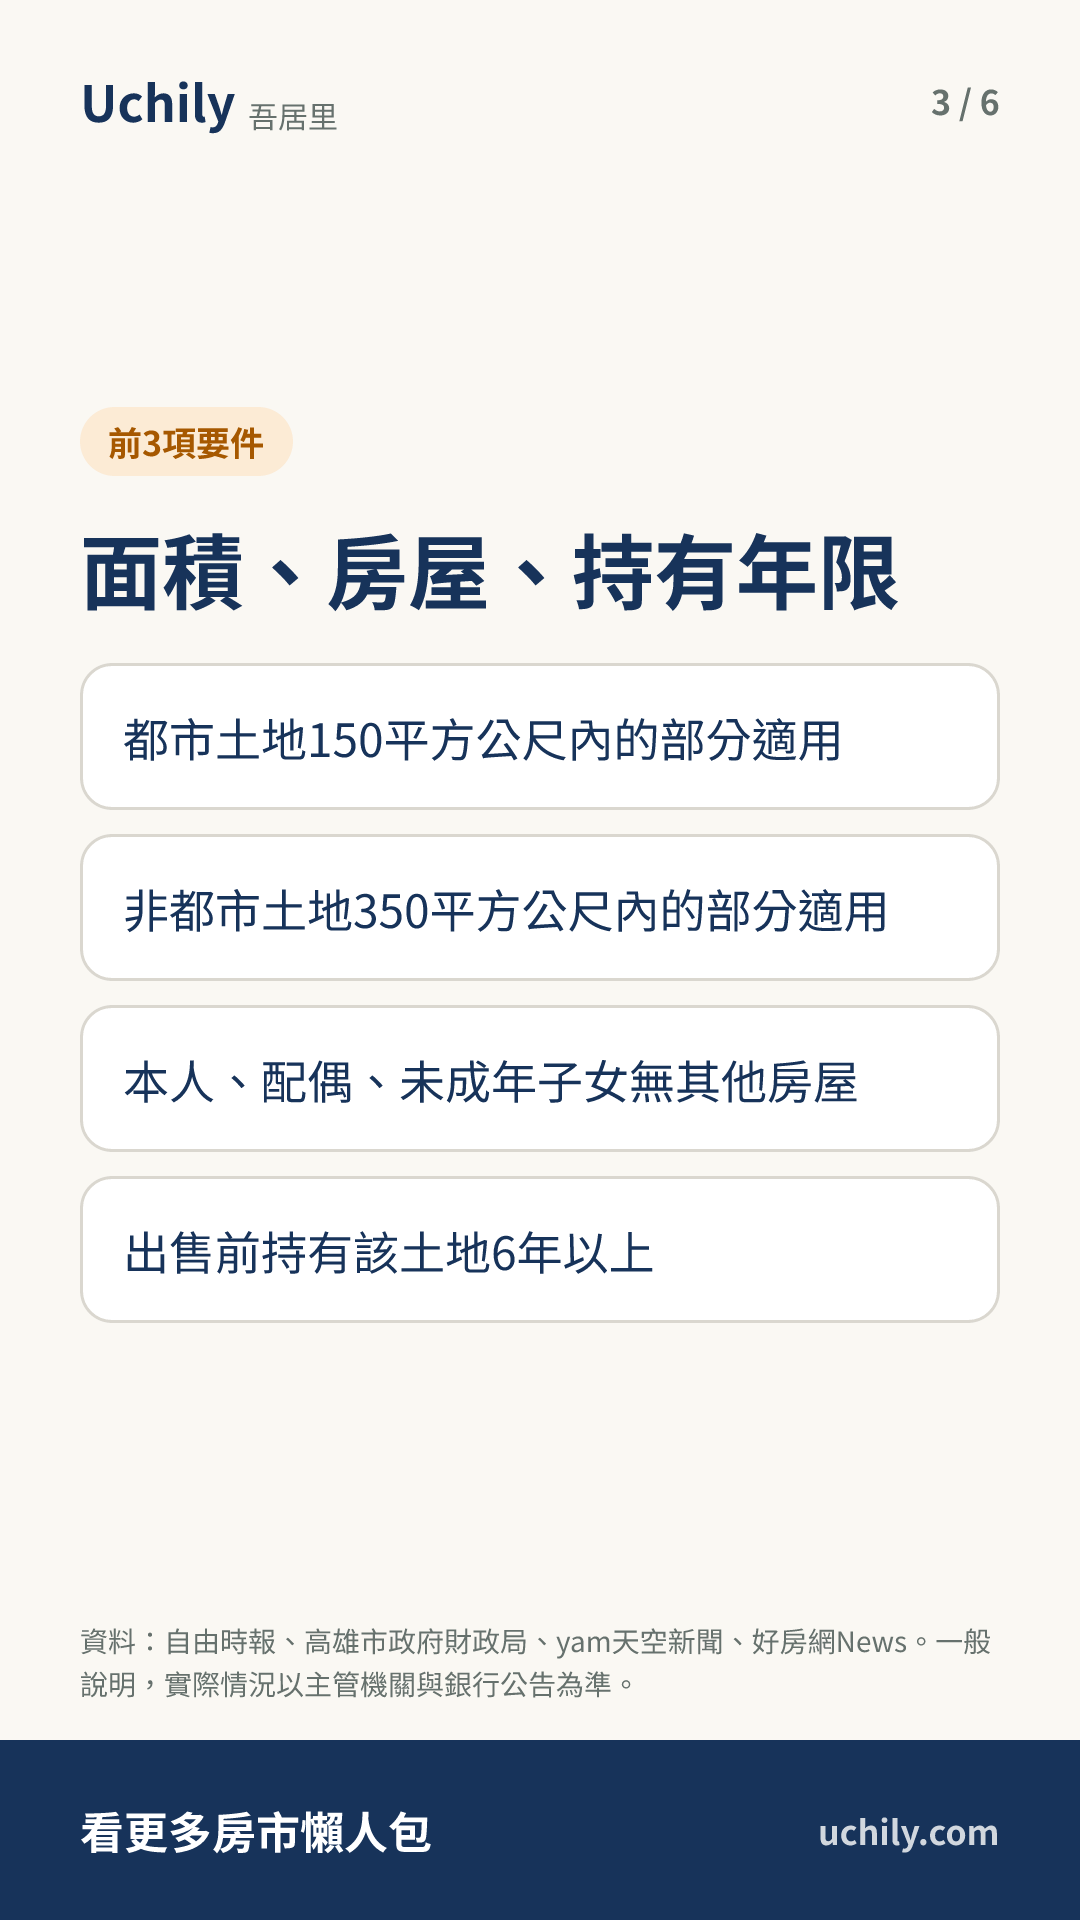
- 一生一屋の土地面積の基準は、都市土地は150平方メートル以内、非都市土地は350平方メートル以内。
土地増値税の自用住宅向け優遇は、「一生一次」だけではない。すでにこの機会を使った人でも、その後に家を売る際に「一生一屋」に該当すれば、同じく10%で税額が計算される。法的根拠は土地税法第34条第5項。
税務局の説明によると、この優遇には使用回数の制限がないが、審査は「一生一次」より厳しく、5項目の条件はどれも欠かせない。第1項目は面積で、売却する都市土地が150平方メートル以内、または非都市土地が350平方メートル以内の場合に、この部分が優遇を受けられる。
第2項目は名義の家屋で、売却時点で、所有者、配偶者および未成年の子は、この自用住宅のほかに他の家屋を持てない。第3項目は保有期間で、売却前に、所有者がこの土地を6年以上保有している必要がある。
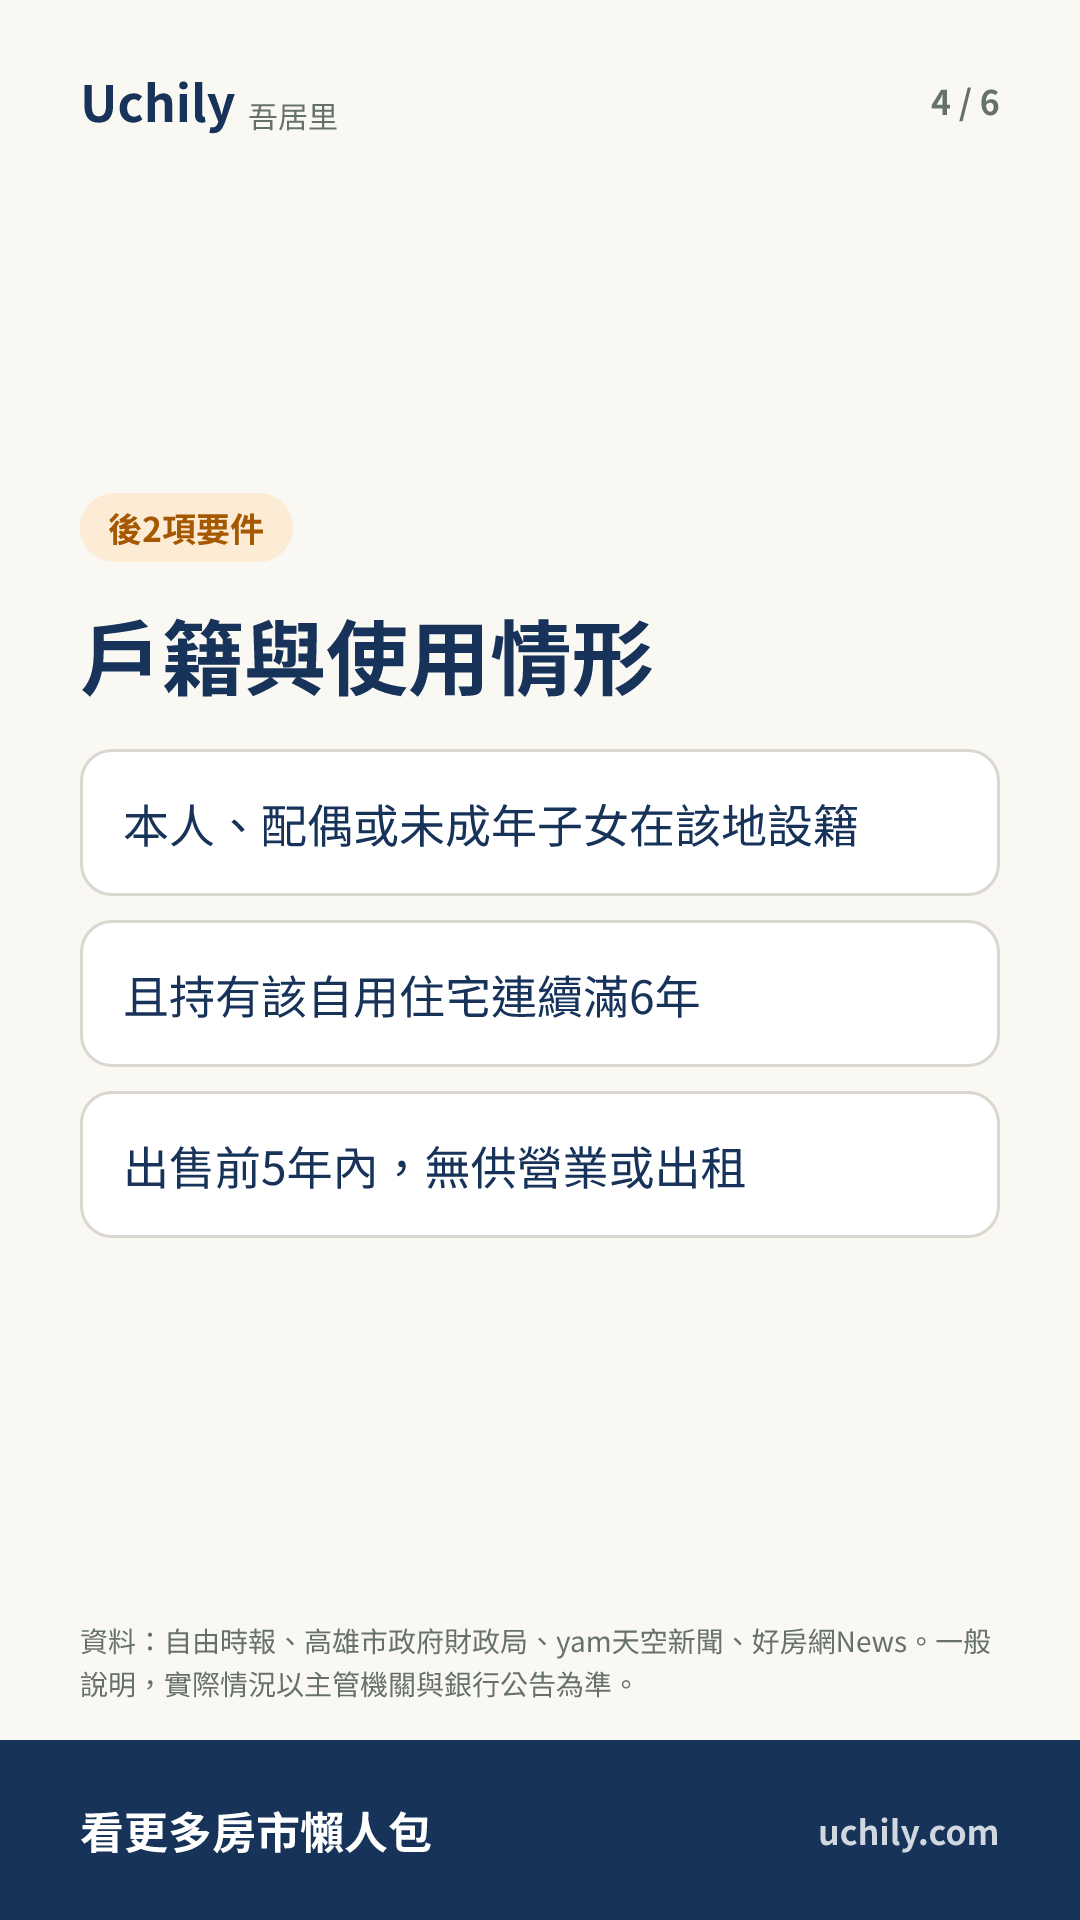
第4項目は戸籍で、所有者、配偶者または未成年の子が、売却前にこの土地に戸籍を置き、かつこの自用住宅を連続6年満たして保有していなければならない。第5項目は使用状況で、売却前5年以内に、事業用や賃貸に使ってはならない。
税務局は、この制度は夫婦と未成年の子で構成される一般的な家庭に配慮し、住み替えの際の税負担を少し軽くするためのものだと述べた。
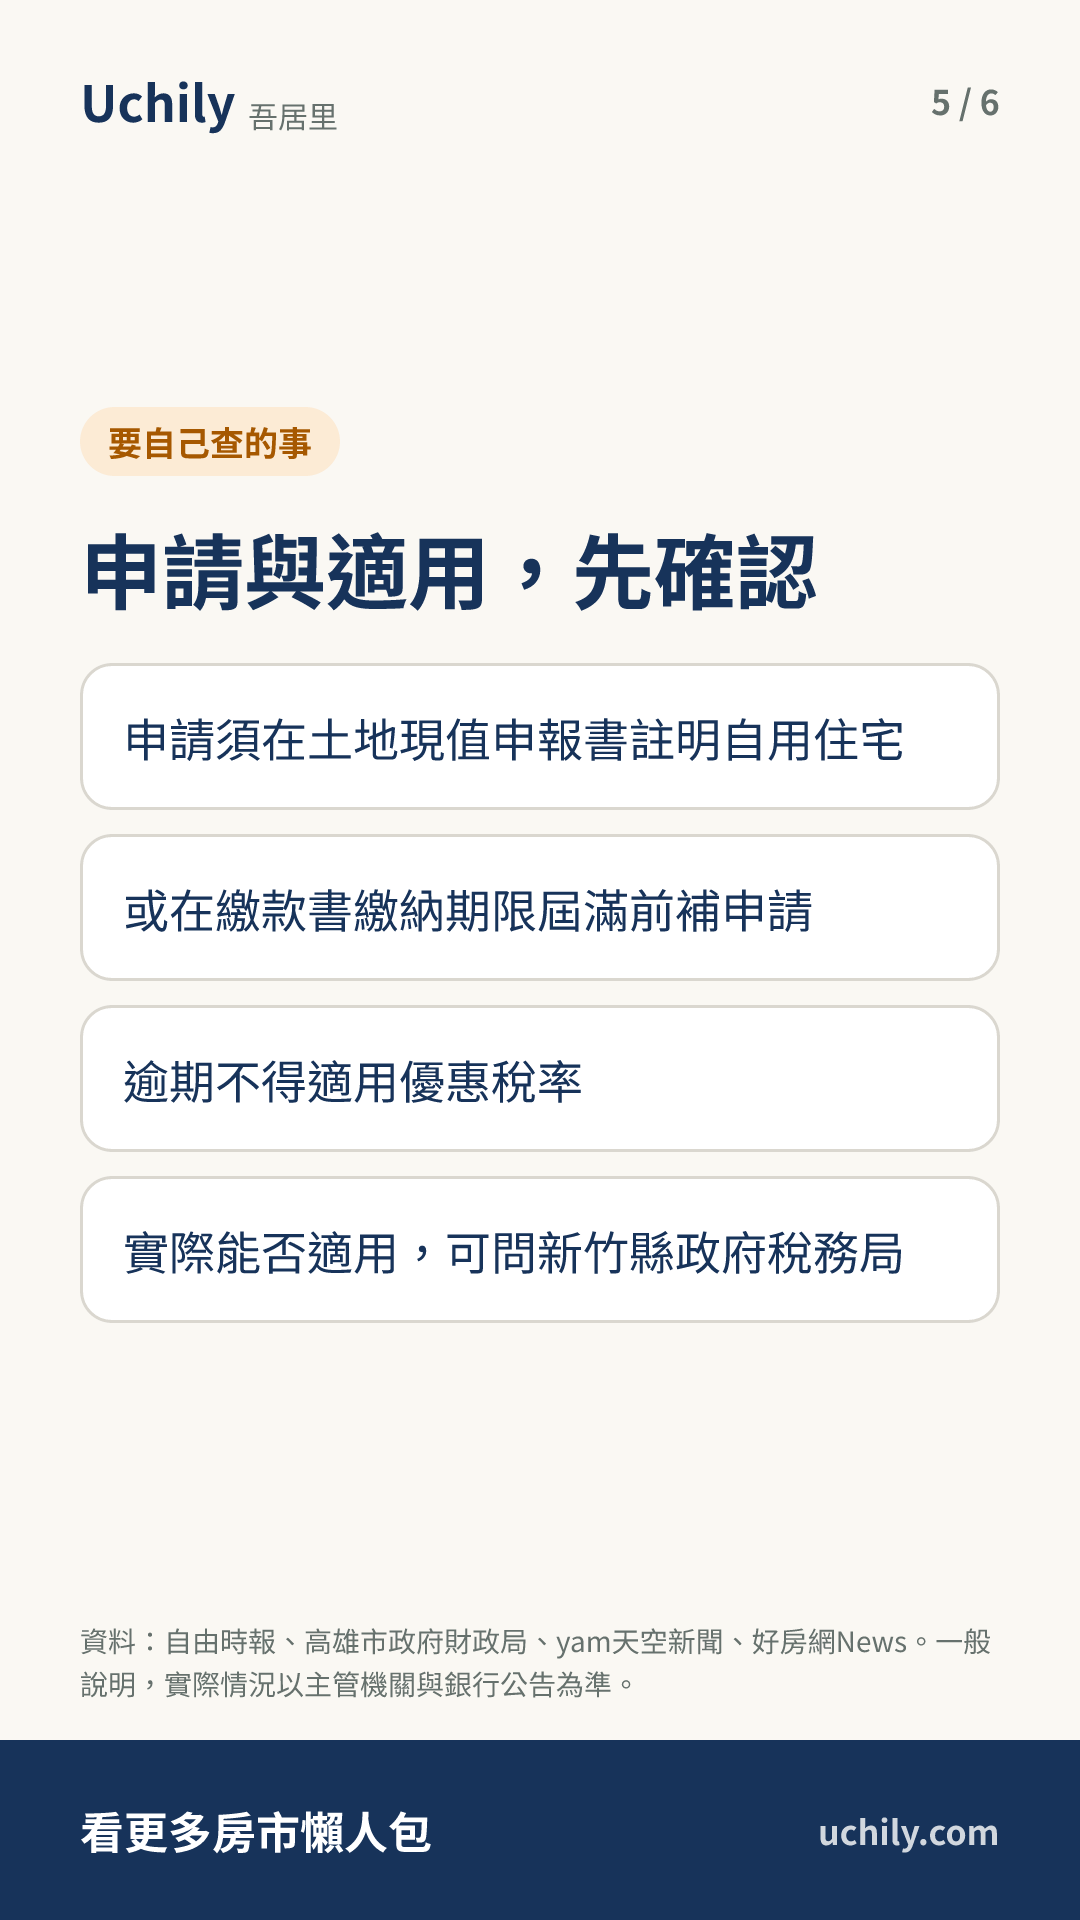
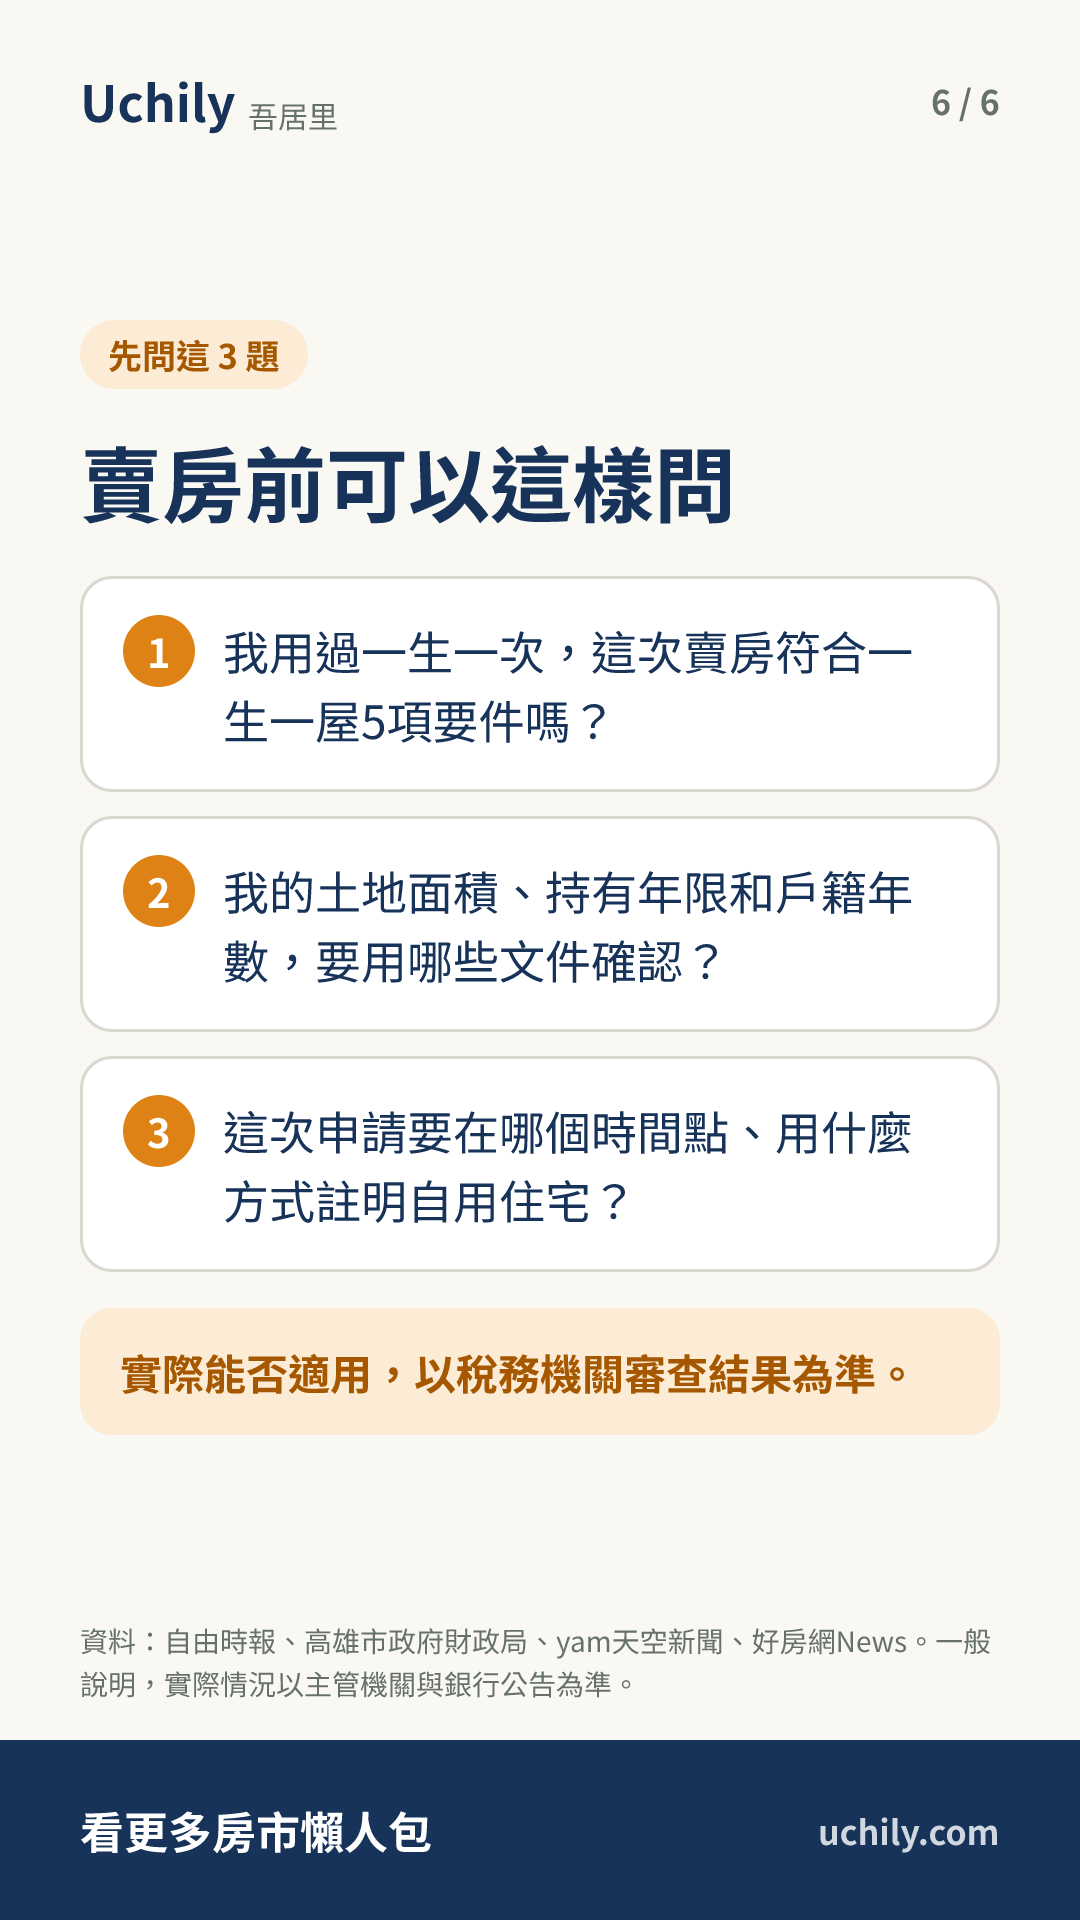
すでに「一生一次」を使い、住み替えを考えている人は、売却前に面積、名義の家屋、保有年数、戸籍、使用状況を一つずつ確認できる。売却前5年以内に事業用や賃貸に使ったことがある場合は、第5項目の条件に該当しない。実際に適用できるかどうかは、新竹県政府税務局に問い合わせることができる。
読んだらクイズ
全 2 問、選ぶと解答が見られます
- 「一生一次」を使用済みの人が「一生一屋」の10%の税率を適用する場合、回数についてどのような定めがあるか。
- 新竹県政府税務局が挙げた条件によると、売却前どのくらいの期間以内、その自用住宅を事業用や賃貸に使ってはならないか。
図解カード
全 6 枚。クリックで拡大、保存して友だちに送れます
元記事:高雄市政府財政局 · 当サイトは要約と要点のみを掲載しています。全文は元記事をご覧ください。
今週のニュースを、まとめてお届け
週に1通の Uchily ニュースレター。あなたのお財布に本当に関わることだけを選びます。
登録するとこのメールアドレスで Uchily アカウントが作成されます。メール内のリンクを開くと完了です。どのメールからでも配信を停止できます。