สัดส่วนสินเชื่ออสังหาริมทรัพย์ของธนาคารสัญชาติไต้หวันอยู่ที่ 23.79% ทั้ง 36 แห่งต่ำกว่า 27%
ณ สิ้นเดือนกันยายน 2026 สัดส่วนสินเชื่ออสังหาริมทรัพย์เฉลี่ยของธนาคารสัญชาติไต้หวันลดลงเหลือ 23.79% ไม่มีธนาคารใดเกิน 27% ขณะที่ยอดคงค้างสินเชื่อที่อยู่อาศัยยังเพิ่มขึ้น

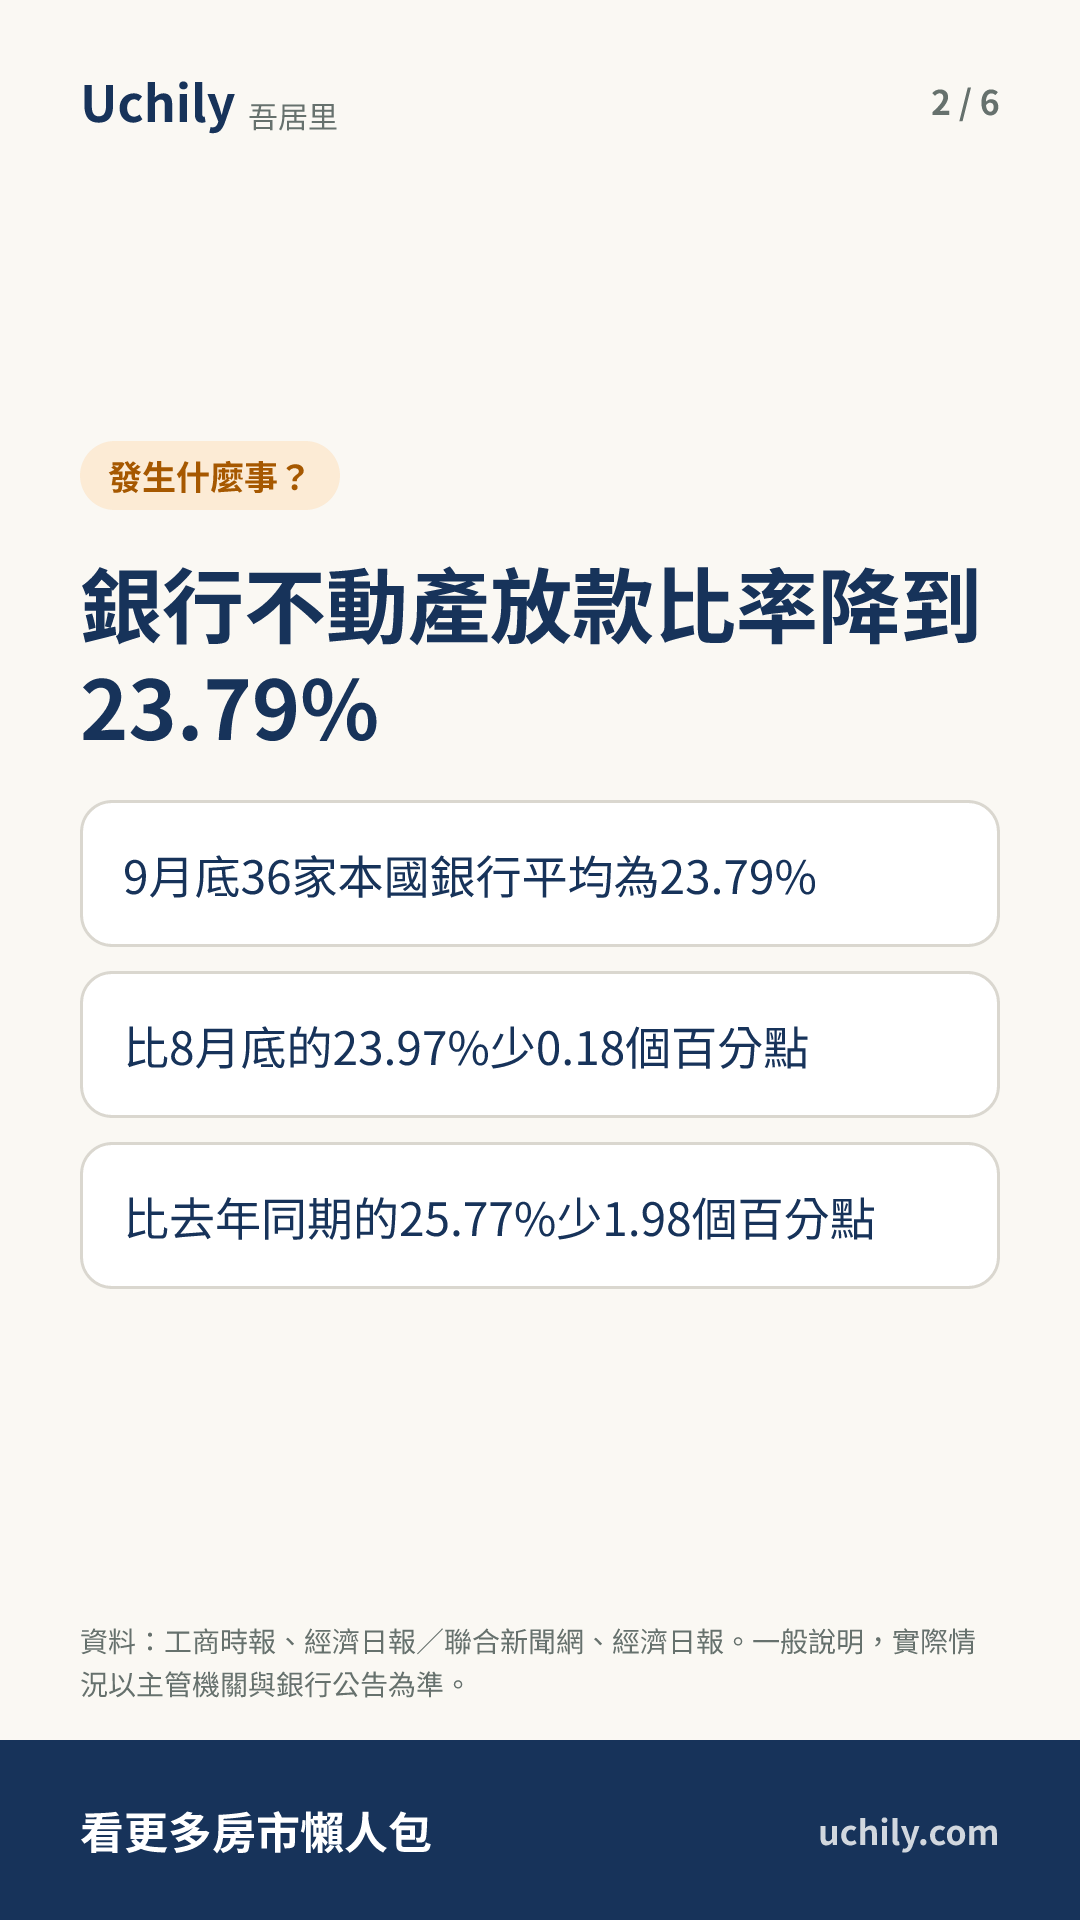
- สถิติของคณะกรรมการกำกับดูแลกิจการการเงิน ณ สิ้นเดือนกันยายน 2026 สัดส่วนสินเชื่ออสังหาริมทรัพย์เฉลี่ยของธนาคารสัญชาติไต้หวัน 36 แห่งอยู่ที่ 23.79% ต่ำสุดในรอบเกือบ 16 ปี
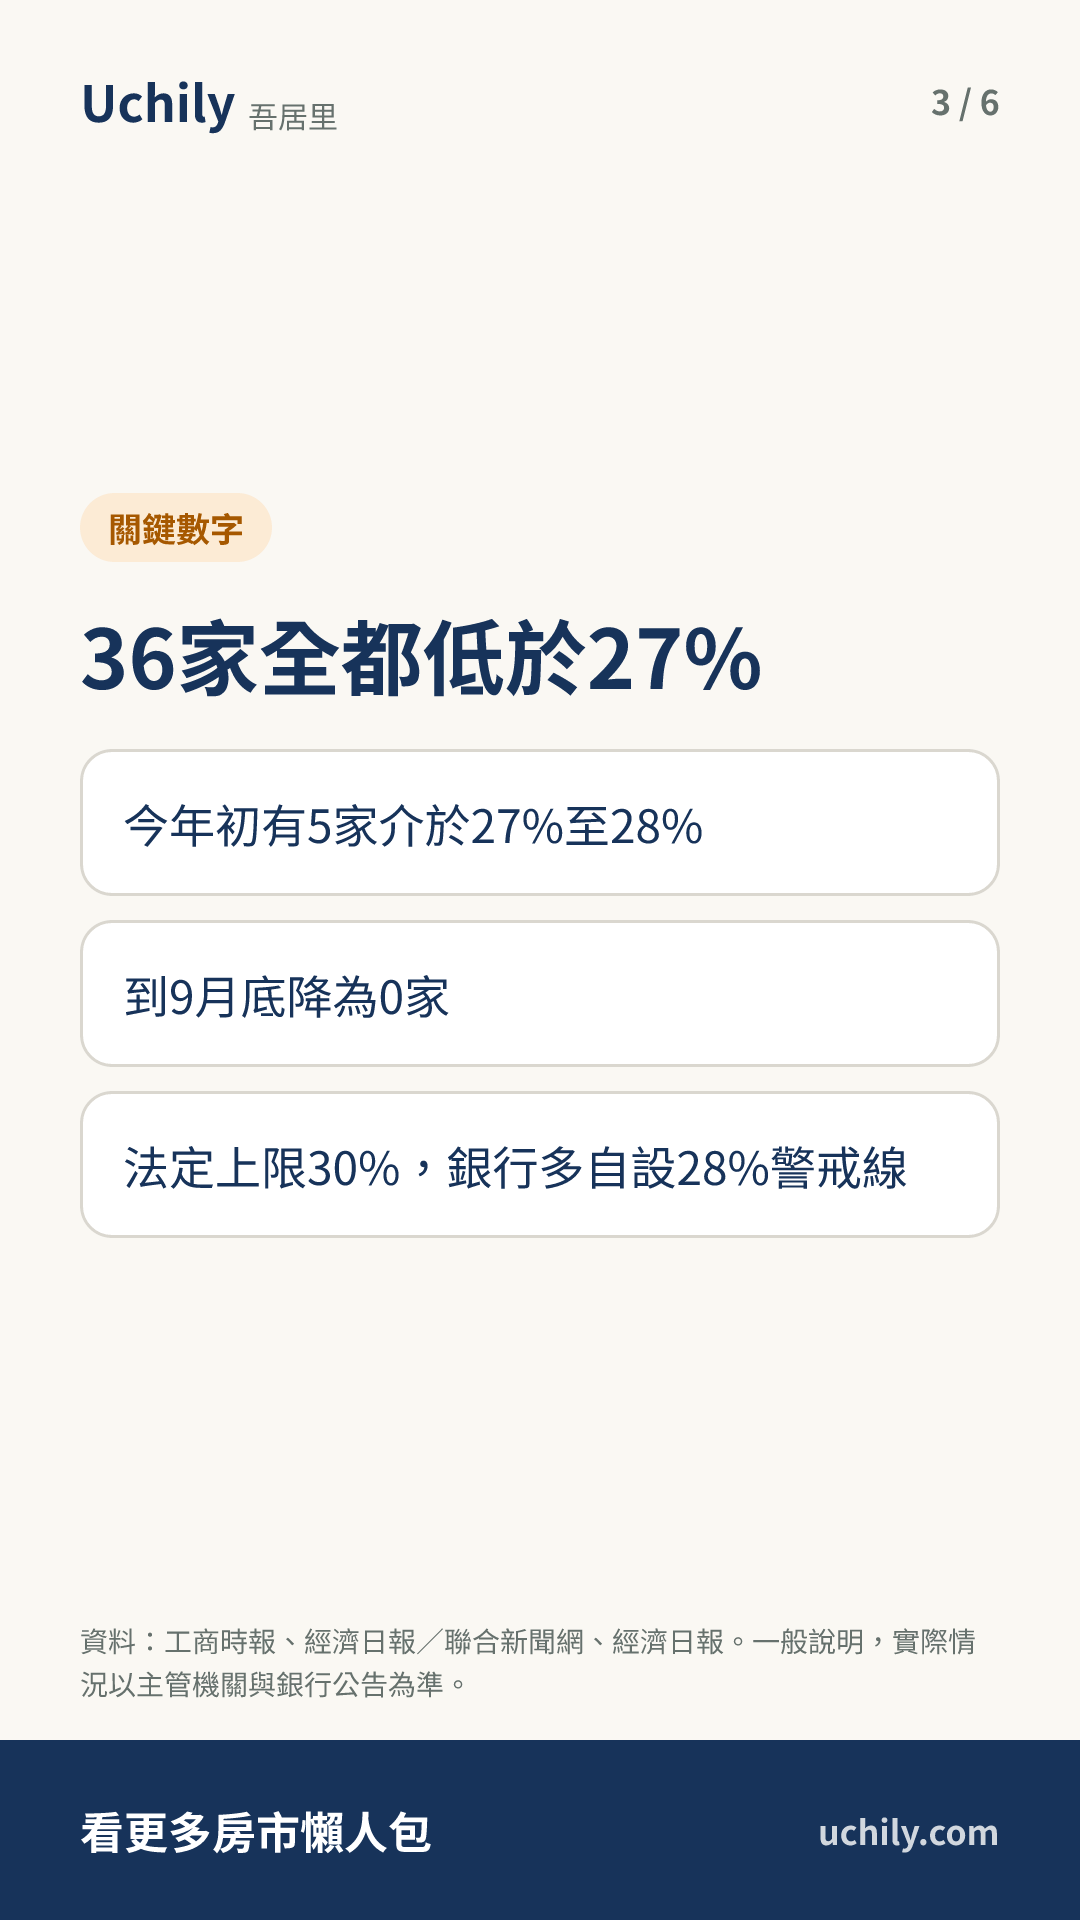
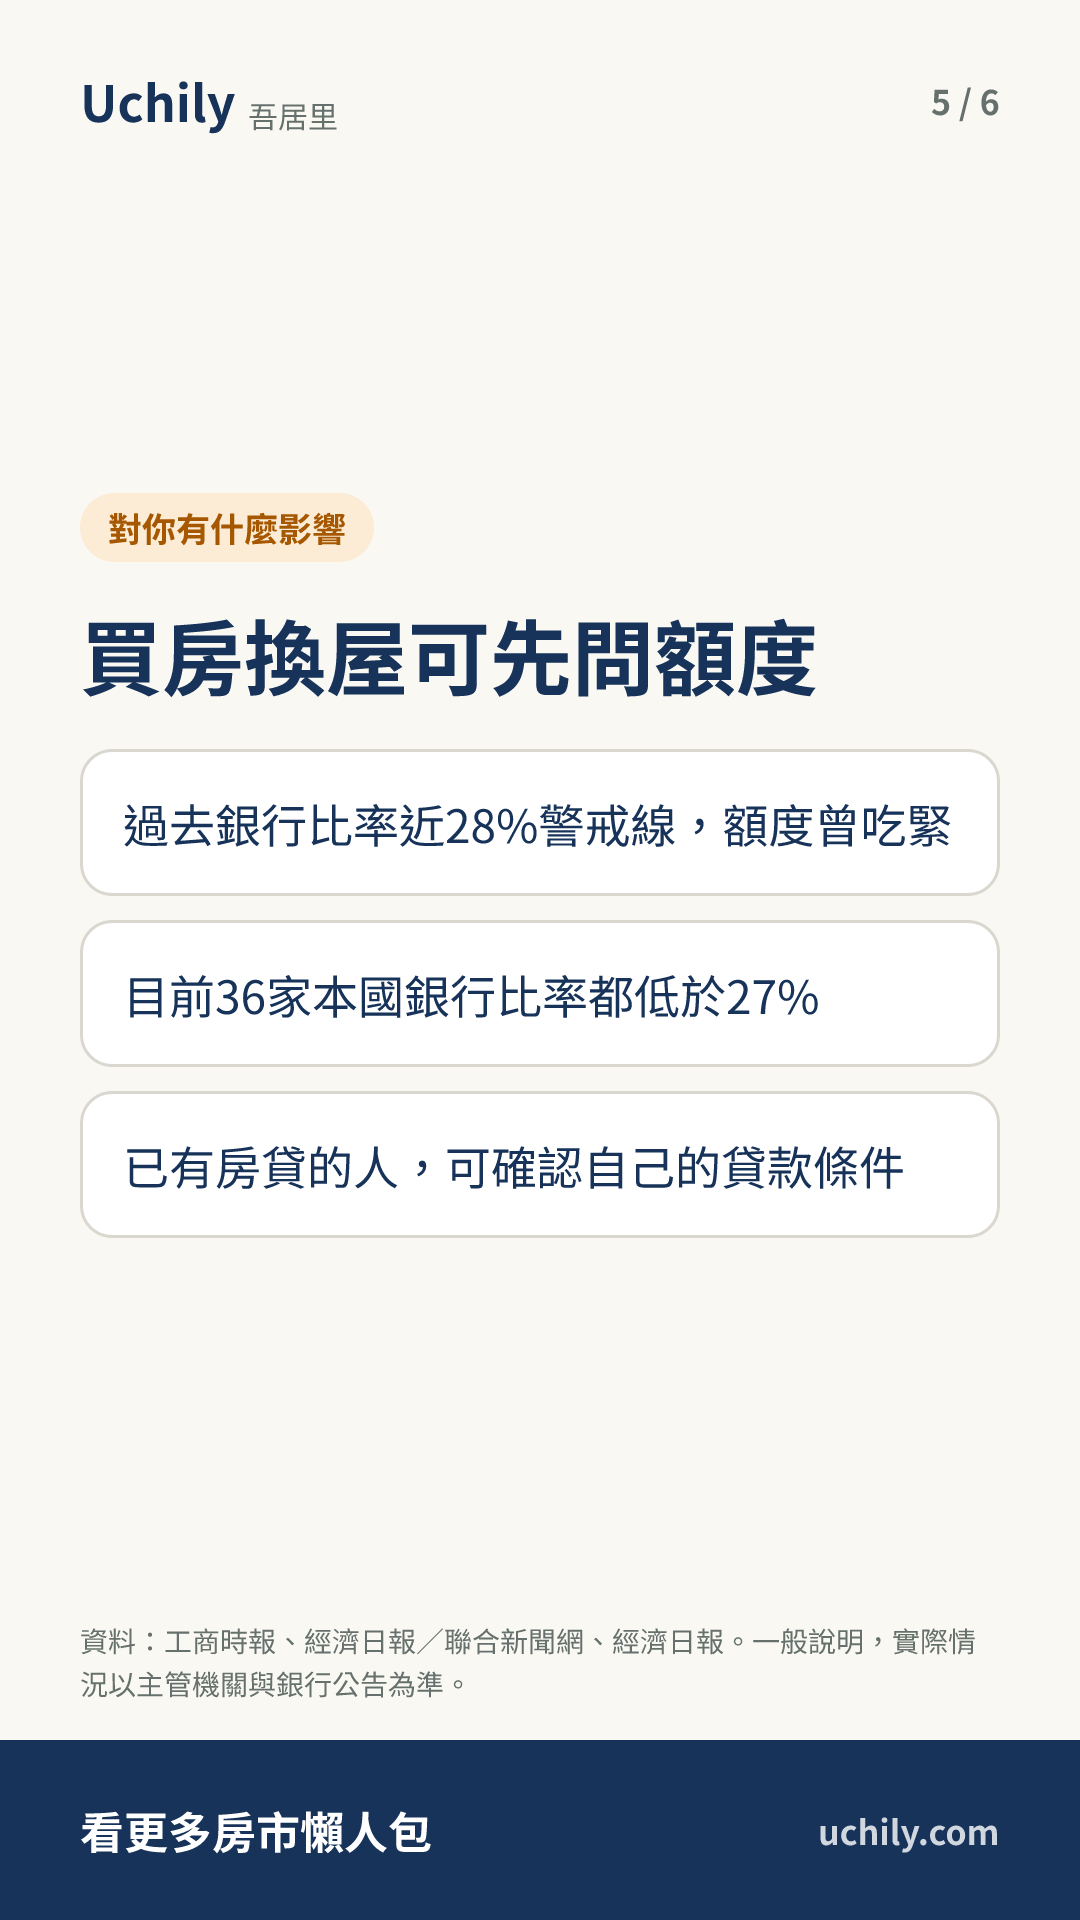
- ณ สิ้นเดือนกันยายน 2026 สัดส่วนของธนาคารสัญชาติไต้หวันทั้ง 36 แห่งต่ำกว่า 27% ทั้งหมด ต้นปีนี้เคยมี 5 แห่งที่อยู่ระหว่าง 27% ถึง 28%
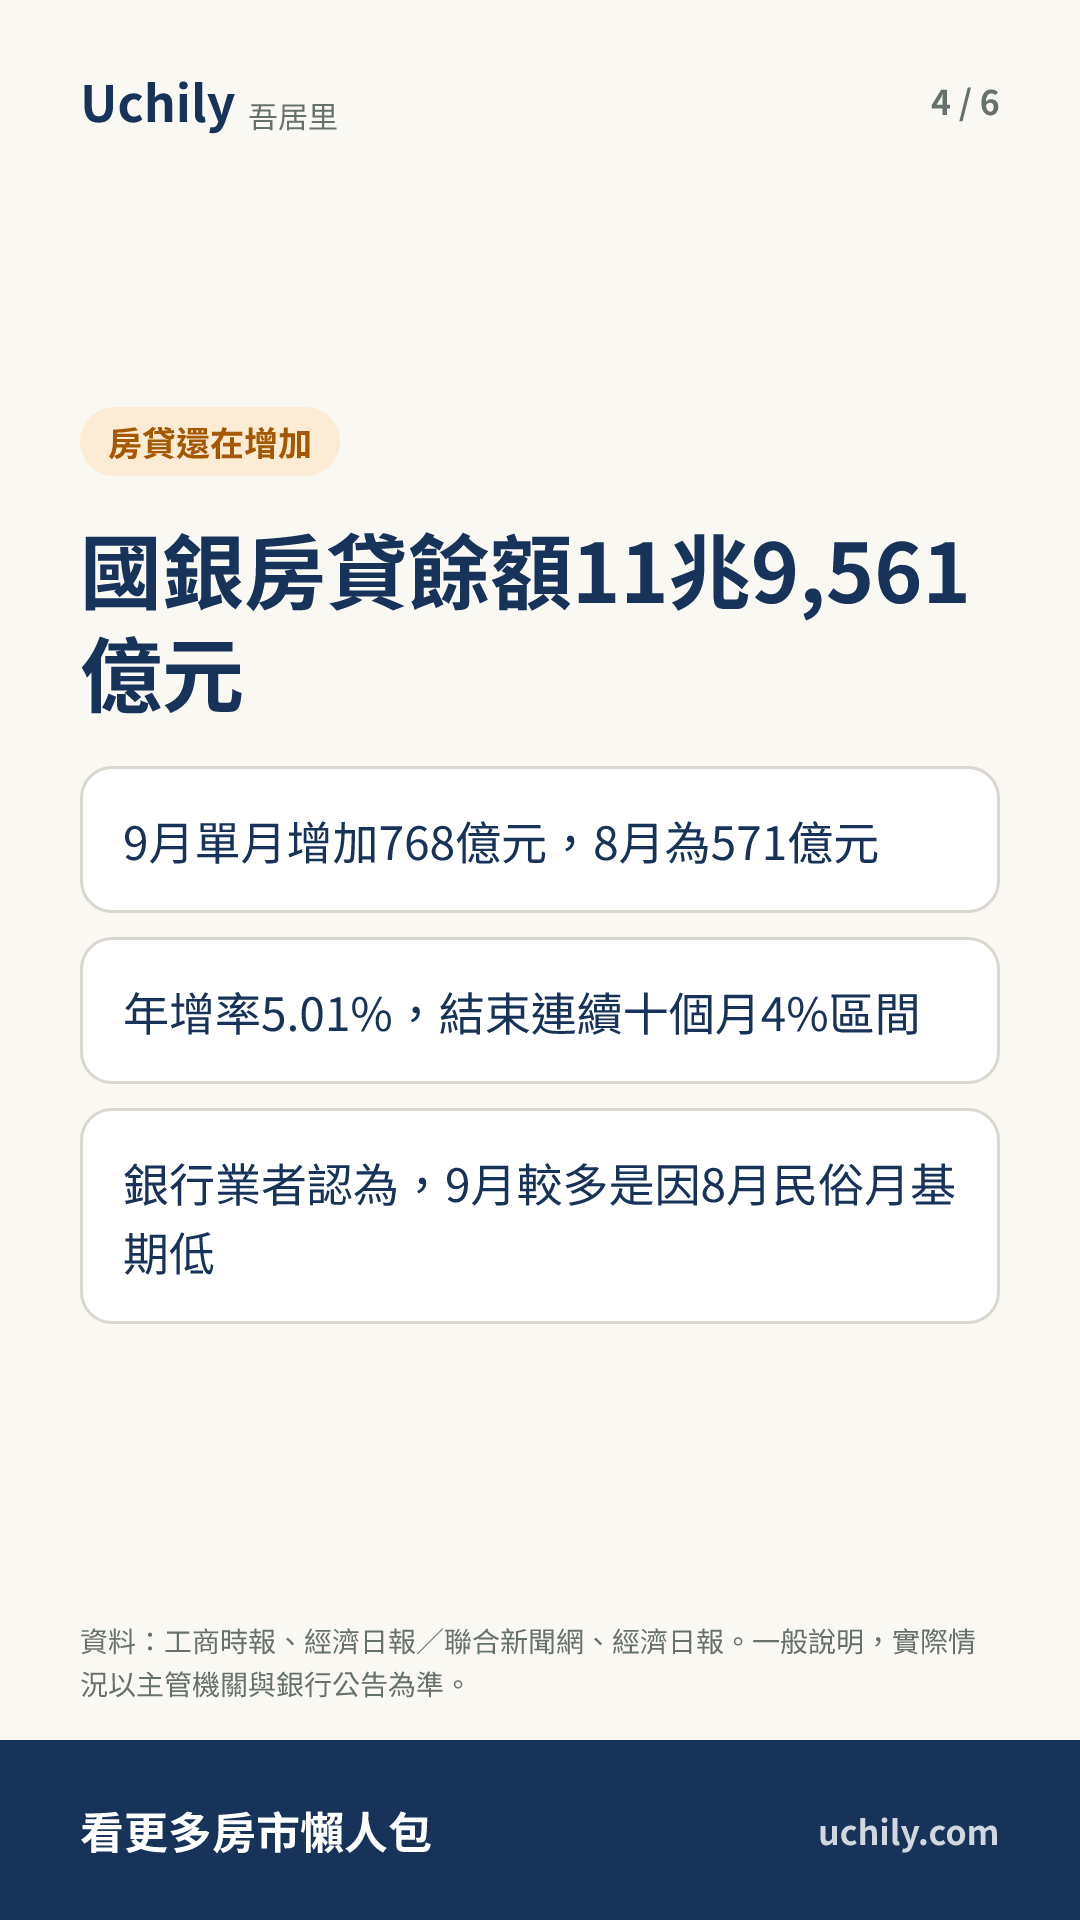
- ณ สิ้นเดือนกันยายน 2026 ยอดคงค้างสินเชื่อที่อยู่อาศัยของธนาคารสัญชาติไต้หวันอยู่ที่ 11 ล้านล้าน 9,561 ร้อยล้านดอลลาร์ไต้หวัน อัตราเพิ่มเมื่อเทียบรายปีขยับขึ้นเป็น 5.01%
สัดส่วนนี้คือสัดส่วนตามมาตรา 72-2 ของพ.ร.บ.ธนาคาร ณ สิ้นเดือนกันยายน 2026 ธนาคารสัญชาติไต้หวัน 36 แห่ง (ไม่รวม Land Bank of Taiwan และ Export-Import Bank of the Republic of China) มีค่าเฉลี่ย 23.79% ลดลง 0.18 จุดเปอร์เซ็นต์จาก 23.97% ณ สิ้นเดือนสิงหาคม และลดลง 1.98 จุดเปอร์เซ็นต์จาก 25.77% ณ ช่วงเดียวกันของปีก่อน
ตามมาตรา 72-2 ของพ.ร.บ.ธนาคาร ยอดรวมสินเชื่อที่อยู่อาศัยและสินเชื่อก่อสร้างเชิงธุรกิจของธนาคารต้องไม่เกิน 30% ของยอดรวมเงินฝากและพันธบัตรการเงิน ซึ่งตลาดมองว่าเป็น “กฎเหล็ก” ของสินเชื่ออสังหาริมทรัพย์ ผู้ประกอบการธนาคารระบุว่า เพื่อไม่ให้แตะเพดาน ธนาคารมักตั้งเส้นเตือนภายในไว้ที่ 28% ซึ่งที่ผ่านมาก็เป็นสาเหตุหนึ่งที่ทำให้วงเงินสินเชื่อที่อยู่อาศัยตึงตัว
ต้นปีนี้มีธนาคาร 5 แห่งที่สัดส่วนอยู่ระหว่าง 27% ถึง 28% ช่วงเดือนมิถุนายนถึงสิงหาคมลดลงเหลือเพียง 1 แห่ง และเดือนกันยายนลดลงเป็น 0 แห่ง ตั้งแต่ต้นปีนี้ไม่มีธนาคารใดที่สัดส่วนอยู่ที่ 28% ขึ้นไปเลย
ณ สิ้นเดือนกันยายน 2026 ยอดคงค้างสินเชื่ออสังหาริมทรัพย์อยู่ที่ 15.76 ล้านล้านดอลลาร์ไต้หวัน เพิ่มขึ้นจากเดือนสิงหาคมประมาณ 400 ร้อยล้านดอลลาร์ไต้หวัน ส่วนยอดคงค้างรวมของเงินฝากและพันธบัตรการเงินอยู่ที่ 66.26 ล้านล้านดอลลาร์ไต้หวัน เพิ่มขึ้นในเดือนเดียวประมาณ 6,900 ร้อยล้านดอลลาร์ไต้หวัน แวดวงธนาคารระบุว่า ตั้งแต่เดือนกันยายน 2025 สินเชื่อสินเชื่อบ้านคนรุ่นใหม่ (ชินชิงอัน) ถูกตัดออกจากตัวตั้งของการคำนวณ ประกอบกับการซื้อขายในตลาดที่อยู่อาศัยชะลอลงและการเพิ่มขึ้นของสินเชื่ออสังหาริมทรัพย์เริ่มช้าลง จึงช่วยกดสัดส่วนให้ต่ำลง
ขนาดสินเชื่อที่อยู่อาศัยยังเติบโตต่อเนื่อง ยอดคงค้างสินเชื่อที่อยู่อาศัยของธนาคารสัญชาติไต้หวันเพิ่มขึ้น 768 ร้อยล้านดอลลาร์ไต้หวันในเดือนกันยายนเพียงเดือนเดียว จาก 571 ร้อยล้านดอลลาร์ไต้หวันในเดือนสิงหาคม อัตราเพิ่มเมื่อเทียบรายปีขยับขึ้นเป็น 5.01% ยุติช่วงที่อยู่ในกรอบ 4% ติดต่อกันสิบเดือน ผู้ประกอบการธนาคารมองว่า ที่เดือนกันยายนเพิ่มขึ้นมากกว่านั้นเป็นเพราะฐานเปรียบเทียบของเดือนสิงหาคมซึ่งเป็นเดือนประเพณีพื้นบ้านต่ำกว่า สำนักงานธนาคารระบุว่า หลังยอดคงค้างสินเชื่อที่อยู่อาศัยทะลุ 11 ล้านล้านดอลลาร์ไต้หวันในเดือนธันวาคม 2024 ก็เพิ่มขึ้นทุกเดือน และ 9 เดือนแรกของปีนี้เพิ่มสะสม 4,448.76 ร้อยล้านดอลลาร์ไต้หวัน ธนาคารกลางไต้หวันแถลงเมื่อวันที่ 27 ว่า ยอดคงค้างสินเชื่อซื้อที่อยู่อาศัยเดือนกันยายนทะลุ 12 ล้านล้านดอลลาร์ไต้หวันเป็นครั้งแรก อยู่ที่ 12.02 ล้านล้านดอลลาร์ไต้หวัน สูงสุดเป็นประวัติการณ์ ส่วนยอดคงค้างสินเชื่อก่อสร้างลดลงเหลือ 3.39 ล้านล้านดอลลาร์ไต้หวัน อัตราเพิ่มเมื่อเทียบรายปีอยู่ที่ -0.99% ติดลบต่อเนื่องสี่เดือน
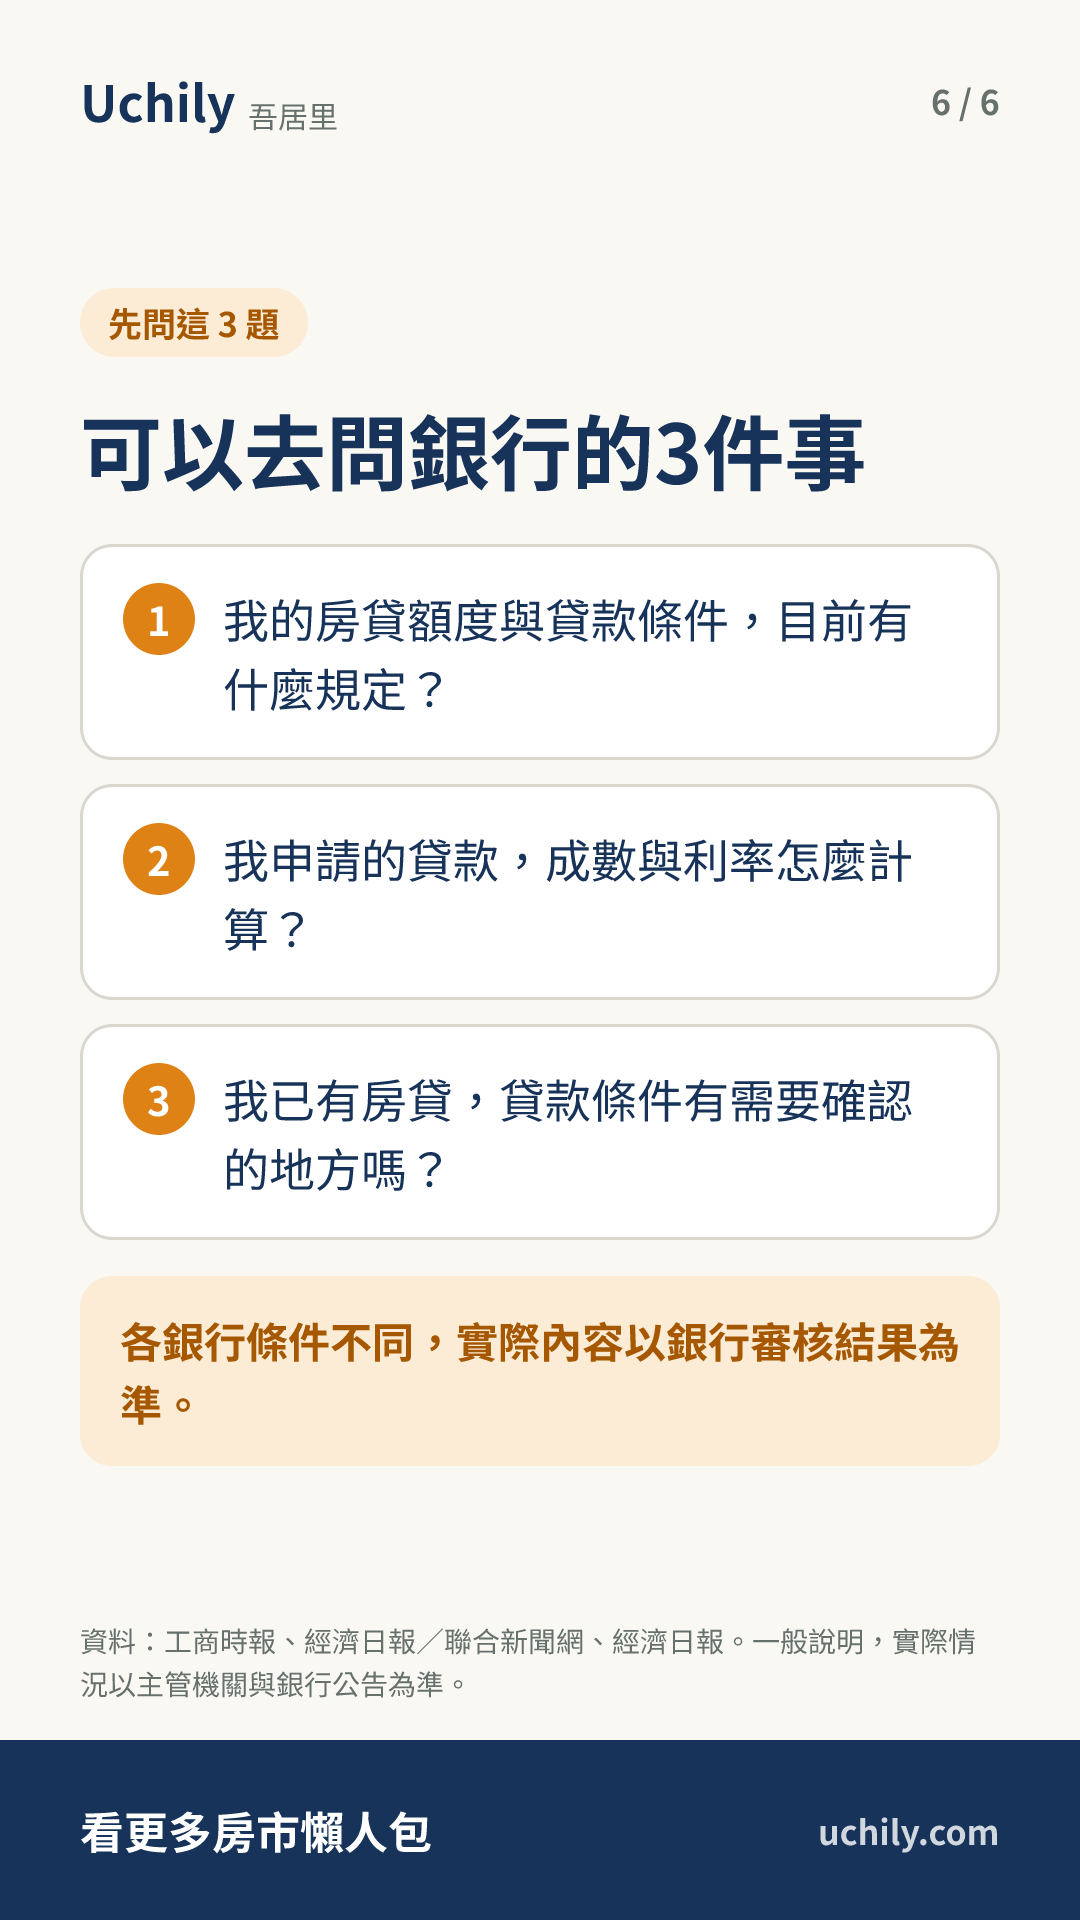
ผู้ที่ต้องการซื้อบ้านหรือเปลี่ยนบ้านสามารถสอบถามธนาคารเพื่อยืนยันวงเงินสินเชื่อที่อยู่อาศัยและเงื่อนไขของตนเอง ที่ผ่านมาเมื่อสัดส่วนของธนาคารใกล้เส้นเตือนภายใน 28% วงเงินสินเชื่อที่อยู่อาศัยเคยตึงตัว ขณะนี้สัดส่วนของธนาคารสัญชาติไต้หวันทั้ง 36 แห่งต่ำกว่า 27% ทั้งหมด ผู้ที่มีสินเชื่อที่อยู่อาศัยอยู่แล้วสามารถตรวจสอบเงื่อนไขสินเชื่อของตนเอง
อ่านจบแล้วลองทดสอบ
2 ข้อ เลือกแล้วดูเฉลยได้เลย
- ณ สิ้นเดือนกันยายน 2026 สัดส่วนตามมาตรา 72-2 ของพ.ร.บ.ธนาคารของธนาคารสัญชาติไต้หวัน 36 แห่งมีค่าเฉลี่ยเท่าใด
- ณ สิ้นเดือนกันยายน 2026 มีธนาคารสัญชาติไต้หวันกี่แห่งที่สัดส่วนเกิน 27%
ชุดการ์ดภาพ
6 ภาพ คลิกเพื่อดูภาพใหญ่ บันทึกไว้ส่งให้เพื่อนได้
ต้นฉบับ:工商時報 · เว็บไซต์นี้มีเฉพาะบทสรุปและประเด็นสำคัญ อ่านเนื้อหาฉบับเต็มได้ที่ต้นฉบับ
ข่าวประจำสัปดาห์ สรุปให้คุณ
จดหมายข่าว Uchily สัปดาห์ละฉบับ คัดเฉพาะเรื่องที่กระทบกระเป๋าเงินของคุณจริง ๆ
การสมัครจะสร้างบัญชี Uchily ด้วยอีเมลนี้ กดลิงก์ในอีเมลเพื่อยืนยัน และยกเลิกได้จากทุกฉบับ