ให้เช่าหลังคาติดแผงโซลาร์ ตราบใดที่ไม่เปลี่ยนการใช้ภายในอาคาร ยังใช้อัตราภาษีมูลค่าที่ดิน 2‰
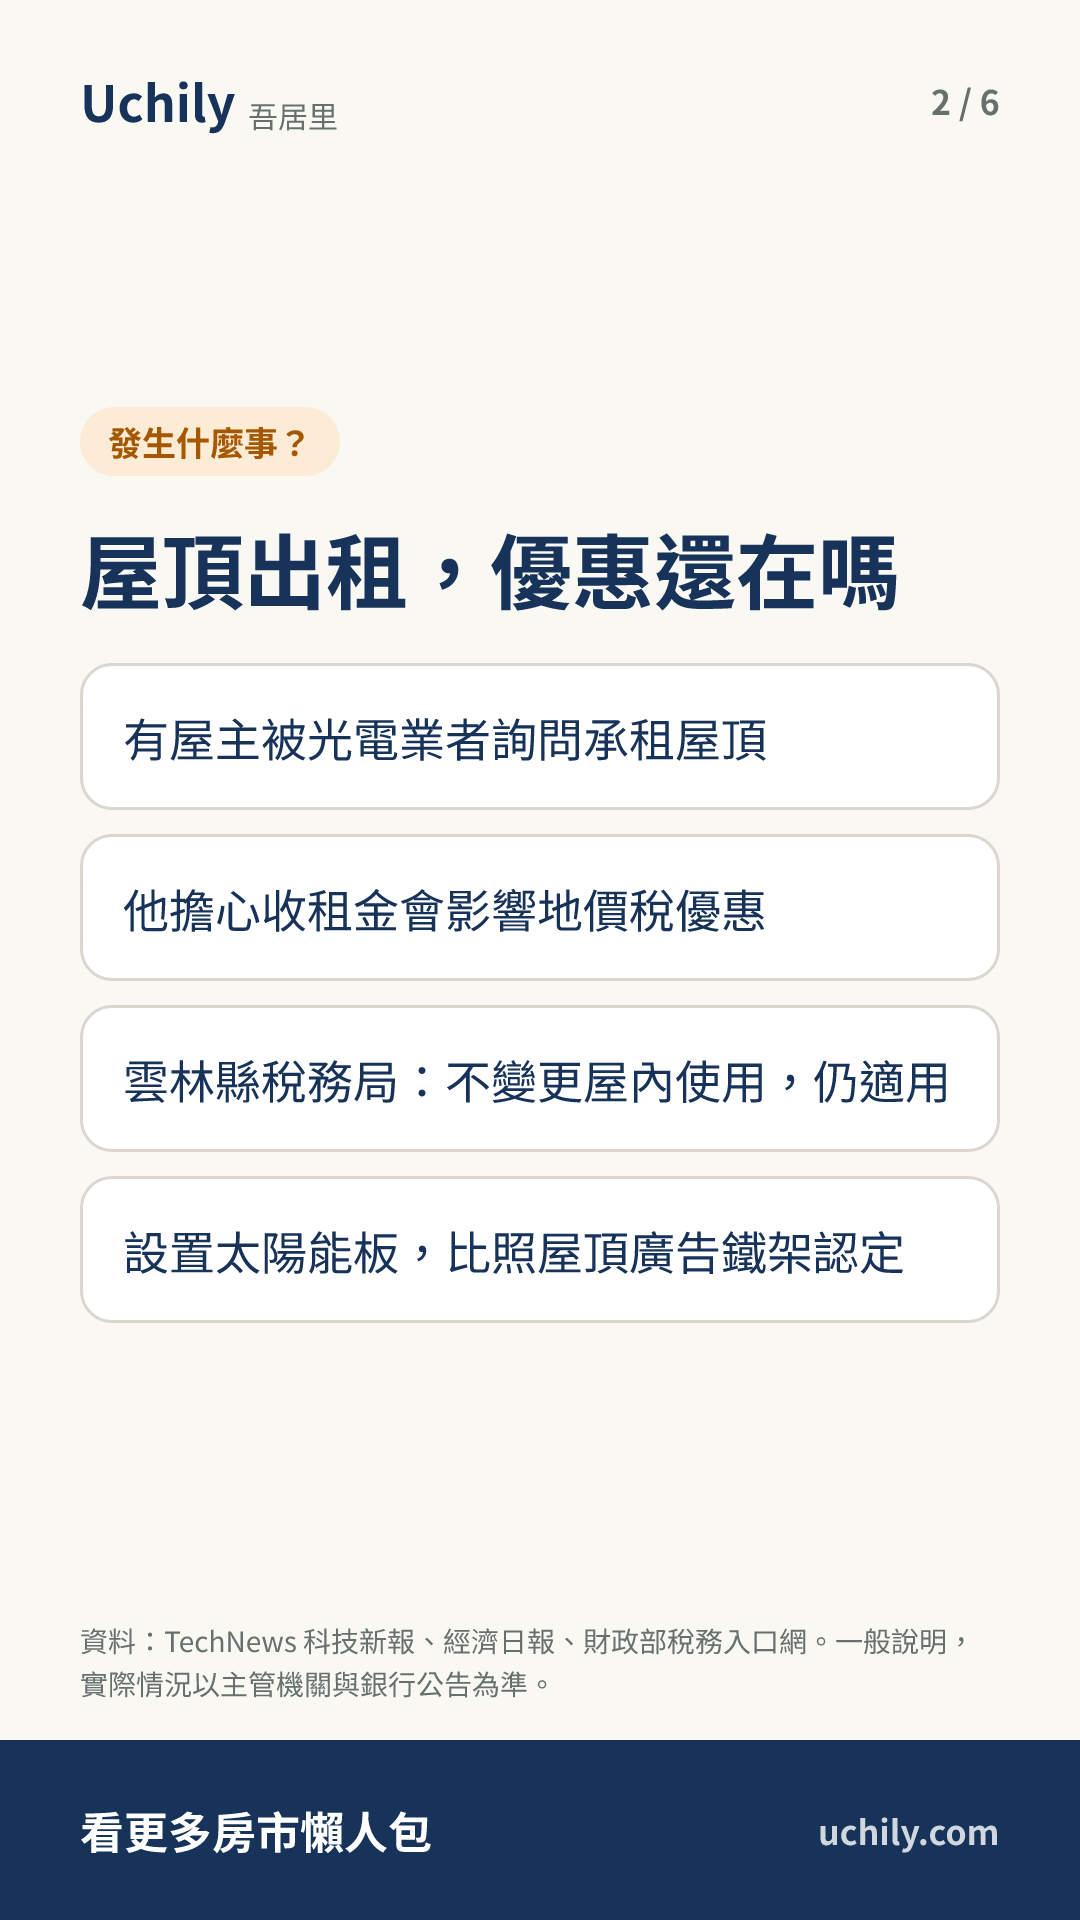
สำนักงานภาษีเทศมณฑลหยุนหลิน (Yunlin County) ชี้แจงว่า หากเจ้าของบ้านให้เช่าหลังคาที่อยู่อาศัยแก่ผู้ประกอบการเพื่อติดตั้งแผงโซลาร์หรือสถานีฐาน ตราบใดที่ไม่เกี่ยวข้องกับการเปลี่ยนการใช้ภายในอาคาร อัตราภาษีพิเศษของที่ดินที่อยู่อาศัยของตนเองจะไม่ถูกยกเลิกเพราะการรับค่าเช่า

- สำนักงานภาษีเทศมณฑลหยุนหลิน (Yunlin County) ระบุว่า การให้เช่าหลังคาที่อยู่อาศัยเพื่อติดตั้งแผงโซลาร์ ตราบใดที่ไม่เปลี่ยนการใช้ภายในอาคาร ยังคงเก็บภาษีมูลค่าที่ดินตามอัตราของที่ดินที่อยู่อาศัยของตนเอง
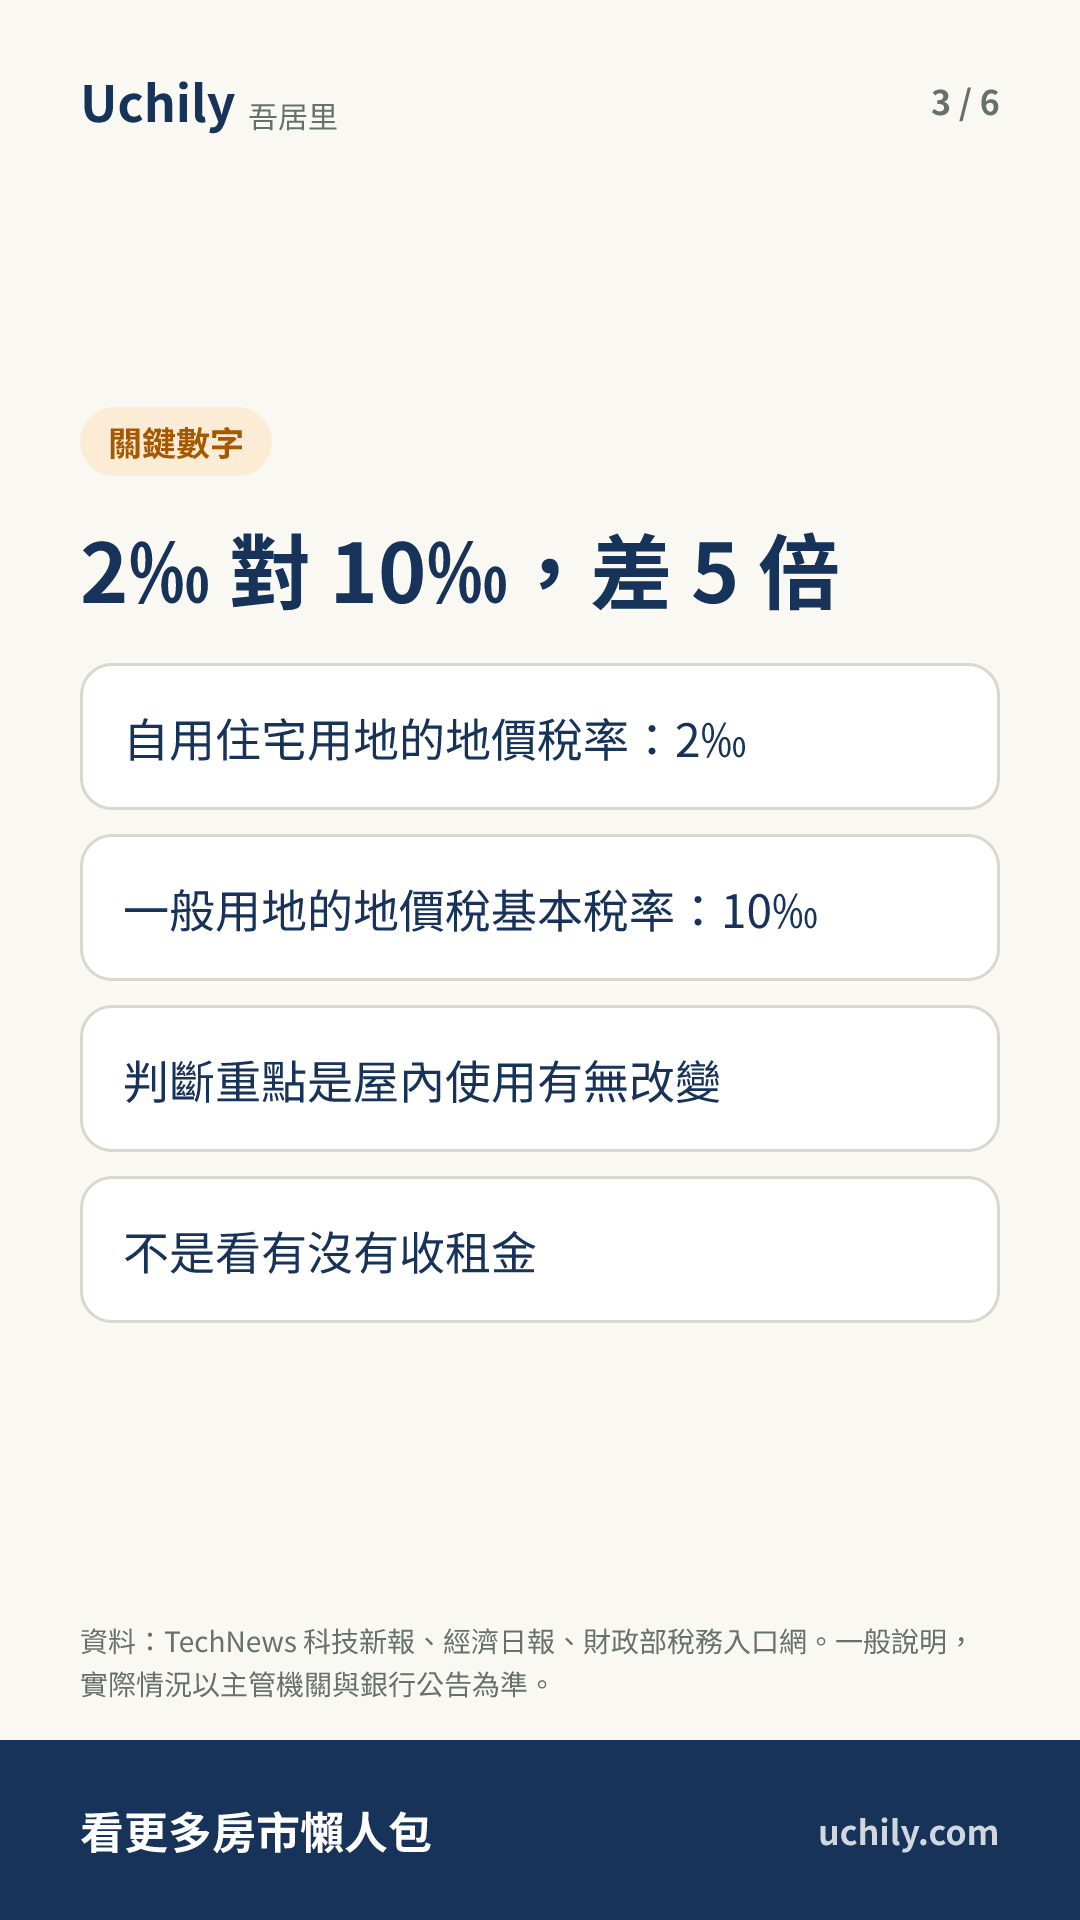
- TechNews (科技新報) รายงานว่า อัตราภาษีมูลค่าที่ดินของที่ดินที่อยู่อาศัยของตนเองคือ 2‰ ส่วนอัตราพื้นฐานของที่ดินทั่วไปคือ 10‰ ต่างกัน 5 เท่า
- การให้เช่าหลังคาติดแผงโซลาร์จะยังคงได้อัตราภาษีของที่ดินที่อยู่อาศัยของตนเองหรือไม่ ประเด็นสำคัญอยู่ที่การใช้ภายในอาคารเดิมเปลี่ยนไปหรือไม่ ไม่ใช่ว่ามีการรับค่าเช่าหรือไม่
ที่มาของเรื่องคือมีประชาชนสอบถามว่า เขาซื้อบ้านหลายชั้นที่มีที่ดินในตัว (透天厝) ซึ่งสร้างเสร็จได้ไม่นาน และที่ดินได้รับอนุมัติให้เสียภาษีมูลค่าที่ดินตามอัตราของที่ดินที่อยู่อาศัยของตนเองแล้ว ผู้ประกอบการพลังงานแสงอาทิตย์เพิ่งมาติดต่อเขาและเพื่อนบ้านใกล้เคียง ต้องการเช่าหลังคาเพื่อติดตั้งอุปกรณ์ผลิตไฟฟ้าพลังงานแสงอาทิตย์ เขากังวลว่าการรับค่าเช่าจะกระทบสิทธิประโยชน์ภาษีมูลค่าที่ดินเดิม
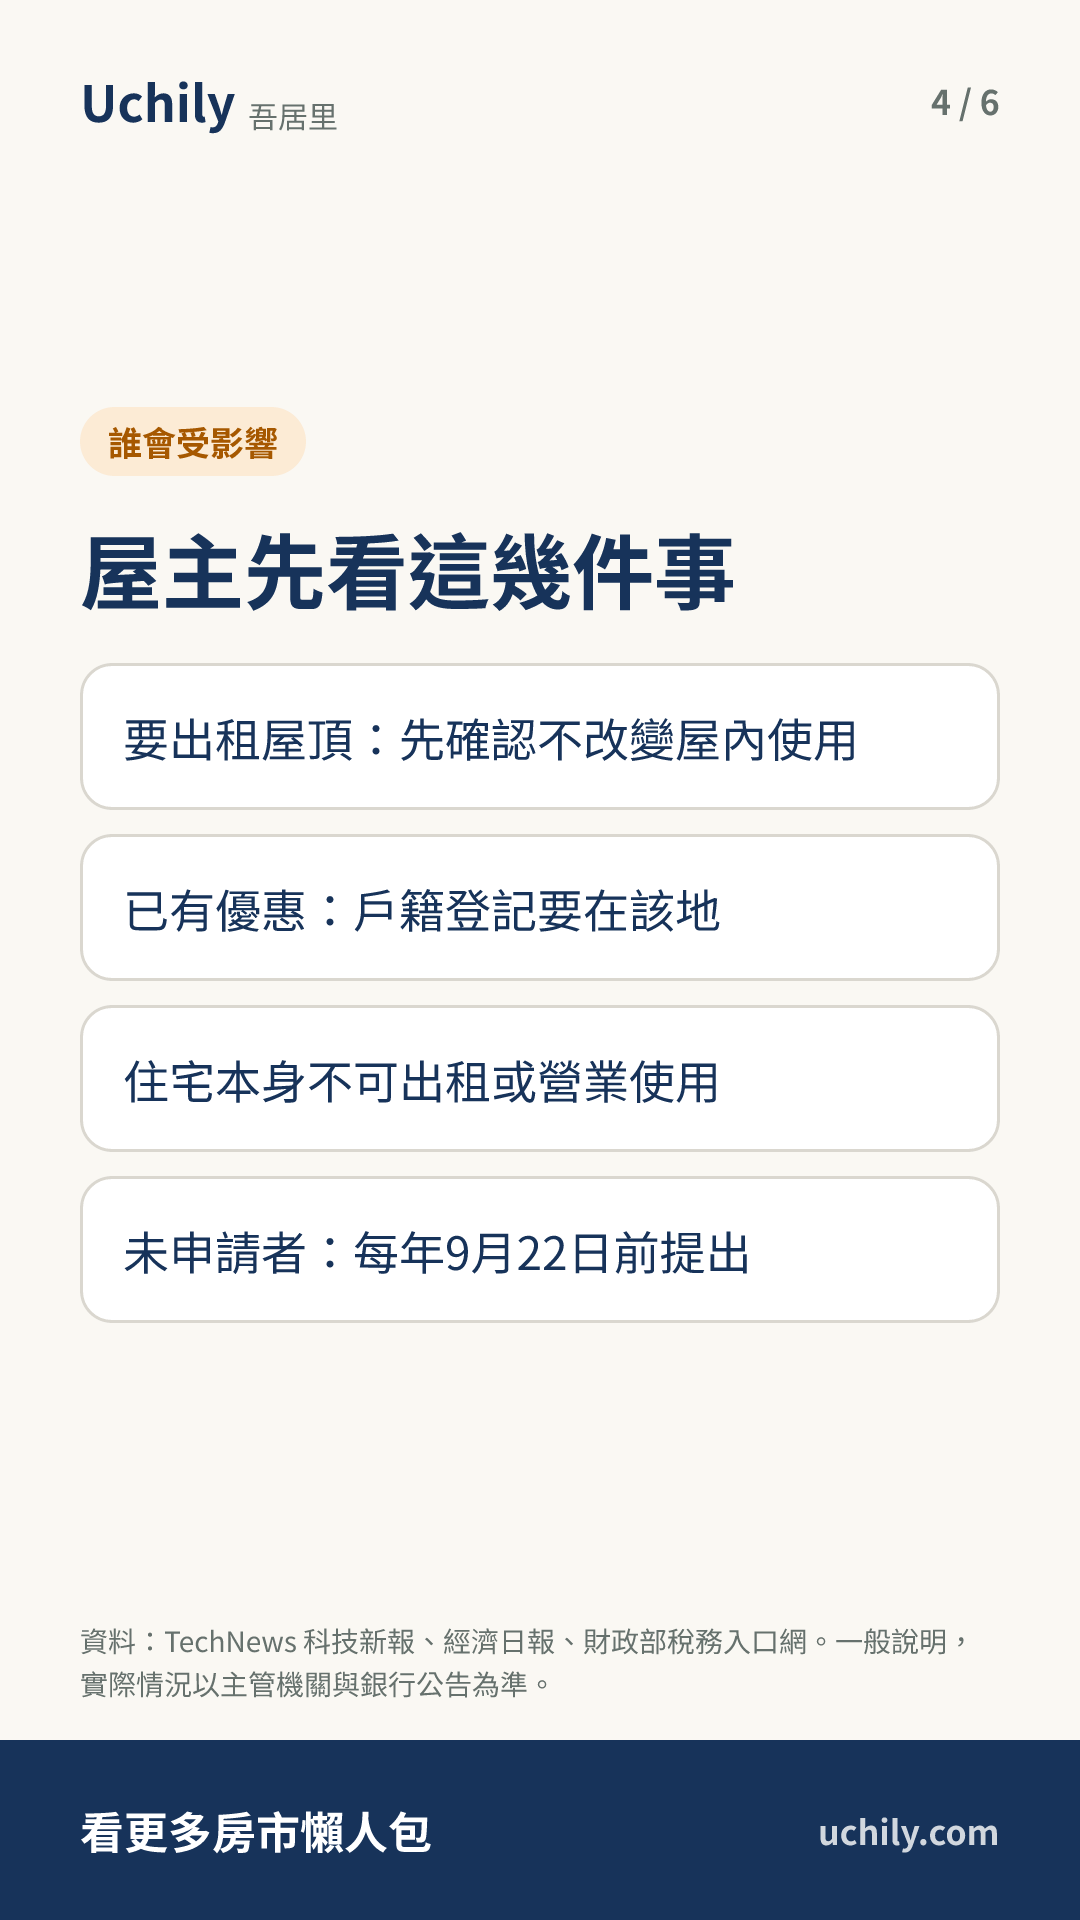
สำนักงานภาษีเทศมณฑลหยุนหลิน (Yunlin County) ชี้แจงว่า ตามมาตรา 9 และมาตรา 17 ของ《กฎหมายภาษีที่ดิน》 ที่ดินที่อยู่อาศัยของตนเองต้องเข้าเงื่อนไข 2 ข้อ คือ เจ้าของที่ดินหรือคู่สมรส หรือญาติสายตรง จดทะเบียนบ้านไว้ที่ที่ดินนั้นเรียบร้อยแล้ว และที่ดินที่อยู่อาศัยนั้นไม่ได้ให้เช่าหรือใช้ประกอบธุรกิจ ผู้ที่เข้าเงื่อนไขใช้อัตราภาษีมูลค่าที่ดินพิเศษ 2‰
สำนักงานภาษีเทศมณฑลหยุนหลิน (Yunlin County) ระบุว่า ตามหลักเกณฑ์การพิจารณาที่กระทรวงการคลังกำหนด หากเจ้าของที่ดินให้ผู้อื่นวาดโฆษณาบนผนังภายนอกอาคาร ติดป้ายโฆษณา หรือให้เช่าหลังคาเพื่อสร้างโครงเหล็กโฆษณา แม้จะรับค่าเช่า ก็ยังถือได้ว่าที่ดินที่อยู่อาศัยไม่ได้ให้เช่าหรือใช้ประกอบธุรกิจ การให้เช่าหลังคาที่อยู่อาศัยเพื่อติดตั้งสถานีฐานหรือแผงโซลาร์ ให้พิจารณาเทียบเคียงกับข้อกำหนดเรื่องการสร้างโครงเหล็กโฆษณาบนหลังคา
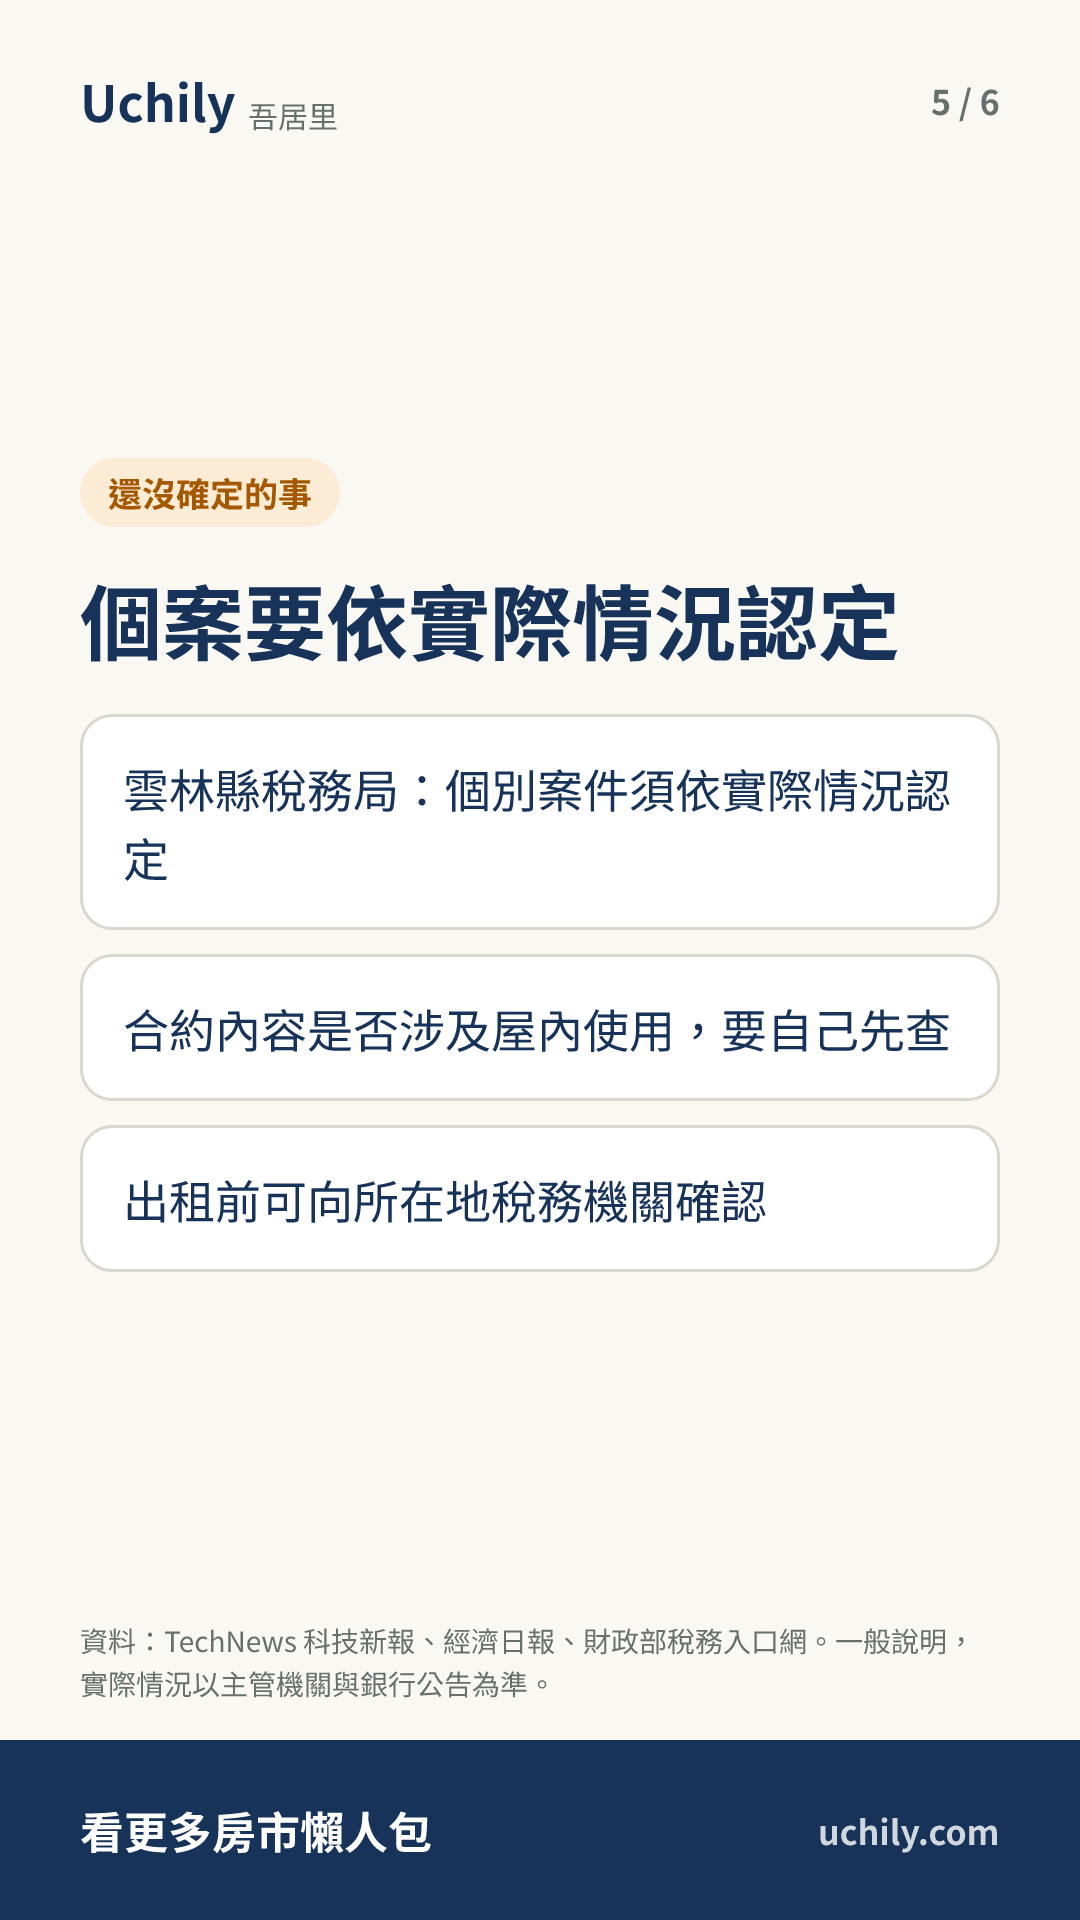
การที่เจ้าของบ้านให้เช่าหลังคาบ้านหลายชั้นที่มีที่ดินในตัวแก่ผู้ประกอบการพลังงานแสงอาทิตย์ ไม่ได้หมายความว่าบ้านทั้งหลังจะถูกพิจารณาว่าใช้เพื่อการให้เช่า สำนักงานภาษีเทศมณฑลหยุนหลิน (Yunlin County) เตือนว่า ผู้ที่วางแผนให้เช่าหลังคาที่อยู่อาศัยเพื่อติดตั้งอุปกรณ์พลังงานแสงอาทิตย์ ควรใส่ใจสภาพการใช้งานจริงของบ้านและข้อกำหนดที่เกี่ยวข้องกับที่ดินที่อยู่อาศัยของตนเอง ส่วนแต่ละกรณีจะเข้าเงื่อนไขอัตราภาษีพิเศษหรือไม่ ยังต้องพิจารณาตามสถานการณ์จริง
สาขาต้าถุน (Datun) สำนักงานภาษีท้องถิ่นของรัฐบาลนครไถจง (Taichung City) ระบุว่า เมื่ออาคารบนที่ดินมีเพียงบางส่วนที่ให้เช่าหรือใช้ประกอบธุรกิจ ยังสามารถเก็บภาษีมูลค่าที่ดินตามอัตราของที่ดินที่อยู่อาศัยของตนเองได้ โดยคิดตามพื้นที่ที่ดินในส่วนที่ใช้อยู่อาศัยจริง สาขานี้ยังชี้แจงว่า ต้องยื่นคำขอก่อนการเริ่มเรียกเก็บภาษีมูลค่าที่ดินในแต่ละปี 40 วัน (คือก่อนวันที่ 22 กันยายนของทุกปี) จึงจะใช้สิทธิได้ในปีนั้น หากเลยกำหนดจะเริ่มใช้สิทธิตั้งแต่งวดภาษีของปีถัดจากปีที่ยื่นคำขอ
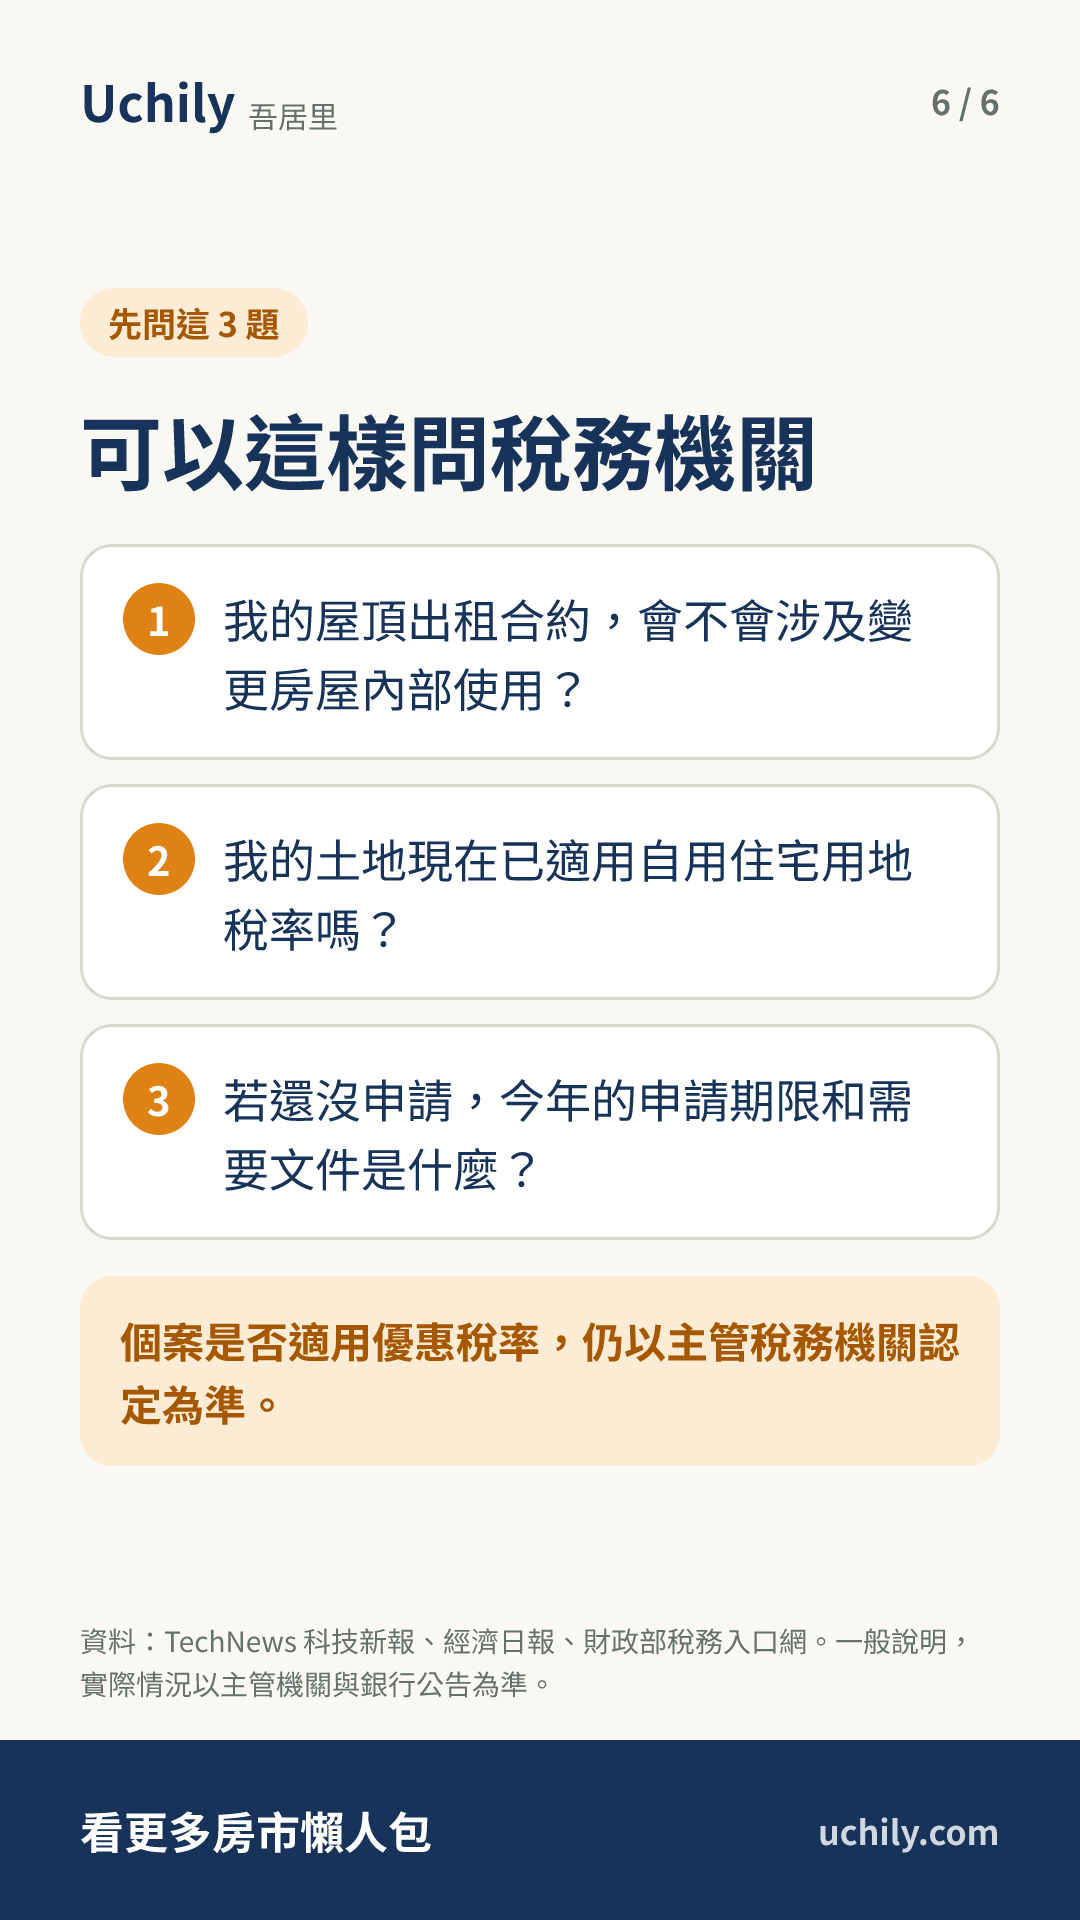
เจ้าของบ้านที่ตั้งใจจะให้เช่าหลังคาบ้านแก่ผู้ประกอบการโซลาร์หรือสถานีฐาน ควรตรวจสอบก่อนเซ็นสัญญาว่าเนื้อหาการเช่าจะไม่เปลี่ยนการใช้ภายในอาคารเดิม ผู้ที่ได้รับอัตราภาษีของที่ดินที่อยู่อาศัยของตนเองอยู่แล้ว ควรใส่ใจเรื่องการจดทะเบียนบ้าน รวมถึงเงื่อนไขที่ว่าที่อยู่อาศัยต้องไม่ถูกให้เช่าหรือใช้ประกอบธุรกิจ ส่วนผู้ที่ยังไม่ได้ยื่นขออัตราภาษีพิเศษ ต้องยื่นก่อนวันที่ 22 กันยายนของทุกปี หากเลยกำหนดจะเริ่มใช้สิทธิตั้งแต่งวดภาษีของปีถัดจากปีที่ยื่นคำขอ
อ่านจบแล้วลองทดสอบ
2 ข้อ เลือกแล้วดูเฉลยได้เลย
- สำนักงานภาษีเทศมณฑลหยุนหลิน (Yunlin County) ระบุว่า เมื่อให้เช่าหลังคาที่อยู่อาศัยเพื่อติดตั้งแผงโซลาร์ ประเด็นสำคัญในการพิจารณาว่ายังใช้อัตราภาษีของที่ดินที่อยู่อาศัยของตนเองได้หรือไม่คืออะไร
- อัตราภาษีมูลค่าที่ดินของที่ดินที่อยู่อาศัยของตนเอง และอัตราพื้นฐานของที่ดินทั่วไป คือเท่าใดตามลำดับ
ชุดการ์ดภาพ
6 ภาพ คลิกเพื่อดูภาพใหญ่ บันทึกไว้ส่งให้เพื่อนได้
ต้นฉบับ:財政部稅務入口網 · เว็บไซต์นี้มีเฉพาะบทสรุปและประเด็นสำคัญ อ่านเนื้อหาฉบับเต็มได้ที่ต้นฉบับ
ข่าวประจำสัปดาห์ สรุปให้คุณ
จดหมายข่าว Uchily สัปดาห์ละฉบับ คัดเฉพาะเรื่องที่กระทบกระเป๋าเงินของคุณจริง ๆ
การสมัครจะสร้างบัญชี Uchily ด้วยอีเมลนี้ กดลิงก์ในอีเมลเพื่อยืนยัน และยกเลิกได้จากทุกฉบับ