ยอดคงค้างสินเชื่อบุคคลแตะ 22.9 ล้านล้านดอลลาร์ไต้หวัน สูงสุดเป็นประวัติการณ์ ปีนี้เงินทุนหมุนเวียนเพิ่มขึ้นกว่า 1 ล้านล้านดอลลาร์ไต้หวัน
สินเชื่อบุคคลของธนาคารทั้งระบบทำสถิติสูงสุดใหม่ ในจำนวนที่เพิ่มขึ้นปีนี้ เงินทุนหมุนเวียนมีสัดส่วนมากที่สุด ส่วนสินเชื่อซื้ออสังหาริมทรัพย์กลับเพิ่มน้อยที่สุด

- ข้อมูลของธนาคารกลางที่กลุ่มไต้หวันเฮ้าส์ (Taiwan House Group) รวบรวมไว้ระบุว่า ปีนี้สินเชื่อบุคคลเพิ่มขึ้นประมาณ 1.4 ล้านล้านดอลลาร์ไต้หวัน โดยเงินทุนหมุนเวียนเพิ่มขึ้นกว่า 1 ล้านล้านดอลลาร์ไต้หวัน
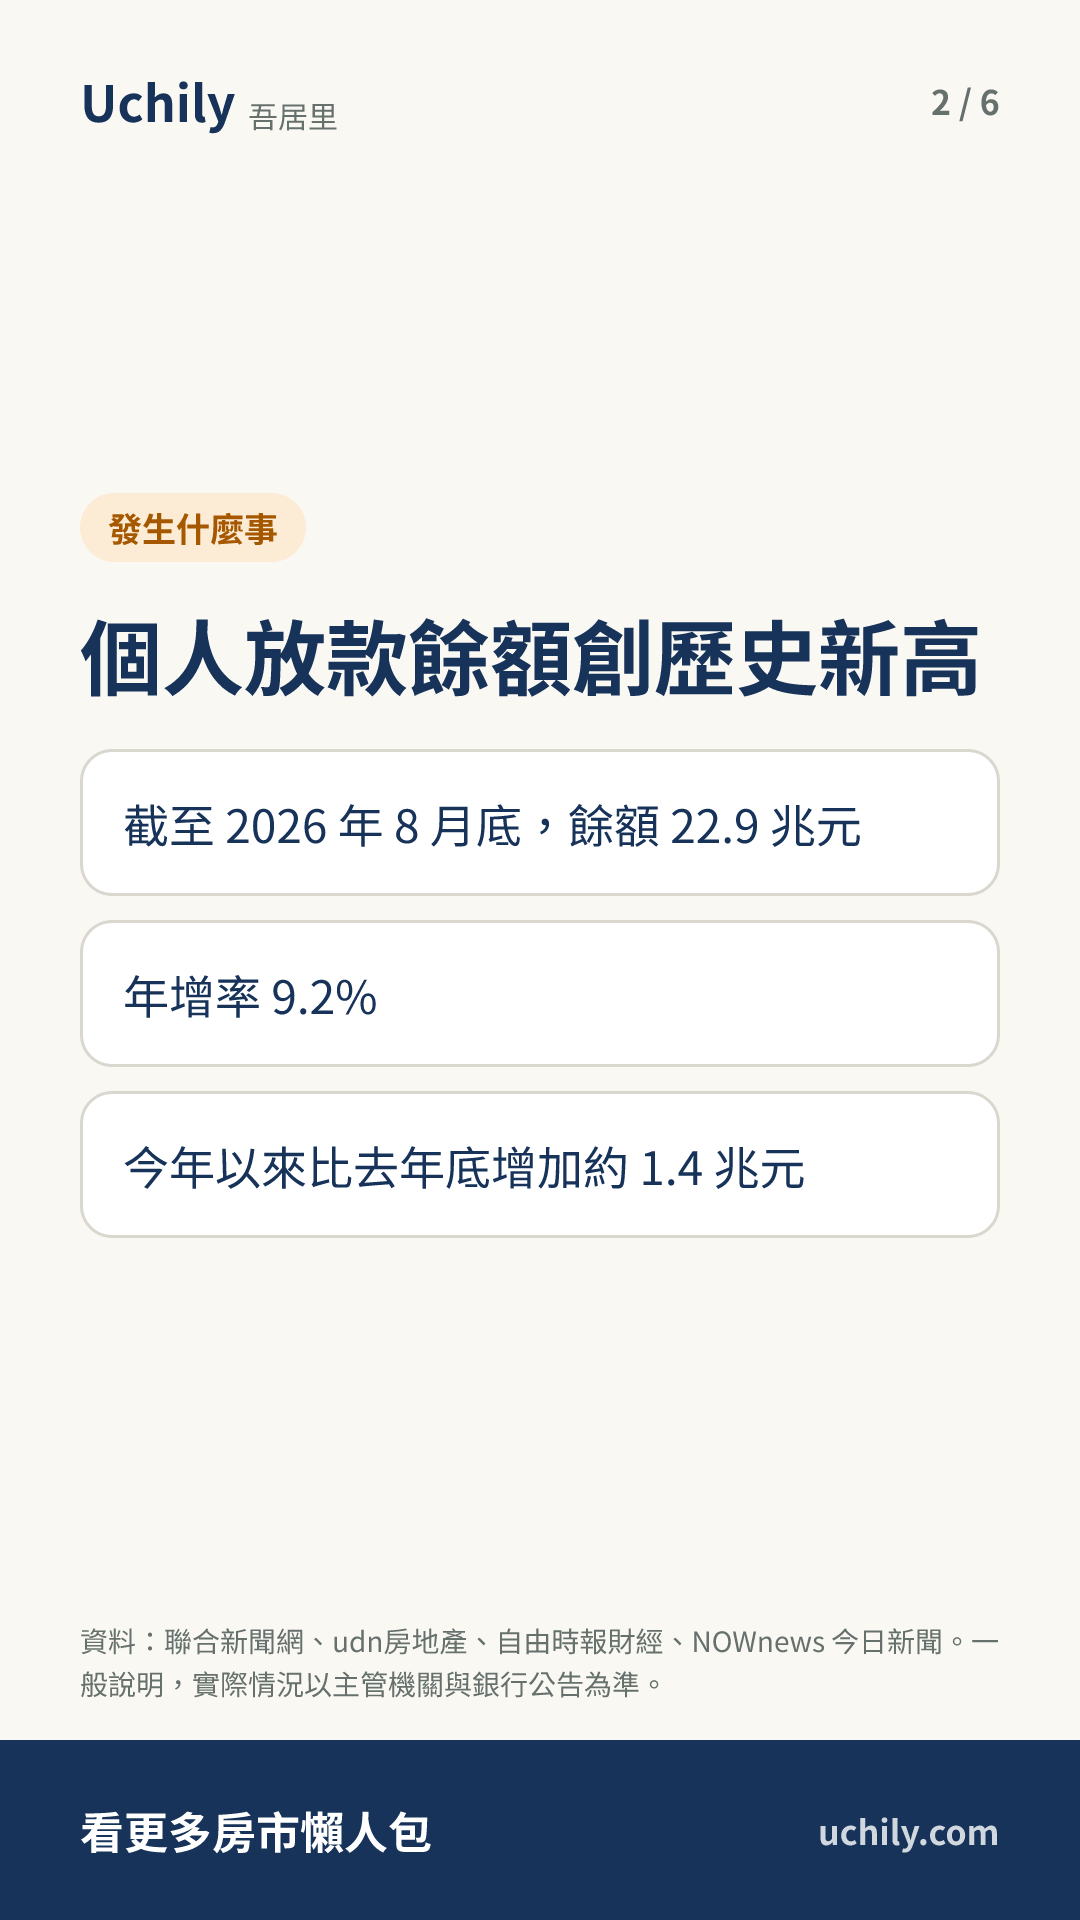
- ณ สิ้นเดือนสิงหาคม 2026 ยอดคงค้างสินเชื่อบุคคลของธนาคารทั้งระบบอยู่ที่ 22.9 ล้านล้านดอลลาร์ไต้หวัน สูงสุดเป็นประวัติการณ์ อัตราเพิ่มต่อปีอยู่ที่ 9.2%
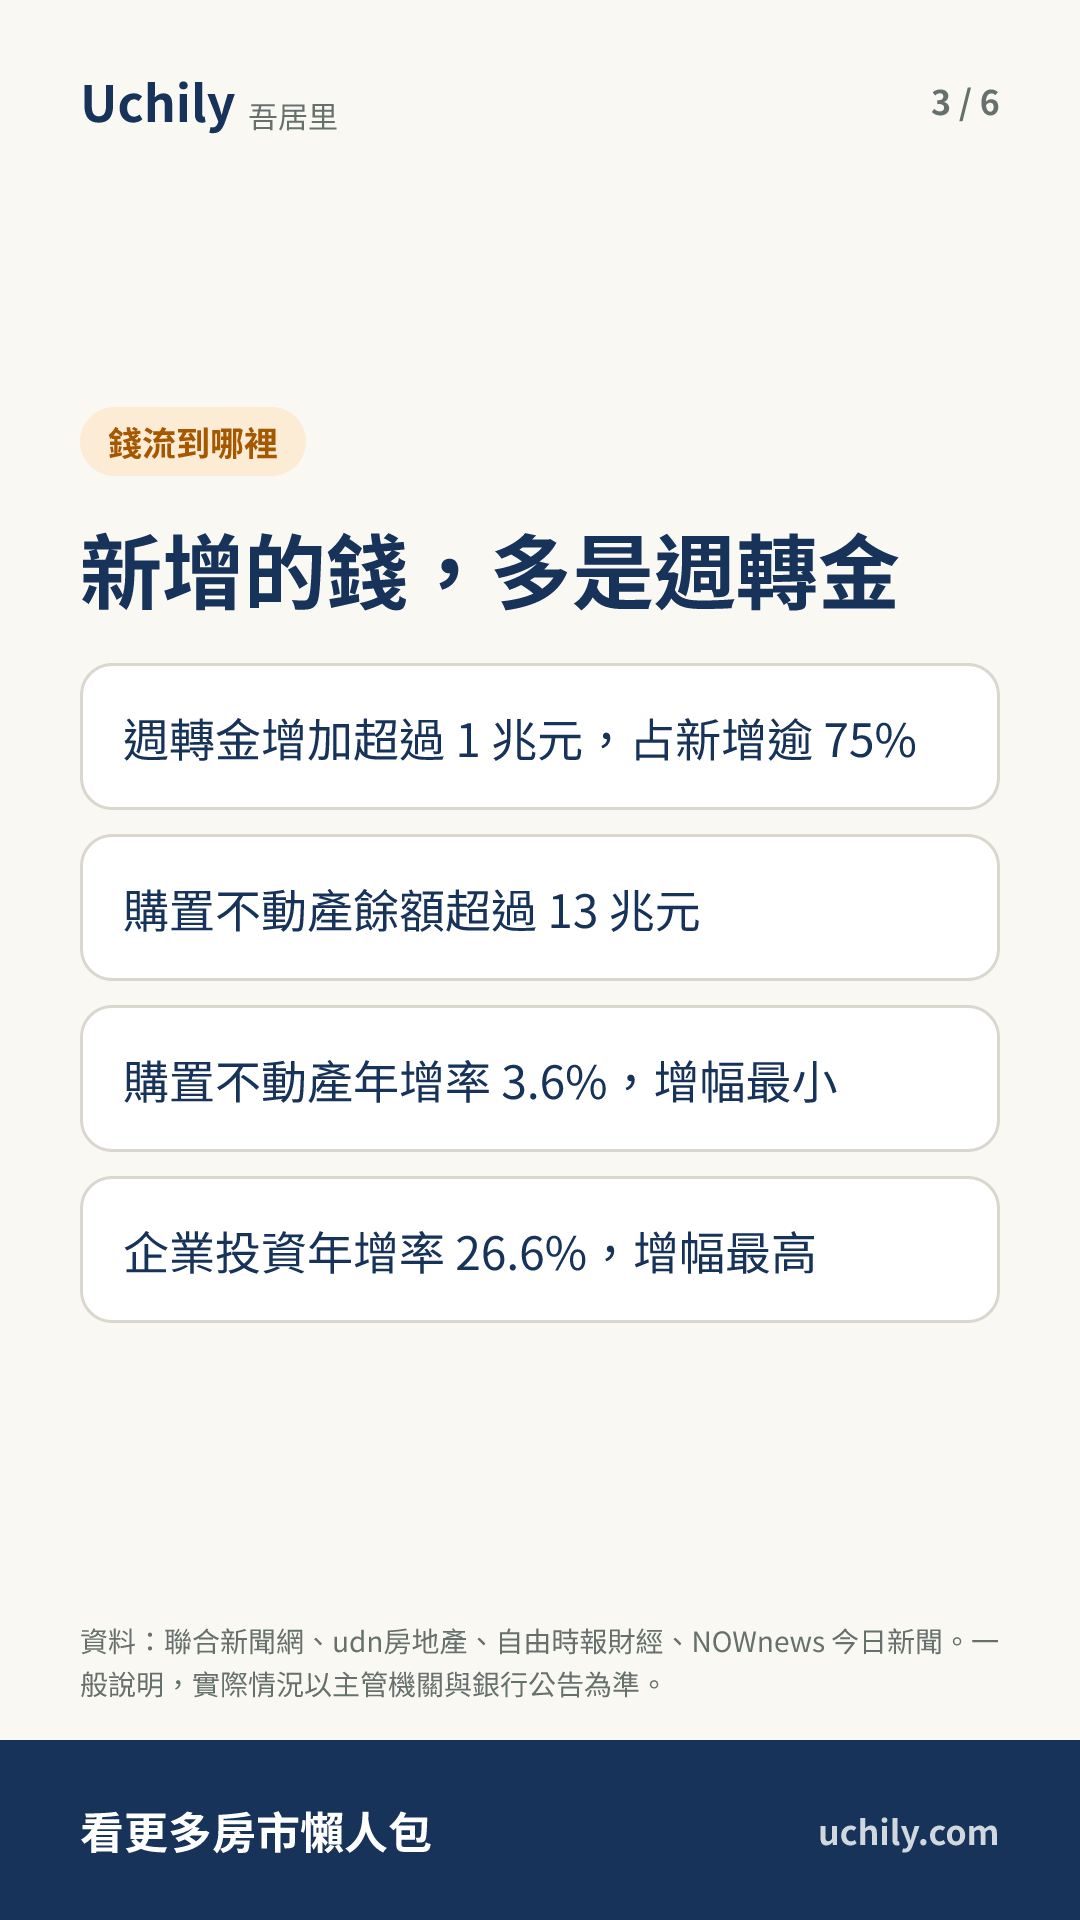
- ยอดคงค้างสินเชื่อซื้ออสังหาริมทรัพย์เกิน 13 ล้านล้านดอลลาร์ไต้หวัน แต่อัตราเพิ่มต่อปีเพียง 3.6% ซึ่งเพิ่มน้อยที่สุดในบรรดาวัตถุประสงค์ทั้งหมด
ตามข้อมูลของธนาคารกลาง (รวบรวมโดยไต้หวันเฮ้าส์) ณ สิ้นเดือนสิงหาคม 2026 ยอดคงค้างสินเชื่อบุคคลของธนาคารทั้งระบบอยู่ที่ 22.9 ล้านล้านดอลลาร์ไต้หวัน ทำสถิติสูงสุดใหม่ต่อเนื่อง อัตราเพิ่มต่อปีอยู่ที่ 9.2%
ยอดคงค้างสินเชื่อบุคคลทั้ง 4 วัตถุประสงค์ ได้แก่ ซื้ออสังหาริมทรัพย์ ซื้อสังหาริมทรัพย์ การลงทุนในธุรกิจ และเงินทุนหมุนเวียน ต่างขึ้นไปแตะระดับสูงสุดเป็นประวัติการณ์ โดยการลงทุนในธุรกิจเพิ่มขึ้นสูงสุด อัตราเพิ่มต่อปีอยู่ที่ 26.6%
ยอดคงค้างสินเชื่อบุคคลเพิ่มขึ้นจากสิ้นปีที่แล้วประมาณ 1.4 ล้านล้านดอลลาร์ไต้หวัน ในจำนวนนี้เงินทุนหมุนเวียนเพิ่มขึ้นกว่า 1 ล้านล้านดอลลาร์ไต้หวัน คิดเป็นกว่า 75% ของยอดที่เพิ่มขึ้น และเป็นแรงผลักดันหลัก แม้ยอดคงค้างสินเชื่อซื้ออสังหาริมทรัพย์จะสูงที่สุด แต่อัตราเพิ่มต่อปีที่ 3.6% กลับต่ำที่สุดในบรรดาวัตถุประสงค์ทั้งหมด
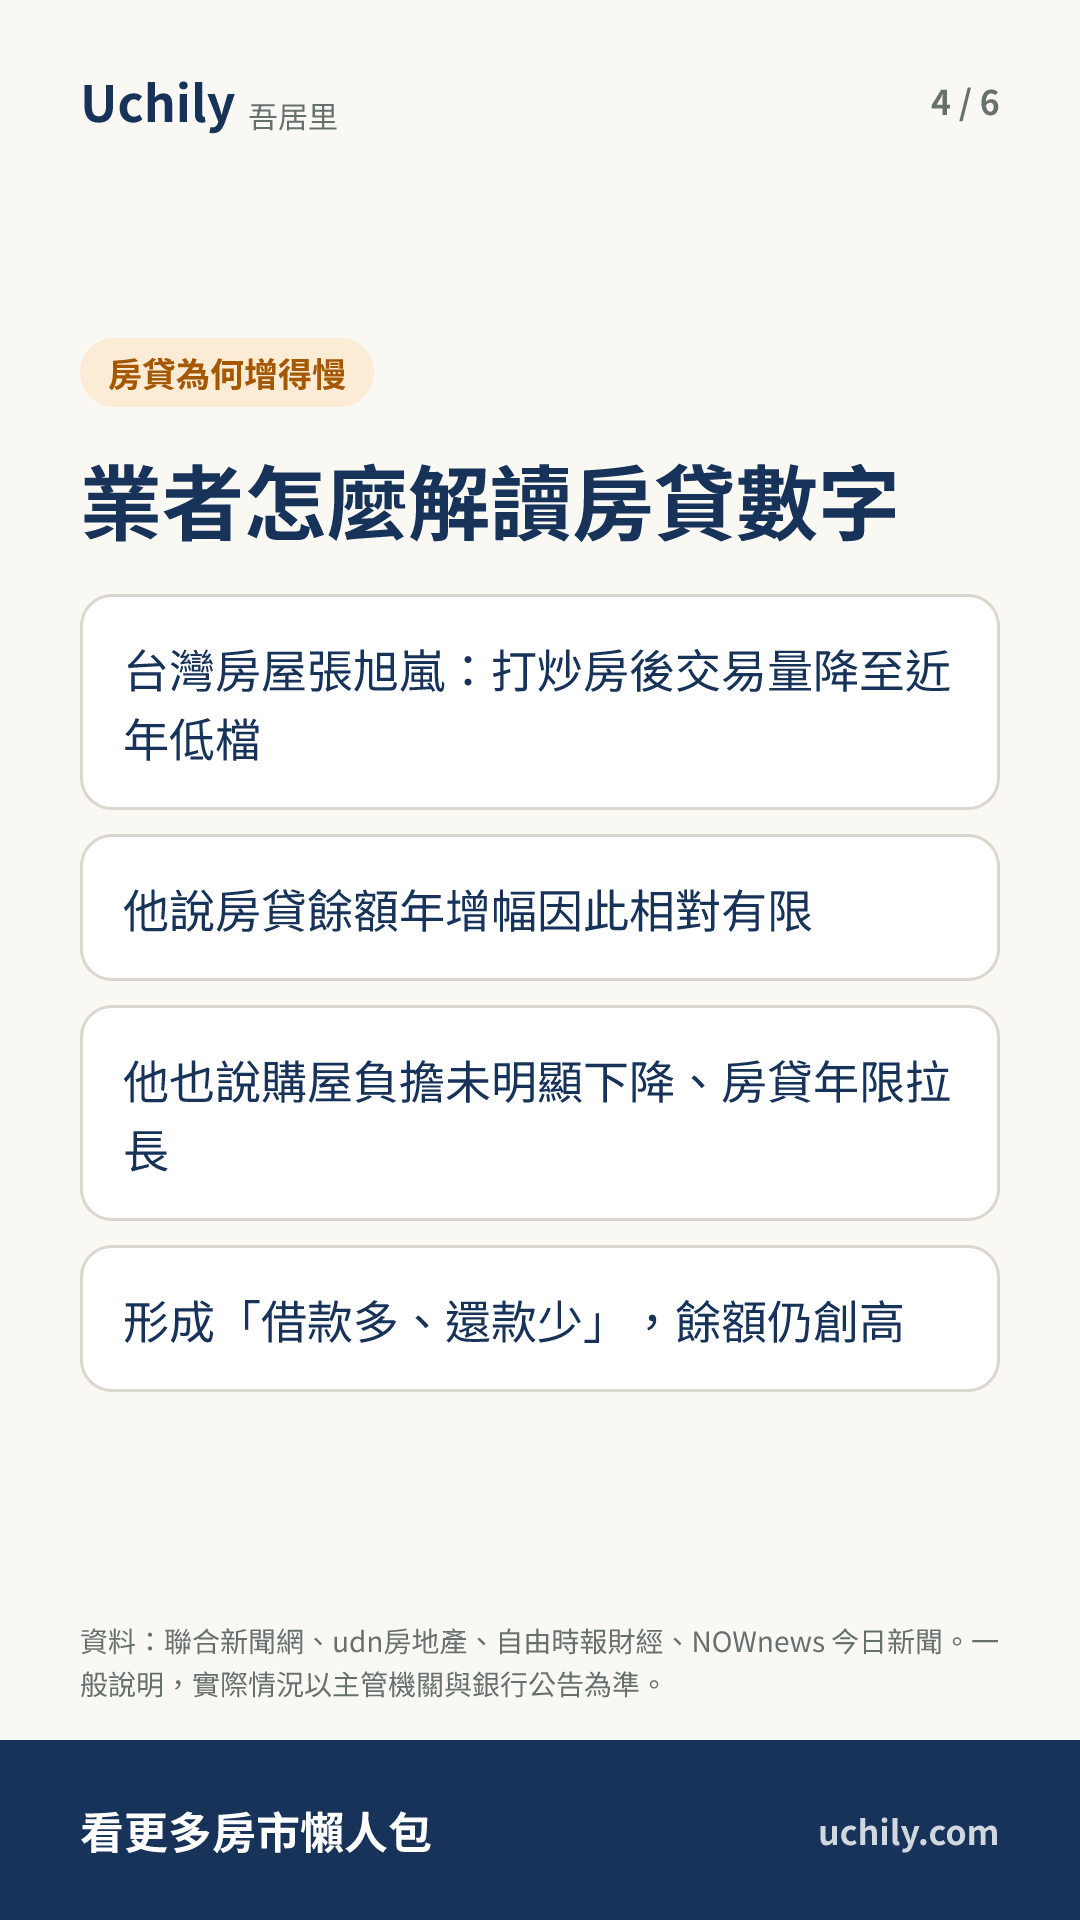
จาง ซวี่หลาน (Zhang Xulan) ประธานเจ้าหน้าที่บริหารศูนย์แนวโน้มของกลุ่มไต้หวันเฮ้าส์ กล่าวว่า ในช่วงไม่กี่ปีที่ผ่านมารัฐบาลดำเนินมาตรการปราบการเก็งกำไรบ้านอย่างต่อเนื่อง ปริมาณการซื้อขายในตลาดบ้านลดลงสู่ระดับต่ำในรอบหลายปี อัตราเพิ่มต่อปีของยอดคงค้างสินเชื่อบ้านจึงค่อนข้างจำกัด
จาง ซวี่หลานยังกล่าวว่า ภาระในการซื้อบ้านไม่ได้ลดลงอย่างชัดเจน ประกอบกับระยะเวลาผ่อนสินเชื่อบ้านยาวขึ้นเรื่อย ๆ จึงเกิดภาวะ "กู้มาก ผ่อนน้อย" ยอดคงค้างสินเชื่อซื้ออสังหาริมทรัพย์จึงยังคงทำสถิติสูงสุดต่อเนื่อง
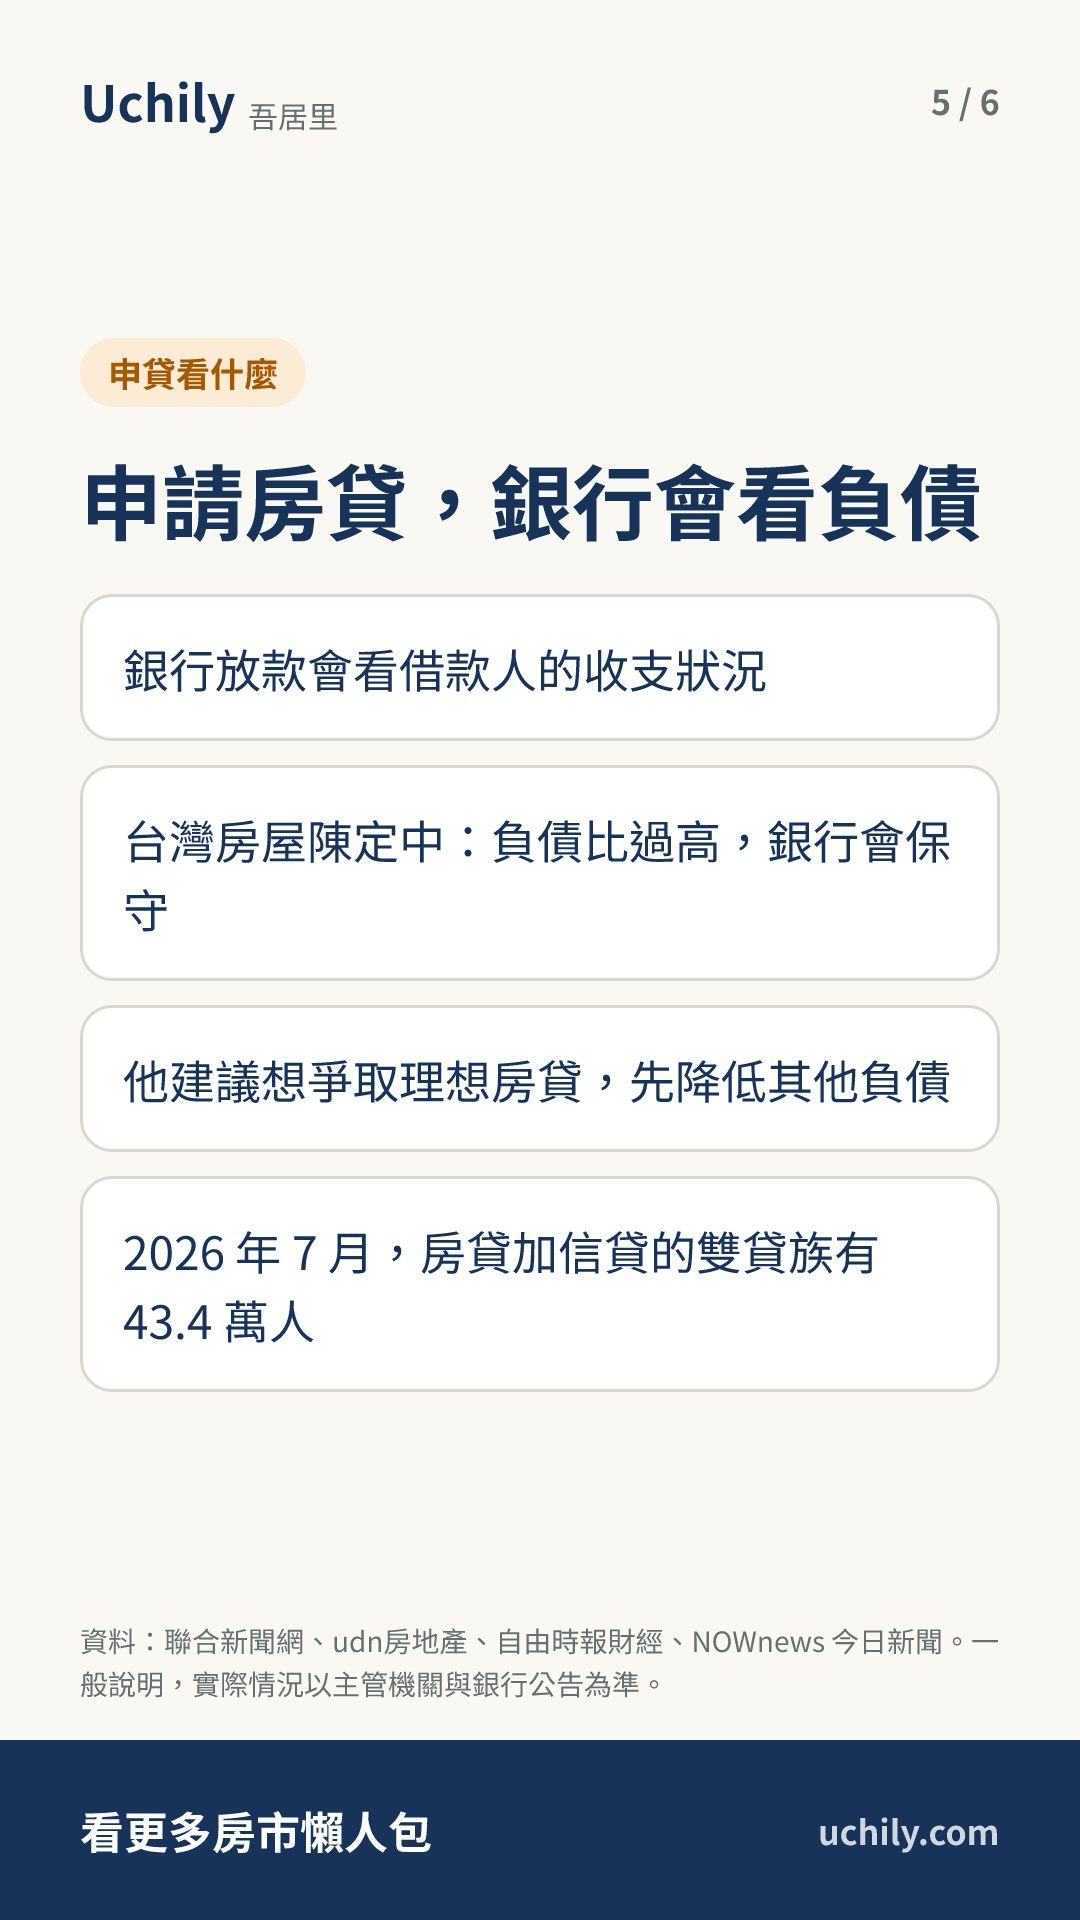
เฉิน ติ้งจง (Chen Dingzhong) ผู้จัดการอาวุโสศูนย์แนวโน้มของกลุ่มไต้หวันเฮ้าส์ เตือนว่า ธนาคารจะพิจารณารายรับรายจ่ายของผู้กู้ในการปล่อยสินเชื่อ หากผู้กู้มีสัดส่วนหนี้สินสูงเกินไป ธนาคารจะระมัดระวังเป็นพิเศษ
สำหรับผู้ที่จะขอสินเชื่อบ้านหรือสินเชื่อเปลี่ยนบ้าน ธนาคารจะพิจารณารายรับรายจ่ายและสัดส่วนหนี้สิน เฉิน ติ้งจง ผู้จัดการอาวุโสศูนย์แนวโน้มของกลุ่มไต้หวันเฮ้าส์ แนะนำว่า ผู้ที่ต้องการสินเชื่อบ้านตามเงื่อนไขที่ดี ควรลดหนี้จากช่องทางอื่นก่อน ส่วนผู้ที่มีสินเชื่อบ้านอยู่แล้วก็สามารถตรวจสอบเงินกู้อื่น ๆ ของตนเองได้
อ่านจบแล้วลองทดสอบ
2 ข้อ เลือกแล้วดูเฉลยได้เลย
- ในสินเชื่อบุคคลที่เพิ่มขึ้นประมาณ 1.4 ล้านล้านดอลลาร์ไต้หวันตั้งแต่ต้นปีนี้ วัตถุประสงค์ใดเพิ่มขึ้นมากที่สุด
- ในบรรดาวัตถุประสงค์ของสินเชื่อบุคคล วัตถุประสงค์ใดมีอัตราเพิ่มต่อปีสูงที่สุด
ชุดการ์ดภาพ
6 ภาพ คลิกเพื่อดูภาพใหญ่ บันทึกไว้ส่งให้เพื่อนได้
ต้นฉบับ:聯合新聞網 · เว็บไซต์นี้มีเฉพาะบทสรุปและประเด็นสำคัญ อ่านเนื้อหาฉบับเต็มได้ที่ต้นฉบับ
ข่าวประจำสัปดาห์ สรุปให้คุณ
จดหมายข่าว Uchily สัปดาห์ละฉบับ คัดเฉพาะเรื่องที่กระทบกระเป๋าเงินของคุณจริง ๆ
การสมัครจะสร้างบัญชี Uchily ด้วยอีเมลนี้ กดลิงก์ในอีเมลเพื่อยืนยัน และยกเลิกได้จากทุกฉบับ