この記事の日本語版はまだありません。以下は繁体字中国語版です。
房貸撥款排到年底,銀行用最高16.8%存款搶資金
銀行推出雙位數高利存款搶資金,購屋族的房貸卻因放款額度吃緊,撥款時程被拉長。

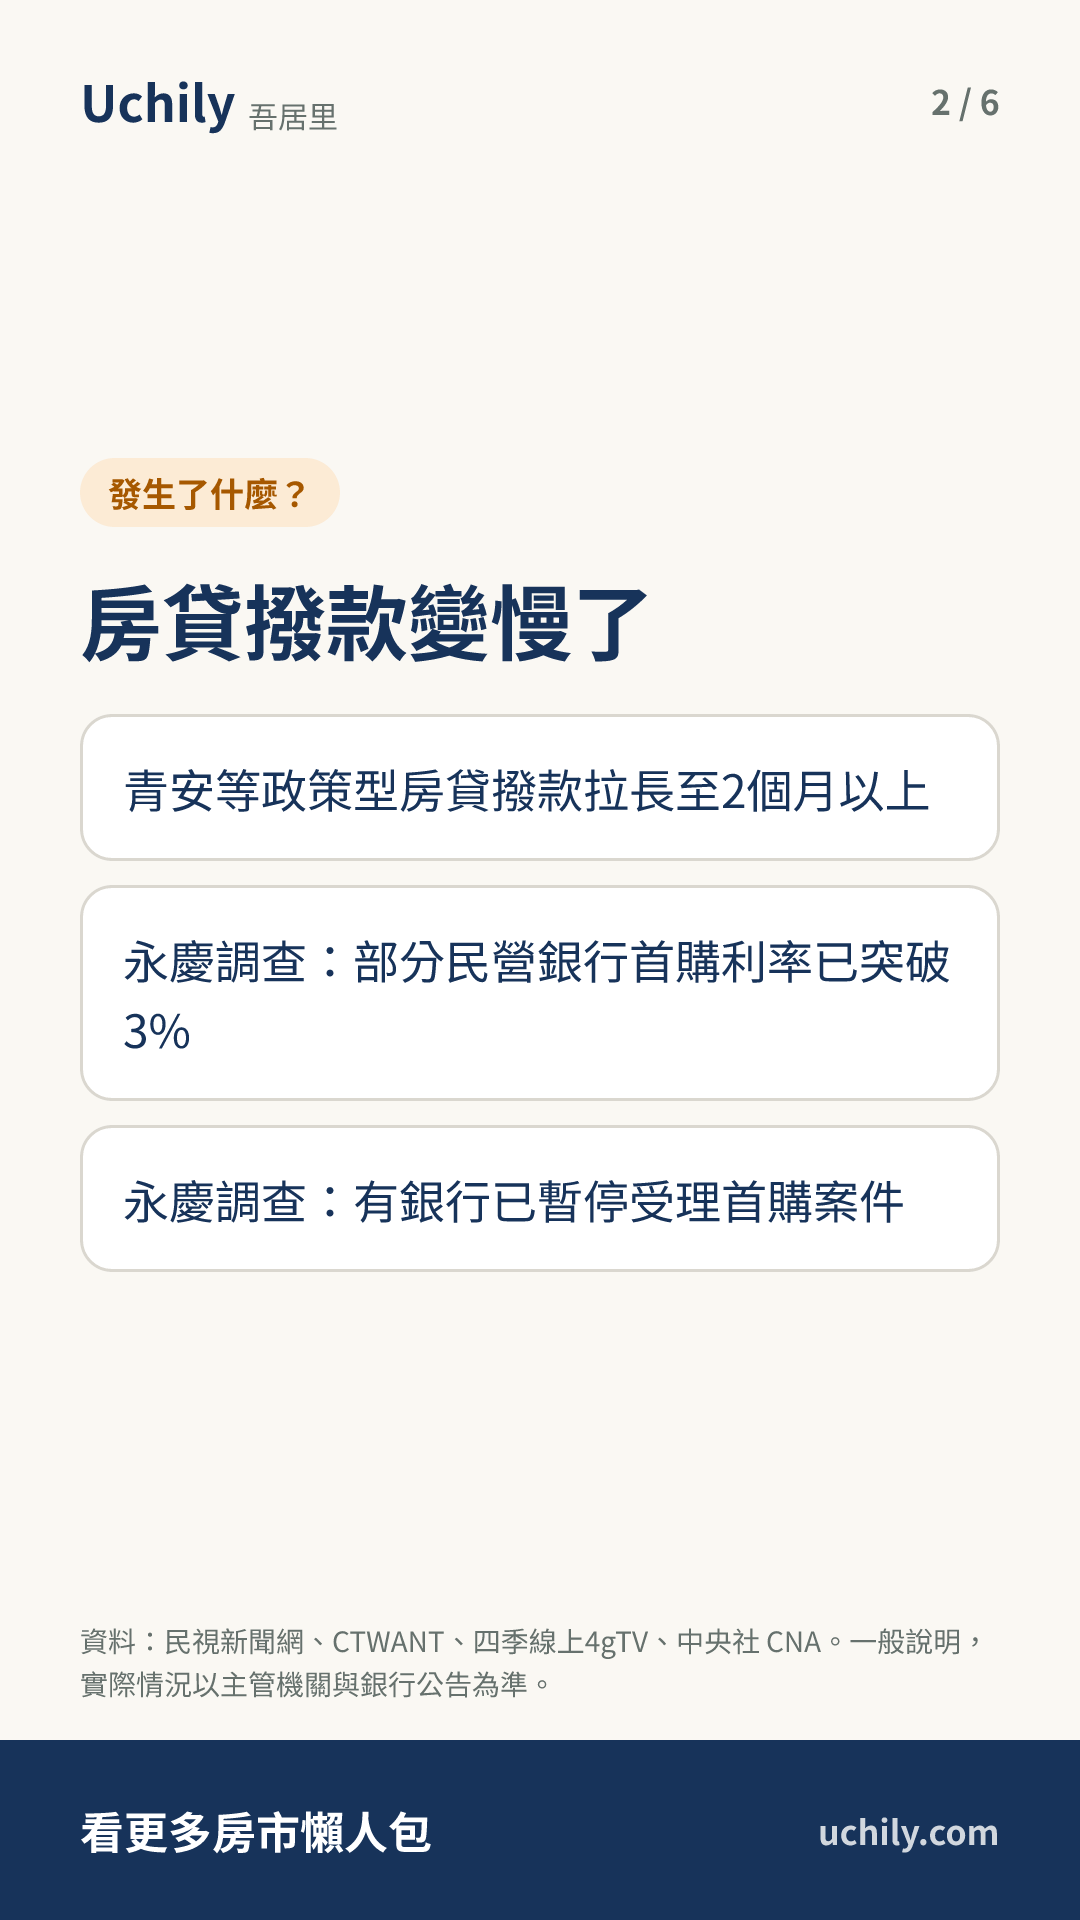
- CTWANT報導,銀行以最高16.8%利率搶存款,青安房貸撥款卻拉長至2個月以上。
- 永慶房產集團調查指出,部分公股銀行房貸撥款預估落在今年12月底至明年1月。
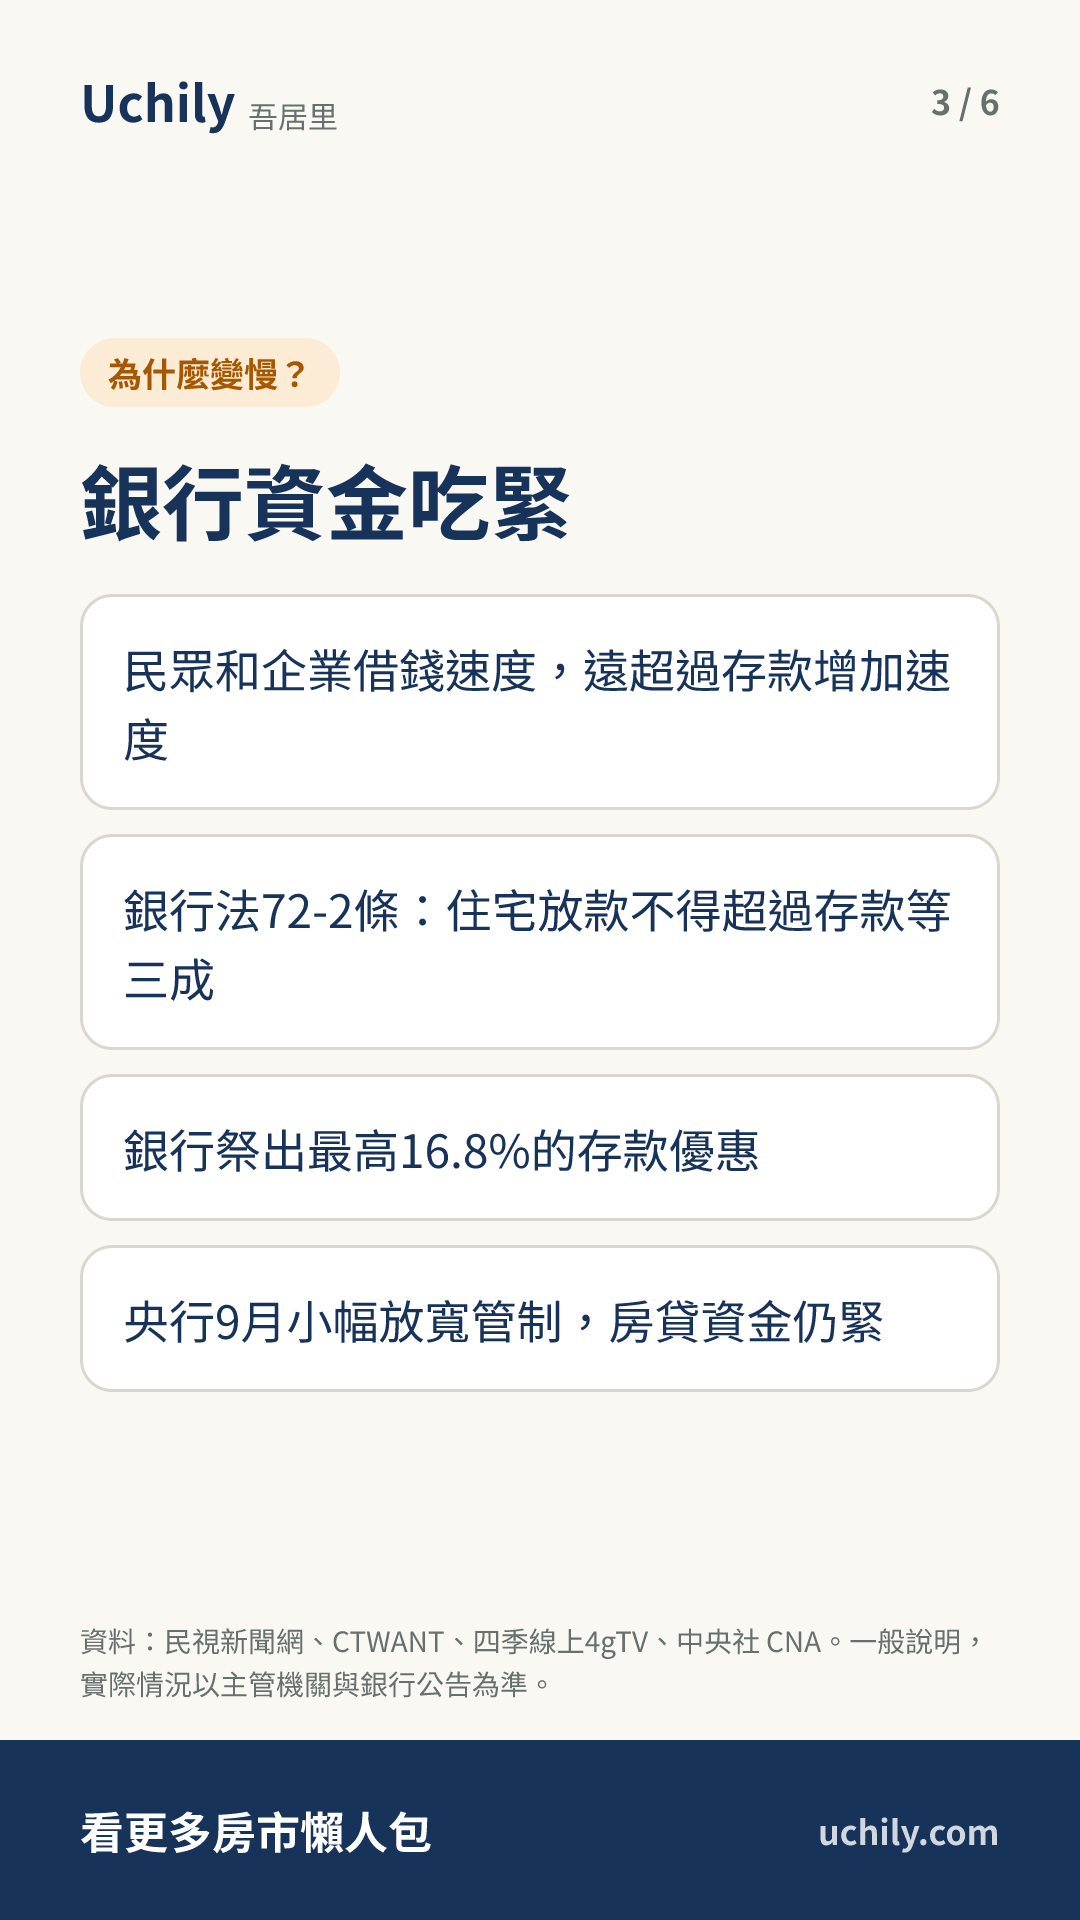
- 銀行法第72-2條限制住宅放款不得超過存款及金融債券等三成,銀行放款逼近紅線。
銀行祭出10%、12%甚至16.8%的超高利率存款優惠,並附帶每月免手續費轉帳領款等好處,透過數位帳戶App推播吸引民眾存款。另一頭,銀行放款額度吃緊、審核變嚴,青安房貸等政策型房貸的撥款時程已大幅拉長至2個月以上,部分購屋族交屋面臨違約風險。
報導分析,近幾年台灣經濟與股市熱絡,民眾和企業向銀行借錢的速度遠超過存款增加的速度,銀行的流動性覆蓋比率(LCR)和銀行法第72-2條都逼近監理紅線。報導也提到,銀行資金變貴後,中小企業貸款與一般房貸戶的借貸門檻及利率可能水漲船高,但這是分析說法,並非已發生的數據。
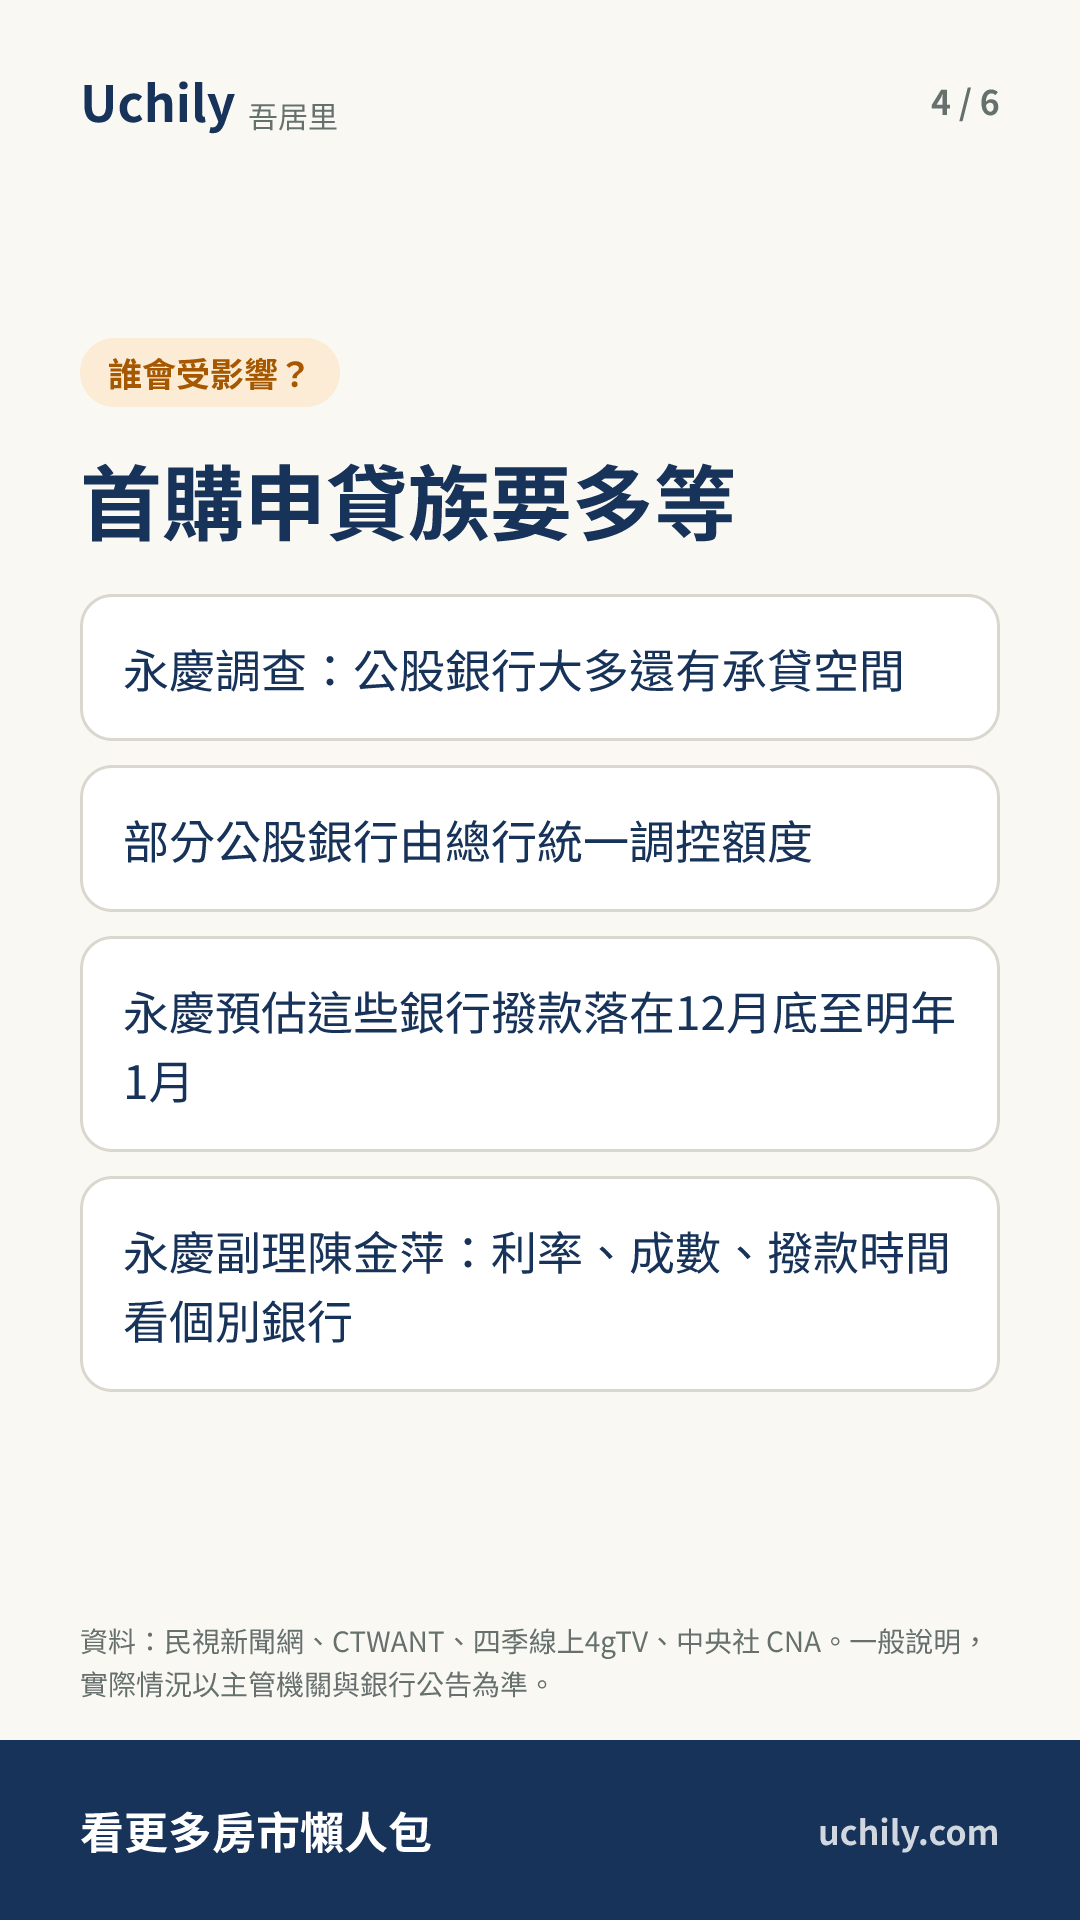
永慶房產集團調查各大銀行的房貸收件與撥款情況,發現中央銀行雖在9月小幅放寬房市管制,銀行資金面依舊吃緊,甚至有銀行已暫停受理首購案件。公股銀行大都還有承貸空間,不過部分公股銀行由總行統一調控額度,資金調度偏緊,預估撥款時程多落在今年12月底至明年1月。
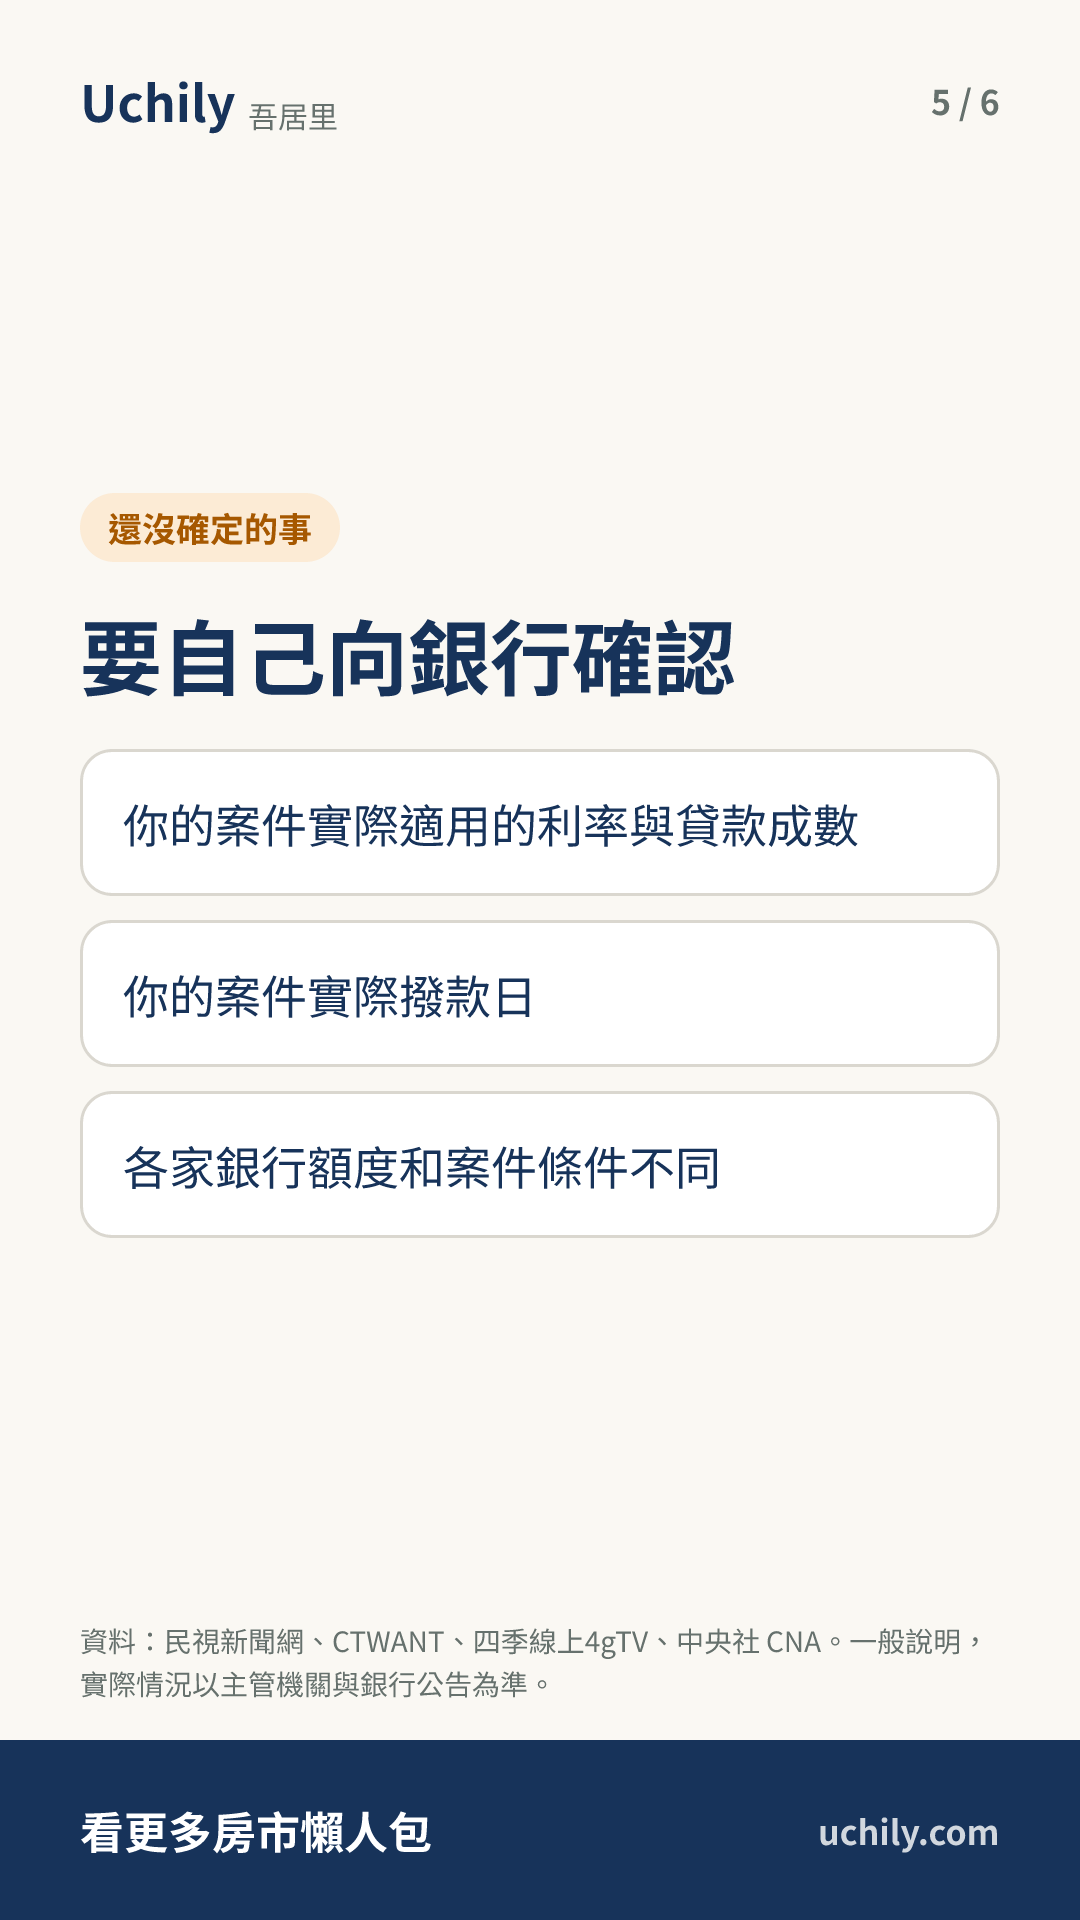
永慶房屋研展中心副理陳金萍表示,銀行仍接受首購申請,但利率、成數和撥款時間要看各家銀行的額度與案件條件,首購族要順利貸到款並不容易。
針對高利存款,金融管理委員會表示不直接干預個別銀行的利率商業定價,而是透過嚴控建築放款分母、啟動專案金檢抽查、強化防詐風控、落實資訊透明四項手段維持金融體系秩序。理財專家與存戶則認為,雙位數超高利率往往「看得到吃不飽」,評估時要看天期長短、金額上限,以及是否要求定存新資金。
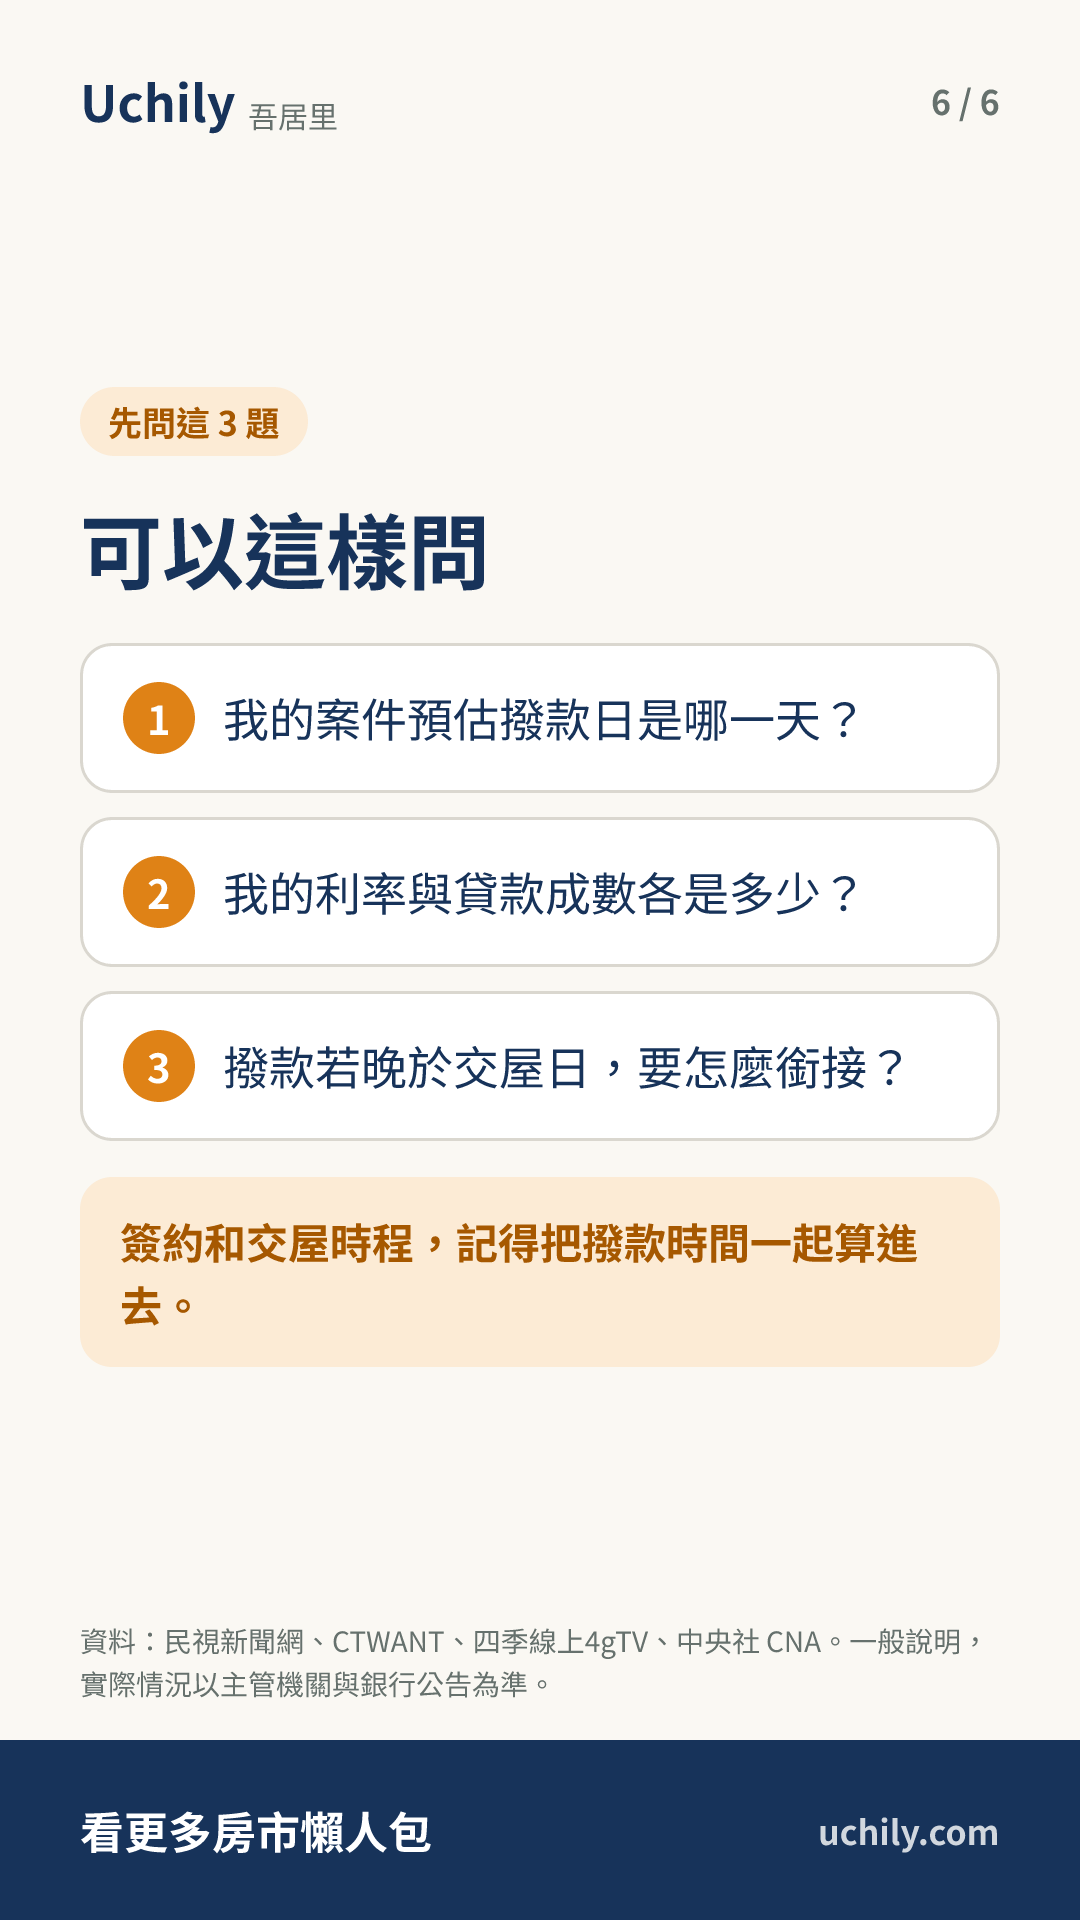
正在申請青安房貸或其他首購房貸的人,撥款可能比預期久,簽約和交屋時程要把撥款時間算進去。可向貸款銀行確認利率、貸款成數與預估撥款日,因為各家銀行額度和案件條件不同。看到高利存款優惠時,先看天期長短、金額上限,以及是否要求定存新資金。
読んだらクイズ
全 2 問、選ぶと解答が見られます
- 報導指出,青安房貸等政策型房貸的撥款時程已拉長到多久?
- 依銀行法第72-2條,住宅放款不得超過存款及金融債券等的多少?
図解カード
全 6 枚。クリックで拡大、保存して友だちに送れます
元記事:民視新聞網 · 当サイトは要約と要点のみを掲載しています。全文は元記事をご覧ください。
今週のニュースを、まとめてお届け
週に1通の Uchily ニュースレター。あなたのお財布に本当に関わることだけを選びます。
登録するとこのメールアドレスで Uchily アカウントが作成されます。メール内のリンクを開くと完了です。どのメールからでも配信を停止できます。