この記事の日本語版はまだありません。以下は繁体字中国語版です。
銀行對保後臨時不貸款,買方能解約嗎?
新北市一名預售屋買方對保後遭銀行拒貸,錯過撥款期限被建商主張違約,律師指出關鍵在契約怎麼約定。

- 銀行對保後不貸款,買方不當然能無責解約,要看契約有沒有約定核貸不成的處理方式。
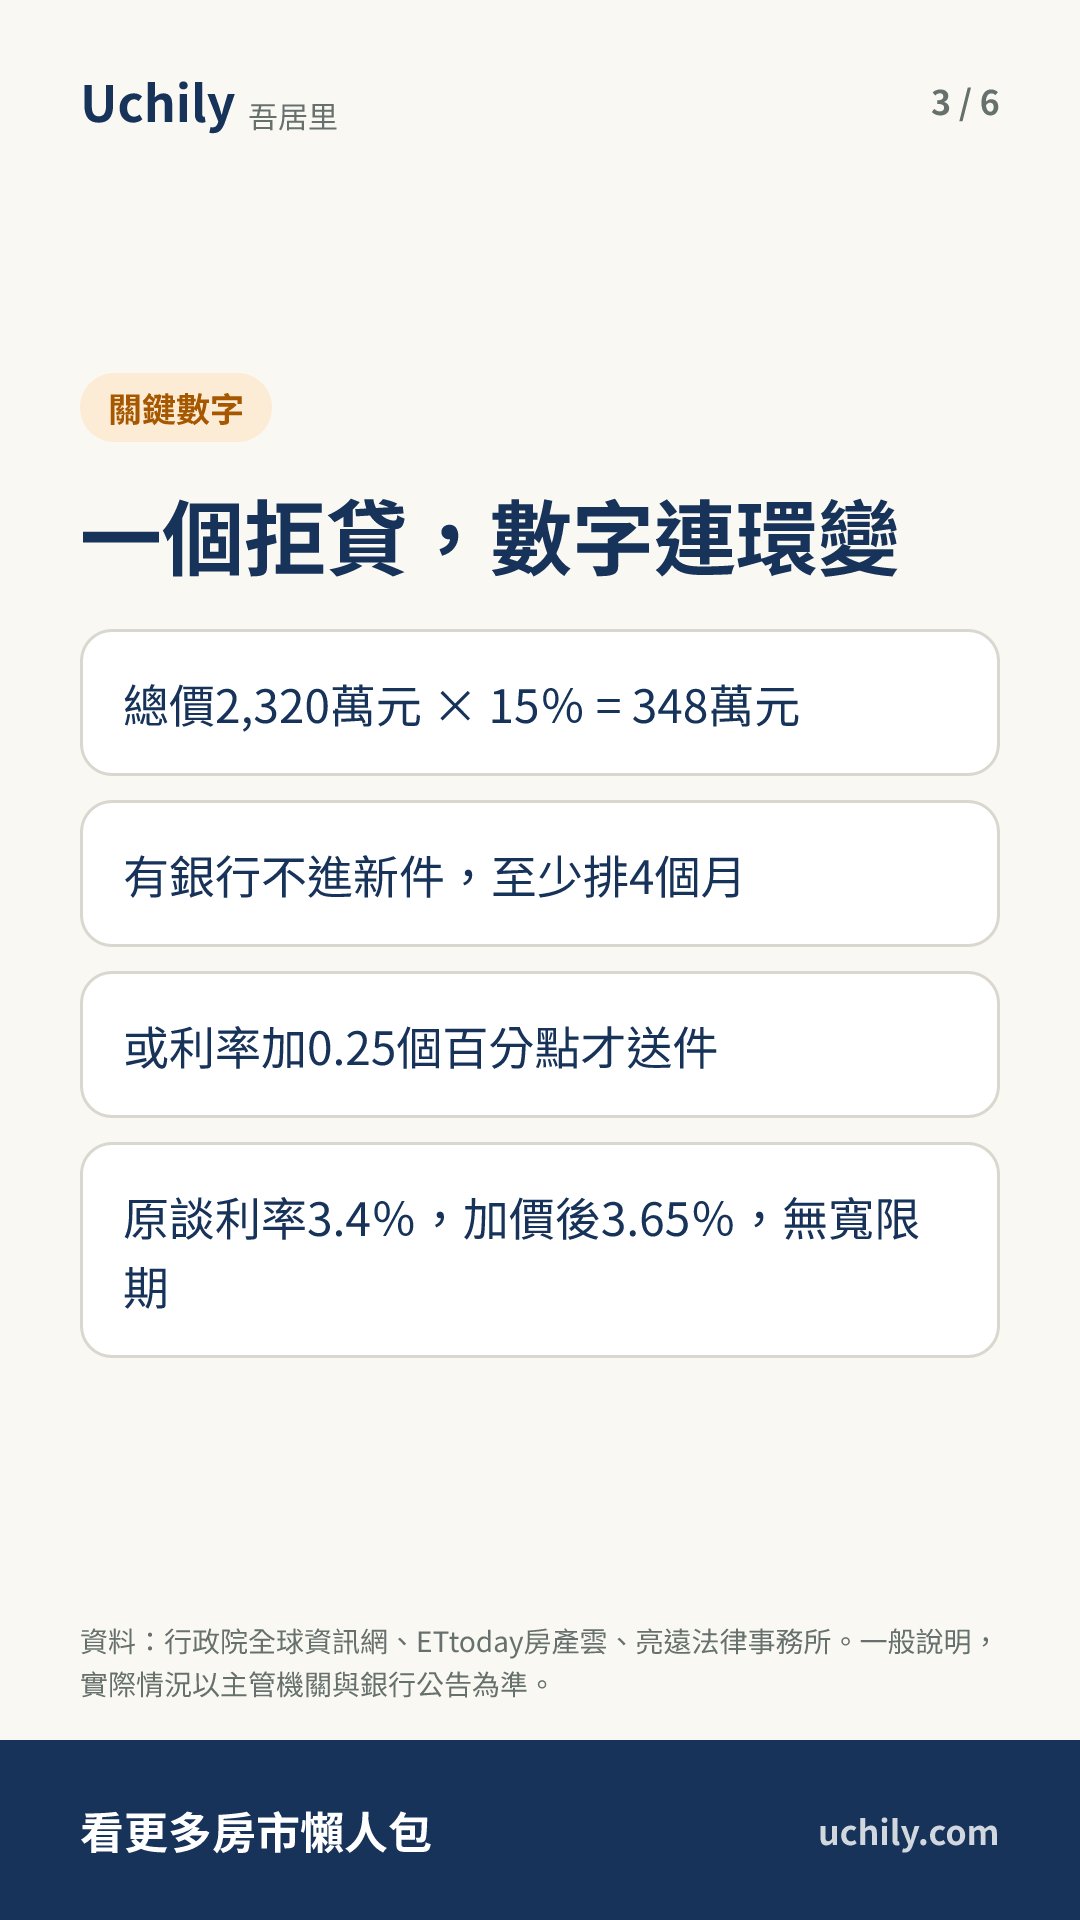
- 新北市一名預售屋買方因銀行拒貸錯過撥款期限,被建商要求總價15%、348萬元的違約金。
- 張倍齊律師表示,違約金過高時法院可酌減,但不是只看占房價幾成。
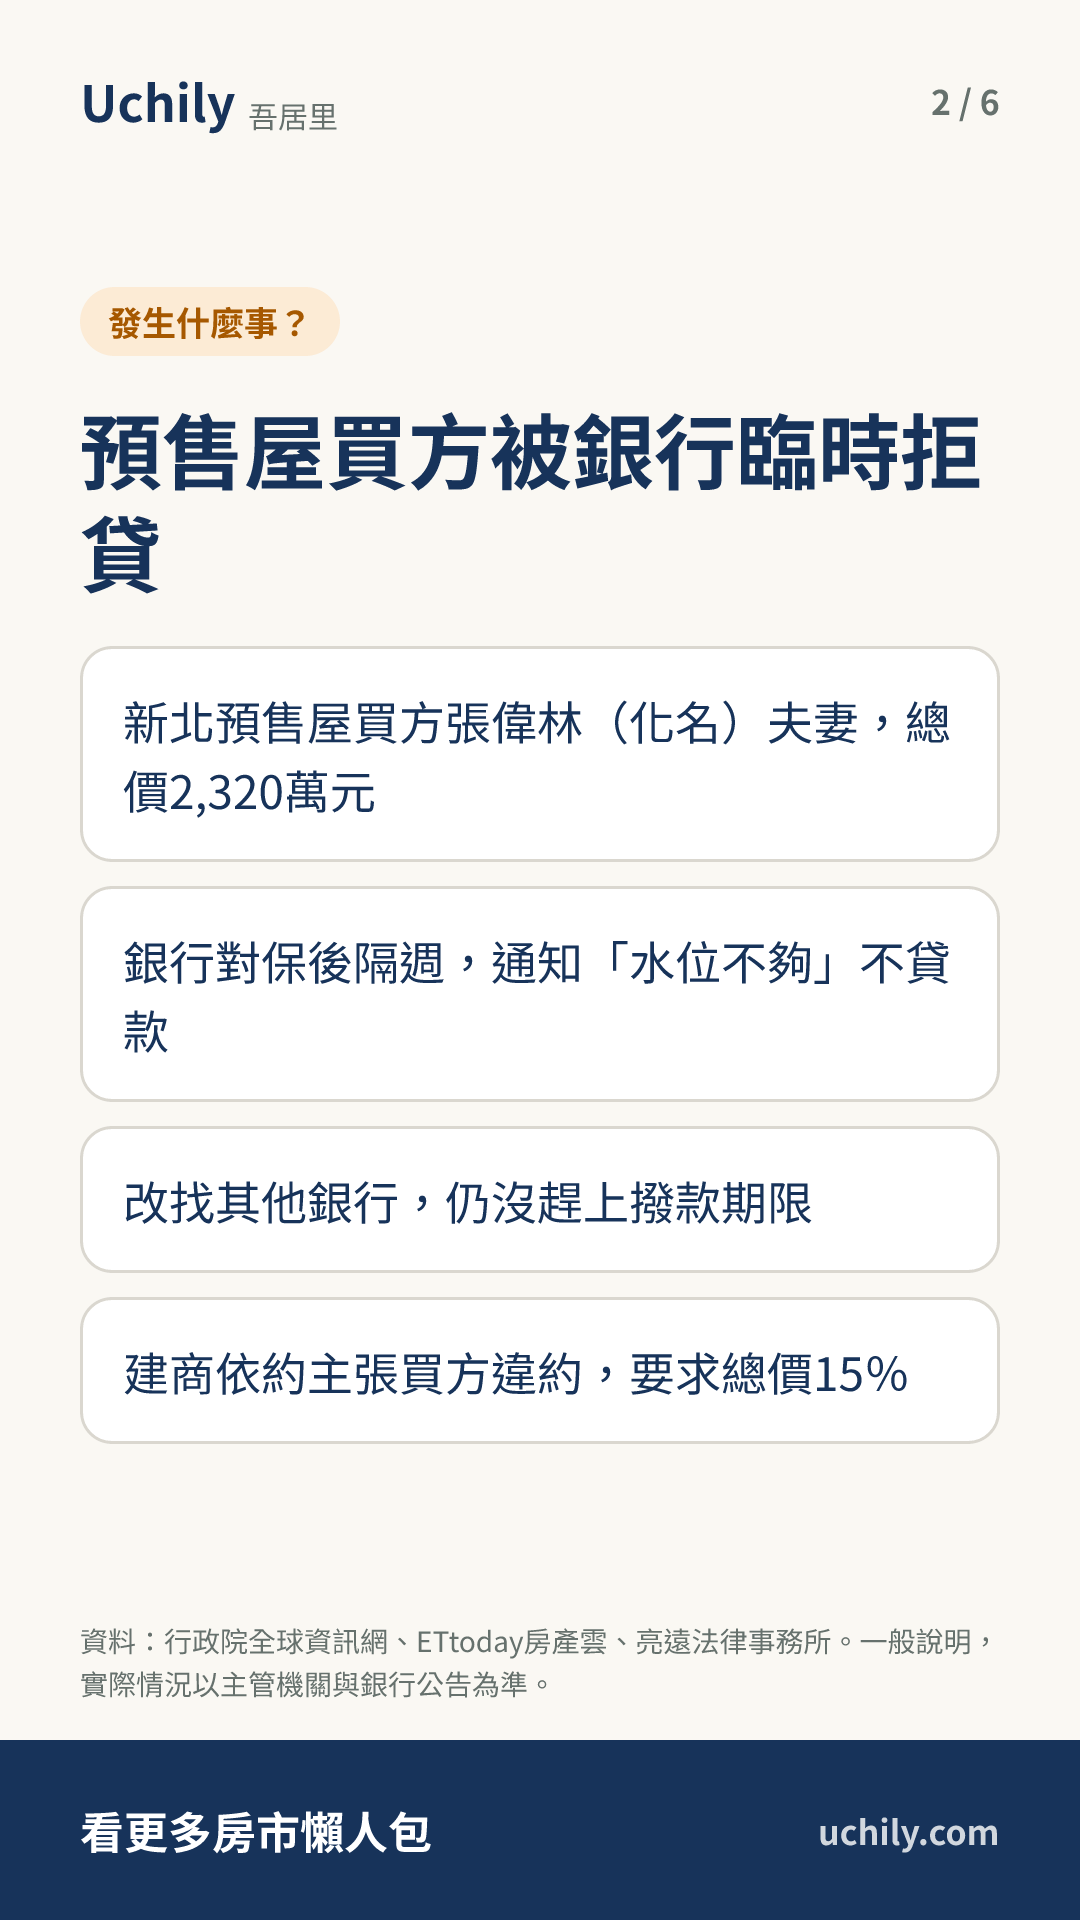
ETtoday房產雲引述鏡週刊報導,新北市買方張偉林(化名)夫妻買下總價2,320萬元的預售屋,打算藉此換屋。他說,完成銀行對保後隔週,銀行以「水位不夠」為由表示不貸款,而契約的撥款期限已進入倒數。
張偉林轉向其他銀行詢問,得到兩種答覆:有銀行暫不收新案,至少得等4個月;也有銀行願意送件,但利率要加0.25個百分點。原先談定的第2戶房貸利率為3.4%,調整後變成3.65%,也不給寬限期。最後他沒趕上撥款期限,建商主張買方違約,要求房屋總價15%的違約金,金額為348萬元。報導提到,簽約時央行還沒限制自然人第2戶房貸成數;後來選擇性信用管制使成數一度收緊,現階段已放寬至最高7成。
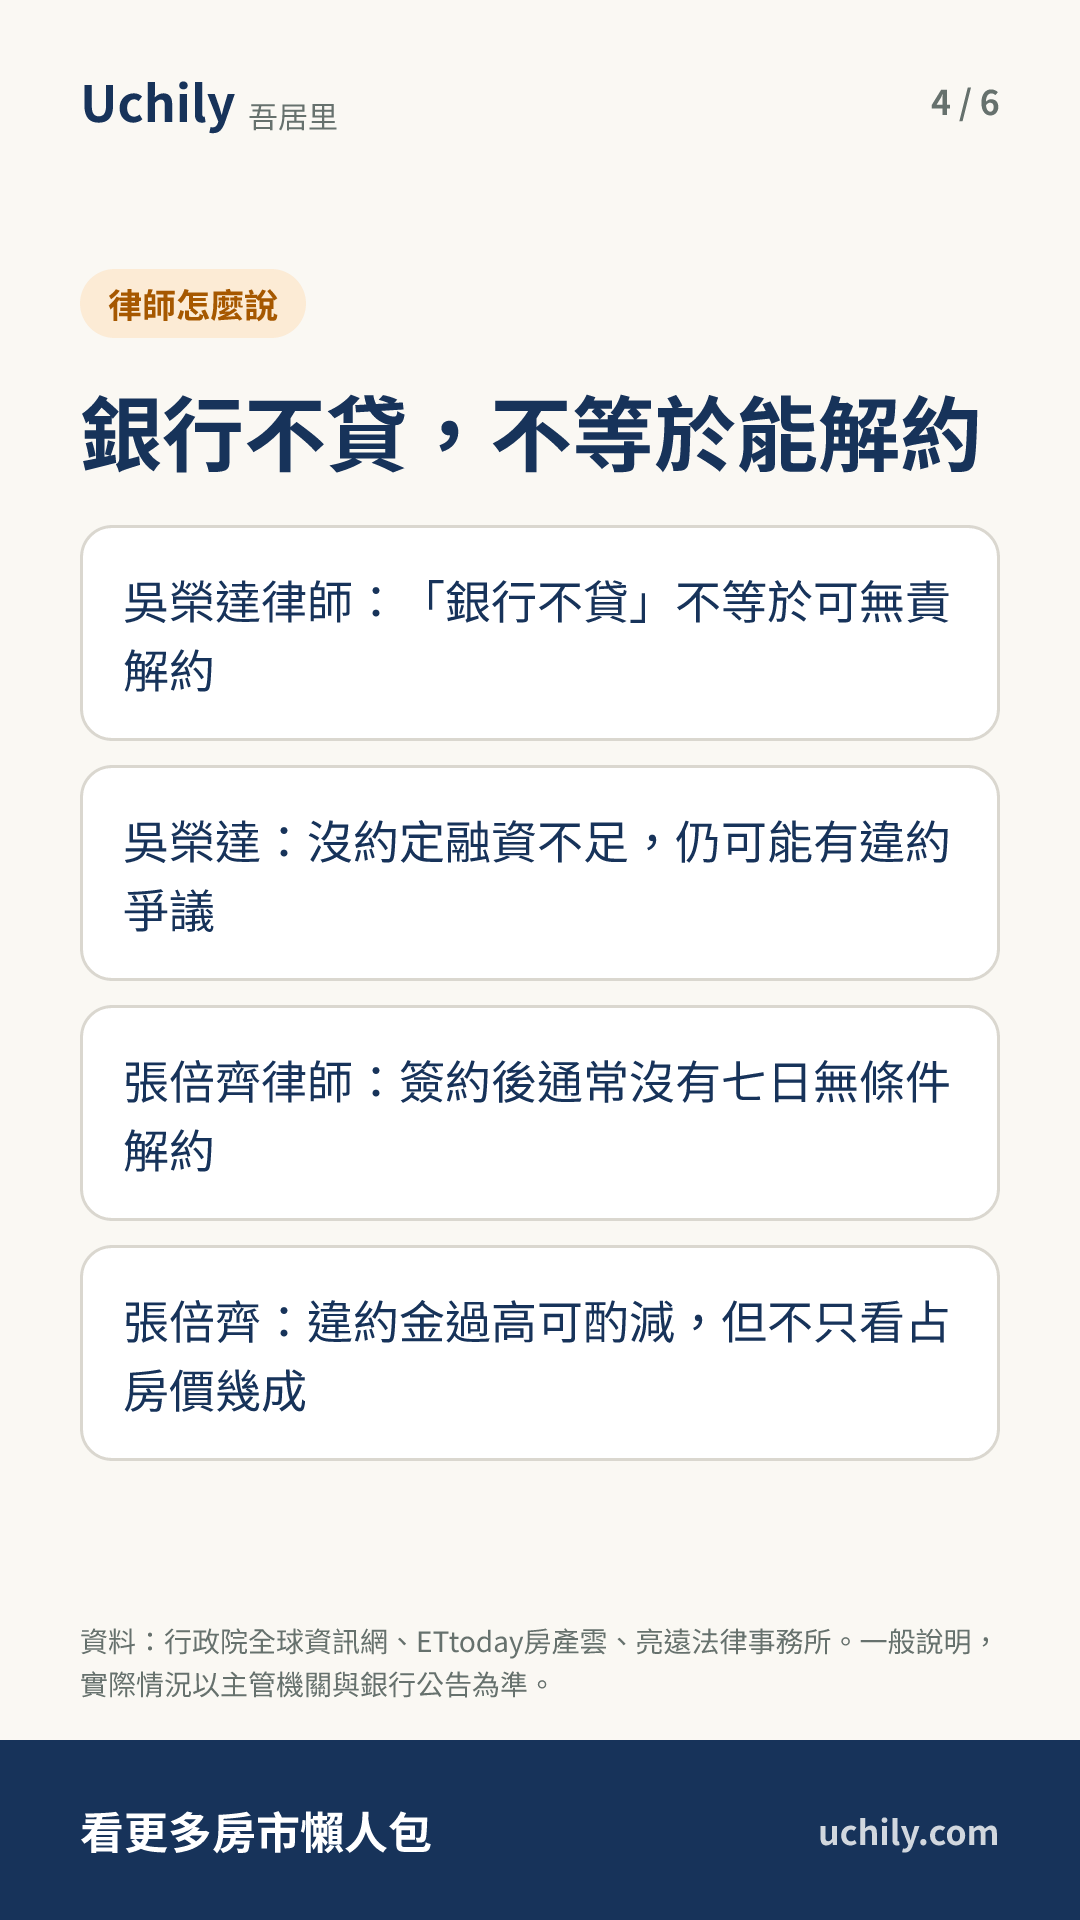
律師吳榮達提醒,銀行不肯貸款,並不等於買方可以不負責任地終止契約。若簽約時沒先講好資金不足或撥款延誤要怎麼辦,到了付款日仍可能引發違約糾紛。亮遠法律事務所張倍齊律師表示,簽了買賣契約後通常沒有七日無條件解約可用,因為消費者保護法第19條的七日解除權,只適用於通訊交易或訪問交易。
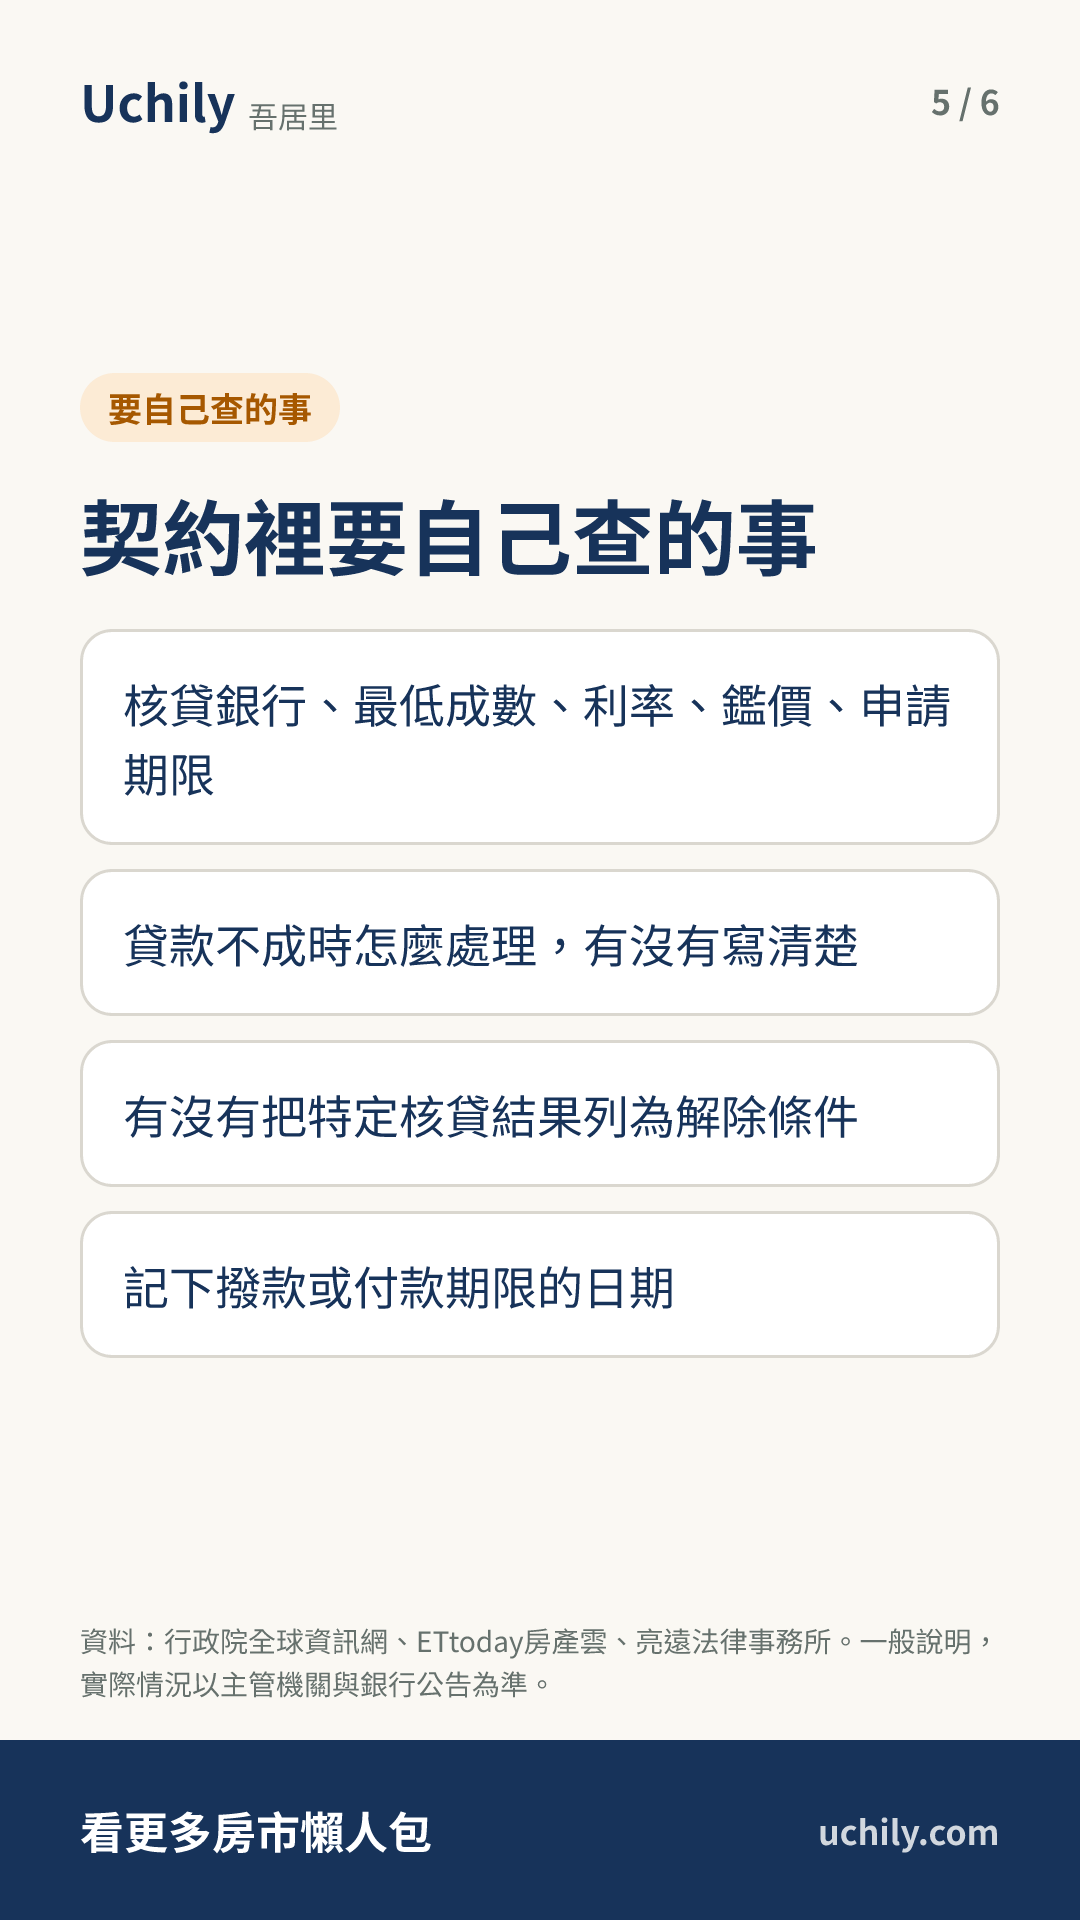
張倍齊律師表示,房貸沒過未必能解約。契約若沒清楚載明由哪家銀行貸款、至少貸幾成、利率多少、如何鑑價、何時前申請,以及條件沒達成後怎麼收場,貸款不足或沒貸到,通常不會因此免除付款義務。反過來,若契約明列某種核貸結果是解除條件,就照條款通知對方。
張倍齊律師表示,對方遲延履行時,若契約或法律沒有免催告的特別規定,一般要依民法第254條,先訂一段合理期間請對方履行;期間屆滿仍未履行,才取得法定解除權。至於違約金,民法第250條允許雙方事先約定,第252條則讓法院在金額過高時調降;是否調降,要綜合契約目的、已履行程度、違約原因與對方損失,不能只比較占房價的比例。
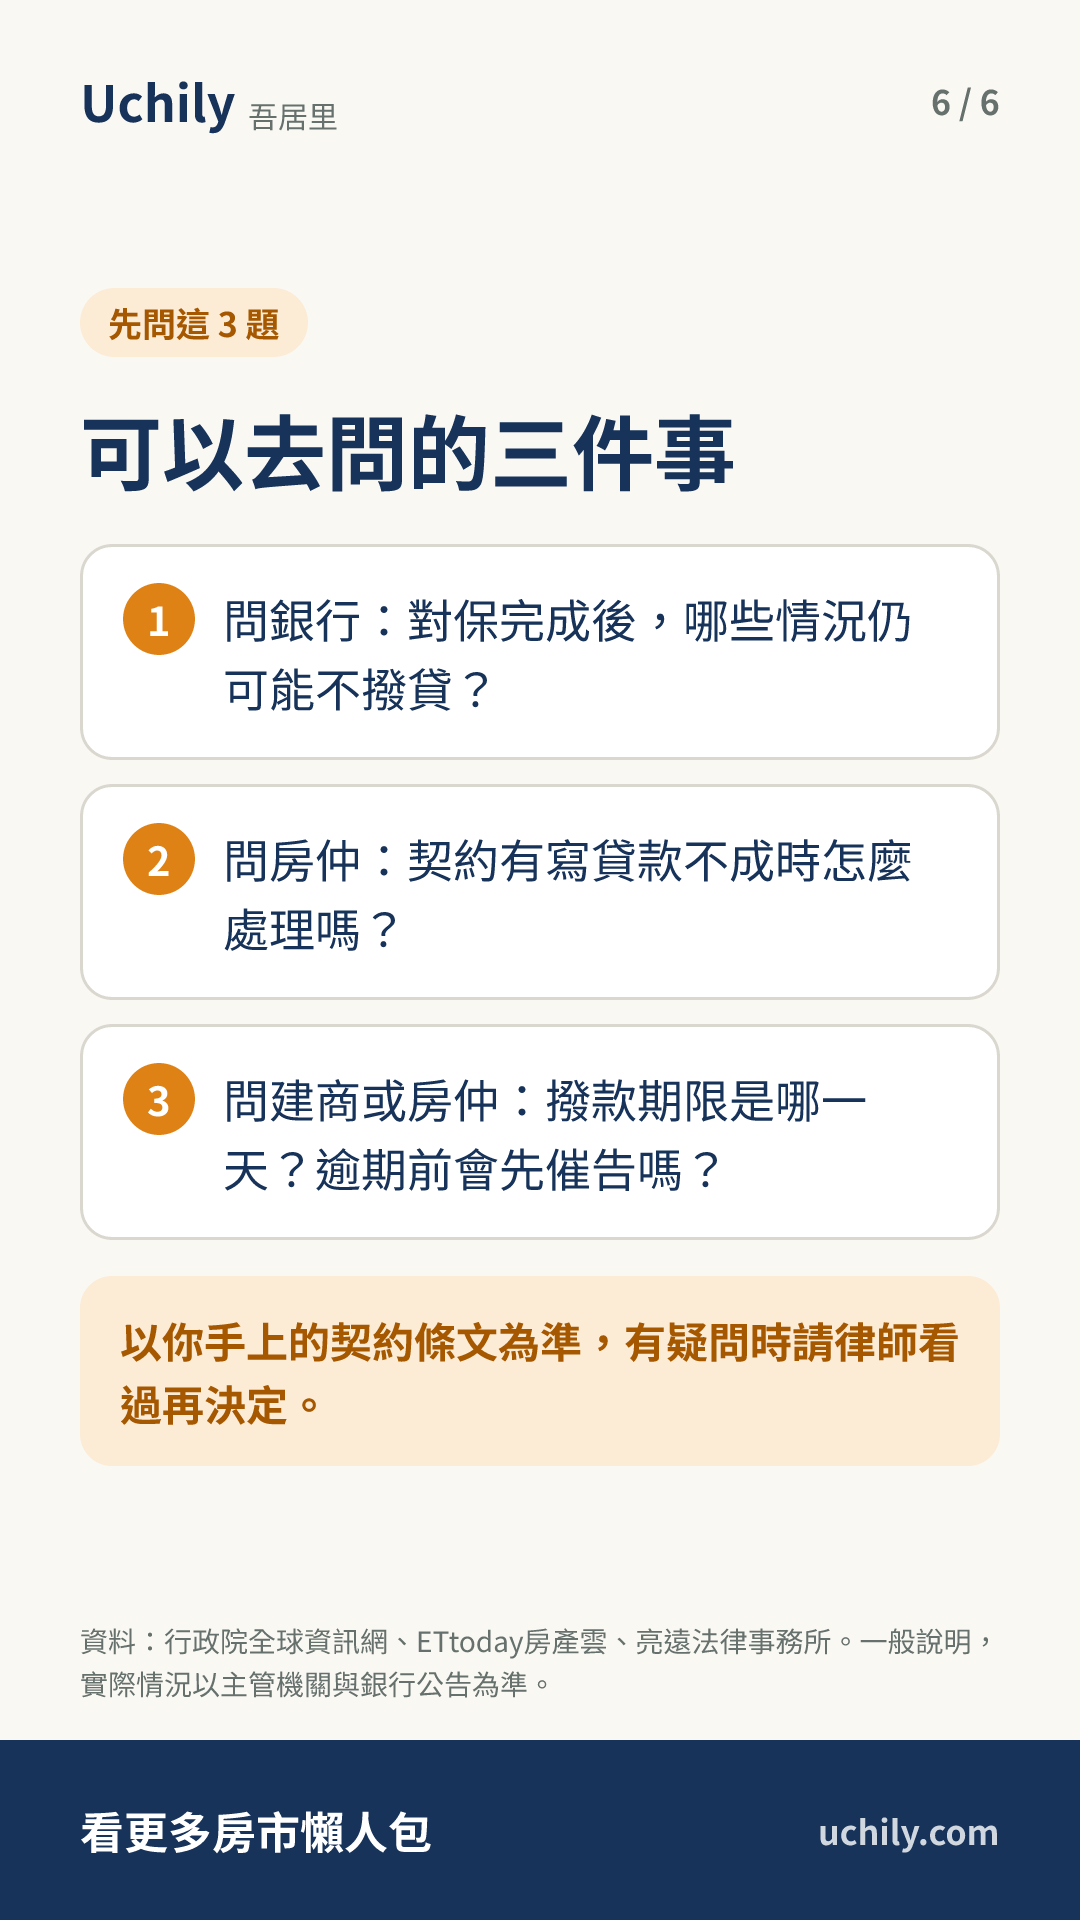
簽約前,可自己檢查契約有沒有寫明核貸銀行、最低成數、利率、鑑價、申請期限,以及貸款不成時怎麼處理。已簽約的人,可確認契約是否把特定核貸結果列為解除條件,並記下撥款或付款期限。若銀行臨時通知不貸款,別拖到期限過了才處理,先對照契約條款,並可諮詢律師。
試算:0.125% 利上げで毎月いくら増える? 金利は例示です
金利 2.000%:毎月 45,424 元 → 2.125%:毎月 46,417 元、毎月 993 元の負担増
読んだらクイズ
全 2 問、選ぶと解答が見られます
- 張倍齊律師表示,一方逾期履行時,通常依哪一條定期限催告履行?
- 新北市預售屋買方張偉林錯過撥款期限後,建商要求的違約金是房屋總價的多少?
図解カード
全 6 枚。クリックで拡大、保存して友だちに送れます
元記事:行政院全球資訊網 · 当サイトは要約と要点のみを掲載しています。全文は元記事をご覧ください。
今週のニュースを、まとめてお届け
週に1通の Uchily ニュースレター。あなたのお財布に本当に関わることだけを選びます。
登録するとこのメールアドレスで Uchily アカウントが作成されます。メール内のリンクを開くと完了です。どのメールからでも配信を停止できます。