This article isn’t available in English yet. Here is the Traditional Chinese version.
繼承受贈舊制房出售,評定現值100萬元調為121.7萬元
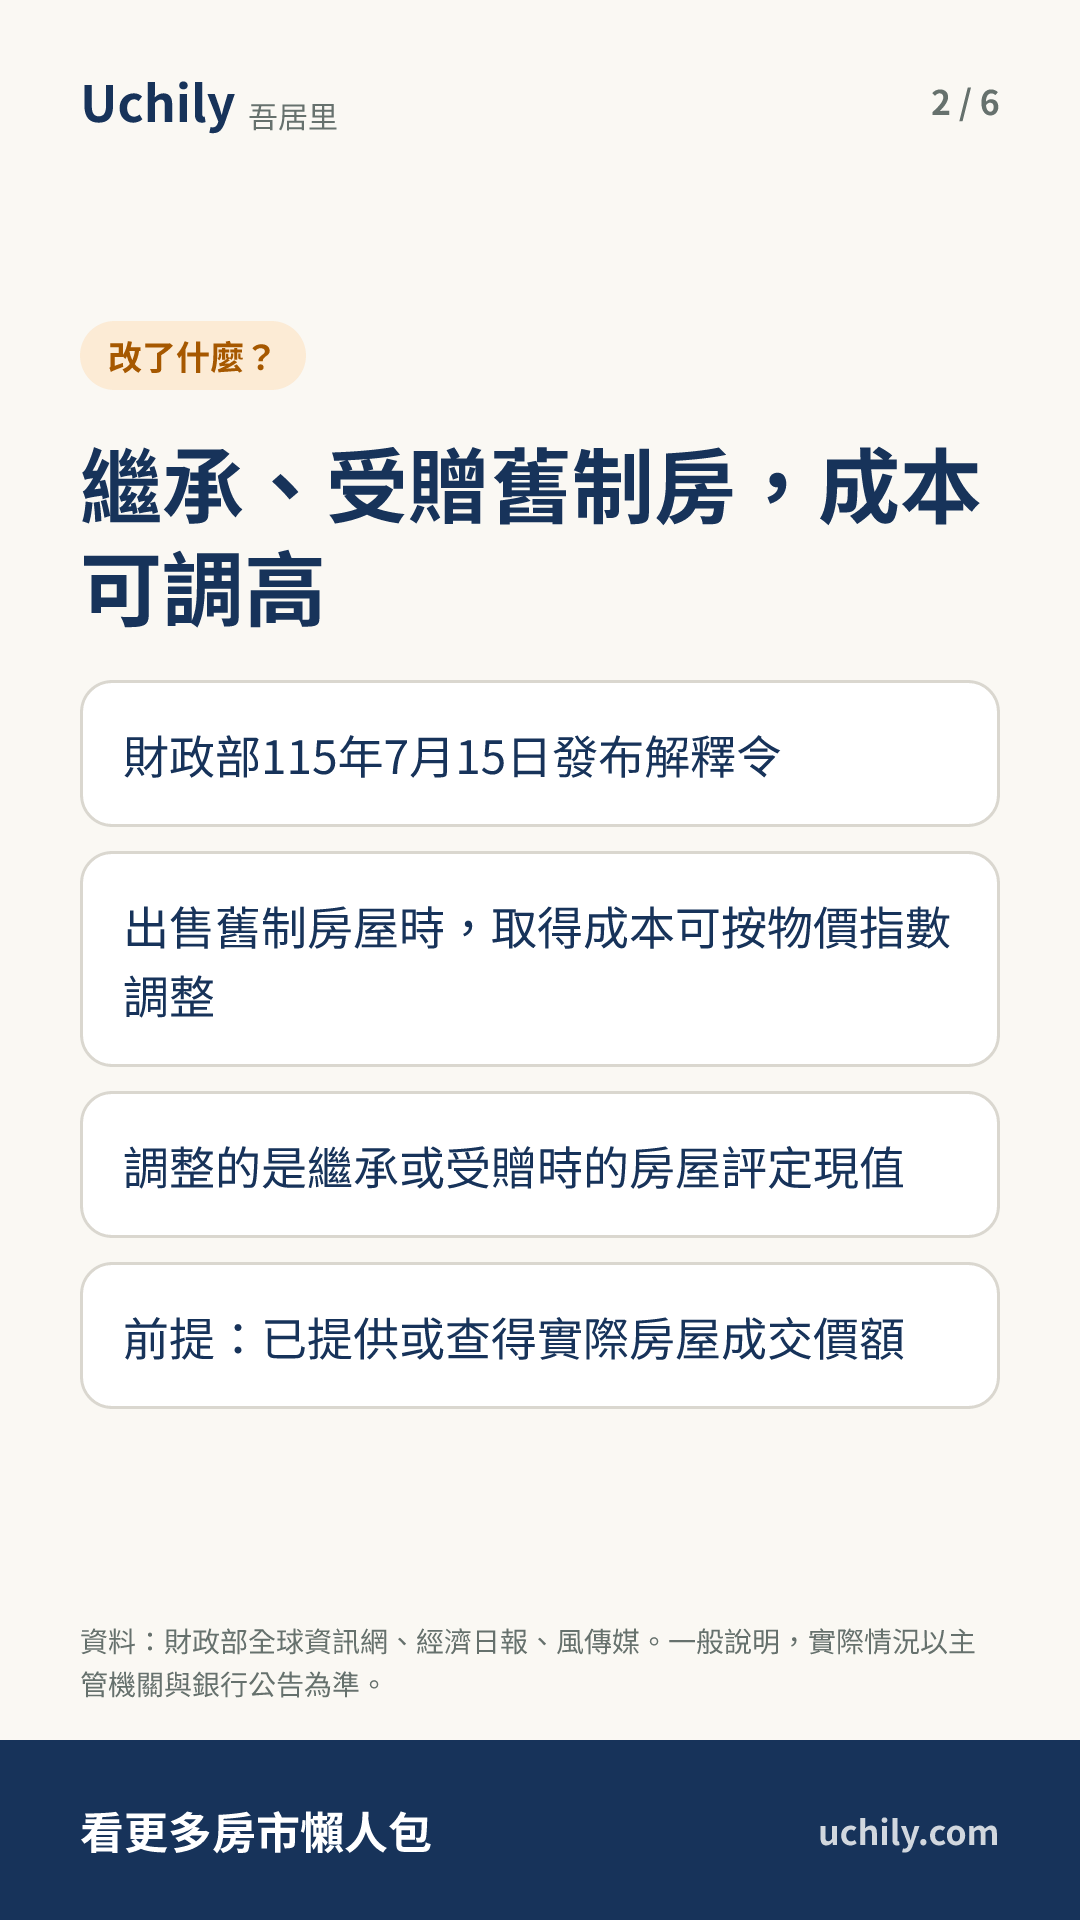
財政部發布解釋令,個人賣出繼承或受贈來的舊制課稅房屋時,取得成本可隨物價指數調高,減輕帳面所得偏高的問題。

- 財政部發布解釋令:繼承或受贈取得的舊制房屋出售時,取得成本可按物價指數調高。
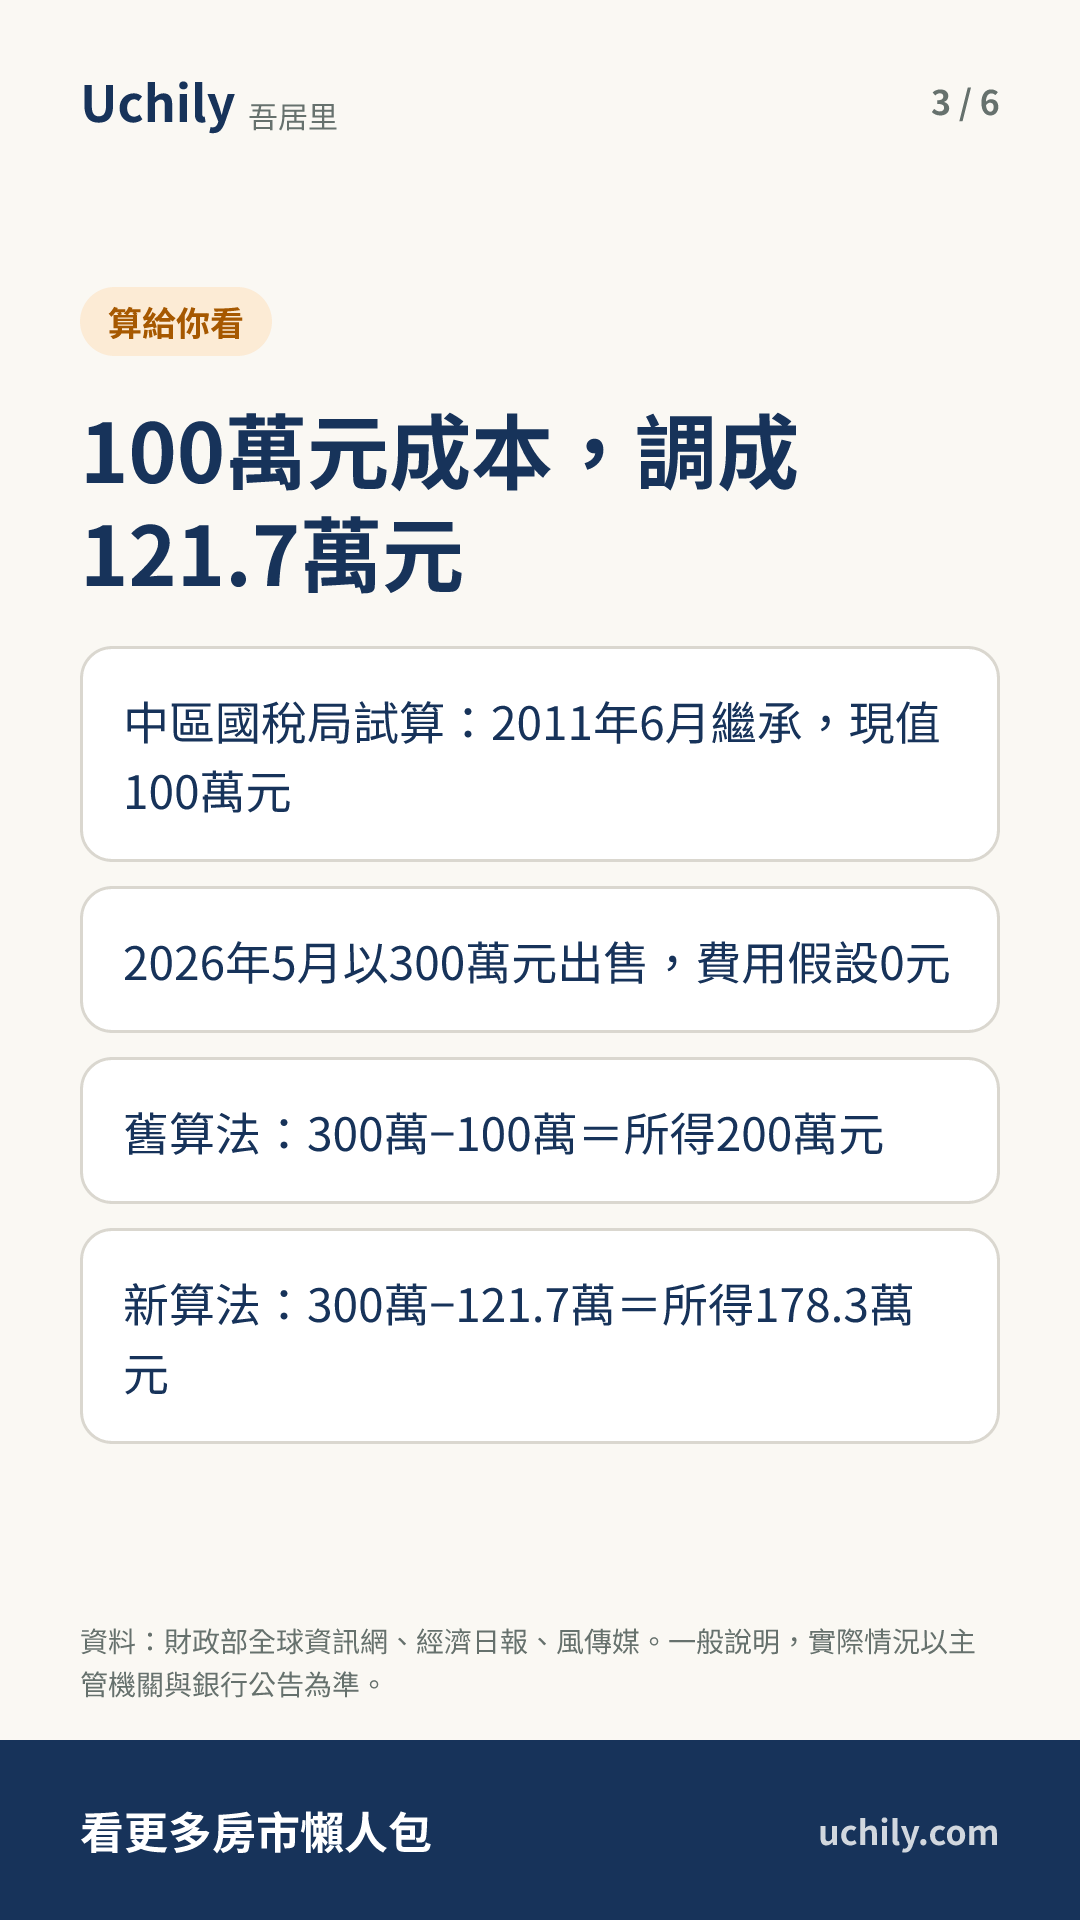
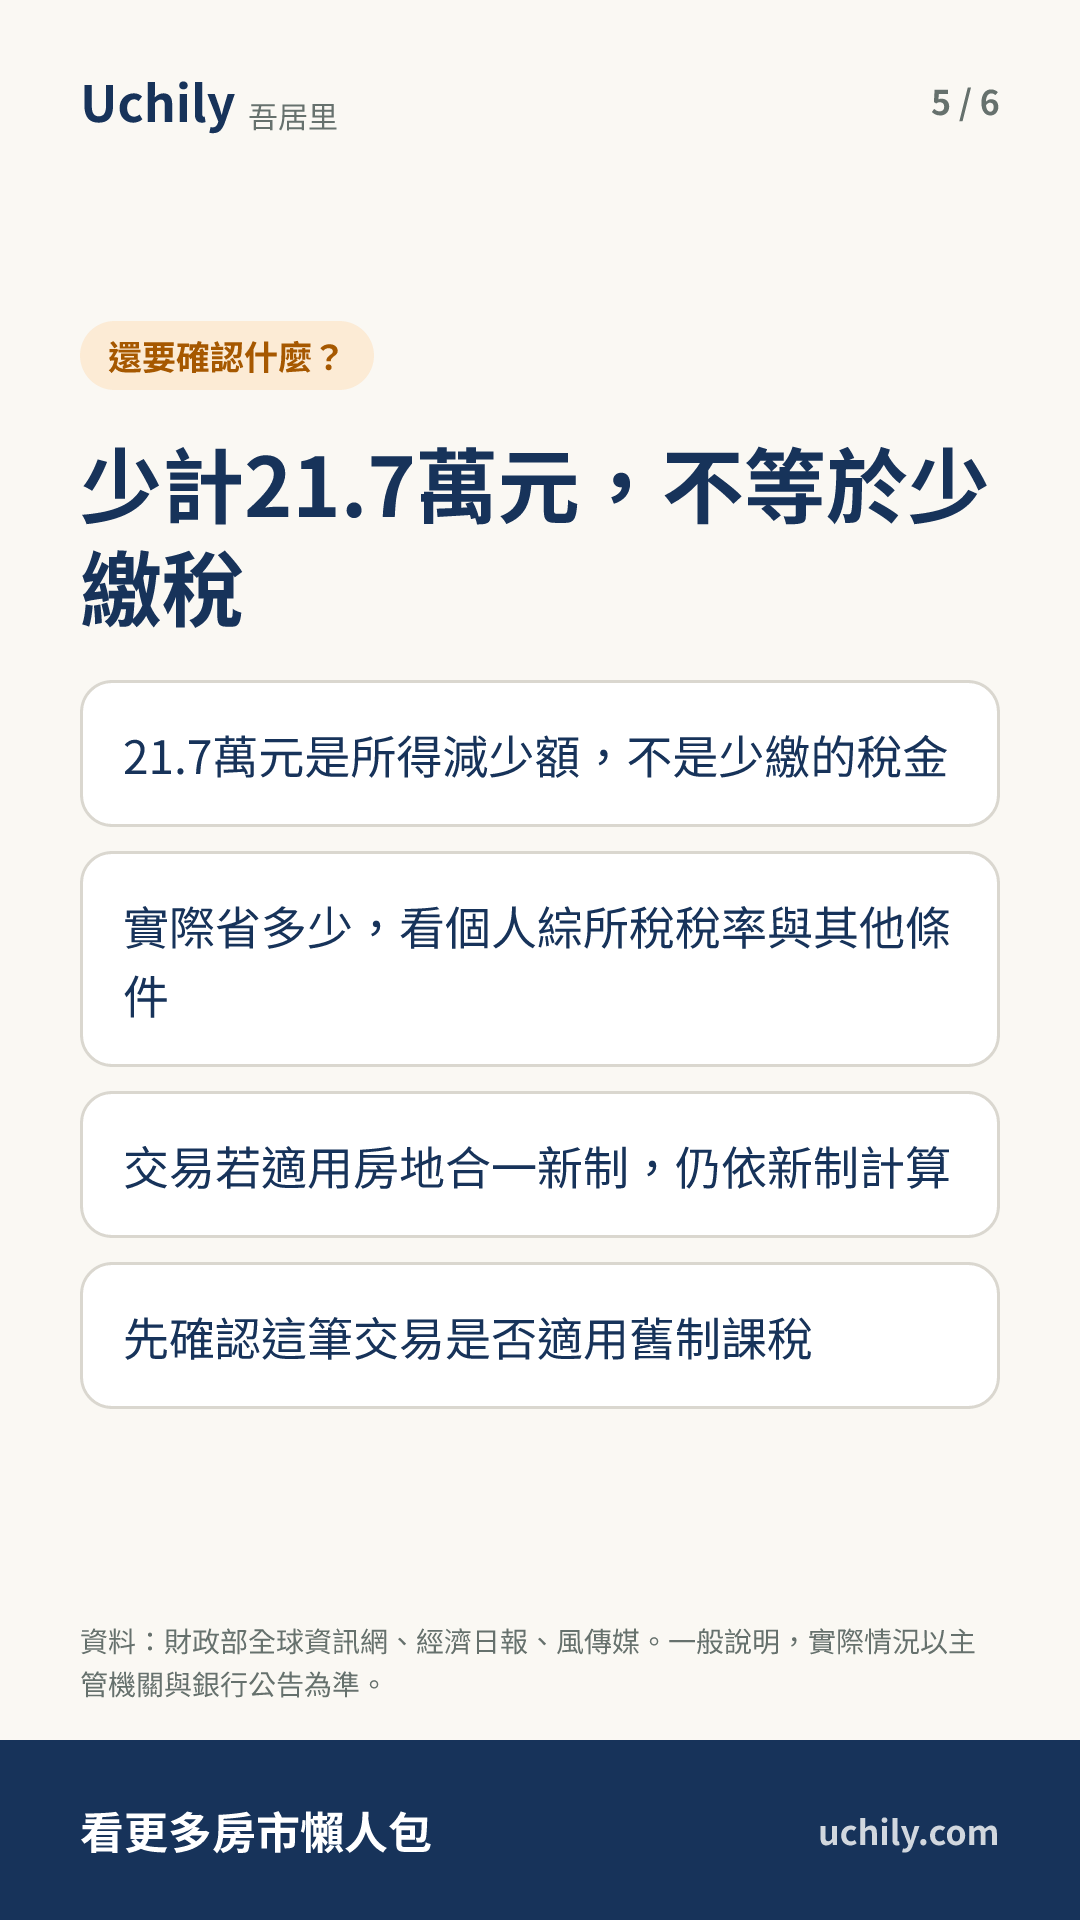
- 財政部中區國稅局試算,評定現值100萬元可調為121.7萬元,所得少計21.7萬元。
- 21.7萬元是所得減少額,不是少繳的稅,實際省多少仍要看個人適用稅率。
財政部於115年7月15日以台財稅字第11504549440號令,放寬個人出售繼承或受贈取得房屋的所得算法。房屋若原本屬於舊制(所得稅法第14條第1項第7類第2款)課稅,就能比照房地合一稅新制處理。
算法是用賣屋成交價額,先扣掉繼承或受贈當時的評定現值經物價指數調整後的金額,再扣掉取得、改良與移轉房屋花的費用,剩下的就是所得。調整時,評定現值要乘上一個比率,分子是交易當月的物價指數,分母是繼承或受贈當月的物價指數。財政部說明,成交價額須已由納稅人提供,或稽徵機關已經查得,才能適用。
過去這類房屋出售,取得成本多半直接採計繼承或受贈當時的評定現值。中區國稅局指出,有些房屋放了十多年甚至更久,期間物價漲幅沒被反映,帳面所得容易偏高。財政部表示,房地合一稅新制本來就有類似設計,舊制房屋遇到相同狀況,所以補上這項規定,希望適度緩和物價上漲推高課稅所得的影響。
國稅局的試算案例是這樣:甲君在2011年6月從父親手中繼承房屋,當時評定現值100萬元,2026年5月以300萬元賣出,假設費用為0元,且交易適用舊制財產交易所得課稅。調整係數為121.7%,成本變成121.7萬元,所得是178.3萬元;若沿用不調整的舊算法,所得為200萬元,兩者差距21.7萬元。甲君在2027年5月辦理2026年度綜合所得稅申報時,就能用新算法。
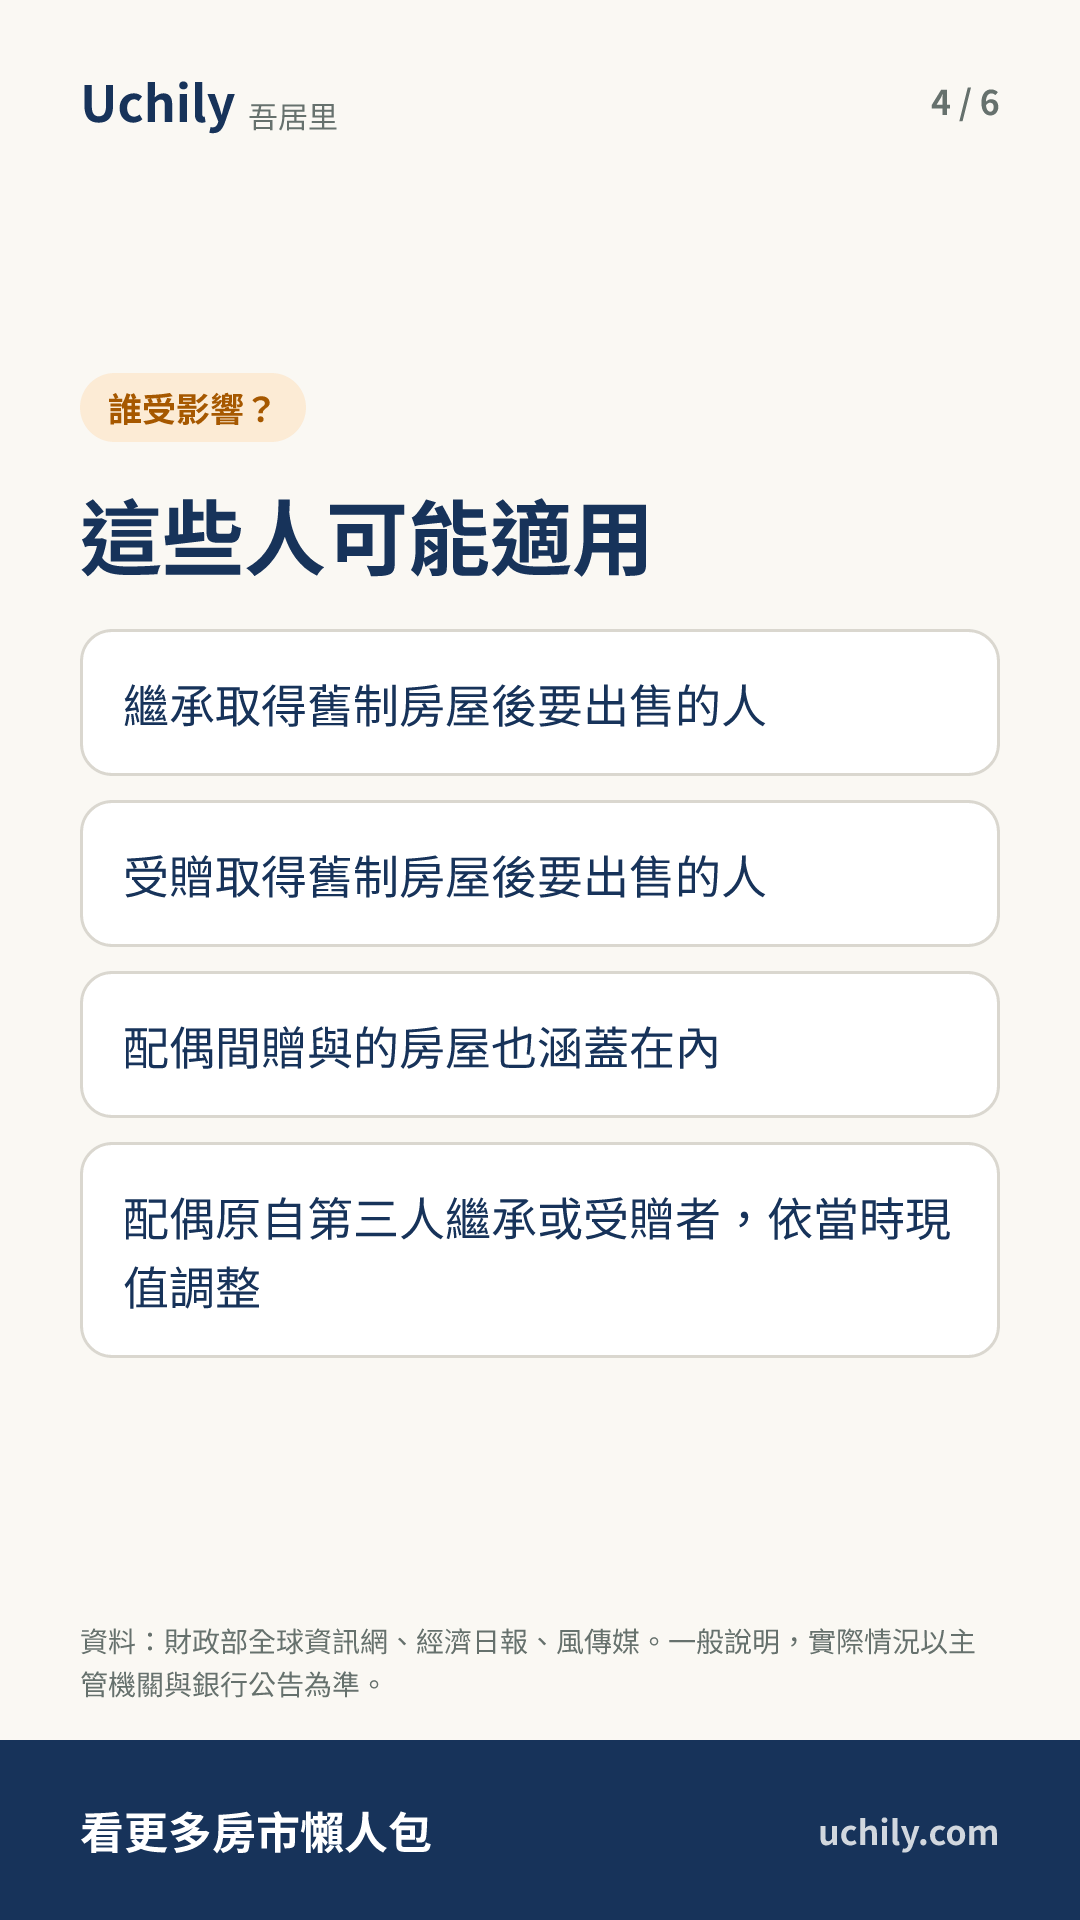
夫妻之間的贈與也在適用範圍:配偶先從第三人手中繼承或受贈房屋,再轉給另一半,後者出售時,成本可回溯到配偶最初取得當時的評定現值,同樣按物價指數調整。不過,交易若適用房地合一稅新制,就照新制計算,不能挪用這次舊制房屋的成本算法。
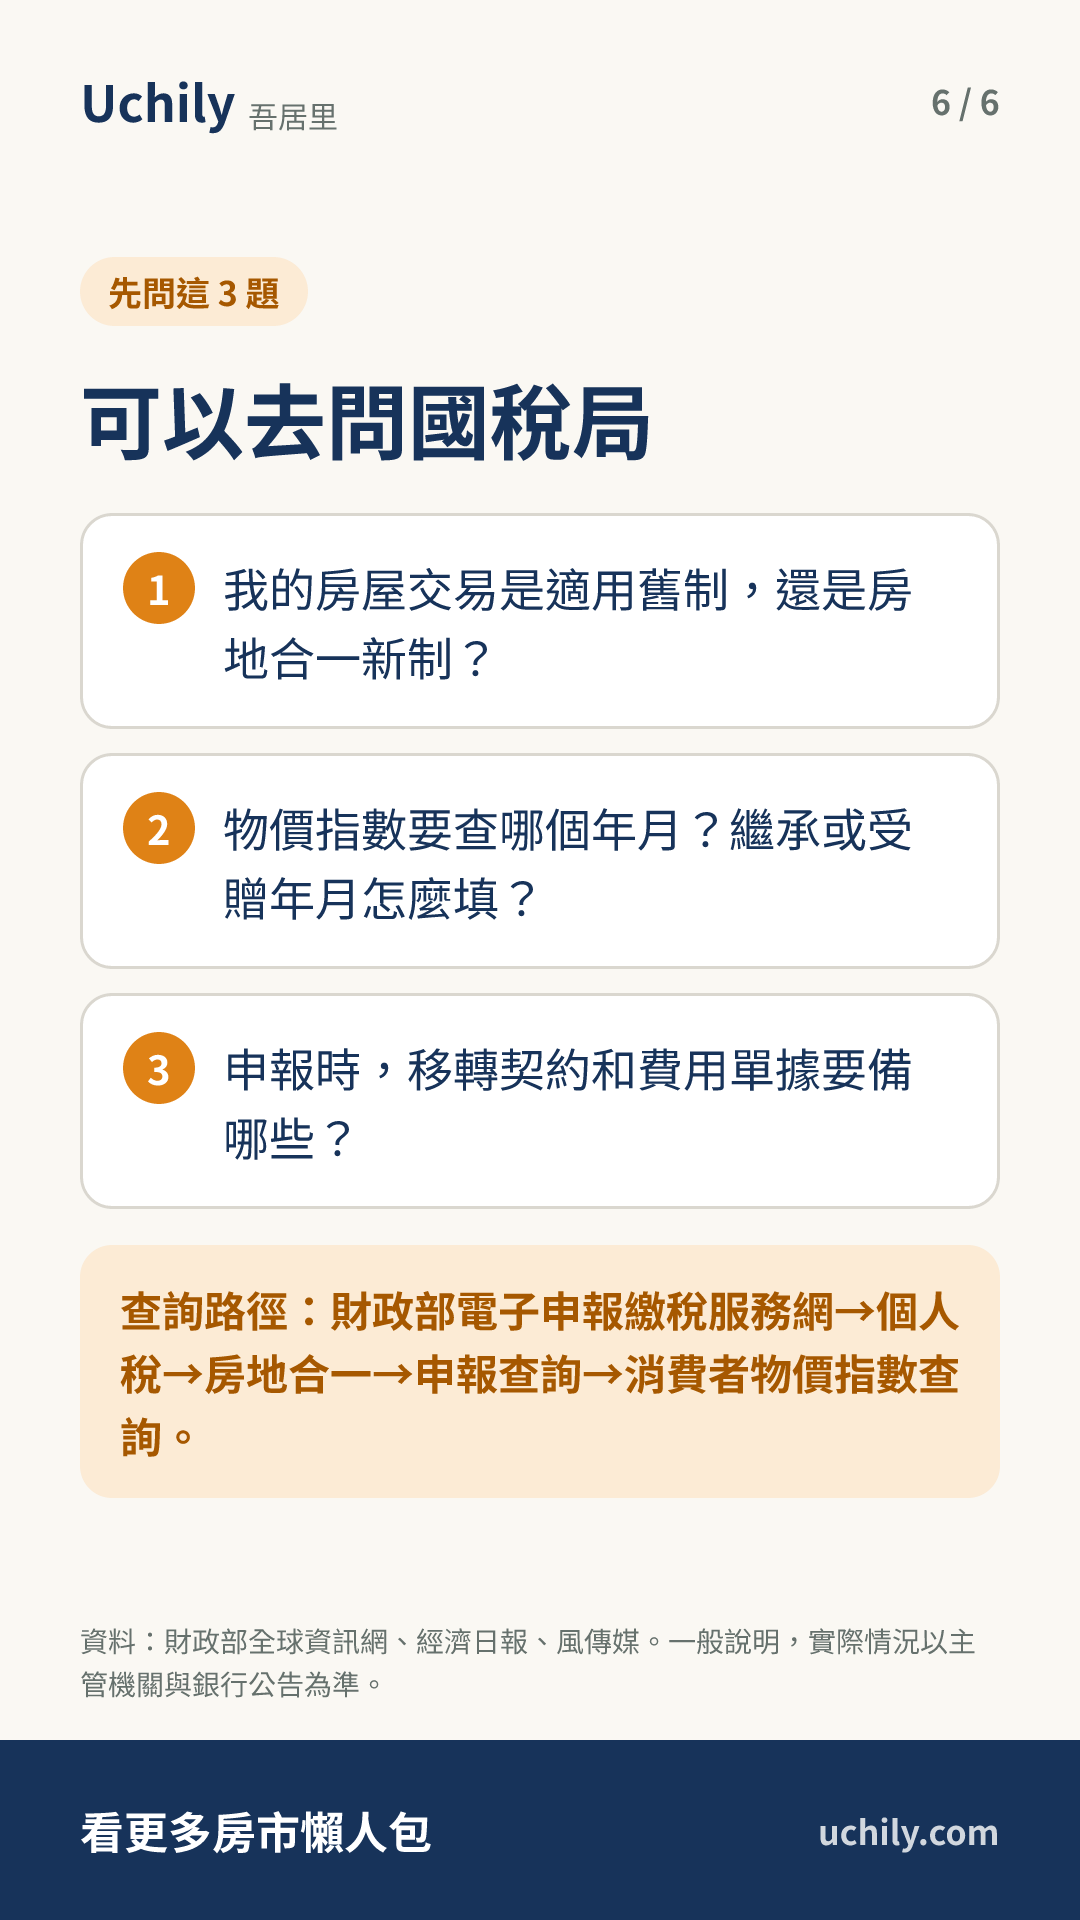
打算賣掉繼承、受贈或配偶贈與取得舊制房屋的人,先確認交易是否適用舊制課稅。中區國稅局建議,到財政部電子申報繳稅服務網,從「個人稅」裡的「房地合一」進入,再用「申報查詢」下的「消費者物價指數查詢」,輸入交易與取得年月查指數。同時要備妥移轉契約及各項費用單據。
Quick quiz
2 questions; pick an answer to see the explanation
- 依中區國稅局試算,評定現值100萬元乘上物價指數調整係數121.7%後,成本變成多少?
- 試算中少計的21.7萬元代表什麼?
Image cards
6 cards. Tap to enlarge; save and share with friends
Original:財政部全球資訊網 · We only post summaries and key points. Read the original for the full story.
This week’s news, sorted for you
One Uchily newsletter a week, picking out what actually affects your wallet.
Subscribing creates a Uchily account with this email; open the link in the email to finish. You can unsubscribe from any email.